ماذا يمكن أن يعلمنا التمويل السلوكي عن اتخاذ قرارات مالية أفضل
نعلم أن للعواطف دورًا في اتخاذ القرارات المالية. ومع أننا نودّ أن نظن أن المالية الشخصية بسيطة بقدر "أنفق أقل مما تكسب وادّخر الباقي"، إلا أن هناك الكثير من التفاصيل الدقيقة المرتبطة بها، وتختلف من شخص لآخر بحسب ميوله السلوكية.
يدرس علم النفس العقل البشري ووظائفه، وخاصة الميول السلوكية. ويُعد الجمع بين التمويل وعلم النفس تخصصًا ناشئًا في قطاع الخدمات المالية، ويُشار إليه غالبًا بمصطلح التمويل السلوكي. ويمكن للمخططين الماليين دمج عناصر من علم النفس والتمويل في تحليل المخاطر لعملائهم، واستخدام أدوات فرز لمساعدتهم على تلبية احتياجات عملائهم المالية بشكل أفضل. ويلجأ آخرون إلى الاستشارة المالية لمساعدة الأفراد على تحسين عاداتهم المالية، مما يؤدي إلى عادات وحياة مالية أفضل.
لنتعمق قليلاً في كيفية تجلي التمويل السلوكي بالنسبة للمستثمر المسلم.
ما هو التمويل السلوكي، ولماذا هو مهم؟
وفقًا لـمقال نشرته Business Insider، "التمويل السلوكي مجال دراسي يحاول تحديد وتفسير التحيزات التي تدفع الناس إلى اتخاذ قرارات استثمارية غير عقلانية أو التصرف بطرق تضر بأوضاعهم المالية." وتاريخيًا، استُخدمت هذه المفاهيم لتفسير قرارات المستثمرين على المستوى الاقتصادي الكلي. غير أن تحيزاتنا تؤثر أيضًا في تصرفاتنا اليومية وشؤوننا المالية الشخصية.
نتأثر بكم هائل من المعلومات من وسائل التواصل الاجتماعي، ووسائل الإعلام، والأقران، والقائمة تطول. وعدم القدرة على معالجة هذه المعلومات بشكل كافٍ أو عدم إدراك كيفية تأثيرها فينا يمكن أن يجعلنا نتصرف بردّ الفعل بدلاً من أن نكون استباقيين، مما يضر بأوضاعنا المالية الشخصية، أي أن نكون أسوأ أعداء لأنفسنا. ففهم تحيزاتنا وميولنا سيتيح لنا التوقف لحظة، والتأني، واتخاذ قرارات مالية هادفة تمهد لنا طريق النجاح، بإذن الله.
السلوكيات والتحيزات المكتسبة
يمكن لتحيزاتنا تجاه المواقف أن تضرنا أو تنفعنا. فالتحيزات الإدراكية السلبية تجاه شؤوننا المالية الشخصية يمكن أن تكون ضارة بنا، وقد تكون السبب في شعورنا بأننا "عالقون" أو غير قادرين على التقدم.
التحيز السلبي هو طريقة دماغنا في الاستجابة بقوة أكبر للتفاعلات أو المواقف السلبية كإجراء وقائي. فهو الطريقة التي يبقينا بها دماغنا بمنأى عن الأذى، ويضمن استجابتنا بقوة أكبر لحمايتنا من ذلك القرار مرة أخرى في المستقبل. وموضع الضرر هنا هو الفوائد المحتملة التي قد نخسرها بسبب رد فعلنا تجاه نتيجة سابقة. ويحدث هذا النوع من السلوك عادة مع الأفراد الأكثر ميلاً لتجنب المخاطرة.
لنستعرض بعض الأمثلة على التحيزات السلبية التي قد نواجهها عند اتخاذ القرارات المالية. سنقدم مصطلح "تحيز الوضع الراهن"، الذي يفسر الشعور بمقاومة التغيير مع إدراك أن البقاء في موقعك الحالي في العمل "أسهل" من البدء من جديد، مما يحد من إمكاناتك في الكسب. مثال آخر مرتبط بتحيز سلبي هو "مغالطة التكلفة الغارقة"، حيث تقرر البقاء في دور أو مهنة معينة رغم علمك بأنها لا تدفعك للأمام شخصيًا أو مهنيًا أو ماليًا، لأنك التزمت بتلك الدرجة العلمية عندما التحقت بالجامعة، أي أنك "دفعت" ثمنها بالفعل، فلا بأس أن تحصل على ما "دفعت" مقابله.
من المفاهيم المهمة الأخرى المرتبطة بالتمويل السلوكي السلوكيات المكتسبة. وهنا يأتي دور "قصتك المالية". فبشكل أساسي، تصبح التجارب التي مررنا بها طوال طفولتنا وصولاً إلى حياتنا كبالغين أساسًا لفهمنا لشؤوننا المالية والعالم المالي من حولنا. وقد يتشكل هذا من خلال نجاح أو فشل مشروع ريادي شهده أحد أفراد الأسرة، مما يكوّن سلوكًا مكتسبًا حول الأعمال. أو من خلال معرفتك أن أسرتك، وأنت تكبر، كانت تفعل كذا فيما يتعلق بالشؤون المالية، سواء تحدثت عنها أو لم تتحدث، ونتيجة لذلك، يصبح هذا سلوكًا مكتسبًا تحمله الآن إلى بيتك. وهذه السلوكيات ليست ثابتة، لكنها تؤثر على طريقة تعاملك مع القرارات المالية، بما في ذلك الاستثمار والادخار.
تتأثر طريقة اتخاذنا للقرارات بتحيزاتنا الإدراكية وسلوكياتنا المكتسبة بالتأكيد، ولكن ماذا عن عندما يواجه دماغنا مقاومة أو ضغطًا لاتخاذ قرار؟ يمكن تعريف إرهاق اتخاذ القرار بأنه فقدان القدرة على اتخاذ قرار يتماشى مع قيمك واحتياجاتك. ويحدث ذلك لأننا نواجه العديد من الخيارات التي تتطلب اتخاذ قرارات على مدار اليوم. لذا عندما يحين وقت الموافقة أو الرفض على أمر قد يخل بخطة إنفاقك أو أهدافك المالية طويلة الأجل، علينا أن ننتبه إلى احتمال حدوث إرهاق اتخاذ القرار. وإحدى طرق تجنب ذلك هي وضع قاعدة لنفسك عند مواجهة أي قرار مالي قد يكون كبيرًا، أي أن أي معاملة تتجاوز 100$ يجب تدوينها لمدة سبعة أيام على الأقل قبل أن تقرر الشراء. وهذا يمكن أن يحميك من اتخاذ قرارات اندفاعية.
هذه المفاهيم لا تعدو كونها مقدمة بسيطة. وإذا كنت مهتمًا بمعرفة المزيد عن علاقة العواطف وعلم النفس بالشؤون المالية، فإليك بعض الكتب التي تركز على هذا الموضوع:
- The Mindful Millionaire: Overcome Scarcity, Experience True Prosperity and Create the Life you Really Want بقلم Leisa Peterson
- Happy Money: The Science of Smarter Spending بقلم Elizabeth Dunn و Michael Norton
- Money is Emotional: Prevent Your Heart From Hijacking Your Wallet بقلم Christine Luken
كيف تنعكس السلوكيات على معاملاتنا المالية اليومية
إذن، ندرك أن بعضًا مما سبق ينطبق علينا، ومن المرجح أنك تستطيع تحديد نوع التحيزات والسلوكيات المكتسبة التي تحملها بالضبط. لنحاول الآن تصور كيف قد يظهر بعض هذا في أنشطتك اليومية.
أنت في متجر البقالة، تمرّ عبر الأبواب الأوتوماتيكية وتبدأ باستيعاب كل اللافتات والألوان والعروض التي تشدّ انتباهك. لا توجد لديك قائمة لأنك أتيت لشراء بعض الأشياء لوجبات الأيام القليلة القادمة وغداء الأطفال. ستقوم بتسوّقك الأكبر في نهاية هذا الأسبوع، لكنك تشعر بالثقة لأنك تعرف جيدًا ما تحتاجه. يستخدم خبراء التسويق علم النفس في وضع المنتجات والإعلانات لتشتيتك وجعلك تنسى سبب حضورك إلى المتجر في المقام الأول. التسوّق للبقالة صعب بما يكفي مع وجود قائمة وأنت بمفردك؛ تخيّل كيف يكون الأمر بدون قائمة ومع وجود الأطفال معك. سيختار خبراء التسويق ما يضعونه في عربتك بدلاً منك. الآن، لنعد إلى تلك المفاهيم التي ناقشناها بإيجاز أعلاه؛ أنت الآن تتسوّق بدافع الاندفاع. كل صنف تنظر إليه وتفكّر في شرائه لوجبة قادمة في منزلك هو ضربة أخرى لقدرة عقلك على الاختيار. ويبدأ إجهاد اتخاذ القرار، تاركًا لك قوة إرادة قليلة جدًا أو معدومة. أنت الآن معرّض عند اتخاذ قرارات مالية تضرّ في النهاية بشؤونك المالية الشخصية.
لا أقصد بهذا إحراج أحد على الإطلاق، فأنا نفسي مقصّر في هذا الأمر تمامًا كأي شخص آخر، ولكن الهدف هو زيادة الوعي بتفاعلاتنا اليومية مع أموالنا التي يمكن أن تؤثر على أهدافنا طويلة المدى.
ولست هنا أيضًا لأقول لك إنه لا يمكنك الحصول على شيء استرعى انتباهك في متجر البقالة ولم يكن على قائمة تسوّقك. تحدثت عن وضع الأهداف والتوافق مع شريكك في مقالتي السابقة. يجب أن يعكس إنفاقك تلك الأهداف والخطط التي وضعتماها معًا أو أهدافك الشخصية. وإذا كان ذلك يعني أنك جعلت من أولوياتك أن تدلّل نفسك ببعض الأشياء لأنها مهمة بالنسبة لك، فهذا أمر مقبول. الأهم هو أن يتوافق إنفاقك مع أهدافك، وأن تضع ضمانات تحميك من الأمور التي قد تعرقل خططك.
مفتاح التقدّم: الوعي
لدينا جميعًا سلوكيات معيّنة عندما يتعلق الأمر بشؤوننا المالية الشخصية، ولكننا لن نتمكن من إحداث التغيير إن لم نستطع تحديد ما نفعله أكثر من غيره.
معرفة كيف تنظر إلى الأفكار المحيطة بالمال واتخاذ القرار ستكون أمرًا حيويًا في اتخاذ تلك الخطوة الأولى نحو التغيير. ستصبح أكثر ثقة حتى إن لم تكن قادرًا على عكس سنوات من التكيّف الذهني بعد، والوعي هو الخطوة الأولى.
عادات نستطيع تعلّمها من سنّة النبي محمد
تنبع العادات المالية الجيدة من عادات جيدة بشكل عام. فمَن أفضل من نبيّنا الحبيب محمد صلى الله عليه وسلم لنتعلّم منه؟
كتب محمد فارس من The Productive Muslim مقالة رائعة يوضّح فيها الروتين اليومي لأكثر شخصية تأثيرًا في التاريخ، النبي محمد صلى الله عليه وسلم، حيث يصف: «يبدأ يومه بالشكر، مقدّرًا أنها هبة أن يكون حيًا ليوم آخر ومذكّرًا نفسه (وإيانا) بأن هناك حياة بعد الموت، وهو ما يعطيه الدافع والهدف ليعيش أفضل نسخة من نفسه في ذلك اليوم.»
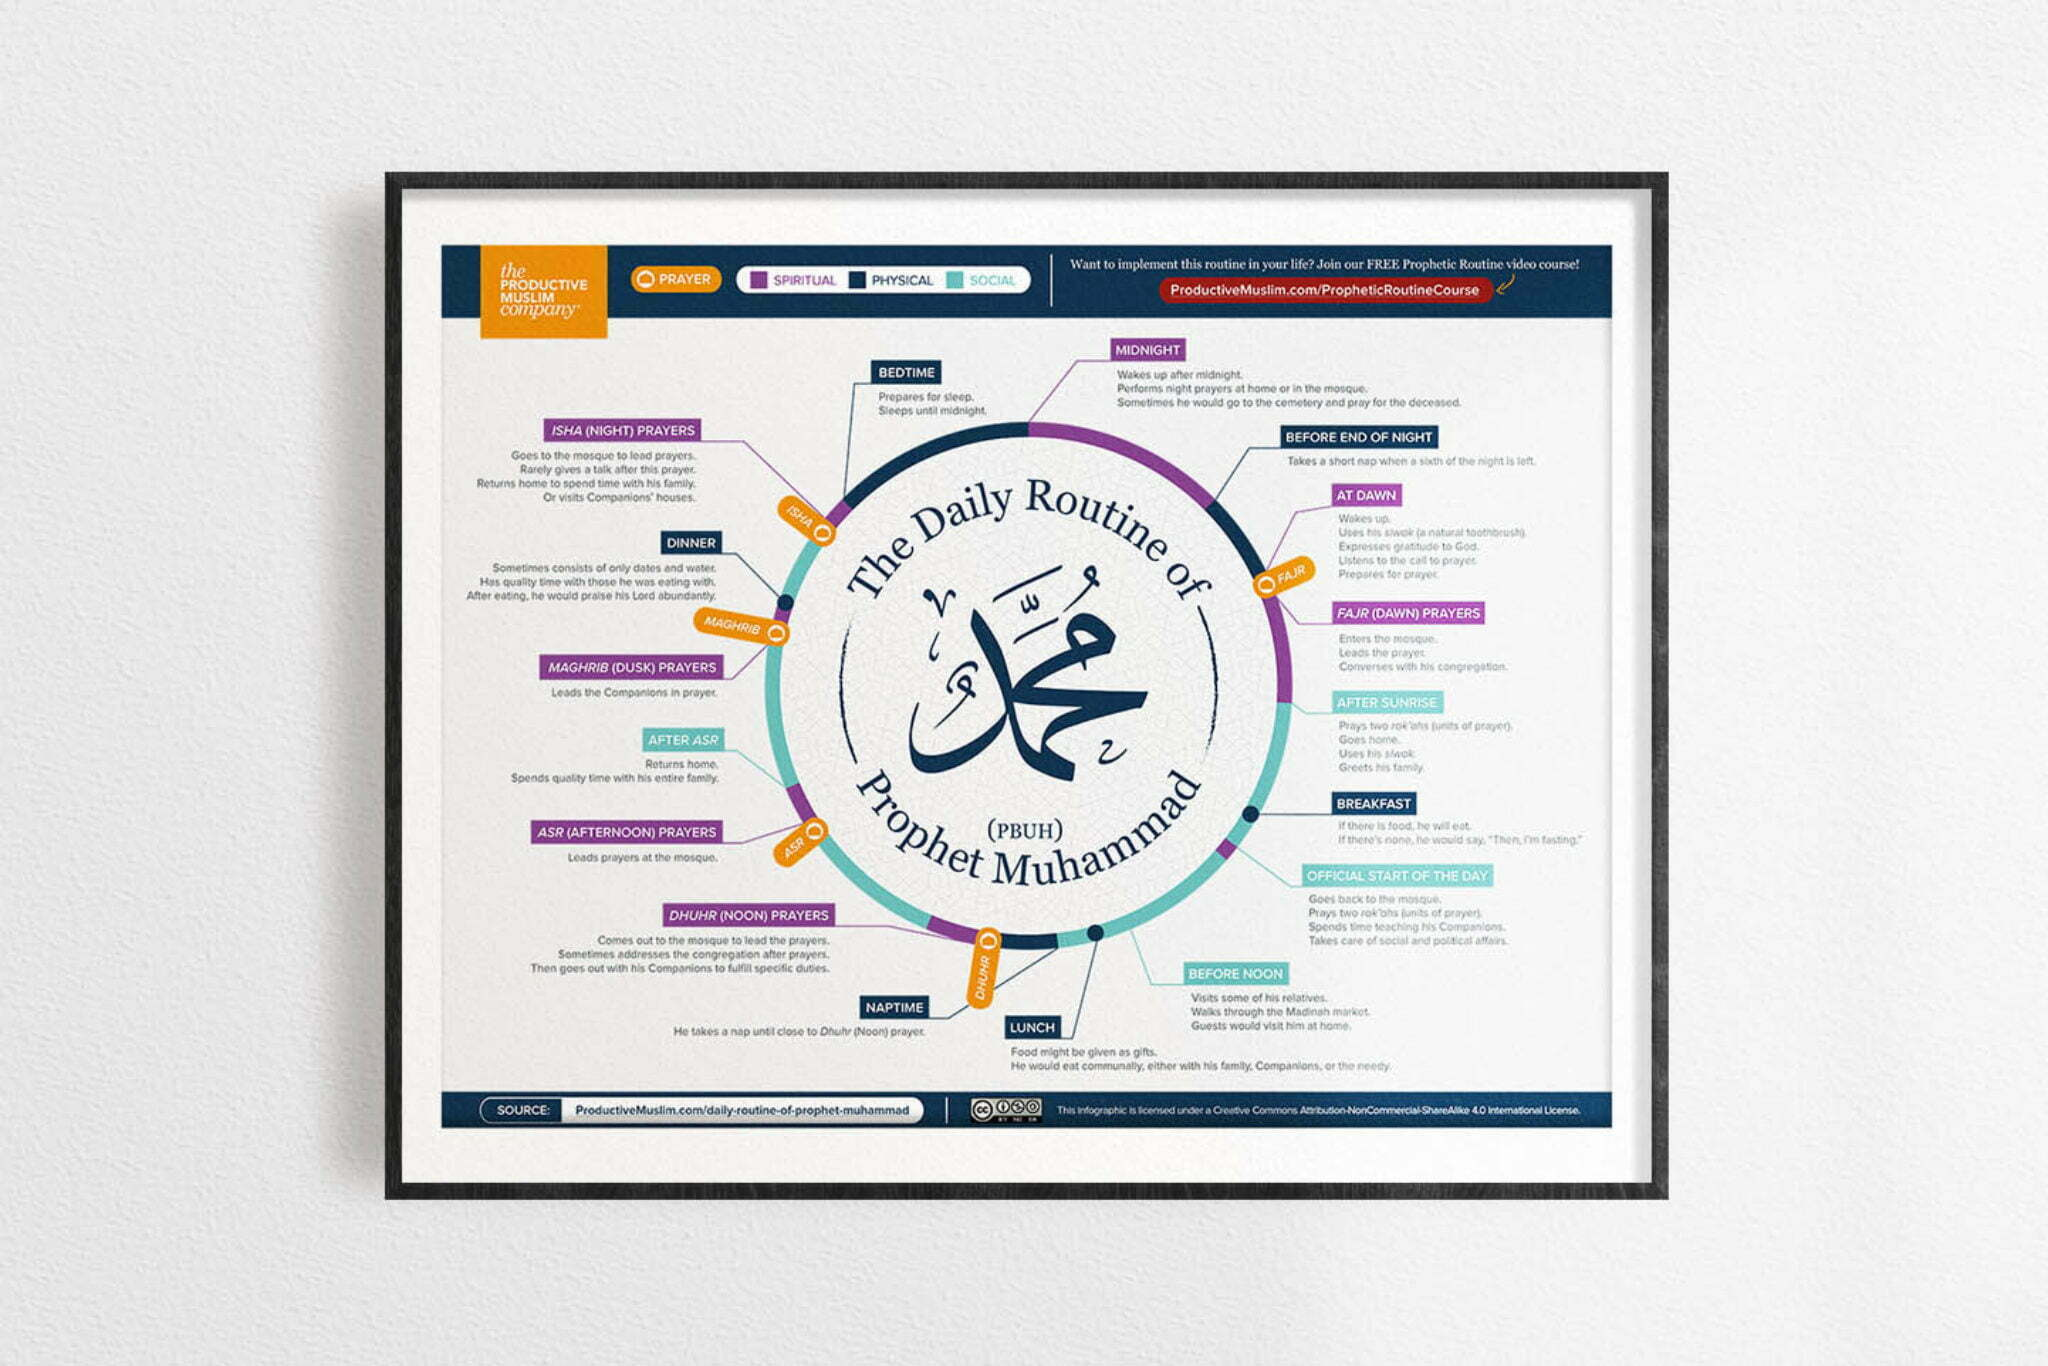
هذه بعض الأمور البسيطة وذات المغزى التي يمكننا فعلها لنحتذي بنبيّنا صلى الله عليه وسلم ونبني عادات جيدة.
- كان يستيقظ باكرًا
- كان واعيًا وحاضر الذهن في اللحظات الأولى من استيقاظه.
- كان حاضرًا في كل خطوة يخطوها، مانحًا هدفًا لأنشطته اليومية.
- كان يضع الله سبحانه وتعالى أولًا في روتينه الصباحي، حيث يضمن أن الصلاة كانت لها الأولوية.
- كان يهتم بعلاقات ذات مغزى.
- كان سهل المعاملة.
- كانت له ساعات «عمل» مخصّصة، حيث كان يضع حدودًا واضحة.
- كان يخصّص وقتًا لعائلته وكان ملتزمًا بتنمية هذه العلاقات.
- كان ينام باكرًا ويستيقظ لصلاة الليل ليعبد خالقه وحده.
عندما نأخذ الوقت الكافي لتطوير عادات جيدة وتحقيق تطور شخصي مستلهمًا من أمثلة السنة النبوية، سنبدأ في رؤية آثار إيجابية في كل جانب من جوانب حياتنا، وذلك فقط من البركة الإضافية.
4 خطوات لتغيير طريقة اتخاذنا للقرارات المالية
حتى الآن، تناولنا علم النفس ودوره في قراراتنا المالية اليومية، وسبب أهمية الوعي في عكس التحيزات المعرفية السلبية، وكيف يمكننا الاستفادة من أمثلة حياة النبي (صلى الله عليه وسلم) لتطوير عادات جيدة. لكن كيف نضع هذا موضع التنفيذ؟
وهذا دليل تفصيلي خطوة بخطوة لعكس تلك السلوكيات المالية الشخصية السلبية.
- حدّد السلوك (أي التفكير في شراء سلعة لأن أصدقاءك/عائلتك/مجتمعك يملكون "ذلك"، والإدراك بأن هذا الشراء لا يتوافق مع أهدافك)
- حدّد نيتك. فقد أدركت نمط التفكير الذي تشكّل، وأنت الآن تغيّر عقليتك وتوجّه نيتك بعيدًا عن ذلك الشراء أو تعيد تقييم مدى توافقه مع أهدافك.
- اتخذ خطوات صغيرة وعملية نحو النتيجة المرجوة. بدلًا من شرائه، ضعه في قائمة أمنيات أو خصص بندًا إضافيًا في ميزانيتك يسمح بهذا الشراء، وابدأ بتخصيص مال له خلال فترة زمنية محددة.
- ضع ثقتك في الله (سبحانه وتعالى) وفي تدبيره. فما يحدث كان مقدّرًا أن يحدث، وقد لا يكون في النهاية ما كنا نريده، لكنه ما هو خير لنا.
من تعاملاتك اليومية إلى استراتيجيتك الاستثمارية طويلة المدى، يمكن أن تمنحك معرفة نزعاتك السلوكية ميزة وتمنع القرارات المتسرعة وغير المنطقية التي قد تضر في النهاية بأموالك الشخصية. وتحديد نيتك، والسماح بمرور فترة زمنية مناسبة، والثقة في تدبير الله ستجعلنا جميعًا في النهاية ناجحين في هذه الحياة وفي الآخرة.

Zoya: أسهم وصناديق ETF وصناديق استثمار مشترك حلال
تجعل Zoya الاستثمار الحلال سهلًا بمساعدتك على بناء ومتابعة محفظة استثمارية متوافقة مع الشريعة بثقة ووضوح.