Ist mein 401(k)-Plan halal?
Ein Hinweis an die Leserin oder den Leser: In diesem Artikel verwende ich aus Gründen der Vereinfachung den Begriff „401(k)“. Dieser Artikel gilt auch für Sie, wenn Ihr Arbeitgeber Ihnen einen 403(b)- oder 457-Plan anbietet. Die Bedingungen dieser Kontotypen sind sehr ähnlich.
Ich kann nicht zählen, wie oft ich Muslime sagen gehört habe: „Ach ja – ich trage nicht zu meinem 401(k) bei. Ich weiß nicht, ob es halal ist, daher möchte ich es lieber nicht tun.“
Als Finanzberaterin zucke ich zusammen, wenn ich diese Aussage höre, denn es gibt so viele wunderbare Vorteile, die sich aus einer Beteiligung an dem 401(k)-Plan Ihres Arbeitgebers ergeben, auf die Sie sonst keinen Zugriff haben.
Andererseits höre ich auch von Muslimen, dass sie in den 401(k)-Plan ihres Unternehmens investiert sind, aber nicht überwachen, ob die Investitionen halal sind. Beide Positionen sind extrem und müssen sich in der Mitte treffen – das ist die Schönheit unseres Glaubens.
Brauche ich wirklich einen 401(k)?
Kurz gesagt – ja. Sie benötigen einen 401(k), weil Sie sich im Ruhestand nicht allein auf die Sozialversicherung verlassen können. Ich habe einen ausführlichen Artikel geschrieben, warum das so ist hier, aber im Wesentlichen müssen Sie außerhalb der Sozialversicherung für den Ruhestand investieren, weil sie nicht ausreichend ist. Sie benötigen ein großes Ersparnispolster (denken Sie an 1 Million Dollar+), um Ihre Ausgaben im Ruhestand zu decken, wenn Sie kein Einkommen haben werden.
Darüber hinaus zwingen Arbeitgeber in den USA Sie nicht, zu den Pensionsplänen beizutragen, die sie Ihnen anbieten – alles ist freiwillig. Wenn Sie selbst nicht bewusst handeln, um für den Ruhestand zu investieren, könnten Sie sich im Ruhestand ohne Ressourcen wiederfinden – eine Situation, in die Sie sich definitiv nicht begeben möchten.
Darüber hinaus bieten 401(k)-Pläne zwei Hauptvorteile, über die sich Arbeitnehmer freuen sollten:
Vorteil #1: Steuerliche Vorteile
- Jeder Betrag, den Sie in einen traditionellen 401(k)-Plan einzahlen, ist Geld vor Steuern. Das bedeutet, dass dieser Betrag von Ihrem Einkommen abgezogen wird und somit Ihr zu versteuerndes Einkommen heute reduziert. Es ist ein großartiger Trick, da er dazu führen könnte, dass Sie in eine niedrigere Steuerklasse fallen. Sie zahlen Steuern auf den Betrag, den Sie jährlich im Ruhestand abheben. Wenn Sie beispielsweise ein Vorsteuer-Ersparnispolster von 1 Million Dollar im Ruhestand in Ihrem 401(k) haben und nur 50.000 Dollar jährlich abheben, werden Sie nur auf die 50.000 Dollar (sowie auf andere Einkommensquellen, die Sie möglicherweise haben) besteuert.
- Sie sind geschützt vor der Zahlung von Kapitalertragssteuer, wenn Sie während der Jahre Investitionen innerhalb des Kontos kaufen und verkaufen möchten.
Vorteil #2: Arbeitgeberabgleich/Gewinnbeteiligung
Ihr Arbeitgeber kann Ihnen kostenloses Geld durch Ihren 401(k)-Plan anbieten. Dies kann normalerweise in zwei Formen erfolgen:
- Abgleich: Ihr Arbeitgeber gleicht das ab, was Sie zu Ihrem Plan bis zu einem bestimmten Prozentsatz beitragen (z. B. gleicht Ihr Arbeitgeber 100 % Ihrer Beiträge bis zu 3 % ab).
- Gewinnbeteiligung: Ihr Arbeitgeber wird Ihnen am Ende des Jahres einen einmaligen jährlichen Beitrag anbieten, basierend auf seinen Gewinnen für das Jahr.
Das klingt doch alles wunderbar, oder? Das einzige Problem besteht darin, dass die Anlageoptionen in einem 401(k)-Plan begrenzt sein können und möglicherweise keine halal-Option haben. Normalerweise werden Sie, wenn Sie nicht selbst Ihre Anlageoptionen ändern, in dem Plan Ihres Arbeitgebers in einen Standardfonds investieren, der häufig zinsbasierte Investitionen (Anleihen), Unternehmen enthält, die nicht Shariah-konform sind, oder noch schlimmer – beides.
Also, was tun Sie? Lassen Sie uns einige Ihrer Optionen erkunden.
Option #1: Ein selbstverwaltetes Depot anfordern (Die ideale Lösung)
Einige Unternehmen bieten ein sogenanntes Self-Directed Brokerage Account (SDBA) an. Mit dieser Option können Sie Ihren 401(k) anpassen, indem Sie die Flexibilität haben, Ihre eigenen Investitionen zu wählen. Sie müssen die Personalabteilung kontaktieren, um herauszufinden, ob diese Option angeboten wird. Falls sie für Sie verfügbar ist, bitten Sie sie einfach, diese einzurichten.
Stellen Sie sicher, dass Sie sich Zeit nehmen, um das Geld tatsächlich zu investieren, wenn es von Ihrem Gehalt abgezogen und auf dieses Depot eingezahlt wird. Andernfalls bleibt es einfach als Bargeld liegen.
Hier ist eine Liste von Shariah-konformen ETFs und Fonds, die in den USA verfügbar sind und die Sie wählen können sollten.
Shariah-konforme Fonds
- ADJEX: Azzad Ethical Fund
- AMAGX: Amana Growth Fund
- AMANX: Amana Income Fund
- AMDWX: Amana Developing World Fund
- AMAPX: Amana Participation Fund
- IMANX: Iman Fund
- WISEX: Azzad Wise Capital Fund
- SPTAX / SPTMX: The SP Funds 2030 Target Date Fund
- SPTBX / SPTNX: The SP Funds 2040 Target Date Fund
- SPTCX / SPTOX: The SP Funds 2050 Target Date Fund
Shariah-konforme ETFs
- HLAL: Wahed FTSE USA Shariah ETF
- SPRE: SP Funds S&P Global REIT Sharia ETF
- SPSK: SP Funds Dow Jones Global Sukuk ETF
- SPUS: SP Funds S&P 500 Sharia Industry Exclusions ETF
- SPWO: SP Funds S&P World (ex-US) ETF
- SPTE: SP Funds S&P Global Technology ETF
- UMMA: Wahed Dow Jones Islamic World ETF
Option #2: Den Fonds mit der geringsten Belastung durch nicht zulässige Bestände ermitteln (Die Notlösung)
Wenn das selbstverwaltete Depot keine Option für Sie ist, besteht die Alternative darin, den Fonds mit der geringsten Anzahl nicht zulässiger Bestände zu wählen und dann Ihre Erträge aus dem nicht zulässigen Teil zu läutern. Dies ist eine bessere Option, als auf den Plan Ihres Arbeitgebers ganz zu verzichten, sodass Sie weiterhin von den erwähnten Vorteilen profitieren können.
Die meisten Standardoptionen, die in Ihrer 401(k) angeboten werden, sind Aktien-/Anleihen-ETFs oder Investmentfonds und listen normalerweise nur die Top-10-Bestände innerhalb des Fonds aus möglicherweise Hunderten von Beständen auf. Dies macht es schwierig, alle Aktien im Fonds durchzugehen.
Daher können wir das Nächstbeste tun: Wir schauen uns die Sektoren an, in die der Fonds investiert ist. Wenn Sie sehen, dass Ihr Fonds Anleihen oder "Rentenpapiere" enthält, können Sie diese automatisch als nicht zulässig zählen. Wenn Sie die Sektoren "Verteidigung" oder "Finanzwesen" sehen, können Sie diese ebenfalls automatisch als nicht zulässig annehmen. Der Sektor "Konsumgüter" ist gemischt, daher können Sie davon ausgehen, dass etwa ein Drittel bis ein Viertel davon nicht zulässig ist.
Sobald Sie einen Fonds mit der geringsten Belastung durch nicht zulässige Sektoren identifiziert haben, müssen Sie Ihre Erträge aus dem nicht zulässigen Teil durch Purifikation (Reinigung) läutern. Wenn beispielsweise 20 % des Fonds in den Finanzsektor investiert sind, müssen Sie 20 % Ihrer Gewinne purifizieren (Islamic Finance Guru, n.d.).
Wenn Sie sich mit diesen Annahmen nicht wohlfühlen und eine genauere Analyse wünschen, ist Zoya's Fund Screener ein großartiges Werkzeug, um Ihnen dabei zu helfen, zu überprüfen, welcher Fonds in Ihrer 401(k) am meisten Shariah-konform ist. Zoya nutzt die Standards der Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI), um die zugrunde liegenden Vermögenswerte des Fonds zu überprüfen und uns zu zeigen, wie viel von jedem Fonds konform, fragwürdig oder nicht Shariah-konform ist. Schauen wir uns zwei reale Beispiele von Fonds an, die Sie möglicherweise in Ihrer 401(k) finden.
Beispiel #1: Vanguard S&P 500 ETF (VOO)
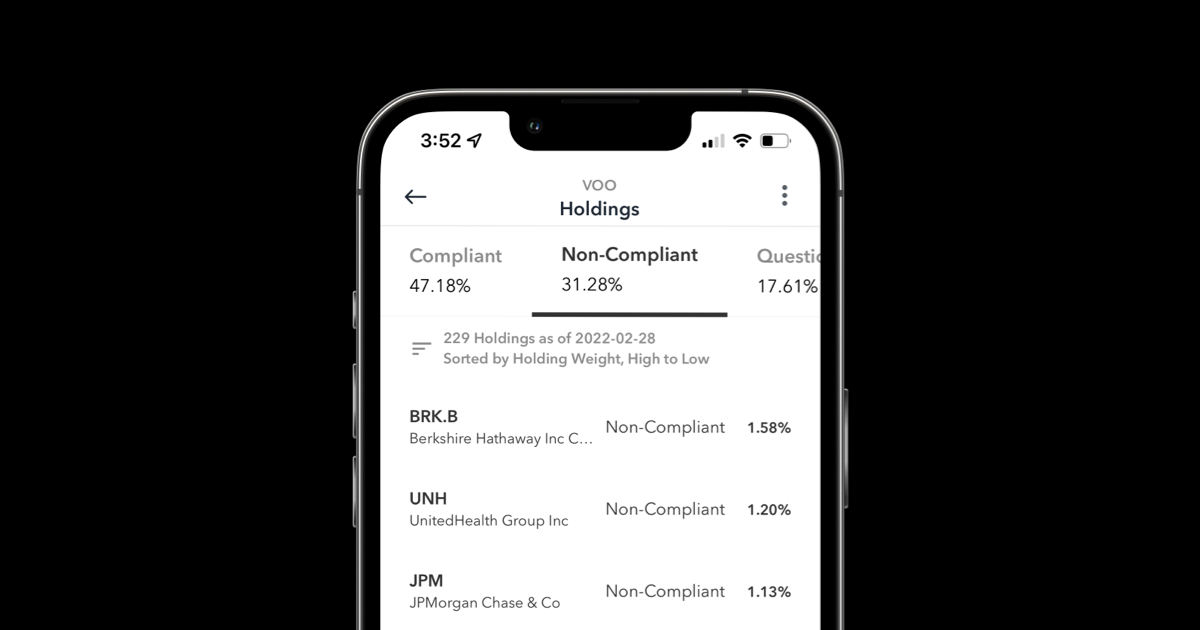
Dieser Vanguard-Fonds bildet den S&P 500 Index ab, der aus den 500 größten Unternehmen in den USA besteht. Jeder ETF oder Investmentfonds, der den Index nachbildet, wird die in dem Index enthaltenen Unternehmen einbeziehen. Laut Zoya bestehen ungefähr 31 % des Fonds aus Unternehmen, die die Shariah-Konformität nicht erfüllen.
Schauen wir uns nun ein besseres Beispiel an.
Beispiel #2: Vanguard S&P 500 Growth ETF (VOOG)
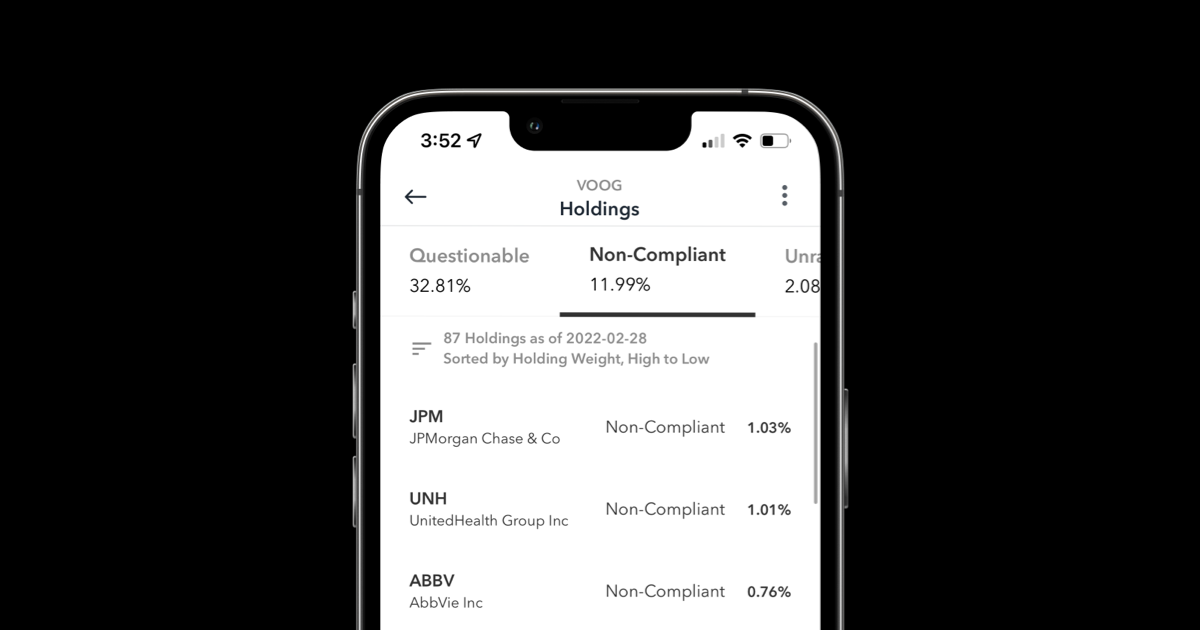
Dieser Fonds von Vanguard besteht nur aus Unternehmen mit Wachstumscharakteristiken aus dem S&P 500 Index. Laut Zoya sind ungefähr 12 % der Fondsbestände nicht Shariah-konform, was ihn zu einer viel besseren Option im Vergleich zu VOO macht.
Bonus: So plädieren Sie für ein selbstverwaltetes Depot
Während die Investition in einen Fonds mit der geringsten Anzahl nicht zulässiger Bestände eine praktikable Option ist, sollte sie nur als vorübergehende Lösung betrachtet werden und Sie sollten sehr schnell in eine idealere Situation wechseln.
Sheikh Joe Bradford, einer der Shariah-Berater von Zoya und ein renommierter Experte für islamische Finanzwirtschaft, erwähnt oft, dass Muslime nicht Dingen zustimmen sollten, die moralisch fragwürdig sind und nicht unseren Werten entsprechen. Dies gilt definitiv, wenn uns etwas bei der Arbeit nicht zur Verfügung steht, wie zum Beispiel ein Gebetsraum.
Glücklicherweise ist es für Arbeitgeber nicht schwierig, eine Option für selbstverwaltete Depots anzubieten. Es erfordert jedoch einiges an Engagement. Sie und andere Muslime in Ihrem Arbeitsumfeld können gemeinsam bei Ihrem Arbeitgeber dafür eintreten, ein selbstverwaltetes Depot als Form der religiösen Unterkunft anzubieten. Sie werden nicht bekommen, was Sie wollen, bis Sie danach fragen.
Nachstehend finden Sie einige praktische Tipps, die Ihnen helfen, sich für diese Option bei der Arbeit einzusetzen. Und ja, Sie können dies auch tun, wenn Sie der einzige Muslim in Ihrem Arbeitsumfeld sind.
- Betet. Am Ende des Tages tut ihr dies um Allahs (SWT) willen und Tawfiq kann nur von Ihm kommen. Bittet Ihn um Führung und Hilfe während dieses Prozesses.
- Ermitteln Sie die anderen Muslime in Ihrem Arbeitsumfeld und erstellen Sie eine Liste mit Namen, E-Mail-Adressen, Positionen und Abteilungen. Ob durch Jummah (falls es in Ihrem Arbeitsumfeld stattfindet) oder durch Nachfragen – stellen Sie sicher, dass Sie alle einbeziehen, die in diese Initiative einbezogen werden möchten. Es gibt Kraft in der Anzahl.
- Weisen Sie jemandem die Leitung dieser Initiative zu (oder übernehmen Sie selbst die Leitung) und senden Sie eine gemeinsame E-Mail an die Personalabteilung und Ihren 401(k)-Planverwalter, in der Sie diese Option anfordern. Stellen Sie sicher, dass alle auf der Liste genannten Personen in der E-Mail in CC gesetzt sind. Schauen Sie sich unten eine Beispiel-E-Mail-Vorlage an.
- Üben Sie regelmäßig Druck aus. Der Initiativleiter sollte der Personalabteilung eine Folge-E-Mail senden, wenn diese nicht antwortet oder langsam reagiert, und sollte alle 2–3 Monate um ein Update bitten.
Beispiel-E-Mail-Vorlage für SDBA-Befürwortung
Sehr geehrte Damen und Herren aus der Personalabteilung und dem 401(k)-Plan-Management,
Ich hoffe, es geht Ihnen gut. Mein Name ist [Ihr Name] und ich arbeite als/in der Position [Ihre Position] bei [Unternehmensname].
Ich schreibe diese E-Mail im Namen von mir selbst und meinen muslimischen Kollegen, die alle hier in CC gesetzt sind. Wir wenden uns an Sie, um zu beantragen, dass Sie das 401(k) Self-Directed Brokerage Account (SDBA) als Option in Ihrem 401(k)-Plan als Form der Inklusion und religiösen Unterbringung anbieten.
Als Muslime folgen wir einem strikten ethischen Verhaltenskodex. Dies gilt nicht nur für unsere Kleidung, unsere Ernährung und unser Gebet, sondern auch für unsere Geldanlage. Muslime folgen dem, was halal investieren genannt wird – eine strikte Form der ethischen Geldanlage. Halal bedeutet im Arabischen „zulässig“ und ist typischerweise das Wort, das viele Muslime in ihrem Handeln leitet (denken Sie an halales Fleisch/Essen, ähnlich wie Koscher). halal investieren vermeidet Industrien und Unternehmen, die nicht mit islamischen Werten übereinstimmen und die der Gesellschaft schaden. Die meisten der derzeit verfügbaren Anlageoptionen im 401(k)-Plan bei [Unternehmensname] sind nicht halal. Dies entmutigt viele Muslime, an 401(k)-Plänen von [Unternehmensname] teilzunehmen, auf die sie als Teil ihres Leistungspakets Anspruch haben.
Wie Sie möglicherweise wissen, ermöglicht die SDBA-Option Mitarbeitern, am 401(k)-Plan von [Unternehmensname] teilzunehmen, und bietet ihnen die Flexibilität, ihre eigenen Anlageoptionen zu wählen. Dies wäre eine ideale Situation für muslimische Mitarbeiter von [Unternehmensname], denn wir könnten die halal Aktien und Anlagen wählen, die für uns geeignet sind. [Falls Ihr Unternehmen ein Diversity- & Inclusion-Statement/eine Mission hat, berufen Sie sich hier darauf]. Als Teil des Engagements von [Unternehmensname] für [Zitat aus dem Diversity- & Inclusion-Statement einfügen], wird die Anordnung der SDBA-Option es Ihren muslimischen Mitarbeitern ermöglichen, sich einbezogen, unterstützt und untergebracht zu fühlen, da sie ihre religiösen Überzeugungen nicht opfern müssen, um an ihren Altersvorsorgevorteilen teilzunehmen und von ihnen zu profitieren.
SDBAs werden von Jahr zu Jahr immer beliebter. Mehr als 40 % der Arbeitgeber in den USA bieten diese Option an (Pastor, 2021), einschließlich führender Arbeitgeber wie Amazon, Google und Meta (ehemals Facebook). SDBAs sind eine gute Option für Ihre Mitarbeiter, da sie ihnen ermöglichen, nach ihren Werten zu investieren und ihre Portfolios selbst zu verwalten (Carosa, 2022). Es kostet Unternehmen normalerweise nicht zu viel Extra, die SDBA-Option anzubieten (Umpierrez, 2021). Wir fügen einige Artikel bei, in denen mehr über die SDBA-Option gesprochen wird.
Wir würden es sehr begrüßen, wenn [Unternehmensname] unsere Anfrage berücksichtigen würde. Derzeit entscheiden sich einige von uns dafür, nicht am 401(k)-Plan teilzunehmen, der uns angeboten wird, da wir nicht auf eine Weise teilnehmen könnten, die mit unserem Glauben vereinbar ist. Wir hoffen, dass unsere Anfrage berücksichtigt wird, damit wir komfortabel teilnehmen und unsere Altersvorsorgevorteile vollständig ausschöpfen können.
Wir freuen uns auf Ihr Feedback und werden entsprechend nachfassen.
Mit freundlichen Grüßen,
[Ihr Name und die Namen aller anderen auf der Liste]
Fazit
Bedenken Sie, dass Sie zunächst auf Widerstand stoßen könnten. Haben Sie Geduld und geben Sie nicht auf. Dies gilt besonders, wenn Sie der einzige Muslim an Ihrem Arbeitsplatz sind. Am Ende: Falls Ihr Unternehmen wirklich unwillig ist, diese Option anzubieten, könnten Sie einen Jobwechsel zu einem Unternehmen erwägen, das inklusiver und unterstützender ist. Selbst wenn Sie gehen, können Sie im Wissen gehen, dass Sie den Samen für die Muslime gepflanzt haben, die nach Ihnen kommen – und diese Samen könnten später aufgehen, so Gott will (insha'Allah).
Aktualisiert im Dezember 2024, um neue Shariah-konforme ETFs und Investmentfonds einzubeziehen.
Treten Sie der Zoya Invest-Warteliste bei
Investieren Sie provisionsfrei in halal Aktien und ETFs.