Was Verhaltensfinanzierung uns über bessere finanzielle Entscheidungen lehren kann
Wir wissen, dass Emotionen bei finanziellen Entscheidungen eine Rolle spielen. So sehr wir uns auch einreden möchten, dass persönliche Finanzen so einfach sind wie „weniger ausgeben als man verdient und den Rest sparen“, es gibt viele Nuancen, die damit einhergehen, und sie unterscheiden sich von Person zu Person je nach ihren Verhaltenstendenzen.
Psychologie erforscht den menschlichen Geist und seine Funktionen, besonders Verhaltenstendenzen. Die Kombination von Finanzwesen und Psychologie ist eine aufstrebende Nische im Finanzdienstleistungssektor und wird häufig als Verhaltensfinanzierung bezeichnet. Finanzplaner können Elemente der Psychologie und Finanzwissenschaft in ihre Risikoanalyse ihrer Kunden einbeziehen und Screening-Tools nutzen, um ihre Kunden besser zu bedienen. Andere integrieren Finanzberatung, um Einzelpersonen mit ihren Finanzgewohnheiten zu helfen, was zu besseren Finanzgewohnheiten und einem besseren Leben führt.
Lassen Sie uns tiefer eintauchen, wie Verhaltensfinanzierung für den muslimischen Investor aussieht.
Was ist Verhaltensfinanzierung und warum ist sie wichtig?
Nach einem Artikel von Business Insider ist „Verhaltensfinanzierung ein Forschungsgebiet, das versucht, Verzerrungen zu identifizieren und zu erklären, die Menschen dazu bringen, irrationale Anlageentscheidungen zu treffen oder sich finanziell schädlich zu verhalten.“ Historisch wurden diese Konzepte verwendet, um Anlageentscheidungen auf makroökonomischer Ebene zu erklären. Allerdings beeinflussen unsere Verzerrungen auch unsere täglichen Handlungen und persönlichen Finanzen.
Wir werden von einer übermäßigen Menge an Informationen aus sozialen Medien, Nachrichtenmedien, Peers und vielem mehr beeinflusst. Wenn wir die Informationen nicht angemessen verarbeiten können oder nicht wissen, wie sie sich auf uns auswirken, kann dies dazu führen, dass wir reaktiv statt proaktiv handeln und damit unsere persönlichen Finanzen schädigen – mit anderen Worten, wir sind unser eigener ärgster Feind. Wenn wir unsere Verzerrungen und Tendenzen verstehen, können wir innehalten, eine Pause machen und sinnvolle finanzielle Entscheidungen treffen, die uns zum Erfolg führen, insch'Allah.
Erlernte Verhaltensweisen und Verzerrungen
Unsere Verzerrungen gegenüber bestimmten Situationen können uns schaden oder nutzen. Negative kognitive Verzerrungen bei unseren persönlichen Finanzen können für uns schädlich sein. Sie könnten der Grund dafür sein, dass wir uns „festgefahren“ fühlen oder nie vorankommen.
Eine negative Verzerrung ist die Art und Weise, wie unser Gehirn stärker auf negative Interaktionen oder Situationen als Schutzmaßnahme reagiert. So schützt unser Gehirn uns vor Schaden und stellt sicher, dass wir stärker reagieren, um uns in Zukunft vor dieser Entscheidung zu bewahren. Wo dies uns schaden kann, ist der potenzielle Nutzen, den wir durch die Reaktion auf einen früheren Ausgang verpassen könnten. Diese Art von Verhalten tritt typischerweise bei Personen auf, die risikoscheuer sind.
Lassen Sie uns einige Beispiele für negative Verzerrungen erkunden, auf die wir bei finanziellen Entscheidungen stoßen könnten. Wir führen den Begriff „Status-quo-Verzerrung“ ein, der erklärt, dass man sich gegen Veränderungen sträubt, obwohl man weiß, dass in seiner aktuellen Position zu bleiben „einfacher“ ist als neu anzufangen, was das Verdienstpotenzial einschränkt. Ein weiteres Beispiel für eine negative Verzerrung ist der „Sunk-cost-Fallacy“, bei dem man sich entscheidet, in einer bestimmten Position oder Karriere zu bleiben, obwohl man weiß, dass sie einen persönlich, beruflich oder finanziell nicht voranbringt, weil man sich für diesen Abschluss an der Universität verpflichtet hat – mit anderen Worten, man hat dafür bereits „bezahlt“, also könnte man genauso gut bekommen, wofür man „bezahlt“ hat.
Ein weiteres wichtiges Konzept im Zusammenhang mit Verhaltensfinanzierung sind erlernte Verhaltensweisen. Hier kommt Ihre „Geldgeschichte“ ins Spiel. Im Grunde werden die Erfahrungen aus unserer Kindheit bis zu unserem Erwachsenenleben zur Grundlage dafür, wie wir unsere Finanzen und die finanzielle Welt um uns herum verstehen. Dies kann durch Erfolge oder Misserfolge von Unternehmertum durch ein Familienmitglied einer erlernten Verhaltensweise im Zusammenhang mit Geschäften ausgesetzt sein. Oder man weiß, dass in dem Haushalt, in dem man aufgewachsen ist, die Familie auch X in Bezug auf Finanzen gemacht hat – darüber geredet hat oder nicht geredet hat – und als Ergebnis ist dies eine erlernte Verhaltensweise, die Sie jetzt in Ihren eigenen Haushalt mitnehmen. Diese Verhaltensweisen sind nicht in Stein gemeißelt, aber sie beeinflussen, wie Sie finanzielle Entscheidungen treffen, einschließlich Investitionen und Sparen.
Wie wir Entscheidungen treffen, wird von unseren kognitiven Verzerrungen und erlernten Verhaltensweisen beeinflusst, sicher, aber was ist, wenn unser Gehirn auf Widerstand oder Druck trifft, eine Entscheidung zu treffen? Entscheidungsmüdigkeit kann als der Verlust der Fähigkeit definiert werden, eine Entscheidung zu treffen, die mit Ihren Werten und Bedürfnissen übereinstimmt. Sie tritt auf, weil wir im Laufe des Tages mit vielen Entscheidungen konfrontiert werden. Wenn es also an der Zeit ist, ja oder nein zu etwas zu sagen, das möglicherweise Ihren Ausgabenplan oder Ihre langfristigen Finanzielle Ziele gefährden könnte, müssen wir uns bewusst sein, dass Entscheidungsmüdigkeit möglicherweise im Spiel ist. Eine Möglichkeit, dies zu vermeiden, besteht darin, sich selbst eine Regel zu setzen, wenn eine Geldentscheidung ansteht, die ein großes Problem sein könnte – zum Beispiel jede Transaktion über 100 $ muss mindestens sieben Tage lang aufgeschrieben werden, bevor Sie sich zum Kauf entschließen. Dies kann Sie vor impulsiven Entscheidungen bewahren.
Diese Konzepte kratzen nur an der Oberfläche. Wenn Sie mehr darüber erfahren möchten, wie Emotionen und Psychologie mit Finanzen zusammenhängen, hier sind einige Bücher, die sich auf dieses Thema konzentrieren:
- The Mindful Millionaire: Overcome Scarcity, Experience True Prosperity and Create the Life you Really Want von Leisa Peterson
- Happy Money: The Science of Smarter Spending von Elizabeth Dunn und Michael Norton
- Money is Emotional: Prevent Your Heart From Hijacking Your Wallet von Christine Luken
Wie sich Verhalten in unsere täglichen Finanztransaktionen übersetzt
Wir erkennen also an, dass einige der obigen Punkte zutreffen, und es gibt eine gute Chance, dass Sie genau wissen, welche Arten von Verzerrungen und erlernten Verhaltensweisen Sie haben. Versuchen wir nun zu visualisieren, wie einiges davon in Ihren alltäglichen Aktivitäten aussehen könnte.
Sie sind im Supermarkt, gehen durch die automatischen Türen und nehmen all die Schilder, Farben und Angebote wahr, die um Ihre Aufmerksamkeit buhlen. Sie haben keine Einkaufsliste, weil Sie nur ein paar Dinge für die nächsten Mahlzeiten und Schulbrote kaufen möchten. Ihren größeren Einkauf werden Sie am Wochenende machen, und Sie fühlen sich sicher, weil Sie wissen, was Sie brauchen. Marketingexperten nutzen Psychologie für die Platzierung von Produkten und Anzeigen, um Sie abzulenken und Sie vergessen zu lassen, warum Sie überhaupt in den Laden gekommen sind. Einkaufen gehen ist schon schwer genug mit einer Liste und allein; stellen Sie sich vor, wie es ohne Liste und mit Kindern im Schlepptau ist. Marketingfachleute werden für Sie entscheiden, was in Ihren Einkaufskorb kommt. Nun kehren wir zu den Konzepten zurück, die wir oben kurz besprochen haben: Sie kaufen jetzt impulsiv ein. Jeder Artikel, den Sie sich ansehen und für eine kommende Mahlzeit in Ihrem Haushalt kaufen möchten, belastet die Entscheidungsfähigkeit Ihres Gehirns. Entscheidungsmüdigkeit setzt ein und lässt Sie mit wenig bis gar keiner Willenskraft zurück. Sie sind nun anfällig für finanzielle Entscheidungen, die letztendlich Ihre persönlichen Finanzen schädigen.
Das soll niemanden beschämen – ich bin selbst genauso schuldig wie jeder andere auch – aber das Ziel ist, das Bewusstsein für alltägliche Interaktionen mit unseren Finanzen zu schärfen, die unsere langfristigen Ziele beeinflussen können.
Ich bin auch nicht hier, um Ihnen zu sagen, dass Sie nichts kaufen können, das Ihnen im Supermarkt ins Auge gefallen ist und nicht auf Ihrer Einkaufsliste stand. Ich habe in meinem vorherigen Blogbeitrag über Zielplanung und die Abstimmung mit Ihrem Partner gesprochen. Ihre Ausgaben sollten die Ziele und Pläne widerspiegeln, die Sie gemeinsam oder für sich selbst gesetzt haben. Wenn das bedeutet, dass Sie es sich zur Priorität gemacht haben, sich selbst bestimmte Dinge zu gönnen, weil sie Ihnen wichtig sind, dann ist das in Ordnung. Das Wichtigste ist, dass Ihre Ausgaben Ihren Zielen entsprechen und Sie Schutzmaßnahmen gegen Dinge einrichten, die Ihre Pläne sabotieren können.
Der Schlüssel zum Vorankommen: Bewusstsein
Wir alle haben Verhaltensmuster bei unseren persönlichen Finanzen, aber wir werden nicht in der Lage sein, Veränderungen umzusetzen, wenn wir nicht erkennen können, was wir am meisten tun.
Es ist von entscheidender Bedeutung zu wissen, wie Sie Gedanken zu Finanzen und Entscheidungsfindung wahrnehmen, um den ersten Schritt zur Veränderung zu machen. Sie werden selbstbewusster, auch wenn Sie jahrelange Gewohnheiten noch nicht umkehren können, und Bewusstsein ist der erste Schritt.
Routinen, die wir aus der Sunna des Propheten Muhammad übernehmen können
Gute finanzielle Gewohnheiten entspringen guten Gewohnheiten im Allgemeinen. Von wem können wir uns bessere Ratschläge holen als von unserem geliebten Propheten Muhammad (Frieden sei mit ihm)?
Ein ausgezeichneter Artikel von Mohamed Faris von The Productive Muslim beschreibt Die tägliche Routine des einflussreichsten Mannes der Geschichte, Prophet Muhammad (Frieden sei mit ihm), in dem er schreibt: „Er beginnt seinen Tag mit Dankbarkeit und erkennt an, was für ein Geschenk es ist, noch einen Tag am Leben zu sein, und erinnert sich selbst (und uns daran), dass es ein Leben nach dem Tod gibt, was ihm Antrieb und Ziel gibt, um die beste Version seiner selbst an diesem Tag zu sein."
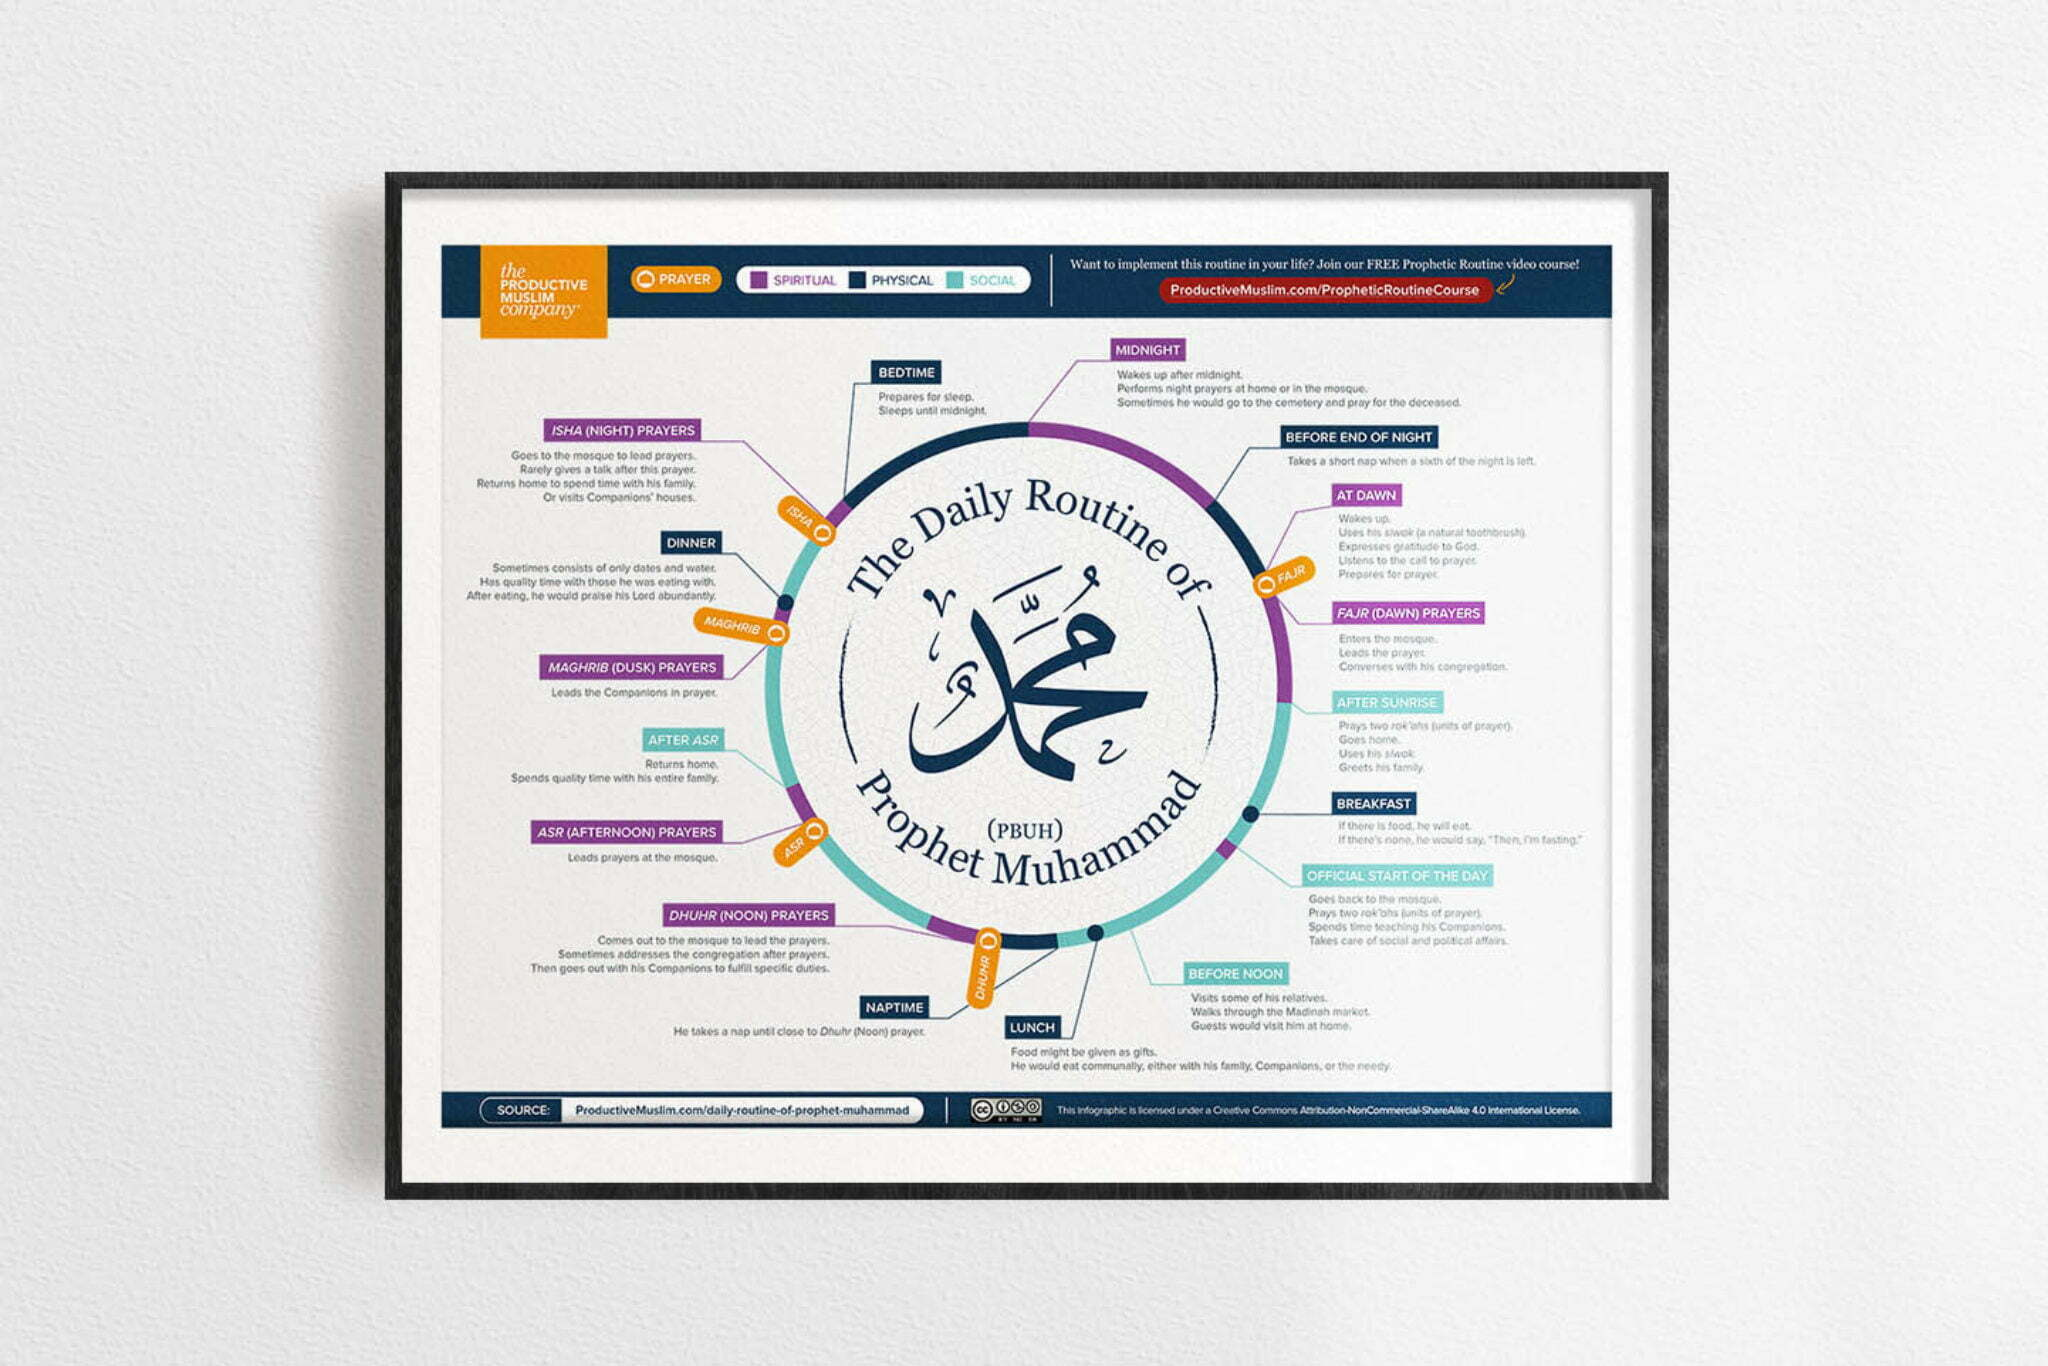
Hier sind einige einfache, aber bedeutungsvolle Dinge, die wir tun können, um unserem Propheten (Frieden sei mit ihm) nachzueifern und gute Gewohnheiten aufzubauen.
- Er wachte früh auf
- Er war aufmerksam und präsent in den ersten Momenten nach dem Aufwachen.
- Er war präsent bei jedem Schritt, den er tat, und verlieh seinen alltäglichen Aktivitäten Zweck.
- Er stellte Allah (erhaben sei Er) an den Anfang seiner Morgenroutine und stellte sicher, dass das Gebet Vorrang hatte.
- Er pflegte bedeutungsvolle Beziehungen.
- Er war ausgeglichen.
- Er hatte festgelegte "Arbeitszeiten" und schuf damit Grenzen.
- Er widmete Zeit seiner Familie und war engagiert in der Pflege dieser Beziehungen.
- Er schlief früh und stand auf zum Nachtgebet auf, um seinen Schöpfer allein anzubeten.
Wenn wir uns die Zeit nehmen, gute Gewohnheiten zu entwickeln und persönliche Entwicklung anhand von Beispielen aus der Sunnah zu verfolgen, werden wir positive Auswirkungen in jedem Aspekt unseres Lebens sehen – einfach durch den zusätzlichen Barakah (Segen).
4 Schritte zur Veränderung unserer finanziellen Entscheidungsfindung
Bisher haben wir uns mit Psychologie befasst und wie diese eine Rolle in unseren täglichen finanziellen Entscheidungen spielen kann, warum Bewusstsein der Schlüssel zur Bekämpfung negativer kognitiver Verzerrungen ist, und wie wir Beispiele aus dem Leben unseres Propheten (Friede sei auf ihm) nutzen können, um gute Gewohnheiten zu entwickeln. Aber wie können wir das in die Praxis umsetzen?
Hier ist ein Schritt-für-Schritt-Leitfaden zur Bekämpfung dieser negativen Verhaltensweisen bei persönlichen Finanzen.
- Identifizieren Sie das Verhalten (z. B. erwägen, eine Ware zu kaufen, weil Ihre Freunde/Familie/Gemeinde sie alle haben, und erkennen, dass dieser Kauf nicht mit Ihren Zielen übereinstimmt)
- Setzen Sie Ihre Absicht. Sie haben das Gedankenmuster erkannt, das sich entwickelt hat, und Sie ändern nun Ihre Denkweise und richten Ihre Absicht weg von diesem Kauf oder überdenken, ob dieser Kauf mit Ihren Zielen übereinstimmen könnte.
- Nehmen Sie kleine, konkrete Schritte in Richtung des erwarteten Ergebnisses. Kaufen Sie es nicht, sondern setzen Sie es stattdessen auf eine Wunschliste oder erstellen Sie einen zusätzlichen Posten in Ihrem Budget, um diesen Kauf zu ermöglichen, und sparen Sie dafür innerhalb eines bestimmten Zeitraums.
- Vertrauen Sie auf Allah (Möge Er erhaben sein) und seinen Plan. Was geschieht, war bestimmt und ist letztendlich möglicherweise nicht das, was wir wollten, aber das, was das Beste für uns ist.
Von alltäglichen Interaktionen bis zu Ihrer langfristigen Anlagestrategie – wenn Sie Ihre Verhaltenstendenzen kennen, können Sie sich einen Vorteil verschaffen und impulsive sowie unlogische Entscheidungen vermeiden, die letztendlich Ihren persönlichen Finanzen schaden könnten. Wenn Sie Ihre Absicht setzen, eine angemessene Zeit verstreichen lassen und Ihren Vertrauen in Allahs Plan setzen, werden wir alle letztendlich in diesem Leben und im Jenseits erfolgreich sein.

Zoya: halal Aktien, ETFs, Fonds
Zoya macht halal investieren einfach, indem es Ihnen hilft, ein Shariah-konformes Anlageportfolio mit Sicherheit und Klarheit aufzubauen und zu überwachen.