Ce que la finance comportementale peut nous enseigner pour prendre de meilleures décisions financières
Nous savons que les émotions jouent un rôle dans nos décisions financières. Même si nous aimerions croire que les finances personnelles sont aussi simples que « dépenser moins que ce que vous gagnez et économiser le reste », il y a une grande part de nuance à cela, et cela varie d'une personne à l'autre en fonction de leurs tendances comportementales.
La psychologie étudie l'esprit humain et ses fonctions, notamment les tendances comportementales. La combinaison de la finance et de la psychologie est un créneau émergent dans le secteur des services financiers, et on l'appelle couramment finance comportementale. Les conseillers financiers peuvent incorporer des éléments de psychologie et de finance dans leur analyse des risques pour leurs clients et utiliser des outils de filtrage pour mieux servir leurs besoins financiers. D'autres intègrent un conseil financier pour aider les individus dans leurs habitudes financières, menant à de meilleures habitudes et vies financières.
Approfondissons ce que la finance comportementale signifie pour l'investisseur musulman.
Qu'est-ce que la finance comportementale et pourquoi est-ce important ?
Selon un article publié par Business Insider, « La finance comportementale est un domaine d'étude qui tente d'identifier et d'expliquer les biais qui amènent les gens à prendre des décisions d'investissement irrationnelles ou à se comporter de manière financièrement nuisible. » Historiquement, ces concepts ont été utilisés pour expliquer les décisions des investisseurs au niveau macroéconomique. Cependant, nos biais affectent aussi nos actions quotidiennes et nos finances personnelles.
Nous sommes influencés par une quantité excessive d'informations provenant des réseaux sociaux, des médias, de nos pairs, et la liste s'allonge. Ne pas être capable de traiter les informations adéquatement ou ne pas être conscient de la façon dont cela nous affectera peut nous amener à être réactifs plutôt que proactifs, causant ainsi du tort à nos finances personnelles, c'est-à-dire en étant notre pire ennemi. Comprendre nos biais et nos tendances nous permettra de prendre un moment, de faire une pause et de prendre des décisions financières significatives qui nous prépareront à la réussite, inchallah.
Comportements appris et biais
Nos biais envers les situations peuvent nous nuire ou nous aider. Les biais cognitifs négatifs envers nos finances personnelles peuvent nous être nuisibles. Ils peuvent être la raison pour laquelle nous nous sentons « bloqués » ou ne parvenons jamais à progresser.
Un biais négatif est la façon dont notre cerveau réagit plus fortement aux interactions ou situations négatives comme mesure de protection. C'est comment notre cerveau nous protège et s'assure que nous réagissons plus fortement pour vous protéger de cette décision à l'avenir. Ce qui peut nous nuire est les avantages potentiels que nous pourrions perdre en réagissant à un résultat antérieur. Ce type de comportement se produit généralement chez les personnes qui pourraient être plus averses au risque.
Explorons quelques exemples de biais négatifs que nous pourrions rencontrer en prenant des décisions financières. Nous introduisons le terme « biais du statu quo », qui explique la sensation de résistance au changement tout en sachant que rester dans votre position actuelle au travail est « plus facile » que de recommencer à zéro, vous limitant ainsi dans votre potentiel de gain. Un autre exemple lié à un biais négatif est l'« erreur du coût irrécupérable » dans laquelle vous décidez de rester dans un rôle ou une carrière spécifique en sachant que cela ne vous fait pas avancer personnellement, professionnellement ou financièrement, parce que vous vous êtes engagé dans ce diplôme quand vous êtes allé à l'université, c'est-à-dire que vous avez déjà « payé » pour cela, vous pourriez aussi bien obtenir ce pour quoi vous avez « payé ».
Un autre concept important en ce qui concerne la finance comportementale comprend les comportements appris. C'est ici que votre « histoire avec l'argent » entre en jeu. Essentiellement, les expériences tout au long de notre enfance jusqu'à nos vies d'adultes deviennent les fondations de la façon dont nous comprenons nos finances et le monde financier qui nous entoure. Cela peut être exposé soit au succès soit aux échecs de l'entrepreneuriat par un membre de la famille développant un comportement appris autour des entreprises. Ou savoir que, en tant que ménage en grandissant, votre famille a aussi fait X en ce qui concerne les finances, en en parlant ou non, et en résultat, c'est un comportement appris que vous portez maintenant dans votre foyer. Ces comportements ne sont pas figés, mais ils influencent la façon dont vous abordez les décisions financières, y compris l'investissement et l'épargne.
La façon dont nous prenons des décisions est influencée par nos biais cognitifs et nos comportements appris, certes, mais qu'en est-il quand notre cerveau est confronté à une résistance ou à une pression pour prendre une décision ? La fatigue décisionnelle peut être définie comme la perte de la capacité à prendre une décision qui s'aligne avec vos valeurs et vos besoins. Elle se produit parce que nous sommes confrontés à de nombreux choix qui impliquent de prendre des décisions tout au long de la journée. Donc, quand il s'agit de dire oui ou non à quelque chose qui pourrait ou non dérailler votre plan de dépenses ou vos objectifs financiers à long terme, nous devons être conscients du fait que la fatigue décisionnelle peut survenir. Un moyen d'éviter cela peut être de vous donner une règle chaque fois qu'une décision d'argent se présente et pourrait être importante, c'est-à-dire que toute transaction de plus de 100 $ devra être notée pendant au moins sept jours avant de décider d'acheter. Cela peut vous protéger contre les décisions impulsives.
Ces concepts ne font qu'effleurer la surface. Si vous souhaitez en savoir plus sur la façon dont les émotions et la psychologie se rapportent aux finances, voici quelques livres qui se concentrent sur ce sujet :
- The Mindful Millionaire: Overcome Scarcity, Experience True Prosperity and Create the Life you Really Want de Leisa Peterson
- Happy Money: The Science of Smarter Spending d'Elizabeth Dunn et Michael Norton
- Money is Emotional: Prevent Your Heart From Hijacking Your Wallet de Christine Luken
Comment le comportement se traduit dans nos transactions financières quotidiennes
Ainsi, nous reconnaissons que certains des éléments ci-dessus s'appliquent, et il y a de bonnes chances que vous puissiez identifier exactement quel type de biais et de comportements appris vous possédez. Essayons maintenant d'imaginer comment certains d'entre eux pourraient se manifester dans vos activités quotidiennes.
Vous êtes à l'épicerie, vous franchissez les portes automatiques et commencez à regarder tous les panneaux, les couleurs et les articles en solde qui demandent votre attention. Vous n'avez pas de liste parce que vous venez chercher quelques choses pour les prochains repas et les déjeuners des enfants. Vous ferez votre plus gros courses cette fin de semaine, mais vous vous sentez confiants parce que vous avez une bonne maîtrise de ce dont vous avez besoin. Les experts en marketing utilisent la psychologie pour le placement de produits et de publicités pour vous distraire, vous faire oublier pourquoi vous êtes venu au magasin en premier lieu. Faire les courses est déjà difficile avec une liste et seul ; imaginez ce que c'est sans liste et avec des enfants en remorque. Les gourous du marketing choisiront ce qu'il faut mettre dans votre panier pour vous. Maintenant, revisitez ces concepts que nous avons brièvement discutés ci-dessus ; vous faites maintenant les courses de façon impulsive. Chaque article que vous regardez et que vous envisagez d'acheter pour un repas à venir dans votre ménage est un autre coup à la capacité de votre cerveau à choisir. La fatigue décisionnelle s'installe, vous laissant avec peu ou pas de volonté. Vous êtes maintenant vulnérable en prenant des décisions financières qui finissent par nuire à vos finances personnelles.
Ceci n'est en aucun cas destiné à faire la honte à quiconque, je suis coupable de cela tout autant que n'importe qui d'autre, mais l'objectif est de sensibiliser les interactions quotidiennes avec nos finances qui peuvent affecter nos objectifs à long terme.
Je ne suis pas non plus ici pour vous dire que vous ne pouvez pas avoir quelque chose qui a attiré votre attention à l'épicerie et qui n'était pas sur votre liste de courses. J'ai discuté de la fixation d'objectifs et d'être sur la même page que votre partenaire dans mon article de blog précédent. Vos dépenses doivent refléter ces objectifs et ces plans que vous avez établis ensemble ou vos objectifs pour vous-même. Si cela signifie que vous avez fait de la priorité à vous offrir certains articles parce que c'est important pour vous, alors c'est d'accord. La chose la plus importante est que vos dépenses correspondent à vos objectifs, et vous établissez des protections contre les choses qui peuvent dérailler vos plans.
La clé pour progresser : la sensibilisation
Nous avons tous des tendances comportementales en ce qui concerne nos finances personnelles, mais nous ne serons pas en mesure de produire du changement si nous ne pouvons pas identifier ce que nous faisons le plus.
Savoir comment vous percevez les pensées entourant les finances et la prise de décision sera vital pour franchir cette première étape du changement. Vous deviendrez plus confiant même si vous n'êtes pas en mesure d'inverser des années de conditionnement pour le moment, et la sensibilisation est la première étape.
Routines que nous pouvons tirer de la sunna du Prophète Muhammad
Les bonnes habitudes financières découlent de bonnes habitudes en général. Qui mieux que notre bien-aimé Prophète Muhammad (paix et bénédictions sur lui) pour prendre des notes ?
Un excellent article écrit par Mohamed Faris de The Productive Muslim expose La Routine Quotidienne de l'Homme le Plus Influent de l'Histoire, le Prophète Muhammad (paix et bénédictions sur lui), dans lequel il décrit, « Il commence sa journée avec la gratitude, reconnaissant quel cadeau c'est d'être vivant pour un autre jour et se rappelant (et nous rappelant) qu'il y a la vie après la mort qui lui donne l'impulsion et le but de vivre la meilleure version de lui-même ce jour-là. »
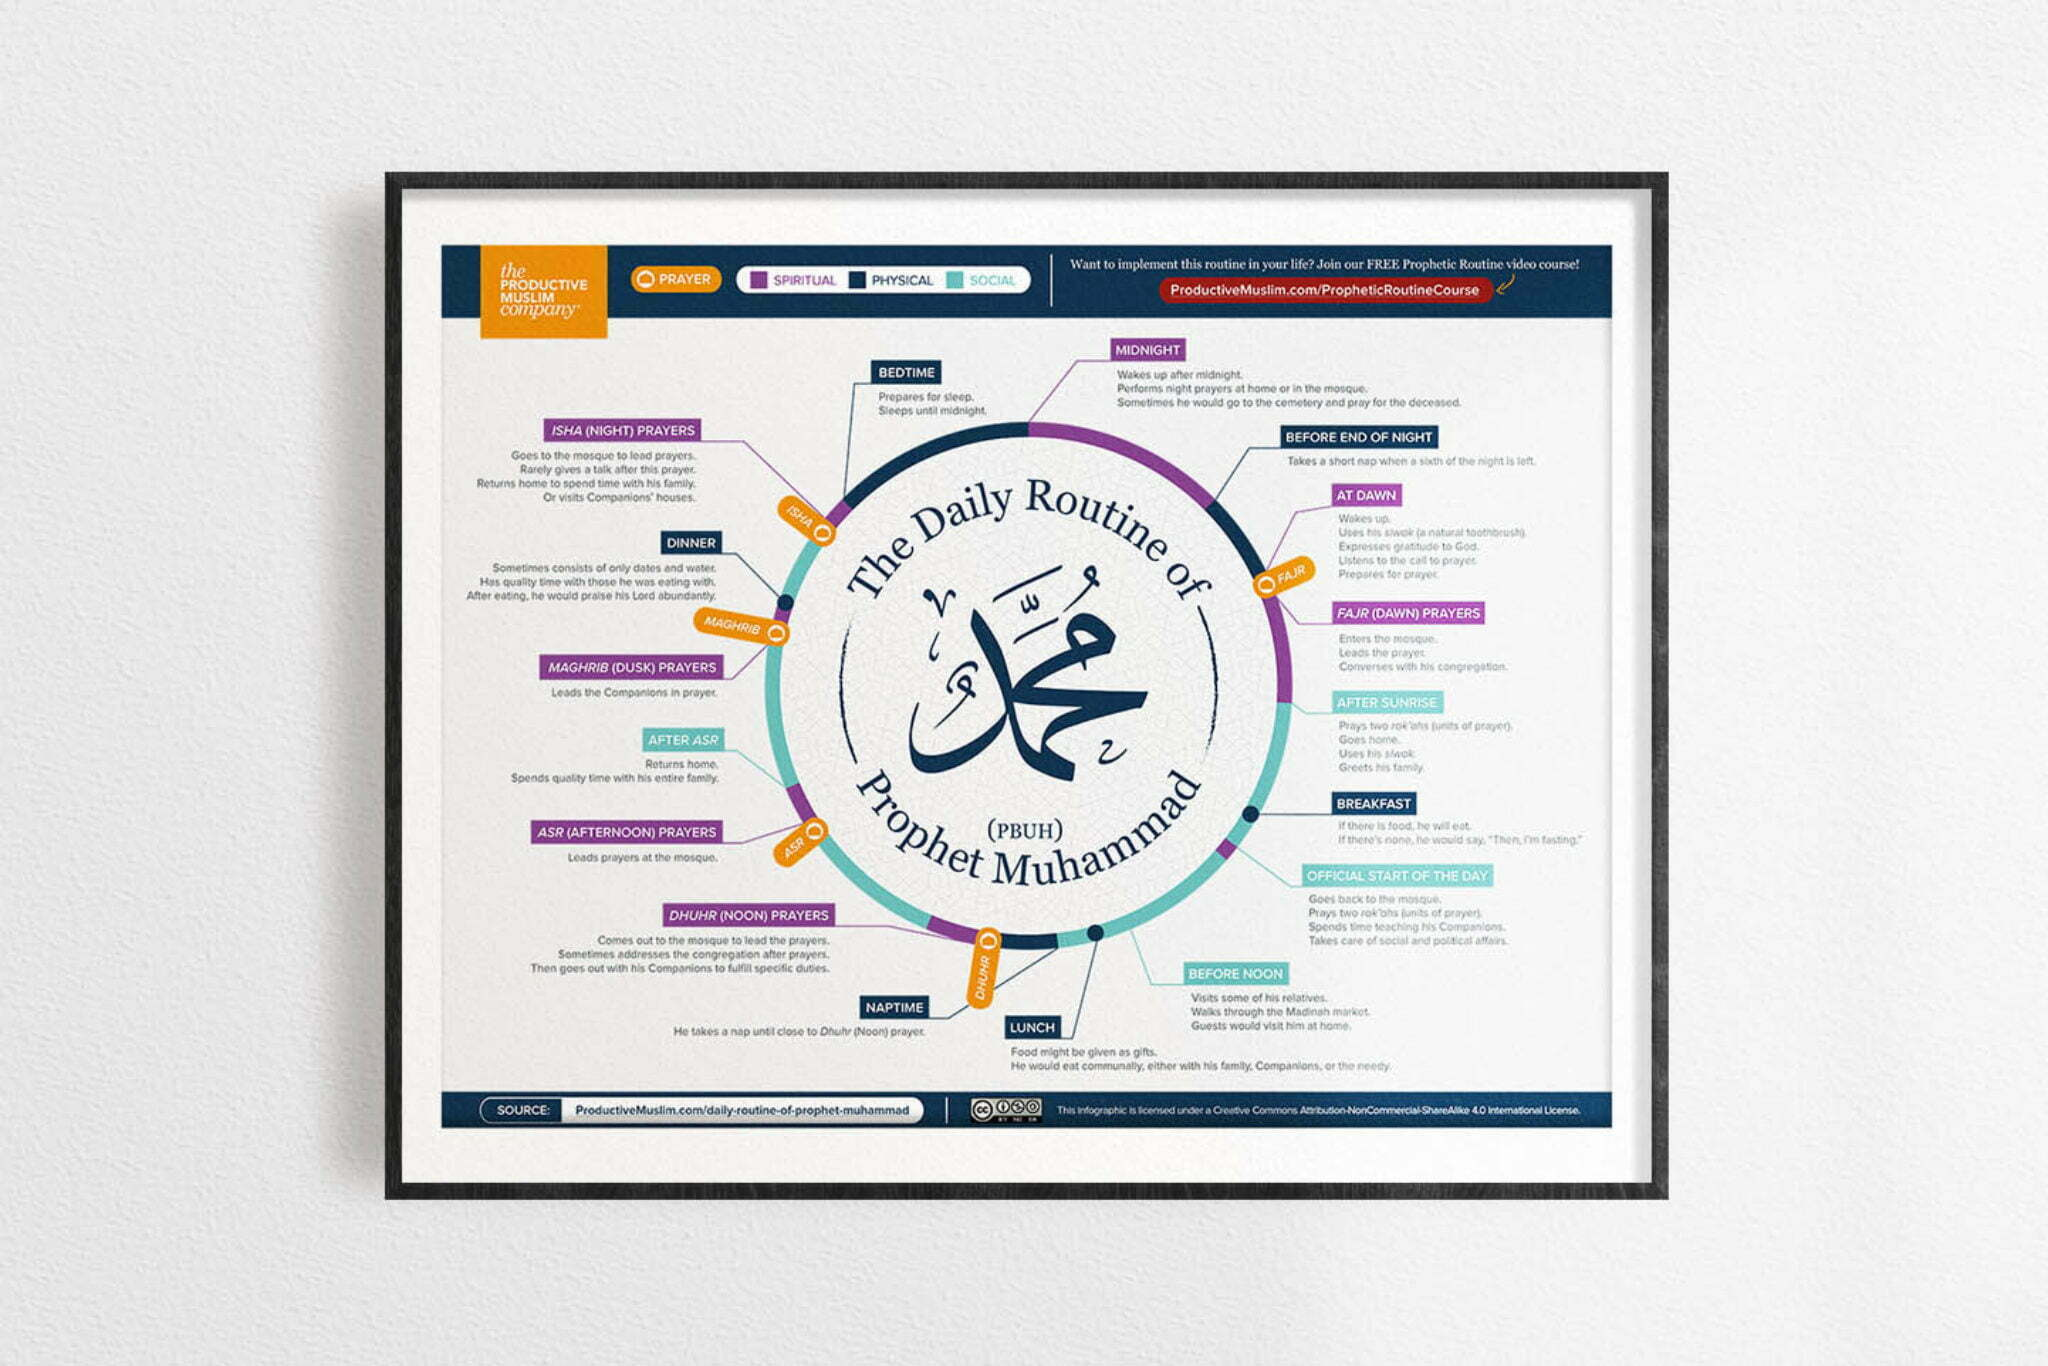
Voici quelques choses simples mais significatives que nous pouvons faire pour émule notre Prophète (paix et bénédictions sur lui) et créer de bonnes habitudes.
- Il s'est réveillé tôt
- Il était attentif et présent dans les premiers moments du réveil.
- Il était présent à chaque pas qu'il faisait, donnant un but à ses activités quotidiennes.
- Il a mis Allah (SWT) en premier dans sa routine matinale, en s'assurant que la prière était prioritaire.
- Il s'est engagé dans des relations significatives.
- Il était facile à vivre.
- Il avait des heures de « travail » dédiées, établissant des frontières.
- Il a consacré du temps à sa famille et s'est engagé à cultiver ces relations.
- Il dormait tôt et se levait pour les prières nocturnes pour adorer Son créateur uniquement.
Lorsque nous prenons le temps de développer de bonnes habitudes et de nous engager dans un développement personnel en nous inspirant d'exemples de la Sunnah, nous commencerons à voir des impacts positifs dans tous les aspects de nos vies, simplement grâce à la baraka (bénédictions) supplémentaire.
4 étapes pour changer notre façon de prendre des décisions financières
Jusqu'à présent, nous avons abordé la psychologie et son rôle dans nos décisions financières quotidiennes, l'importance de la prise de conscience pour inverser les biais cognitifs négatifs, et comment nous pouvons nous inspirer de la vie de notre Prophète (que la paix soit sur lui) pour développer de bonnes habitudes. Mais comment pouvons-nous passer à l'action ?
Voici un guide étape par étape pour inverser ces comportements négatifs en matière de finances personnelles.
- Identifiez le comportement (par exemple, envisager d'acheter un bien parce que vos amis, votre famille ou votre communauté l'ont tous et reconnaître que cet achat ne s'aligne pas avec vos objectifs)
- Définissez votre intention. Vous avez reconnu le schéma de pensée qui s'est développé, et vous changez maintenant votre mentalité en orientant votre intention loin de cet achat ou en réévaluant si cet achat pourrait s'aligner avec vos objectifs.
- Prenez de petites mesures concrètes vers le résultat attendu. Ne pas l'acheter, mais plutôt l'ajouter à une liste de souhaits ou ajouter une ligne supplémentaire à votre budget pour permettre cet achat et économiser progressivement dans un délai déterminé.
- Faites confiance à Allah (SWT) et à Son plan. Ce qui s'est produit devait se produire et, en fin de compte, ce n'est peut-être pas ce que nous voulions, mais ce qui est mieux pour nous.
De vos interactions quotidiennes à votre stratégie d'investissement à long terme, connaître vos tendances comportementales peut vous donner un avantage et vous prémunir contre les décisions impulsives et illogiques qui pourraient ultimement être préjudiciables à vos finances personnelles. Définir votre intention, laisser passer un délai approprié et faire confiance au plan d'Allah vous rendront tous finalement prospères en cette vie et dans l'au-delà.

Zoya : Actions halal, ETFs, Fonds communs de placement
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.