401(k) Planım Helal mi?
Okuyucuya not: Bu makalede, kolaylık olması açısından “401(k)” terimini kullanacağım. İşvereniniz size bir 403(b) veya 457 planı sunuyorsa bu makale sizin için de geçerlidir. Bu hesap türlerinin hüküm ve koşulları oldukça benzerdir.
Müslümanların “Ah, evet – 401(k) planıma katkıda bulunmuyorum. Helal olup olmadığını bilmiyorum, bu yüzden bulunmamayı tercih ediyorum” gibi şeyler söylediğini kaç kez duyduğumu hatırlamıyorum bile.
Bir finansal koç olarak, bu ifadeyi duyduğumda içim sızlıyor çünkü işvereninizin 401(k) planına katkıda bulunmanın, başka hiçbir şekilde erişemeyeceğiniz pek çok harika avantajı var.
Diğer taraftan, Müslümanların bana şirketlerinin 401(k) planına yatırım yaptıklarını ancak yatırımların helal olup olmadığını takip etmediklerini söylediklerini de duyuyorum. Her iki tutum da aşırıdır ve inancımızın güzelliği olan orta yolda buluşulmalıdır.
Gerçekten bir 401(k) planına ihtiyacım var mı?
Kısaca - evet. Bir 401(k) planına ihtiyacınız var çünkü emeklilik döneminde sadece Sosyal Güvenliğe güvenemezsiniz. Bunun nedenine dair derinlemesine bir makale yazmıştım, ancak özetle, Sosyal Güvenlik yeterli olmadığı için emeklilik için yatırım yapmanız gerekiyor. Gelirinizin olmayacağı emeklilik dönemindeki giderlerinizi karşılamak için büyük bir birikime (1 milyon dolar ve üzeri gibi düşünün) ihtiyacınız olacak.
Dahası, ABD'deki işverenler sizi sundukları emeklilik planlarına katkıda bulunmaya zorlamaz; her şey gönüllülük esasına dayanır. Emeklilik için yatırım yapmak adına bilinçli bir adım atmazsanız, emeklilik zamanı geldiğinde kendinizi kaynaksız bulabilirsiniz ki bu kesinlikle içinde olmak istemeyeceğiniz bir durumdur.
Bunun ötesinde, 401(k) planları çalışanların heyecan duyması gereken iki ana avantajla gelir:
Avantaj #1: Vergi avantajları
- Geleneksel bir 401(k) planına katkıda bulunduğunuz her miktar, vergi öncesi paradır. Bu, söz konusu tutarın gelirinizden düşüldüğü ve böylece bugünkü vergiye tabi gelirinizin azaldığı anlamına gelir. Sizi daha düşük bir vergi dilimine sokabileceği için harika bir yöntemdir. Emeklilikte yıllık olarak çektiğiniz tutar üzerinden vergi ödersiniz. Örneğin, emeklilikte 401(k) hesabınızda vergi öncesi 1 milyon dolarlık bir birikiminiz varsa ve yıllık sadece 50.000 dolar çekiyorsanız, sadece bu 50.000 dolar üzerinden (ve sahip olabileceğiniz diğer gelir kaynakları üzerinden) vergilendirilirsiniz.
- Yıllar içinde hesap dahilinde yatırım alıp satmayı seçerseniz, sermaye kazancı vergisinden korunursunuz.
Avantaj #2: İşveren katkısı/kâr paylaşımı
İşvereniniz size 401(k) planınız aracılığıyla ücretsiz para sunabilir. Bu genellikle iki şekilde olabilir:
- Eşleştirme: İşvereniniz, planınıza katkıda bulunduğunuz miktarı belirli bir yüzdeye kadar eşleştirecektir (örneğin, işvereniniz katkılarınızın %3'üne kadar olan kısmını %100 oranında eşleştirecektir).
- Kâr paylaşımı: İşvereniniz, yıl sonundaki kârlarına bağlı olarak size yıl sonunda tek seferlik bir katkı sunacaktır.
Kulağa harika geliyor, değil mi? Tek sorun, 401(k) planındaki yatırım seçeneklerinin sınırlı olabilmesi ve helal bir seçenek içermeyebilmesidir. Genellikle, yatırım seçeneklerinizi kendiniz değiştirmeyi seçmediğiniz sürece, işvereninizin planı sizi genellikle faiz getiren yatırımlar (tahviller), İslami esaslara uygun olmayan şirketler veya daha kötüsü her ikisini de içeren varsayılan bir fona yönlendirecektir.
Peki, ne yapmalısınız? Gelin seçeneklerinizden bazılarını inceleyelim.
Seçenek #1: Kendi Yönettiğiniz Aracı Kurum Hesabı talep edin (İdeal çözüm)
Bazı şirketler, Kendi Yönettiğiniz Aracı Kurum Hesabı (Self-Directed Brokerage Account, SDBA) adı verilen bir seçenek sunar. Bu seçenek, kendi yatırımlarınızı seçme esnekliği sağlayarak 401(k) planınızı kişiselleştirmenize olanak tanır. Bu seçeneğin sunulup sunulmadığını öğrenmek için İK ile iletişime geçmeniz gerekecektir. Eğer sizin için mevcutsa, onlardan bunu ayarlamalarını istemeniz yeterlidir.
Maaşınızdan para kesilip bu hesaba yatırıldığında, bu parayı gerçekten yatırıma dönüştürmek için zaman ayırdığınızdan emin olun. Aksi takdirde, sadece nakit olarak orada bekleyecektir.
İşte ABD'de mevcut olan ve seçebileceğiniz İslami esaslara uygun ETF'lerin ve yatırım fonlarının bir listesi.
İslami esaslara uygun yatırım fonları
- ADJEX: Azzad Ethical Fund
- AMAGX: Amana Growth Fund
- AMANX: Amana Income Fund
- AMDWX: Amana Developing World Fund
- AMAPX: Amana Participation Fund
- IMANX: Iman Fund
- WISEX: Azzad Wise Capital Fund
- SPTAX / SPTMX: The SP Funds 2030 Target Date Fund
- SPTBX / SPTNX: The SP Funds 2040 Target Date Fund
- SPTCX / SPTOX: The SP Funds 2050 Target Date Fund
İslami esaslara uygun ETF'ler
- HLAL: Wahed FTSE USA Shariah ETF
- SPRE: SP Funds S&P Global REIT Sharia ETF
- SPSK: SP Funds Dow Jones Global Sukuk ETF
- SPUS: SP Funds S&P 500 Sharia Industry Exclusions ETF
- SPWO: SP Funds S&P World (ex-US) ETF
- SPTE: SP Funds S&P Global Technology ETF
- UMMA: Wahed Dow Jones Islamic World ETF
Seçenek #2: İzin verilmeyen varlıklara en az maruz kalan fonu belirleyin (Geçici çözüm)
Eğer kendi yönettiğiniz aracı kurum hesabı sizin için bir seçenek değilse, alternatif yol, izin verilmeyen varlık sayısı en az olan fonu seçmek ve ardından kazancınızın izin verilmeyen kısmını arındırmaktır. Bu, işvereninizin sunduğu plandan tamamen vazgeçmekten daha iyi bir seçenektir; böylece daha önce bahsedilen avantajlardan yararlanmaya devam edebilirsiniz.
401(k) planınızda sunulan varsayılan seçeneklerin çoğu hisse senedi/tahvil ETF'leri veya yatırım fonları olacaktır ve bunlar genellikle yüzlerce varlık arasından yalnızca en büyük 10 varlığı listeler. Fondaki her bir hisse senedini tek tek incelemeyi zorlaştıran durum budur.
Bu yüzden yapabileceğimiz en iyi ikinci şey, fonun yatırım yaptığı sektörlere bakmaktır. Eğer fonunuzda tahvil veya “sabit getirili” varlıklar görüyorsanız, bunları otomatik olarak izin verilmeyenler kategorisine alabilirsiniz. “Savunma” veya “finans” sektörlerini görüyorsanız, bunların da otomatik olarak izin verilmeyen sektörler olduğunu varsayabilirsiniz. “Tüketim malları” sektörü ise karışıktır, bu nedenle üçte biri veya dörtte birinin izin verilmeyen faaliyetlerden oluştuğu varsayımıyla hareket edebilirsiniz.
İzin verilmeyen sektörlere en az maruz kalan fonu belirledikten sonra, kazancınızın izin verilmeyen kısmını arındırma yoluyla temizlemeniz gerekecektir. Örneğin, fonun %20'si finans sektörüne yatırılmışsa, kârınızın %20'sini arındırmanız gerekecektir (Islamic Finance Guru, t.y.).
Bu varsayımlarla rahat değilseniz ve daha doğru bir okuma istiyorsanız, Zoya’nın Fon Tarama Aracı, 401(k) planınızdaki hangi fonun en çok İslami esaslara uygun olduğunu belirlemenize yardımcı olacak harika bir araçtır. Zoya, fonun temel varlıklarını taramak ve her bir fonun ne kadarının uyumlu, şüpheli veya uyumsuz olduğunu anlamamıza yardımcı olmak için Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI) tarafından belirlenen standartları kullanır. 401(k) planınızda bulabileceğiniz iki gerçek fon örneğine bakalım.
Örnek #1: Vanguard S&P 500 ETF (VOO)
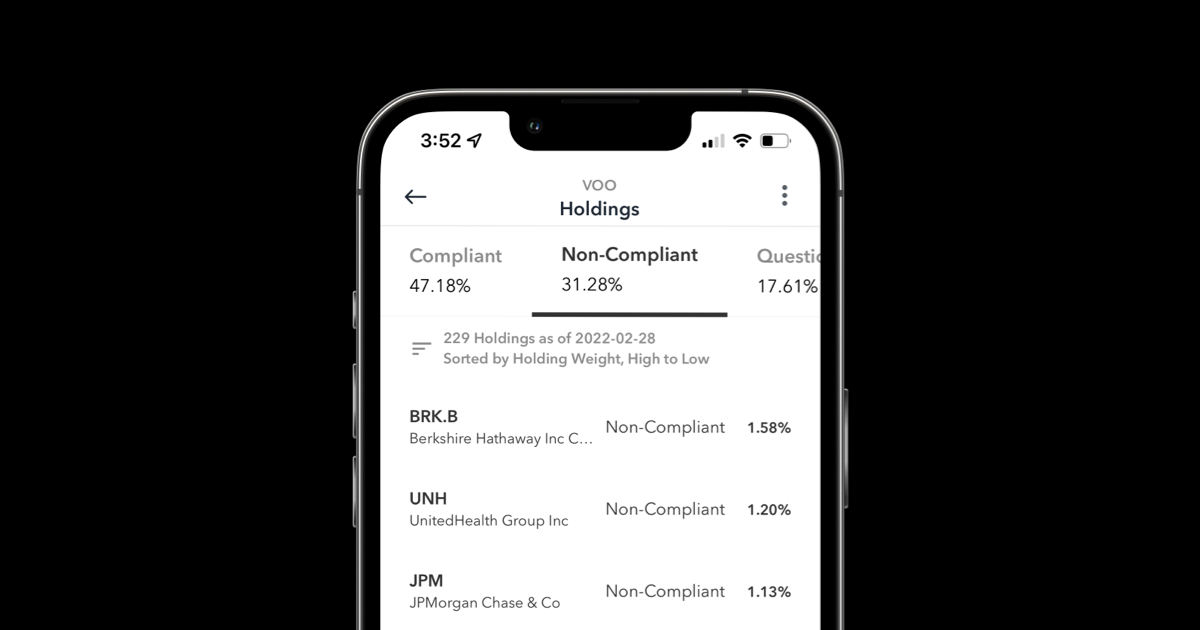
Bu Vanguard fonu, ABD'deki en büyük 500 şirketten oluşan S&P 500 endeksini takip eder. Endeksi takip eden herhangi bir ETF veya yatırım fonu, endekste bulunan şirketleri içerecektir. Zoya'ya göre, fonun yaklaşık %31'i İslami esaslara uygunluk kriterlerini karşılamayan şirketlerden oluşmaktadır.
Şimdi daha iyi bir örneğe bakalım.
Örnek #2: Vanguard S&P 500 Growth ETF (VOOG)
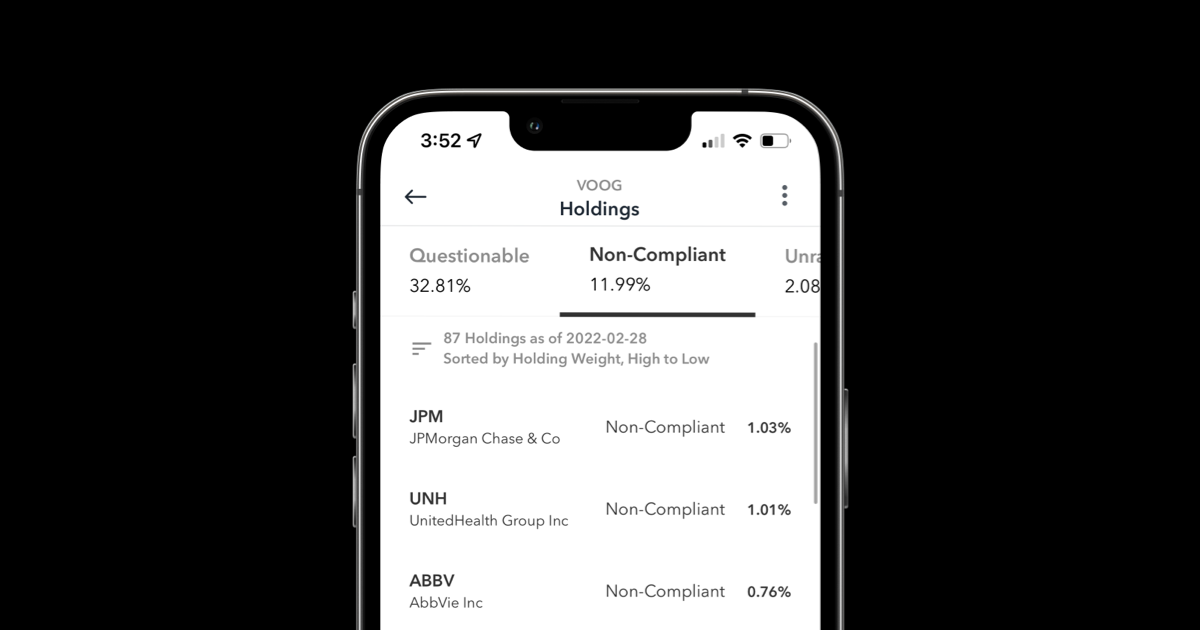
Vanguard'a ait bu fon, yalnızca S&P 500 endeksindeki büyüme özelliklerine sahip şirketlerden oluşmaktadır. Zoya'ya göre, fon varlıklarının yaklaşık %12'si uyumsuzdur, bu da onu VOO ile karşılaştırıldığında çok daha iyi bir seçenek haline getirir.
Bonus: Kendi Yönettiğiniz Aracı Kurum Hesabı (SDBA) için nasıl savunuculuk yapılır?
İzin verilmeyen varlıkların en az olduğu bir fona yatırım yapmak uygulanabilir bir seçenek olsa da, bu yalnızca geçici bir çözüm olarak görülmeli ve çok kısa sürede daha ideal bir duruma geçmeyi düşünmelisiniz.
Zoya'nın Şer'i danışmanlarından biri ve tanınmış bir İslami finans uzmanı olan Şeyh Joe Bradford, Müslümanların ahlaki açıdan şüpheli olan ve değerlerimizle örtüşmeyen şeyleri kabul etmemeleri gerektiğini sık sık belirtir. Bu durum, iş yerimizde mescit gibi ihtiyaç duyduğumuz bir şey mevcut olmadığında kesinlikle geçerlidir.
Neyse ki, iş yerlerinin bir SDBA seçeneği sunması o kadar da zor değildir. Ancak bu, biraz savunuculuk gerektirir. Siz ve iş yerinizdeki diğer Müslümanlar, işvereninizin dini bir kolaylık olarak SDBA sunması için topluca savunuculuk yapabilirsiniz. Talep etmediğiniz sürece istediğinizi alamazsınız.
Aşağıda, iş yerinizde bu seçenek için savunuculuk yapmanıza yardımcı olacak bazı pratik ipuçları bulunmaktadır. Ve evet, iş yerindeki tek Müslüman olsanız bile bunu yapabilirsiniz.
- Dua edin. Günün sonunda, bunu Allah (c.c.) rızası için yapıyorsunuz ve tevfik ancak O'ndandır. Bu süreçte O'ndan hidayet ve yardım dileyin.
- İş yerinizdeki diğer Müslümanları belirleyin ve isim, e-posta, pozisyon ve departman bilgilerini içeren bir liste oluşturun. Bu, ister Cuma namazları (iş yerinizde kılınıyorsa) ister çevrenize sorarak olsun, bu girişime dahil olmak isteyen herkesi listeye eklediğinizden emin olun. Birlikten kuvvet doğar.
- Bu girişime öncülük etmesi için birini görevlendirin (veya liderliği bizzat üstlenin) ve İK ile 401(k) plan yöneticinize bu seçeneği talep eden toplu bir e-posta gönderin. Listedeki herkesin e-postada bilgi kısmında (cc) olduğundan emin olun. Aşağıdaki örnek e-posta taslağına göz atın.
- Sürekli baskı uygulayın. Girişim lideri, yanıt vermeyen veya yavaş yanıt veren İK birimine takip e-postası göndermeli ve her 2-3 ayda bir güncelleme talep etmelidir.
Örnek SDBA Savunuculuk E-posta Taslağı
Sayın [İK Yöneticisi ve 401(k) Plan Yöneticisi],
Umarım iyisinizdir. İsmim [adınız] ve [şirket adı] bünyesinde [pozisyonunuz] olarak çalışmaktayım.
Bu e-postayı, hepsi bilgi kısmında (cc) yer alan Müslüman çalışma arkadaşlarım ve kendi adıma gönderiyorum. 401(k) planınız dahilinde bir kapsayıcılık ve dini gerekliliklere uyum biçimi olarak çalışanın kendi yönettiği 401(k) aracı kurum hesabı (Self-Directed Brokerage Account, SDBA) seçeneğini sunmanızı talep ediyoruz.
Müslümanlar olarak bağlı kaldığımız katı bir etik davranış kurallarımız bulunmaktadır. Bu sadece nasıl giyindiğimiz, ne yediğimiz ve nasıl namaz kıldığımızla ilgili değil, aynı zamanda paramızı nasıl yatırdığımızla da ilgilidir. Müslümanlar, etik yatırımın katı bir biçimi olan helal yatırım anlayışını benimserler. Helal, Arapçada izin verilen anlamına gelir ve genellikle Müslümanların işlerini nasıl yürütecekleri konusunda rehberlik eden bir kelimedir (koşer uygulamasına benzer şekilde, helal et/gıda örneğini düşünebilirsiniz). Helal yatırım, İslami değerlerle uyumlu olmayan ve topluma zarar veren endüstrilerden ve işletmelerden kaçınır. [şirket adı] 401(k) planında mevcut olan yatırım seçeneklerinin çoğu helal değildir. Bu durum, birçok Müslüman çalışanın, yan haklar paketinin bir parçası olarak yararlanma hakkına sahip oldukları [şirket adı] 401(k) planlarına katılmaktan caydırmaktadır.
Bileceğiniz üzere, SDBA seçeneği çalışanların [şirket adı] 401(k) planına katılmasına olanak tanıyacak ve kendi yatırım seçeneklerini belirleme esnekliği sağlayacaktır. Bu, [şirket adı] bünyesindeki Müslüman çalışanlar için ideal bir durum olacaktır çünkü bizim için uygun olan helal yatırım seçeneklerini seçebiliriz. [Şirketinizin çeşitlilik ve kapsayıcılık beyanı/misyonu varsa, burada ona atıfta bulunun]. [şirket adı] şirketinin [çeşitlilik ve kapsayıcılık beyanından alıntı ekleyin] taahhüdünün bir parçası olarak, SDBA seçeneğini sunmak, Müslüman çalışanlarınızın dahil edildiklerini, desteklendiklerini ve taleplerinin karşılandığını hissetmelerini sağlayacak; böylece emeklilik haklarından yararlanmak için dini inançlarından ödün vermek zorunda kalmayacaklardır.
SDBA'lar her geçen yıl giderek daha popüler hale gelmektedir. ABD'deki işverenlerin %40'ından fazlası (Pastor, 2021), Amazon, Google ve Meta (eski adıyla Facebook) gibi önde gelen iş yerleri de dahil olmak üzere bu seçeneği sunmaktadır. SDBA'lar, çalışanların değerlerine göre yatırım yapmalarına ve portföylerini diledikleri gibi yönetmelerine olanak tanıdığı için çalışanlarınıza sunmak adına iyi bir seçenektir (Carosa, 2022). SDBA seçeneğini sunmanın şirketlere genellikle çok fazla ek maliyeti olmamaktadır (Umpierrez, 2021). SDBA seçeneği hakkında daha fazla bilgi içeren birkaç makaleyi incelemeniz için ekliyoruz.
[şirket adı] şirketinin talebimizi karşılamasından memnuniyet duyarız. Mevcut durumda, inancımızla uyumlu bir şekilde katılamayacağımız için bazılarımız bize sunulan 401(k) planına katılmamayı tercih etmektedir. Emeklilik haklarımızdan rahatça yararlanabilmemiz ve tam olarak faydalanabilmemiz için talebimizin değerlendirilmesini umuyoruz.
Sizden yakında haber almayı bekliyor ve süreci takip edeceğimizi belirtmek istiyoruz.
Saygılarımızla,
[Adınız ve listedeki diğer herkesin adı]
Sonuç
Başlangıçta bazı dirençlerle karşılaşabileceğinizi unutmayın. Sadece inançlı olun ve denemeye devam edin. Bu, iş yerinizdeki tek Müslüman sizseniz özellikle geçerlidir. Günün sonunda, şirketiniz gerçekten değişmeye veya bu seçeneği sunmaya istekli değilse, daha kapsayıcı ve uyumlu bir işe geçmeyi düşünebilirsiniz. Pozisyonunuzdan ayrılsanız bile, sizden sonra gelecek Müslümanlar için tohumlar ektiğinizi ve bu tohumların inşallah daha sonra yeşerebileceğini bilerek ayrılabilirsiniz.
Yeni İslami esaslara uygun ETF'leri ve yatırım fonlarını içerecek şekilde Aralık 2024'te güncellenmiştir.
Zoya Invest bekleme listesine katılın
Helal hisse senetlerine ve ETF'lere komisyonsuz yatırım yapın.