Finansal Okuryazarlığa Sahip Çocuklar Yetiştirmek: Müslüman Ebeveynler İçin Bir Rehber
Geçtiğimiz birkaç ay, küresel ölçekte oldukça çalkantılı bir finansal döneme sahne oldu. Yükselen enflasyon oranlarından yerinde sayan maaşlara kadar, paranızla sağlıklı bir ilişki kurmayı öğrenmek artık her zamankinden daha önemli.
2008 yılındakinden oldukça farklı görünen bir resesyonla karşı karşıyayız. ABD yükselen petrol fiyatlarıyla mücadele ederken, İngiltere'de ise insanlar dudak uçuklatan konut kredisi faizleri, artan enerji faturaları ve kemer sıkma önlemlerine yakında geri dönülmesi ihtimaliyle karşı karşıya.
‘Mini bütçe’ duyurusuyla birlikte İngiltere ekonomik bir değişimin eşiğinde. Birçok kişi artan maliyetlerle boğuşurken, servet biriktirme becerisi giderek zorlaşıyor. Nesiller arası servetin sınırlı kalmasını etkileyen temel faktörlerden biri, yetersiz finansal okuryazarlık ve yönetim becerileridir.
Finansal yönetim, İngiltere'deki Kişisel, Sosyal ve Sağlık Eğitimi (PSHE) derslerinin bir parçası olarak ilk kez 2014 yılında tanıtılmış olsa da, müfredatın zorunlu bir parçası değildir. 2021 yılında, Gençler İçin Finansal Eğitim Partilerüstü Parlamento Grubu, İngiltere genelindeki mevcut finansal eğitimin ‘düzensiz’ olduğu sonucuna varmıştır.
London Institute of Banking and Finance tarafından 15-18 yaş arası 2.000 gençle yapılan bir anket, gençlerin %81'inin para konusunda endişeli olduğunu ve COVID-19 nedeniyle %67'sinin finansal açıdan daha kaygılı hale geldiğini ortaya koydu. Dahası, %70'ten fazlası (%72) okulda para ve finans hakkında daha fazla şey öğrenmek istiyor. Finansal anlayışlarını nereden edindikleri sorulduğunda, %56'sı ebeveynlerini işaret ederken, gayriresmi kendi kendine öğrenme dahil edildiğinde bu oran %81'e yükseliyor.
İngiltere'deki Müslümanların tahminen %50'sinin yoksulluk içinde yaşadığı (genel nüfusun %18'ine kıyasla) göz önüne alındığında, sağlam finansal alışkanlıkları öğrenmek ve öğretmek hiç bu kadar kritik olmamıştı.
Peki, çocuklarda finansal farkındalık oluşturmaya erken yaşlardan itibaren nasıl başlayabilirsiniz?
Zoya: Helal Hisse Senetleri, ETF'ler, Yatırım Fonları
Zoya, İslami esaslara uygun bir yatırım portföyünü güven ve netlikle oluşturmanıza ve izlemenize yardımcı olarak helal yatırımı kolaylaştırır.
Bu serinin 1. Bölümünde, üç ila sekiz yaş arasındaki çocuklarınızla nasıl konuşabileceğinizi ele alacağım.
Birincil sosyalleşme, çocuğun erken gelişiminin (0-5 yaş) temel bir parçasıdır. Çocuklar büyük olasılıkla sizin alışkanlıklarınızı, ifadelerinizi ve onlarla nasıl etkileşim kurduğunuzu kapacaklardır. Beden dili, elinizdeki hayati bir araçtır; çünkü çocukların beyinleri gelişmeye devam ederken, hareketleriniz ve açıklığınız aracılığıyla söylediklerinizi anlama eğilimindedirler.
Bu yaşta birçok çocuk şunları yapabilir:
- Farklı madeni paraları renk, boyut ve şekillerine göre ayırt edebilir.
- Oyuncak almak ile şekerleme almak gibi şeylerin farklı miktarlarda paraya mal olduğunu anlayabilir.
- Paranın kaybolmaması ve ne kadar parası olduğunu takip edebilmesi için güvende tutulması gerektiğini anlayabilir.
Süpermarkete gitmek gibi günlük aktiviteler, küçük çocuklara para hakkında bir şeyler öğretirken gerçekten kolay bir başlangıç noktasıdır. Örneğin şunları yapabilirsiniz:
- Birlikte bir alışveriş listesi hazırlayın ve hafta için X ürününden kaç tane gerektiğini sorun.
- Çocuğunuzdan fiyatları karşılaştırmasını isteyin (hangisi daha pahalı/daha ucuz?).
- Ödemeyi kasada birlikte yapın ve fişi kontrol edin.
- Çocuğunuza bir bütçesi olsaydı bunu neye harcayacağını ve nedenini sorun.
Sürükleyici deneyimler yaratmak ve açık bir diyalog kurmak, çocuklarınızın paranın değerini ve hayatınızdaki rolünü anlamalarına yardımcı olmanın anahtarıdır.
Parayı güvende tutmak
Çocuğunuz aileden veya arkadaşlardan (bayram, doğum günü vb.) maddi hediyeler alıyor olabilir. Bu, çocuğunuza parayı nasıl güvende tutacağını ve bunun nasıl bir süreç olduğunu anlaması için yardımcı olmak adına mükemmel bir fırsattır.
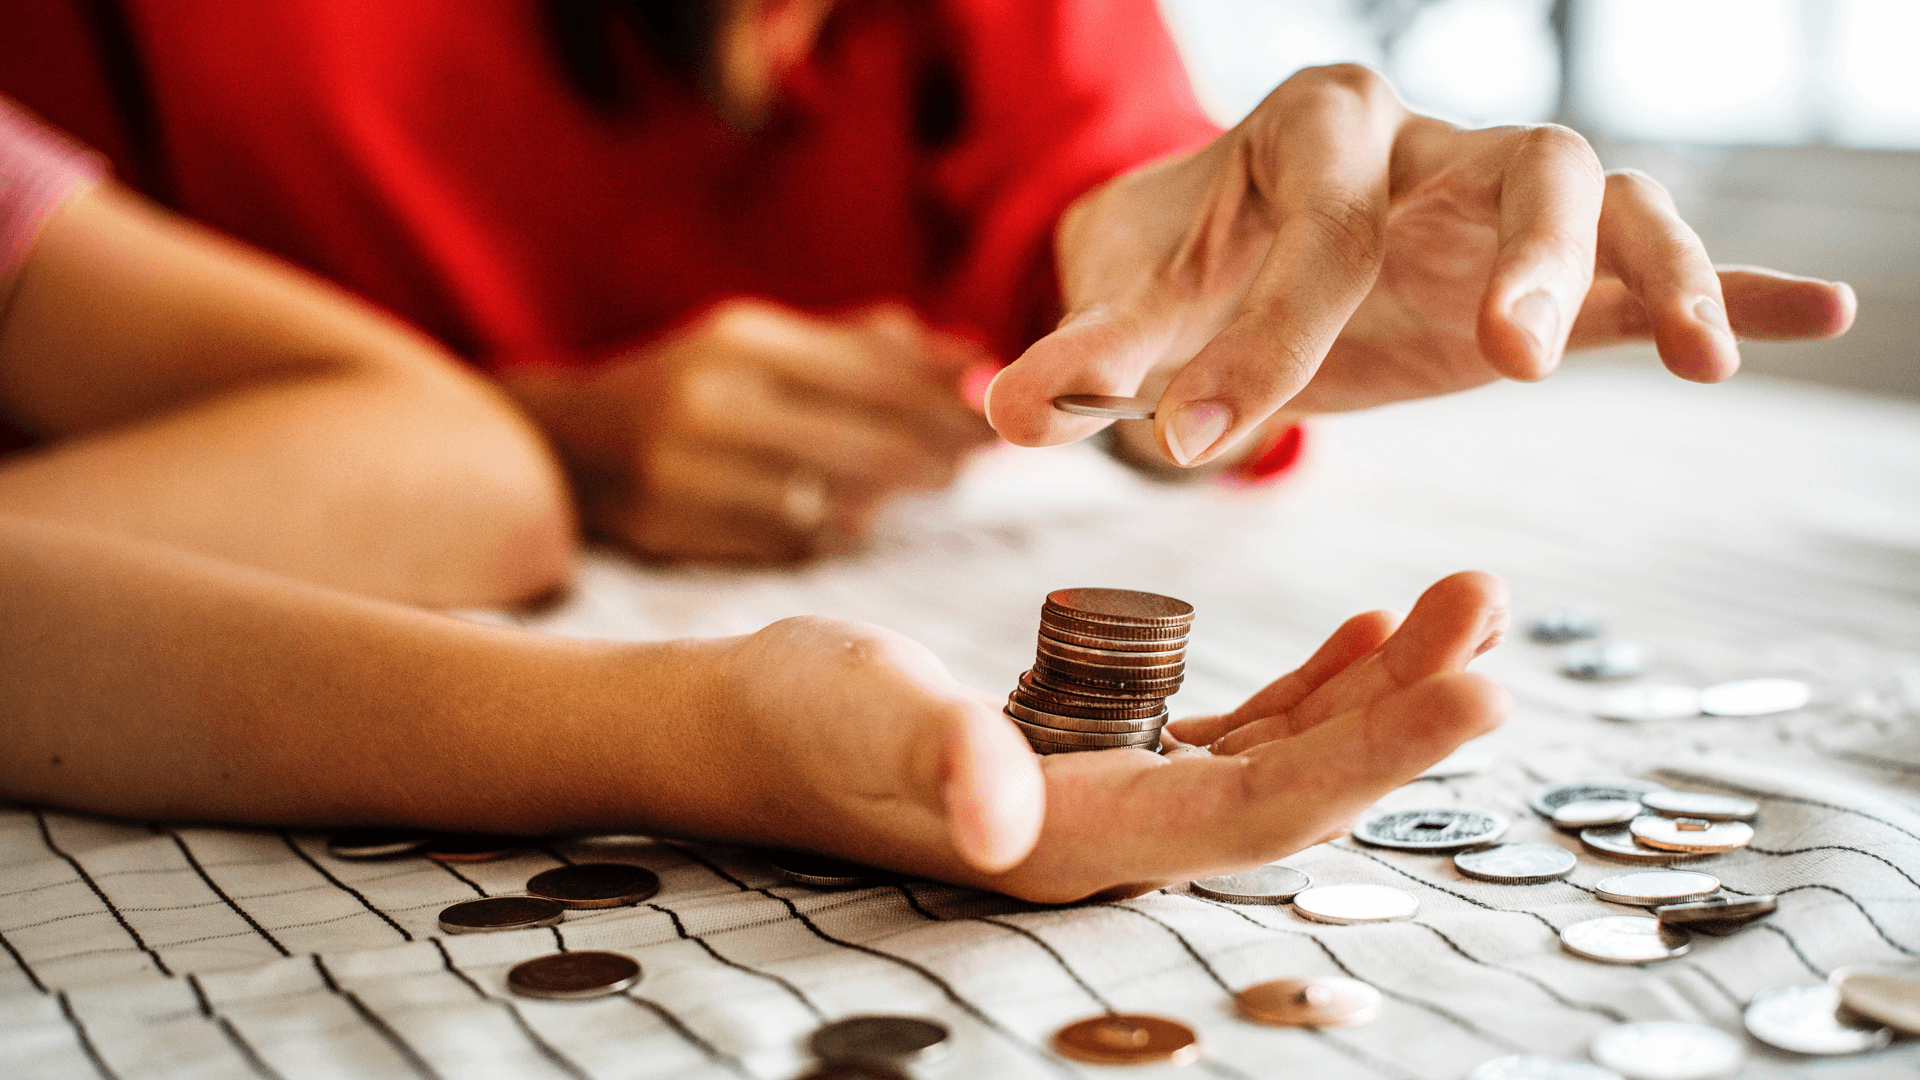
Bir kumbara edinmek çocuklar için harika bir fikirdir; çünkü paralarını fiziksel olarak görebilir ve saklayabilirler. Ayrıca onlara saymayı, biriktirmeyi ve hedef belirlemeyi öğretmek için de harika bir yoldur.
Örneğin, paralarıyla bir oyuncak almak isteyebilirler; bu yüzden finansal bir hedef oluşturmak ve buna ulaşmak için çabalamak sadece harika bir öğretim anı değil, aynı zamanda erken yaşlardan itibaren finansal dayanıklılık da inşa eder.
Çocuğunuza erken yaşlardan itibaren tasarruf ve harcama yapmanın önemini aşılamak, onları sağlıklı ve dengeli bir finansal yaklaşıma hazırlayabilir.
Çocuğunuzu tasarruf etmeye ve sadaka vermeye teşvik etmek
Öğrenmek ve servet inşa etmek hayatın ayrılmaz bir parçası olsa da, bu durum çocuğunuzun bütünsel İslami gelişimiyle de örtüşmelidir. Daha az şanslı koşullardaki insanlara yardım etmenin önemini dahil etmek, para ve servet inşası ile sağlıklı bir ilişki kurmasını sağlar.
Yaşları ilerledikçe, düzenli sadaka vermenin önemini ve bunun maddi ve manevi faydalarını açıklamak, çocuğunuzun sadece Allah ile bağ kurmasını teşvik etmekle kalmayacak, aynı zamanda paraya karşı sağlıklı bir tutum geliştirmesine de yardımcı olacaktır. Finansal durumlarını nasıl yöneteceklerini öğrenirken, başkalarına en iyi nasıl yardım edebileceklerini düşünmelerini sağlayın ve paranın nihayetinde gelip geçici olduğunu, ancak rızkımızı yazanın Allah olduğunu anlamalarına yardımcı olun.
Çocuğunuzun parasının bir kısmını neden bağışladığını anlamasına yardımcı olmak için bu anları şu yollarla değerlendirin:
- Onlara önemsedikleri konuları sormak ve bağış yapmak istedikleri hayır kurumunu seçmelerine izin vermek.
- Onlara bağışlarının etkilerini göstermek (eğer yerel bir hayır kurumuysa ziyarete gitmek veya bültenlerini okuyup etkinliklerine kaydolmak).
- Bunu, insanlara yardım etmenin neden iyi bir şey olduğuyla ve hayır kurumlarına bağış yapmanın hepimize (manevi ve diğer açılardan) nasıl fayda sağladığıyla ilişkilendirmek.
Çocuğunuzun finansal geleceğini hazırlayın
Nesiller boyu sürecek bir servet inşa etmek başlangıçta bunaltıcı görünebilir ve bir çocuğa nasıl yatırım yapılacağını öğretmek, özellikle yatırım konusunda sınırlı deneyiminiz varsa daha da göz korkutucu gelebilir. Ancak çocuklarınız henüz küçükken, yatırımın temellerini öğrenmek için bu fırsatı değerlendirebilir, böylece onların finansal özgüvenlerini artırmalarına ve yaşları ilerledikçe sorumluluk duygusu geliştirmelerine yardımcı olabilirsiniz.
Bunun da ötesinde, yatırım söz konusu olduğunda geçerli olan asırlık kural şudur: Önemli olan piyasada geçirdiğiniz süredir, piyasayı zamanlamak DEĞİL! Dolayısıyla, henüz bireysel bir hisse senedi ile ETF arasındaki farkı anlamıyor olsalar bile, kendinizi hazır hissettiğiniz anda onlar için bir yatırım hesabı oluşturmak, reşit olduklarında getirilerini maksimize etmelerini gerçekten sağlayabilir!
Birçok ülke vergi avantajlı yatırım hesapları sunmaktadır. Eğer ABD'de bulunuyorsanız, seçebileceğiniz birçok yatırım seçeneği mevcuttur. İşte dikkate alabileceğiniz harika başlangıç noktalarından birkaçı.
- Vesayet Hesabı: Çocuğunuza para hediye ederken aynı zamanda bu hesabı finansal bir eğitim aracı olarak kullanmak isterseniz, bu seçenek size uygun olabilir. Uniform Gifts to Minors Act (UGMA) veya Uniform Transfers to Minors Act (UTMA), bir yetişkin tarafından çocuğun yararına olacak şekilde oluşturulur.
- Vesayet Altındaki Bireysel Emeklilik Hesabı (Custodial IRA): Eğer bir çocuk gelir elde ediyorsa, bir IRA hesabı için uygun olabilir. Bu hesap da çocuk reşit olana kadar bir ebeveyn veya vasi tarafından yönetilir, ancak yasal olarak çocuğun yatırımıdır. Çocuk, ikamet ettiği eyalete bağlı olarak 18-21 yaş arasına ulaştığında hesaba erişim sağlayabilir.
Vesayet Altındaki bir IRA şaşırtıcı sonuçlar doğurabilir. Şunu düşünün: Çocuğunuz doğduğu andan itibaren bir Çocuk IRA hesabına günlük yaklaşık $3 katkıda bulunursanız, bu yıllık yaklaşık $1.000 eder. Çocuğunuz 19 yaşına gelene kadar her yıl bunu yapıp sonra katkı sağlamayı bırakırsanız ve yıllık %8 getiri varsayarsanız, çocuk 70 yaşına geldiğinde 2 milyon dolardan fazla paraya sahip olacaktır.
Ancak mevcut durumda, çocuğunuz ya $6.000 ya da yıl boyunca kazandığı miktar kadar yatırım yapabilir; hangisi daha düşükse o miktar geçerlidir. - 529 Eğitim Tasarruf Planı: Özellikle çocuğunuzun eğitimi için birikim yapmak istiyorsanız bu harika bir seçenektir. Anaokulundan lisansüstü eğitime kadar hemen hemen her türlü eğitim masrafını karşılamak için vergiden muaf şekilde fon çekmenize olanak tanıyan, eyalet destekli bir yatırım planıdır. 529 planları, ek eyalet veya federal vergi avantajları sunabilir.
- Coverdell Eğitim Tasarruf Hesabı (ESA): Çocuğunuzun eğitim masrafları için para biriktirmenin bir başka yolu da Coverdell ESA aracılığıyladır. Bu hesaptaki kazançlar vergiden muaf olarak büyür ve onaylanmış eğitim masrafları için kullanıldığı sürece vergiden muaf olarak çekilebilir; ancak hesaba yapılan katkılar vergiden düşülemez. Coverdell ESA'larına kimlerin katkıda bulunabileceğine dair gelir kısıtlamaları vardır ve lehtar başına yıllık $2.000 katkı sınırı bulunur; bu da 529 Tasarruf Planı'ndakinden önemli ölçüde daha düşüktür.
İngiltere de ebeveynler için bir dizi vergiden muaf yatırım seçeneği sunmaktadır. Bunlar şunları içerir:
- Çocuk Bireysel Tasarruf Hesapları (JISA): Aile ve arkadaşlar, 2022/23 vergi yılında çocuk adına hesaba £9.000'e kadar para yatırabilir ve elde edilen hiçbir gelir (örneğin temettüler) üzerinden vergi alınmaz. Çocuğunuz 18 yaşına girdiğinde, 18 yaşından itibaren vergiden muaf para çekme işlemleri yapabilecektir.
- Çocuk Bireysel Yatırım Emeklilik Hesabı (JSIPP): Bu, çocuğunuzun emeklilik için yatırım yapmasına yardımcı olmak amacıyla onun adına açabileceğiniz bir Bireysel Yatırım Emeklilik Hesabıdır. Ortalama bir insanın emeklilik sonrası dengeli bir yaşam tarzı sürdürebilmesi için 2 milyon dolarlık bir birikime ihtiyaç duyacağı düşünüldüğünde bu özellikle yararlıdır; bu nedenle erken başlamak, çocuğunuzun daha sonra daha iyi bir yaşam kalitesine sahip olmasını sağlamak için yatırımlarını ve temettülerini bileşik getiri ile büyütmesine olanak tanır. Ayrıca, İngiltere hükümeti yatırımınızı %20 oranında artıracaktır. Ancak, 2022/23 yılı için yıllık en fazla £3.600 yatırım yapabilirsiniz.
Sağlıklı finansal alışkanlıklar geliştirmek, gelecek nesillerin parayla daha sağlıklı ve İslami bilinçle şekillenen ilişkiler kurması üzerinde olumlu bir etki yaratması muhtemeldir. Her iki ebeveynin de finans hakkında daha fazla şey öğrenmesi ve kendilerini finansal olarak geliştirmek için ihtiyaç duydukları araçlarla donatması sayesinde, çocuklarınızı ömür boyu sürecek sağlıklı alışkanlıklara yönlendirecek daha finansal olarak aktif yollar oluşturmaya ve teşvik etmeye yardımcı olabilirsiniz.