الحجة الإسلامية لصالح البيتكوين
هذا مقال رأي كتبه Muslim Bitcoiner، مقدّم بودكاست Muslim Bitcoiner Podcast. هذا المحتوى لأغراض معلوماتية فقط ولا يمثل استشارة قانونية أو ضريبية أو استثمارية أو مالية أو غيرها.
من أكبر التحديات التي يواجهها المسلمون عند السعي إلى الاستثمار بطريقة حلال هو تجنّب الربا. في هذا المقال، نُعرّف الربا بأنه أي مقدار من الفائدة يُفرض على قرض، وهو محرّم بشكل قاطع في الإسلام. يقضي المسلمون الذين يسعون إلى تجنّب هذا الإثم وقتًا طويلًا جدًا في التنقل بين أدوات مالية مختلفة لأداء أشياء بسيطة مثل شراء سيارة أو منزل. ويُبذل وقت وجهد أكبر بالنسبة لمن يستثمرون، إذ قد يستغرق العثور على استثمارات متوافقة مع الشريعة وقتًا طويلًا. أما العثور على بنك يتيح لك حفظ أموالك النقدية (دون إقراضها لتحقيق فائدة للبنك) فهو أمر يكاد يكون مستحيلًا.
والحقيقة هي أن قضاء هذا الوقت والجهد ليس أمرًا ممكنًا لمعظم المسلمين. فالأمر يتطلب ساعات من القراءة وتعلّم مصطلحات مالية معقّدة للتعامل بشكل صحيح مع سوق الأسهم. ومع العمل والأطفال والصلاة ومسؤوليات أخرى، لا يجد المسلم العادي وقتًا لقضائه في البحث واكتساب هذه المعرفة.
بالنسبة للنسبة الصغيرة من المسلمين الذين يسلكون طريق "المستثمر الحلال"، يمكن أن تكون عملية تنقية الاستثمارات لتحقيق التوافق مع الشريعة عملية طويلة ومعقدة. لحسن الحظ، أصبح لدينا الآن تطبيق مثل Zoya يوفر حلًا سهلًا لفرز استثماراتك من أجل التوافق مع الشريعة، مما يبسّط العملية على المسلمين.

أداة الفرز الحلال للأسهم ومتتبّع المحفظة
يجعل Zoya الاستثمار الحلال سهلًا بمساعدتك على بناء ومراقبة محفظة استثمارية متوافقة مع الشريعة بثقة ووضوح.
ومع ذلك، وجدت أن المسلم العادي لا يزال يجد أن الانخراط في الاستثمار الحلال أمر مرهق بسبب مقدار الوقت والجهد المطلوب للتنقل في المجال المالي. وهذا يدفعهم إلى ادخار النقد في حساب بنكي، وهو أمر يتضمن ربا أكثر من الاستثمار في الأسهم (مزيد عن ذلك لاحقًا).
لكن هل يمكن أن تكون أموالنا حلالًا بنسبة 100% بالفعل إذا بذلنا جهدًا كافيًا؟ هذا هو السؤال الذي يحتاج كل مسلم إلى بحثه والتفكير فيه. فلا مسلم يريد التورط في الربا. أعتقد أنه يكاد يكون من المستحيل أن تكون أموالنا حلالًا ضمن نظامنا النقدي الحالي. لنستكشف ذلك.
الربا في النظام النقدي الحالي
هل تساءلت يومًا عن كيفية عمل النقود والمصارف بالفعل؟ اسمح لي أن أشرح ذلك.
عندما تُودَع الأموال في بنك، فإن هذه الأموال لا تُحفظ فعليًا هناك. يعمل البنك بنظام الاحتياطي الجزئي، بمعنى أنه مطلوب منه فقط الاحتفاظ باحتياطي معيّن من الدولارات ويمكنه إقراض ما يصل إلى 10 أضعاف ذلك أو أكثر (هنا فيديو مفيد يشرح كيف يعمل ذلك).
لنفترض أن أحمد يودع 100 دولار في بنك. إذا كان لدى البنك متطلب احتياطي بنسبة 10%، فإن البنك لا يحتاج إلا للاحتفاظ بـ10 دولارات كاحتياطي، ويمكنه إقراض الـ90 دولار الباقية. وضع في اعتبارك أن أحمد لا يزال يستطيع سحب كامل 100 دولار من البنك في أي وقت يشاء، لذا فإن تلك الـ90 دولار المُقرضة قد أُنشئت من العدم تقنيًا. والآن، لنفترض أن تلك الـ90 دولار المُقرضة تجد طريقها للعودة إلى البنك. مرة أخرى، وبموجب متطلب احتياطي بنسبة 10%، يحتاج البنك فقط للاحتفاظ بـ9 دولارات ويمكنه بالتالي إقراض 81 دولارًا. وإذا استمررنا في هذه العملية، سنرى أن إيداع أحمد الأصلي بمقدار 100 دولار يمكّن البنوك من إنشاء 1,000 دولار.
جميع هذه القروض التي مكّنها إيداع أحمد مرتبطة بالفائدة. ويشير هذا "تأثير مضاعف النقود" إلى مشكلة أكبر: جميع الدولارات تُنشأ من خلال الفائدة. يشرح طارق الديواني هذا في كتابه The Problem with Interest:
"لا يمكن إنشاء نقود البنوك إلا عن طريق قرض، وبالتالي فإنها تقريبًا لا تخلو من الفائدة كشرط لوجودها."
لنتعمق في هذا أكثر قليلًا. في المثال السابق، استخدمنا متطلب احتياطي بنسبة 10% لتوضيح كيف تعمل المصرفية بالاحتياطي الجزئي وكيف يخلق الإقراض المزيد من النقود. تاريخيًا، تُعد نسبة 10% متطلب احتياطي نموذجي للبنوك. ومع ذلك، اعتبارًا من مارس 2020، حدد الاحتياطي الفيدرالي متطلب الاحتياطي عند 0%. وهذا يعني أن البنوك غير مُلزمة قانونيًا بالاحتفاظ بأي نقد في الاحتياطي. لذا يمكن الآن لتأثير مضاعف النقود أن يسمح بإقراض بفائدة غير محدود، أي إنشاء النقود من قِبل البنوك.
لقد تناولنا كيفية إنشاء الدولارات في البنوك، لكن كيف تُصنع الدولارات على مستوى الاحتياطي الفيدرالي؟ عندما يريد الاحتياطي الفيدرالي حقن أموال في المعروض النقدي، فإنه يتوجه إلى "السوق المفتوحة" لشراء سندات الخزانة، وينشئ دولارات لشرائها. وسندات الخزانة هي مجرد ديون تجلب فائدة لمالكها.
يجب على الاحتياطي الفيدرالي دخول السوق المفتوحة لشراء وبيع أدوات الدين للتأثير في المعروض النقدي. والآن، لا يتحكم الاحتياطي الفيدرالي في المعروض النقدي بشكل تعسفي؛ بل يفعل ذلك لتحديد معدل فائدة مستهدف. إذا أراد الاحتياطي الفيدرالي خفض معدل الفائدة، فسيحقن مزيدًا من الأموال في المعروض عن طريق شراء سندات الخزانة. ولزيادة معدل الفائدة، سوف يُدمّر أموالًا في المعروض عن طريق بيع سندات الخزانة.
في جوهر الأمر، تُعد سندات الخزانة الأمريكية أساس النظام المالي العالمي. من المهم أن نتذكر أن سندات الخزانة الأمريكية هي ما يدعم الدولار، وهو دين قائم أساسًا على الفائدة. لنفكر في النقود في النظام النقدي الحالي على شكل تسلسل هرمي. تقع سندات الخزانة في الطبقة العليا، وهي الشكل الأقوى والأقل خطورة من النقود الورقية، كما يوضحه هذا الرسم من كتاب Nik Bhatia Layered Money.
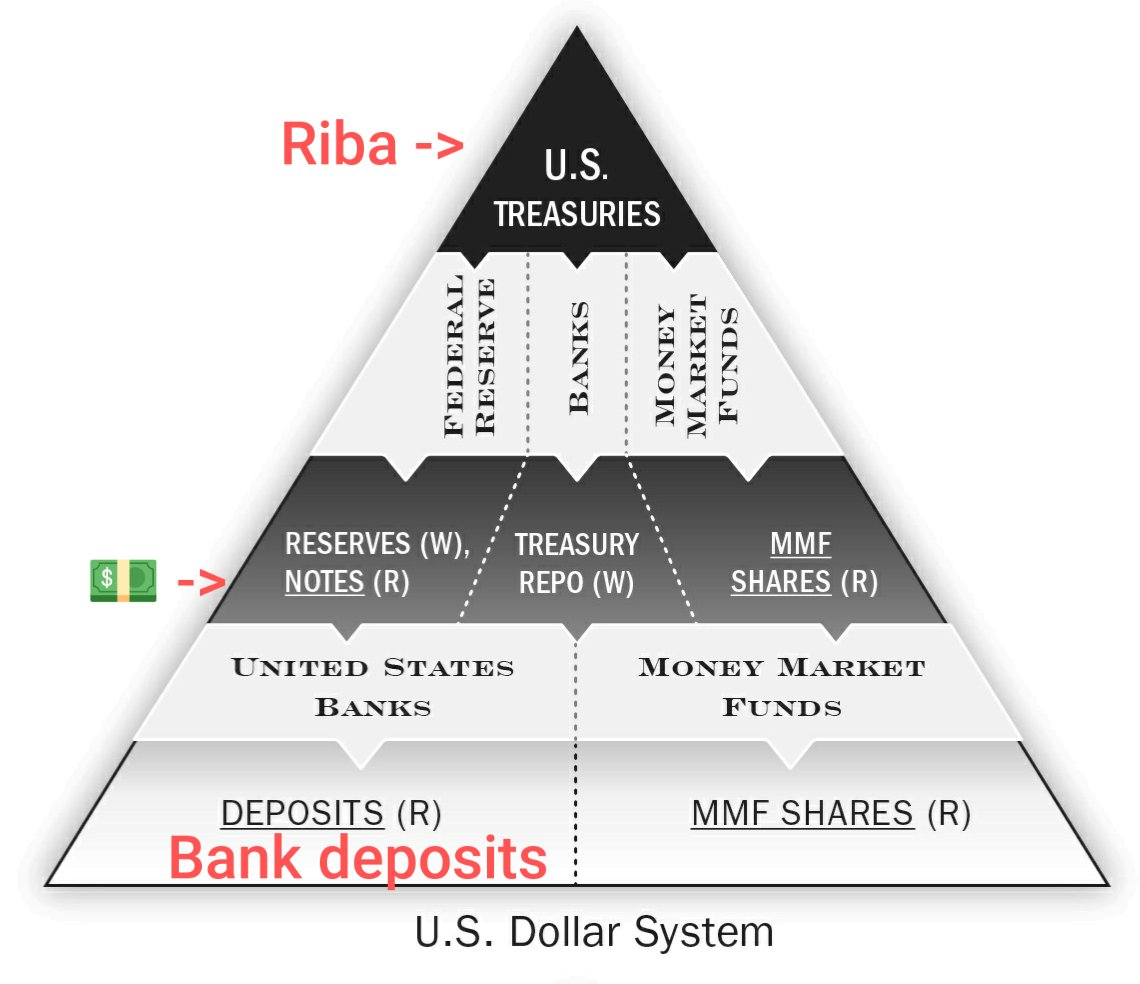
الاستنتاج الرئيسي من هذا الرسم البياني هو أن النظام النقدي العالمي الحالي يعتمد اعتمادًا كليًا على الربا لكي يعمل.
بعد أن أثبتنا أن الربا مرتبط ارتباطًا وثيقًا بالدولار، يطرح السؤال التالي: كيف يمكننا تجنب الربا في ظل الطبيعة الحالية للنقود الورقية؟
يمكننا الاستثمار في الشركات والصناديق التي تجتاز معايير التوافق مع الشريعة، وقد يكون ذلك كافيًا لبعض المسلمين ليشعروا براحة الضمير. لكن ألا ينبغي أن نأخذ بعين الاعتبار أننا ربما نحتاج إلى ابتكار نظام نقدي مختلف تمامًا أو اللجوء إليه؟ هل توجد تقنية يمكن للمسلمين استخدامها لمساعدتنا على الفكاك من الربا نهائيًا؟
أرى أن Bitcoin هو الوسيلة الأكثر فاعلية للمسلمين للتخلص من الربا. وبهذا المعنى، يُعد Bitcoin أكثر أشكال المال حِلًّا، لأنه التقنية النقدية المثالية المضادة للربا.
Bitcoin بوصفه تقنية مضادة للربا
لن أخوض في الجانب التقني لكيفية عمل Bitcoin، إذ إن كثيرًا منكم سبق أن سمع عنه (يمكنكم الاطلاع على هذا وهذا لمعرفة المزيد عن ماهية Bitcoin). لكن من الضروري، بصفتنا مسلمين، أن ندرك أن Bitcoin نوع جديد من المال (وليس مجرد أداة استثمار تقليدية أو تطبيق دفع) يمتلك هذه الخاصية المغفولة عنها المتمثلة في "مقاومة الربا". دعونا نستعرض بعض الخصائص الرئيسية لـ Bitcoin التي ستساعدنا على فهم التقنية المضادة للربا المدمجة في بروتوكول Bitcoin.
يمتلك Bitcoin سقفًا ثابتًا للعرض يبلغ 21 مليونًا. ويعني ذلك أنه لن يكون هناك سوى 21 مليون Bitcoin (BTC) على الإطلاق. ويمكن لأي شخص يمتلك حاسوبًا محمولًا رخيصًا أو جهاز كمبيوتر متصلًا بالإنترنت المشاركة في شبكة Bitcoin للتحقق من سقف العرض هذا. ولم يُستخرج حتى الآن سوى نحو 19 مليون BTC، ما يترك 2 مليون بيتكوين متبقية. وقد يبدو هذا للوهلة الأولى عرضًا غير كافٍ للتبني العالمي، لكن كل بيتكوين قابل للتجزئة إلى وحدات أصغر بشكل كبير.
دون الخوض في التفاصيل التقنية، يتضمن التعدين إنفاق طاقة في العالم الحقيقي وتقديم إثبات على أن هذا العمل قد أُنجز لمعالجة المعاملات. وتُسمى هذه العملية المتمثلة في إنفاق الطاقة في العالم الحقيقي وتقديم ذلك الإثبات لتأمين شبكة Bitcoin بـإثبات العمل (proof-of-work).
يجمّع المعدّنون المعاملات في كتلة (block)، ثم تُضاف إلى سلسلة الكتل (blockchain)، وهي السجل الكامل لجميع معاملات Bitcoin. لكن قبل إضافة الكتلة الجديدة، يجب التحقق منها والتصديق عليها من خلال تقديم رقم فريد مبني على معطيات الكتلة السابقة. ويجب على المعدّنين استخدام حواسيب متخصصة لمحاولة تجربة مليارات التخمينات في الثانية للعثور على ذلك الرقم الفريد. ويحصل المعدّنون على بيتكوين مقابل خدمتهم كمكافأة على مشاركتهم في مسابقة "إثبات العمل" هذه. وهذه العملية هي الطريقة الوحيدة لدخول مزيد من Bitcoin إلى المعروض الحالي. ولا يمكن الغش في هذا النظام بحيث يستحضر أحد Bitcoin من العدم.
لنقارن ذلك بنظام النقود الورقية القائم على الربا. فمن أجل "تعدين" النقود الورقية، يحتاج الاحتياطي الفيدرالي والبنوك التجارية إلى إصدار أدوات دين، إما في صورة شراء سندات خزانة أو عبر إصدار قروض عقارية. وكل هذا الدين مرتبط بالربا. ويُفترض أن تكون البنوك مرفوعة الرافعة المالية بطريقة غير مسؤولة، وتُكافأ على منح قروض محفوفة بالمخاطر. وإذا أفلس أحد البنوك، فهناك "مقرض الملاذ الأخير". إذ سيُقرض الاحتياطي الفيدرالي مزيدًا من المال لإبقاء هذه البنوك عاملة، وستقرض هذه البنوك بدورها مزيدًا من المال، ما يزيد من المعروض النقدي. والفائدة مرتبطة بطبيعتها بكامل عملية "تعدين" النقود الورقية.
كما ترى مع Bitcoin، هناك سقف صارم يبلغ 21 مليونًا، ولا توجد سلطة مركزية يمكنها تغيير الأرقام في قاعدة بيانات لإنشاء مزيد من المال أو التلاعب بأسعار الفائدة. وفي ظل معيار Bitcoin، يُخزَّن المال بشكل قابل للتحقق في سجل، ولا يُقرَض لإنشاء مزيد من المال عبر الفائدة.
من الناحية الافتراضية، لا يزال بإمكان شخصين إجراء معاملة قرض قائمة على الربا باستخدام BTC، لكن ذلك يحدث ضمن نظام مغلق. فإذا أقرضت أليس بوب 1 بيتكوين بفائدة 10%، فسيسدد بوب 1.1 بيتكوين في نهاية فترة القرض. ولا تؤثر هذه المعاملة عليّ أو عليك أو على أي شخص يحتفظ بـ Bitcoin. ولا ينتج عن هذه المعاملة القائمة على الربا أي تضخم نقدي. ويمكن لبوب وأليس إجراء هذه المعاملة مباشرة دون أن يؤثر ذلك على المعروض من Bitcoin على الشبكة.
بسبب متطلبات الطاقة وسقف العرض الصارم، أظن أن الإقراض لغرض كسب الفائدة فقط سيتراجع بشكل كبير في ظل معيار Bitcoin الحقيقي. فمن الناحية المنطقية، لن يكون من المنطقي أن يُقرض شخص ما بيتكوينه مقابل منفعة صغيرة تتمثل في كسب مبلغ زهيد من الفائدة، في مقابل مخاطرة كبيرة بخسارة كامل مبلغ Bitcoin المُقرَض؟
لا يمكن للبنوك المركزية طباعة مزيد من Bitcoin ببساطة في حال التعثر عن السداد. لذلك، يصبح الربح من الفائدة وحدها أمرًا أكثر خطورة بطبيعته في ظل معيار Bitcoin. ومن المرجح أن يُقرض المستثمرون Bitcoin للاستثمار في مشاريع تحقق ربحًا أكبر من معدل ارتفاع قيمة Bitcoin. وسيُضطر المقرضون إلى تقديم قروض سليمة واقتصادية، لأنه في حال تعثر المقترض عن السداد، لا يوجد "مقرض ملاذ أخير" يمكنه إنشاء مزيد من Bitcoin من العدم. وهذه، في رأيي، هي الطريقة التي ينبغي أن يعمل بها أي نظام نقدي سليم. إذ ينبغي أن يُستخدم الإقراض فقط للاستثمار في المشاريع وليس لمجرد كسب الفائدة، وهذا بالتحديد ما يدعو إليه التمويل والاقتصاد الإسلاميان.
الخروج من نقطة الصفر في Bitcoin
من المعلوم أن الربا من أسوأ الذنوب التي يمكن أن يقع فيها المسلمون، لذا فمن الضروري أن نسعى إلى جعل ثرواتنا "خالية من الربا" قدر الإمكان. والخطوة الأولى لتحقيق ذلك هي الإقرار بأن الربا يقع في صميم نظامنا المالي العالمي، وأننا يجب أن نسعى جاهدين للتحرر منه.
أعتقد أن Bitcoin يمكن أن يكون جزءًا من الحل لمواجهة شر الربا. هناك أسباب عديدة للاحتفاظ بـ Bitcoin، لكن بالنسبة للمستثمر المسلم، فإن الاحتفاظ به كاستثمار مضاد للربا حقًا ربما يكون أفضل الأسباب.
لست أقترح أن الاستثمار في الأسهم أو الأصول المالية الأخرى حرام بالكامل وأنه ينبغي عليك استثمار كل أموالك في Bitcoin. لكن إذا كنت تسعى بصدق إلى جعل محفظتك حلالاً قدر الإمكان، فقد ترغب في التفكير بخوض تجربة بسيطة وتعلّم المزيد عن هذه التقنية النقدية الجديدة.
الفكرة هي الخروج من نقطة الصفر بامتلاك بعض Bitcoin. ونظرًا لخصائصه المضادة للربا، ينبغي أن يكون Bitcoin أصلاً أساسيًا باعتباره الأصل الحلال الذي ينبغي أن يمتلكه كل مسلم.
هناك حاجة إلى أساس جديد ليتمكن المسلمون من معالجة مشكلة الربا بفعالية. ويمكن أن يكون بيتكوين هذا الأساس الذي يساعد على تطهير محافظنا من رجس الربا.