دليل المرأة المسلمة إلى الاستثمار
كم مرة تسمع عن استثمار النساء في سوق الأسهم؟ إذا كنت مثل معظم الناس، فربما ليس كثيرًا. ويعود ذلك إلى أن الاستثمار يُنظر إليه عادة على أنه مجال يخص الرجال، بل إن الكلمات المستخدمة لوصف عملية الاستثمار تميل إلى أن تكون كلمات ذكورية بامتياز. فالعبارات المستخدمة لوصف المعاملات المالية، مثل "التفوق على السوق" أو "تكافؤ الفرص" أو "بناء" المحفظة، تذكّر بعوالم لم يكن للنساء تاريخيًا إمكانية الوصول إليها، مثل الحرب والبناء أو النشاط البدني المكثف.
قد يبدو ذلك غريبًا للوهلة الأولى، لكنه يعمل أيضًا في الاتجاه المعاكس. فالطريقة التي تُوصف بها منتجات معينة تؤثر في كيفية تفاعل الرجال والنساء مع تلك المنتجات - فعلى سبيل المثال، لم يكن الرجال من المستهلكين الكبار لمشروب Diet Coke، لكنهم تجاوبوا مع Coke Zero.
لكن يمكن للنساء أن يكنّ مستثمرات رائعات. تُظهر الدراسات باستمرار أن النساء مستثمرات أفضل من الرجال. فعندما حلّلت شركة Fidelity بيانات مستثمريها، وجدت أن استثمارات النساء تفوقت على استثمارات الرجال بنسبة 0.4%، أي بفارق قدره $267,170 على مدى 40 عامًا.
ما الذي يجعل النساء مستثمرات أفضل؟
نعلم أن هناك فرقًا في أداء الاستثمار بين محافظ الرجال والنساء، لكن لماذا يحدث ذلك؟ من الصعب تحديد سبب واحد لذلك، إلا أن هناك عدة أسباب بارزة.
بحث أفضل
قبل الاستثمار، غالبًا ما تأخذ النساء وقتهن الكافي للبحث في استثماراتهن وبناء محفظة متنوعة ومتوازنة تعظّم مكاسبهن وتقلل من مخاطرهن. كما يملن إلى الاستثمار من أجل النمو طويل الأمد لا المكاسب قصيرة الأمد. وفي المقابل، يُظهر البحث أن الرجال يميلون إلى اتخاذ قرارات استثمارية أكثر اندفاعًا وقصيرة الأمد بناءً على الضجيج الإعلامي، ويقضون وقتًا أقل في دراسة حيازاتهم الاستثمارية.
إدارة أفضل للمال
عندما تدير النساء أموالهن أو أموال أسرهن، فإنهن يملن إلى تخصيص جزء كبير من المال للادخار كضمان للمستقبل. فقد أفادت المشاركات في استطلاع Fidelity لعام 2017 بأنهن "ادخرن في المتوسط 9% من رواتبهن السنوية"، في حين ادخر المشاركون الذكور 8.6% في المتوسط. وفي عام 2018، عندما أجرت SoFi وLevo League استطلاعًا وطنيًا لاستكشاف عادات المال لدى نساء جيل الألفية، وجدتا أن أكثر من نصف المشاركات لديهن صندوق طوارئ يغطي 3 إلى 6 أشهر. وتتعارض هذه النتائج بشكل مباشر مع الكثير من الصور النمطية عن النساء التي تقول إنهن غالبًا غير مسؤولات ومسرفات ومهملات في التعامل مع المال ويحتجن إلى من "يكبح جماحهن" كي يتوقفن عن "التبذير". ويشير ارتفاع معدل الادخار لدى النساء إلى ميل للتفكير على المدى الطويل وإعطاء الأولوية للاستقرار، ما يؤدي إلى احتمال أكبر لاتخاذ قرارات استثمارية سليمة.
وعلى الرغم من كونهن أكثر حصافة في التعامل مع المال، تُظهر البيانات أن النساء يستثمرن باستمرار بمعدل أقل. فقد أجرى موقع NerdWallet، وهو موقع رائد في التثقيف المالي في الولايات المتحدة، استطلاعًا حول عادات الاستثمار لدى البالغين الأمريكيين في عام 2021. ووجد أن أقل من 50% (48%) من النساء في عينته الوطنية يستثمرن في سوق الأسهم، مقارنة بـ 66% من الرجال. وتستثمر النساء الملونات بمعدل أقل من ذلك. وقد وجد استطلاع CNBC حديث أن 59% من النساء السود لا يستثمرن في أي شيء، مقارنة بـ 48% من النساء من أصل إسباني، و34% من النساء البيض، و23% من الرجال البيض. وفي المملكة المتحدة، لا تملك سوى 10% من النساء حساب ISA للأسهم (وهو حساب ادخار فردي - يشبه حساب Roth IRA في الولايات المتحدة، لكن بقيود أقل على السحب)، في حين فتح 17% من الرجال حسابًا من هذا النوع.
تحديات ينبغي التغلب عليها
فيما يلي بعض التحديات التي يجب التغلب عليها لزيادة مشاركة النساء في سوق الأسهم.
فجوة الأجور
ببساطة، تملك النساء أموالًا أقل للاستثمار بسبب فجوة الدخل. وقد وُثّق أن النساء يكسبن عادة نحو ثلاثة أرباع ما يكسبه الرجال على مدار حياتهن المهنية، أي نحو $0.80 مقابل كل دولار يكسبه الرجل. وبطبيعة الحال، إذا كسبت النساء أموالًا أقل، فسيكون لديهن أموال أقل للاستثمار شهريًا. ولسوء الحظ، تتراكم آثار فجوة الأجور سلبًا مع مرور الوقت وتضع النساء في وضع غير مواتٍ بشكل كبير من حيث ما يمكنهن استثماره. ففي الولايات المتحدة، يبلغ متوسط دخل الأسرة للنساء في التقاعد $47,244، في حين يبلغ دخل التقاعد للرجال $57,144. ويعمل الأثر التراكمي لصالح الرجال. وفي حين أن النساء يدّخرن أكثر ويُعتبرن مستثمرات أفضل بمرور الوقت، فإن الرجال، لكونهم يكسبون أكثر وبالتالي يستثمرون أكثر، يميلون إلى تجميع ثروات أكبر على مدار حياتهم مقارنة بالنساء.
الخوف
وجد استطلاع SoFi أن غالبية النساء (56%) لا يستثمرن بسبب الخوف. وفي المملكة المتحدة، وصفت النساء الاستثمار بأنه "غير موثوق" و"غير مرحّب به" و"معقّد"، ما جعلهن يعتقدن أن الاستثمار مخيف وأنه "ليس لي". وهذا أمر شهدته مرات لا تُحصى بصفتي مدربة مالية. فأنا كثيرًا ما أشجع عميلاتي على الاستثمار، لكن كثيرات منهن يترددن خوفًا من خسارة المال الذي عملن بجد لكسبه. كما يذكرن سماعهن قصصًا مرعبة من أفراد الأسرة عن أشخاص خسروا آلاف الدولارات من قيمة محافظهم في يوم واحد. وهذا النوع من التخويف يجعلهن يعتقدن أن الاستثمار ليس لهن، ما يدفعهن في نهاية المطاف إلى تجنبه تمامًا.
نقص المعرفة والثقة
استطلع مركز التميز العالمي للثقافة المالية آراء المستثمرات في الولايات المتحدة، ووجد أن النساء يعتقدن أن لديهن معرفة أقل بسوق الأسهم وثقة أقل في الاستثمار. ووجد استطلاع SoFi أن النساء أكثر ميلًا للإشارة إلى أنهن لا يعرفن من أين يبدأن حتى لو أردن الاستثمار. وفي المملكة المتحدة، ذكرت النساء شعورهن بالإرهاق والتخبط بسبب المصطلحات الاستثمارية المعقدة، مؤكدات أنهن لن يستثمرن حتى يشعرن بالارتياح والمعرفة الكافية.
والأكثر إثارة للاهتمام أن هذا الافتقار إلى الثقة في الاستثمار لا يبدو أنه يختفي مع زيادة دخل النساء. فقد استطلع فرع إدارة الثروات الخاصة التابع لـ Bank of America، وهو U.S. Trust، آراء نساء ذوات ثروات صافية عالية في جميع أنحاء الولايات المتحدة حول سلوكهن ومواقفهن المالية، ووجد أن هؤلاء النساء يملن إلى الشعور بثقة أقل من الرجال في قدرتهن على التعامل مع الأمور المالية الجادة، بما في ذلك الادخار للتقاعد، على الرغم من امتلاكهن ملايين الدولارات.
قد يكون نقص الثقة سلاحاً ذا حدَّين. فمن ناحية، هو يمنع النساء من الاستثمار بالقدر الذي ينبغي لهنّ، لكنه من ناحية أخرى قد يكون عامل حماية. فقد وجدت دراسة شهيرة وواسعة الاقتباس من جامعة UC Berkeley أن الثقة المفرطة لدى الرجال في الاستثمار تؤدي إلى سلوكيات استثمارية محفوفة بالمخاطر، مثل التداول اليومي. ووفقاً للدراسة، "يقلّل التداول من صافي عوائد الرجال بمقدار 2.65 نقطة مئوية سنوياً مقارنة بـ1.72 نقطة مئوية للنساء." وما هو مطلوب إذن هو رفع ثقة النساء في الاستثمار بالقدر الكافي لتشجيعهن على الاستثمار مع منعهن في الوقت ذاته من الوصول إلى ثقة مفرطة قد تصبح ضارة.
لماذا ينبغي على النساء الاستثمار أكثر
لدى النساء أسباب عديدة تدعوهن إلى الاستثمار أكثر من الرجال. إليك بعضاً منها.
متوسط عمر أعلى
بشكل عام، وفي كل قارة ومنطقة حول العالم، تميل النساء إلى العيش لفترة أطول من الرجال ويتمتعن بمتوسط عمر أعلى. وسواء كان الفارق نصف عام أو عاماً أو عشرة أعوام، فإن عيش النساء لفترة أطول من الرجال يعني أنهن سيحتجن إلى مدخرات تقاعد أكبر بكثير.
رعاية الآخرين
غالباً ما تتخلى النساء عن سنوات من حياتهن لرعاية الأطفال أو الأزواج أو الوالدين، ما يؤثر على مسيرتهن المهنية. وهذا اتجاه ملموس حتى بين أثرى النساء. فقد وجدت دراسة U.S. Trust أن 37% من النساء يذكرن أنهن يقضين وقتاً في الرعاية أكثر من شركائهن، وأن 39% من النساء يقلن إنهن اضطررن للتخلي عن تقدمهن الوظيفي ودخل أعلى. وهذا يعني أن على النساء الاستفادة من الفترات التي يعملن فيها فعلياً. وينبغي أن يستثمرن بقوة إن أمكن لتعويض الفارق وتحقيق مدخرات التقاعد الأكبر التي يحتجن إليها. ومع ذلك، فإن السيناريو المثالي هو أن يحظى النساء بشركاء أكثر دعماً لتخفيف عبء الرعاية. أما الآن، وللأسف، فإن التضحية بسلامتهن المالية كبيرة جداً.
أحكام الميراث الإسلامية
في الإسلام، وفي عدة حالات، تنص أحكام الميراث الإسلامية على أن الرجل قد يحصل على أكثر من المرأة. وفي هذه الحالات، يحصل الرجل على نصيب أكبر من الميراث عندما تقع على عاتقه مسؤولية رعاية أفراد الأسرة الإناث والبيت. علاوة على ذلك، لا تستحق المرأة التي ليس لديها أطفال سوى ربع تركة زوجها المتوفى؛ وإذا كان لديها أطفال، فلا تستحق سوى الثُمن. والاعتماد على تركة الزوج المتوفى قد ينفع أو لا ينفع بحسب صافي ثروة المتوفى، لكنه بالتأكيد مغامرة. كما قد تحول سياسات الأسرة دون حصول المرأة فعلياً على نصيبها المستحق. لذا، من الضروري ألا تعتمد المرأة على الميراث وحده، بل أن تؤمّن مستقبلها من خلال الاستثمار لنفسها.
3 خطوات عملية لمساعدتك على بدء الاستثمار
الخطوة رقم 1: حدِّدي أهدافك المالية
من أفضل طرق الاستثمار الاستراتيجي وضع أهداف مالية والعمل على تحقيقها. حدِّدي أي هدف لديك في المدى القصير (1-5 سنوات)، والمدى المتوسط (5-10 سنوات)، والمدى الطويل (10 سنوات فأكثر). هل ترغبين في أداء الحج؟ شراء سيارة جديدة؟ الادخار لدفعة أولى لشراء منزل؟ الادخار لتغطية الرسوم الجامعية لأطفالك؟ متى تريدين التقاعد، وكم ستحتاجين؟
 Malak Kudaimi
ستتطلب الأهداف المختلفة استراتيجيات استثمار مختلفة.
فعلى سبيل المثال، يوصي الخبراء الماليون بعدم استثمار الأموال لأهداف تقل عن عامين، إذ قد لا يكون لديك وقت كافٍ لاستيعاب "صدمات" (أو انخفاضات) سوق الأسهم قبل أن تحتاج إلى المال. وقد يكون من الأفضل الاحتفاظ بهذا المال في حساب توفير (خالٍ من الفائدة بالطبع!).
إن تحديد أهدافك سيمنحك نقطة انطلاق تتيح لك (1) الاستثمار باستخدام الاستراتيجية المناسبة لهدفك، و(2) الحصول على الدافع للبدء في الاستثمار.
قد يكون الاستثمار بلا هدف ملموس أمراً منفّراً. وكما أشرنا سابقاً، تميل النساء إلى الاستثمار بشكل استراتيجي ولأجل النمو طويل الأمد، ما يتيح لمحافظهن الأداء الجيد.
الخطوة رقم 2: ثقِّفي نفسك بخيارات الاستثمار
الاستثمار من الأمور التي عليك تعلّم كيفية القيام بها. فهو يتطلب مهارات ومعرفة، ولا ينبغي أن تستثمري في أشياء لا تفهمينها. قد يبدو هذا مرهقاً، لكن قضاء الوقت في تعلّم مصطلحات الاستثمار المختلفة وفهم أين تضعين أموالك سيفيدك كثيراً على المدى الطويل. وبمجرد تجاوز هذا الحاجز الأولي وبدء فهم مفاهيم أساسية مثل السهم أو صندوق ETF، ستجدين أن الاستثمار أقل تعقيداً بكثير مما قد يبدو حالياً. وسيصبح أيضاً أمراً أكثر ميلاً للقيام به. وجزء من تهيئة نفسك للنجاح في الاستثمار هو تعلّم الفرق بين الاستثمار الحلال والاستثمار التقليدي.
Uneesa Zaman
الخطوة رقم 3: ابدئي ببناء محفظة (بنفسك أو مع مستشار مالي)
بمجرد تحديد أهدافك المالية، واختيار استراتيجية استثمارية، وفهم خياراتك الاستثمارية، تكونين حينها مستعدة للاستثمار.
على سبيل المثال، لنفترض أنك قررت أن هدفك هو دفع مقدّم لشراء منزل خلال عشر سنوات. فأنت بحاجة نظريًا إلى 250,000 دولار، وتقرر استخدام استراتيجية صندوق المؤشر. وبعد إجراء بحثك، تقرر الاستثمار في صندوق ETF حلال (مثل SPUS) للسنوات العشر القادمة حتى تحقق هدفك.
(هذا مثال مبسّط. ينبغي أن تشمل المحفظة المثالية تنويعًا أكبر).
عند بناء محفظتك، يمكنك اختيار القيام بذلك بنفسك أو الحصول على مساعدة من مستشار مالي. لكن ضع في اعتبارك أن المستشارين يتقاضون رسومًا على خدماتهم، سواء كرسم ثابت أو كنسبة من الأصول الخاضعة للإدارة (AUM). وحتى إن قررت اللجوء إلى مستشار، يبقى من المهم أن تفهم مصطلحات الاستثمار حتى لا يُستغل عدم معرفتك.
Adil Hussain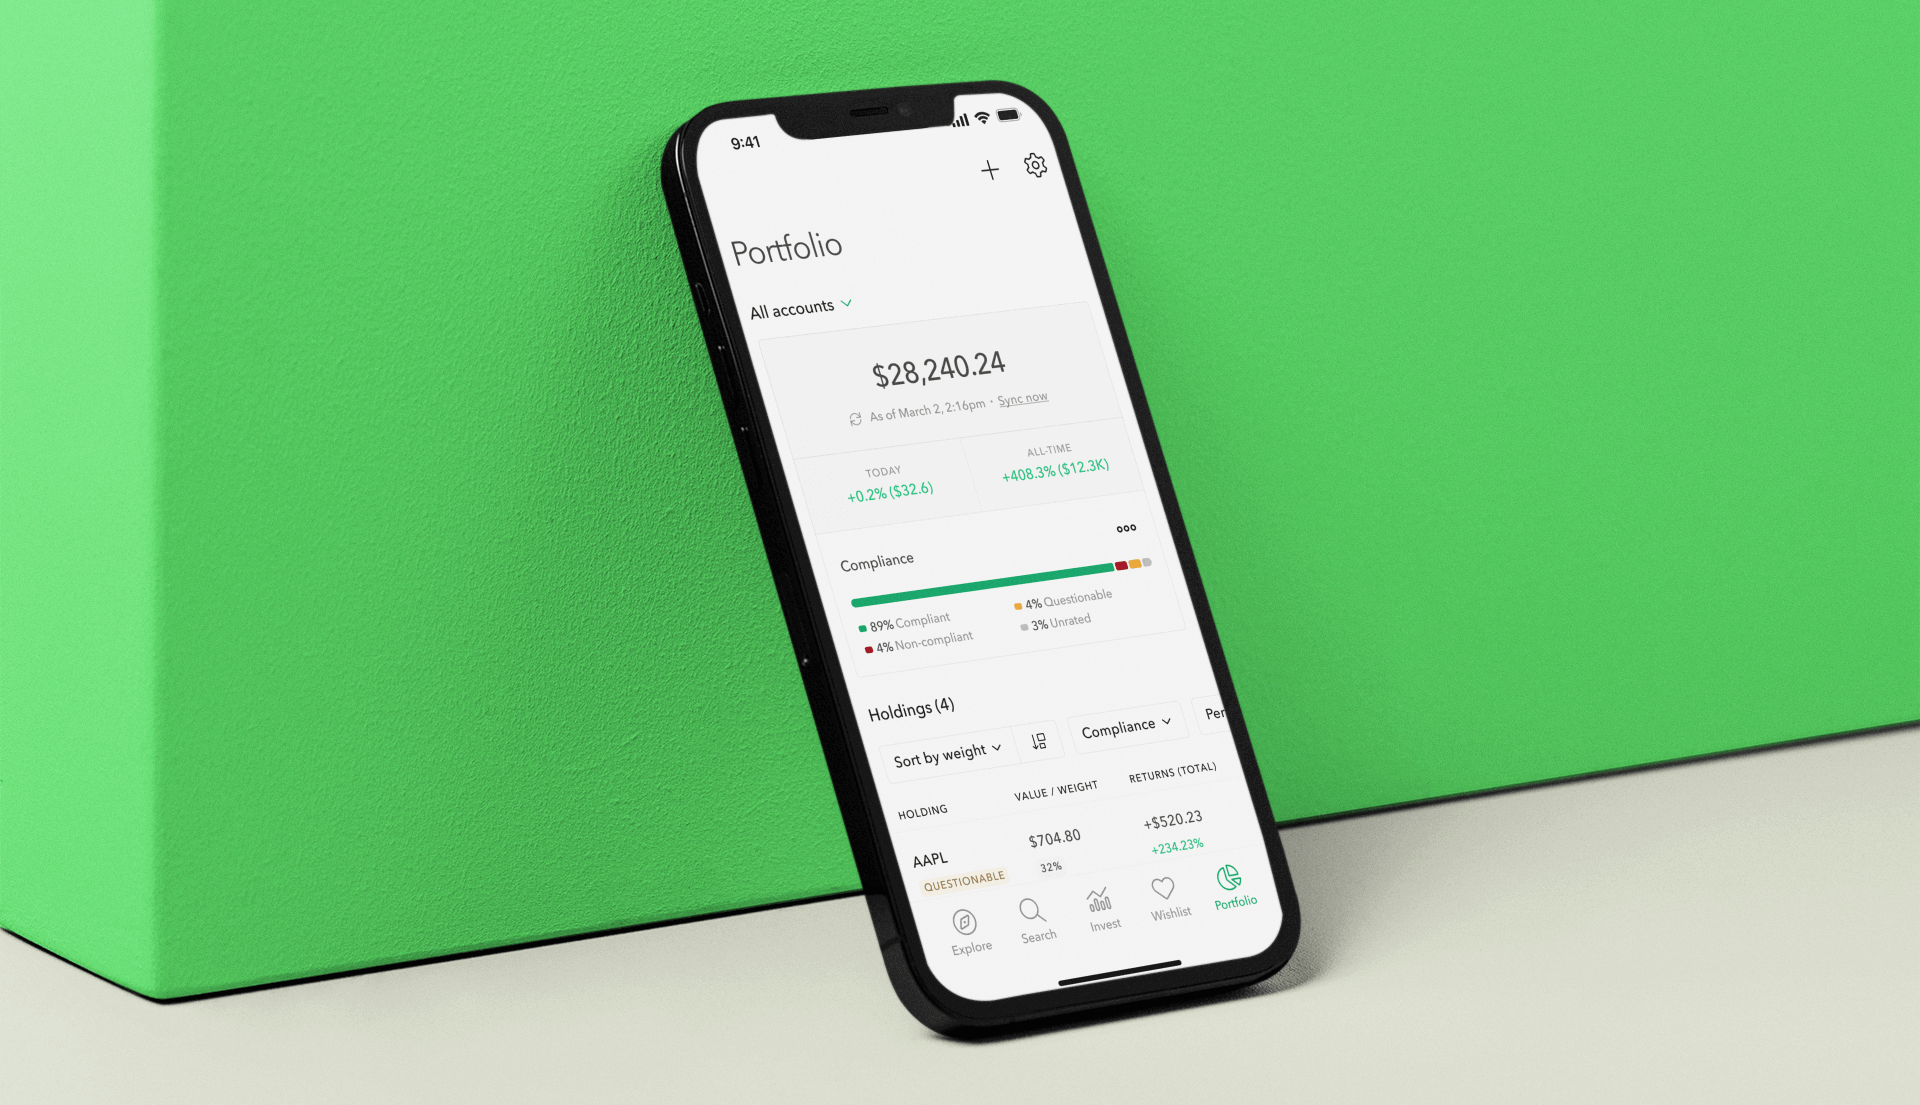
الخلاصة
عندما تُثقّف النساء حول الاستثمار وتُمنح الأدوات والموارد المناسبة، فإنها تتمتع بإمكانية أن تكون مستثمرة رائعة. ومع ذلك، فإن مزيجًا من الخوف، وقلة الثقة، وفجوة الأجور يحول دون استثمار النساء.
من خلال تجربتي كمدربة مالية، تعلّمت أن كثيرًا من النساء يتطلعن إلى الاستقرار والحرية لأنفسهن ولأسرهن. وهناك اعتقاد خاطئ شائع بأن العمل الجاد وادخار المال في حساب بنكي سيوفر أمانًا ماليًا. في الحقيقة، هذه أفضل طريقة لضمان أن تفقد أموالك قيمتها بسبب التضخم كل عام. فمن خلال الاستثمار والعمل بذكاء، لا بجهد فقط، ستتمكن مزيد من النساء من تحقيق أهدافهن المالية وبناء ثروة على المدى الطويل.

أداة الفرز الحلال للأسهم ومتتبّع المحفظة
يجعل Zoya الاستثمار الحلال سهلًا بمساعدتك على بناء ومراقبة محفظة استثمارية متوافقة مع الشريعة بثقة ووضوح.