Das islamische Argument für Bitcoin
Dies ist ein Meinungsbeitrag von Muslim Bitcoiner, dem Moderator des Muslim Bitcoiner Podcast. Dieser Inhalt dient nur zu Informationszwecken und stellt keine rechtliche, steuerliche, anlage-, finanz- oder sonstige Beratung dar.
Eine der größten Herausforderungen für Muslime, die halal investieren möchten, besteht darin, Riba (Zins) zu vermeiden. Für diesen Artikel definieren wir Riba als jeden Zinsbetrag, der auf ein Darlehen erhoben wird, was im Islam streng verboten ist. Muslime, die diese Sünde vermeiden möchten, verbringen eine enorme Menge Zeit damit, verschiedene Finanzinstrumente zu durchforsten, um einfache Dinge wie den Kauf eines Autos oder eines Hauses zu erledigen. Noch mehr Zeit und Mühe wird von denen aufgebracht, die investieren, da es zeitaufwändig sein kann, Shariah-konforme Investitionen zu finden. Und ein Institut zu finden, das es Ihnen ermöglicht, Ihr Geld zu lagern (ohne dass es vom Institut verliehen wird, um Zinsen zu verdienen), ist fast unmöglich.
Die Realität ist, dass diese Zeit- und Müheaufwendung für die meisten Muslime nicht machbar ist. Es braucht stundenlange Lektüre und das Erlernen komplexer Finanzfachbegriffe, um den Aktienmarkt richtig zu navigieren. Mit Arbeit, Familie, Gebet und anderen Verpflichtungen hat der durchschnittliche Muslim keine Zeit, um Forschung zu betreiben und dieses Wissen zu erwerben.
Für den kleinen Prozentsatz von Muslimen, die den Weg des „halal investieren“ gehen, kann die Verfeinerung von Investitionen, um die Shariah-Konformität zu erfüllen, ein langer und komplexer Prozess sein. Glücklicherweise haben wir jetzt eine App wie Zoya, die eine einfache Lösung bietet, um Ihre Investitionen auf Shariah-Konformität zu überprüfen und den Prozess für Muslime zu vereinfachen.

Halal-Aktien-Screener & Portfolio-Tracker
Zoya macht halal investieren leicht, indem Sie Ihnen hilft, ein Shariah-konformes Anlageportfolio mit Vertrauen und Klarheit aufzubauen und zu überwachen.
Ich habe jedoch festgestellt, dass der durchschnittliche Muslim es immer noch mühsam findet, sich mit halal investieren zu befassen, da es viel Zeit und Mühe erfordert, sich in der Finanzwelt zurechtzufinden. Dies führt dazu, dass sie Geld auf einem Bankkonto sparen, was mehr Riba (Zins) beinhaltet als das Investieren in Aktien (mehr dazu später).
Aber kann unser Vermögen wirklich zu 100 % halal sein, wenn wir genug Anstrengung aufwenden? Das ist die Frage, die jeder Muslim untersuchen und durchdenken muss. Schließlich möchte kein Muslim in Riba (Zins) verwickelt sein. Ich glaube, dass es fast unmöglich ist, unser Vermögen innerhalb unseres derzeitigen Geldsystems halal zu halten. Lassen Sie uns das erkunden.
Riba (Zins) im aktuellen Geldsystem
Haben Sie sich schon einmal gefragt, wie Geld und Bankwesen tatsächlich funktionieren? Lassen Sie mich das erklären.
Wenn Geld auf einem Bankkonto eingezahlt wird, wird das Geld dort nicht wirklich aufbewahrt. Die Bank fungiert als Teilreservebank, was bedeutet, dass sie nur verpflichtet ist, eine bestimmte Reservequote an Dollar zu halten und bis zu 10-mal oder mehr davon verleihen kann (hier ist ein hilfreicher Video, der erklärt, wie das funktioniert).
Angenommen, Ahmad zahlt 100 Dollar auf einem Bankkonto ein. Wenn die Bank eine Reserveanforderung von 10 % hat, muss die Bank nur 10 Dollar als Reserve halten und kann die anderen 90 Dollar verleihen. Beachten Sie, dass Ahmad jederzeit seinen gesamten Betrag von 100 Dollar von der Bank abheben kann, sodass diese verliehenen 90 Dollar technisch aus dem Nichts entstanden sind. Stellen Sie sich nun vor, dass diese verliehenen 90 Dollar wieder zur Bank zurückkehren. Wiederum muss die Bank unter einer 10 %-Reserveanforderung nur 9 Dollar halten und kann dann 81 Dollar verleihen. Wenn wir weitermachen, sehen wir, dass die ursprüngliche Einzahlung von 100 Dollar durch Ahmad die Banken in die Lage versetzt, 1.000 Dollar zu schaffen.
Alle diese Darlehen, die durch Ahmads Einzahlung ermöglicht werden, sind an Zinsen gebunden. Dieser „Geldmultiplikator“-Effekt deutet auf ein größeres Problem hin. Alle Dollar werden durch Zinsen geschaffen. Tarek El-Diwany erklärt dies in seinem Buch Das Problem mit Zinsen:
„Bankgeld kann nicht anders als durch ein Darlehen geschaffen werden und trägt daher fast unvermeidlich Zinsen als Bedingung für seine Existenz.“
Lassen Sie uns das ein wenig vertiefen. Im vorherigen Beispiel haben wir eine 10 %-Reserveanforderung verwendet, um zu veranschaulichen, wie das Teilreservebanking funktioniert und wie Kreditvergabe mehr Geld schafft. Historisch gesehen ist 10 % eine typische Reserveanforderung für Banken. Seit März 2020 hat die Federal Reserve die Reserveanforderung jedoch auf 0 % gesetzt. Das bedeutet, dass Banken rechtlich nicht verpflichtet sind, Bargeld als Reserve zu halten. Der Geldmultiplikator-Effekt kann also nun unendliche zinsgebundene Kreditvergaben ermöglichen, d. h. Geldschöpfung durch die Banken.
Wir haben also erläutert, wie Dollar in Banken geschaffen werden, aber wie entstehen Dollar auf der Ebene der Federal Reserve? Wenn die Federal Reserve Geld in die Umlaufmenge injizieren möchte, geht sie auf den „offenen Markt“, um Staatsanleihen zu kaufen und schafft Dollar, um diese zu erwerben. Staatsanleihen sind einfach Schulden, die dem Eigentümer Zinsen bringen.
Die Federal Reserve muss auf den offenen Markt gehen, um Schuldtitel zu kaufen und zu verkaufen, um die Geldmenge zu manipulieren. Die Fed manipuliert die Geldmenge nicht willkürlich; sie tut dies, um einen Zinssatz zu erreichen. Wenn die Federal Reserve den Zinssatz senken möchte, wird sie mehr Geld in die Umlaufmenge injizieren, indem sie Staatsanleihen kauft. Um den Zinssatz zu erhöhen, wird sie Geld aus der Umlaufmenge vernichten, indem sie Staatsanleihen verkauft.
Im Wesentlichen ist die US-Staatsanleihe das Fundament des globalen Finanzsystems. Es ist wichtig zu bedenken, dass US-Staatsanleihen dem Dollar zugrunde liegen, der grundlegend zinsgebundene Schulden darstellt. Lassen Sie uns an Geld im aktuellen Geldsystem in Hierarchien denken. Staatsanleihen befinden sich auf der obersten Schicht, die die stärkste und am wenigsten risikoreiche Form von Fiatgeld darstellt, wie in dieser Grafik aus Nik Bhatias Buch Layered Money dargestellt.
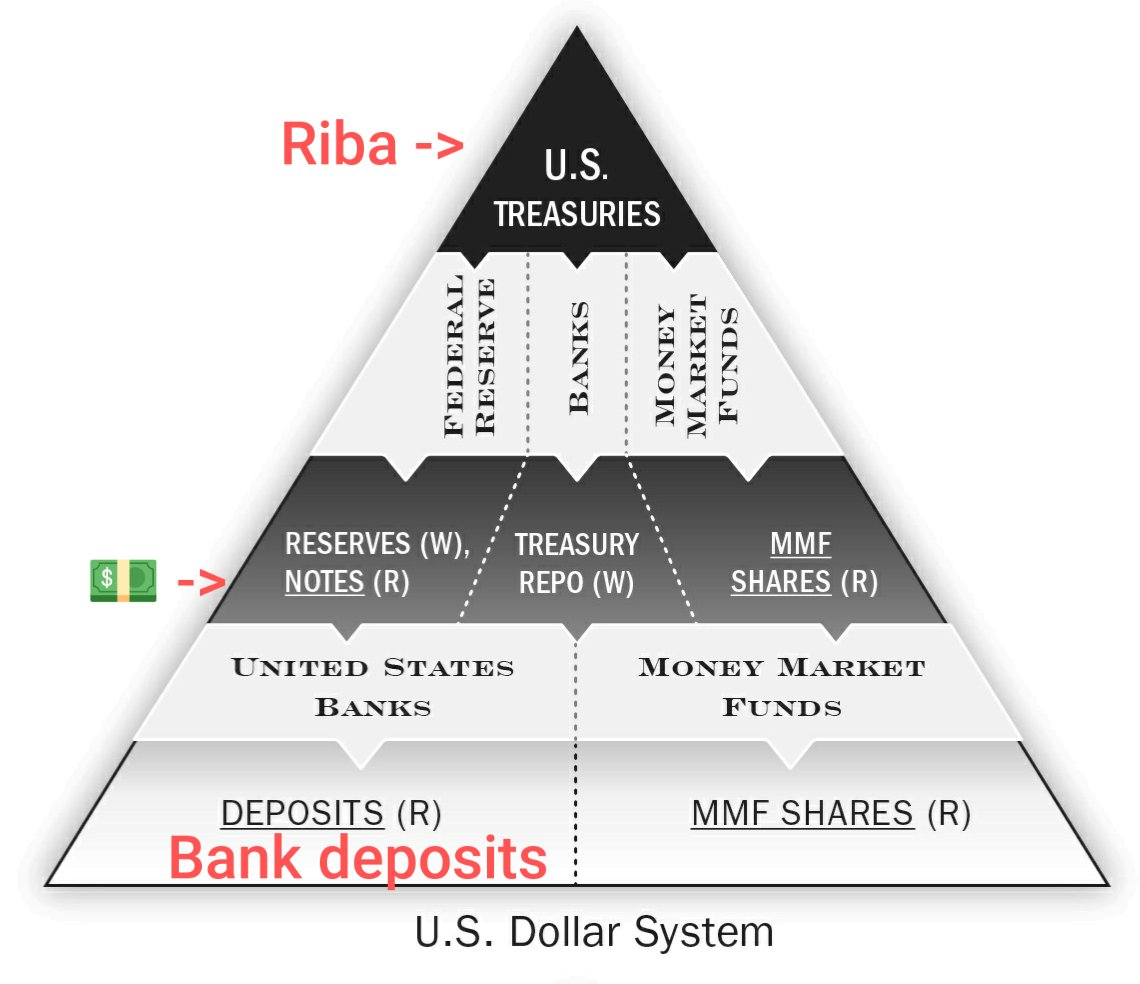
Der Hauptgedanke dieser Grafik ist, dass die derzeitige globale Geldordnung vollständig von Riba (Zins) abhängt, um zu funktionieren.
Nachdem wir nun festgestellt haben, dass Riba (Zins) untrennbar mit dem Dollar verbunden ist, stellt sich die Frage: Wie können wir Riba angesichts der aktuellen Natur von Fiatgeld vermeiden?
Wir können in Unternehmen und Fonds investieren, die Shariah-konform sind, was für manche Muslime ausreichen mag, um ein reines Gewissen zu haben. Sollten wir aber nicht in Betracht ziehen, dass wir möglicherweise ein völlig anderes Geldsystem schaffen oder zu ihm wechseln müssen? Gibt es eine Technologie, die Muslime nutzen könnten, um sich Riba (Zins) ein für alle Mal zu entziehen?
Ich argumentiere, dass Bitcoin der wirksamste Weg für Muslime ist, sich Riba (Zins) zu entziehen. In diesem Sinne ist Bitcoin die halale Form von Geld, da es die perfekte Anti-Riba-Geldtechnologie ist.
Bitcoin als Anti-Riba-Technologie
Ich werde nicht auf die technischen Aspekte eingehen, wie Bitcoin funktioniert, da viele von Ihnen bereits von Bitcoin gehört haben (lesen Sie dies und dies, um mehr über Bitcoin zu erfahren). Allerdings ist es als Muslim wichtig zu verstehen, dass Bitcoin eine neue Art von Geld (nicht nur ein Fiat-Anlageinstrument oder eine Zahlungsanwendung) ist, die diese übersehene „Anti-Riba“-Eigenschaft besitzt. Schauen wir uns einige Schlüsseleigenschaften von Bitcoin an, die uns helfen werden, die im Bitcoin-Protokoll eingebettete Anti-Riba-Technologie zu verstehen.
Bitcoin hat eine festgelegte Obergrenze von 21 Millionen. Das bedeutet, dass es nur jemals 21 Millionen Bitcoin (BTC) geben wird. Jeder mit einem günstigen Laptop oder Computer mit Internetverbindung kann im Bitcoin-Netzwerk teilnehmen, um diese Obergrenze zu überprüfen. Bislang wurden etwa 19 Millionen BTC geschürft, was 2 Millionen Bitcoins übrig lässt. Auf den ersten Blick mag dies wie ein unzureichendes Angebot für weltweite Verbreitung wirken, aber jeder Bitcoin ist in kleinere Einheiten stark teilbar.
Ohne zu sehr ins technische Detail zu gehen: Beim Mining geht es darum, Energie in der realen Welt aufzuwenden und Beweis zu erbringen, dass diese Arbeit zum Verarbeiten von Transaktionen geleistet wurde. Dieser Prozess des Aufwands von Energie in der realen Welt und des Erbringens dieses Beweises, um das Bitcoin-Netzwerk zu sichern, wird Proof-of-Work genannt.
Miner fassen Transaktionen in einen Block zusammen, der dann zur Blockchain hinzugefügt wird – dem gesamten Datensatz von Bitcoin-Transaktionen. Bevor der neue Block hinzugefügt werden kann, muss er jedoch validiert und authentifiziert werden, indem eine eindeutige Nummer auf Basis der Parameter des vorherigen Blocks bereitgestellt wird. Miner müssen spezialisierte Computer verwenden, um Milliarden von Vermutungen pro Sekunde durchzuprobieren, um diese eindeutige Nummer zu finden. Miner erhalten Bitcoin als Belohnung für ihre Teilnahme an diesem „Proof-of-Work“-Wettbewerb. Dieser Prozess ist die einzige Möglichkeit, wie mehr Bitcoin in das Angebot an existierendem Bitcoin gelangen. Dieses System kann nicht manipuliert werden – niemand kann einfach Bitcoin aus dem Nichts erschaffen.
Vergleichen wir dies mit dem Riba-basierten Fiat-System. Um Fiat zu „schürfen“, müssen die Federal Reserve und Geschäftsbanken Schuldtitel ausgeben – entweder durch den Kauf von Staatsanleihen oder die Ausgabe einer Hypothek. Alle diese Schulden sind mit Riba (Zins) verbunden. Banken sollen unverantwortlich gehebelt sein und werden für riskante Kredite belohnt. Falls eine Bank bankrottgeht, gibt es einen „Lender of Last Resort“. Die Federal Reserve wird mehr Geld ausleihen, um diese Banken am Funktionieren zu halten, und diese Banken werden dann mehr Geld ausleihen und die Geldmenge erhöhen. Zins ist von Natur aus an den gesamten Prozess des „Schürfens“ von Fiat gebunden.
Wie Sie sehen, gibt es bei Bitcoin eine harte Obergrenze von 21 Millionen, und es gibt keine zentrale Behörde, die Zahlen in einer Datenbank ändern kann, um mehr Geld zu schaffen oder die Zinssätze zu manipulieren. Unter einem Bitcoin-Standard wird Geld überprüfbar in einem Ledger gespeichert und nicht ausgeliehen, um mehr Geld mit Zinsen zu schaffen.
Hypothetisch gesprochen, können zwei Personen immer noch eine Riba-basierte Transaktion mit BTC durchführen, aber dies geschieht in einem geschlossenen System. Wenn Alice Bob 1 Bitcoin zu einem Zinssatz von 10 % leiht, zahlt Bob am Ende des Kreditszeitraums 1,1 Bitcoin zurück. Diese Transaktion beeinträchtigt nicht mich, Sie oder sonst jemanden, der Bitcoin hält. Es gibt keine Geldmengenteuerung aufgrund dieser Riba-basierten Transaktion. Bob und Alice können diese Transaktion direkt durchführen, ohne dass sie die Bitcoin-Versorgung im Netzwerk beeinflusst.
Aufgrund der Energieanforderung und der harten Obergrenze vermute ich, dass das Kreditvergeben zum alleinigen Zweck der Zinsenerzielung unter einem echten Bitcoin-Standard drastisch abnehmen wird. Logisch gesehen wäre es unvernünftig, sein Bitcoin auszuleihen, um nur einen winzigen Aufwärtstrend durch verdiente Zinsen zu erzielen, während man das riesige Risiko trägt, den gesamten ausgeliehenen Bitcoin-Betrag zu verlieren?
Zentralbanken können nicht einfach mehr Bitcoin im Falle eines Ausfalls drucken. Daher wird Gewinnung aus Zins unter einem Bitcoin-Standard von Natur aus riskanter. Anleger werden eher Bitcoin verleihen, um in Unternehmen zu investieren, die Gewinne erzielen, die größer sind als der Satz, zu dem Bitcoin an Wert gewinnt. Kreditgeber werden gezwungen sein, sichere und ökonomisch sinnvolle Kredite zu vergeben, denn wenn der Kreditnehmer den Kredit nicht zurückzahlt, gibt es keinen „Lender of Last Resort“, der mehr Bitcoin aus dem Nichts erschaffen kann. So sollte ein gesundes Geldsystem meiner Meinung nach funktionieren. Kreditvergabe sollte nur für Investitionen in Unternehmen genutzt werden, nicht nur zur Zinsenerzielung – und genau das ist das, was islamische Finanzen und Ökonomie fördern.
Anfang mit Bitcoin machen
Es ist verständlich, dass Riba (Zins) eine der schlimmsten Sünden ist, die wir als Muslime begehen können. Daher ist es unerlässlich, dass wir versuchen, unser Vermögen so „riba-frei“ wie möglich zu gestalten. Der erste Schritt hierfür ist, anzuerkennen, dass Riba (Zins) das Herz unseres globalen Finanzsystems ist, und dass wir danach streben müssen, uns davon zu befreien.
Ich glaube, dass Bitcoin Teil der Lösung für die Bosheit von Riba (Zins) sein könnte. Es gibt viele Gründe, Bitcoin zu halten, aber als muslimischer Investor ist das Halten von Bitcoin als wirklich Anti-Riba-Investment vielleicht der beste Grund.
Ich schlage nicht vor, dass Investitionen in Aktien oder andere Finanzanlagen völlig haram sind und dass Sie alles auf Bitcoin setzen sollten. Wenn Sie jedoch ernsthaft versuchen, Ihr Portfolio so halal wie möglich zu gestalten, dann könnten Sie erwägen, einen ersten Blick auf diese neue Geldtechnologie zu werfen und mehr über sie zu lernen.
Der Punkt ist, mit Bitcoin anzufangen. Aufgrund seiner Anti-Riba-Eigenschaften sollte Bitcoin ein Grundbestand sein – das halale Anlagegut, das jeder Muslim besitzen sollte.
Eine neue Grundlage ist erforderlich, damit Muslime das Riba-Problem (Zins) effektiv angehen können. Bitcoin könnte diese Grundlage sein, um unsere Portfolios von der Unreinheit des Riba (Zins) zu befreien.