El argumento islámico a favor de Bitcoin
Este es un artículo de opinión de Muslim Bitcoiner, el anfitrión del Muslim Bitcoiner Podcast. Este contenido es solo con fines informativos y no representa asesoría legal, fiscal, de inversión, financiera ni de ningún otro tipo.
Uno de los mayores desafíos que enfrentan los musulmanes al buscar invertir de forma halal es evitar la riba. Para este artículo, definimos la riba como cualquier monto de interés cobrado sobre un préstamo, algo estrictamente prohibido en el islam. Los musulmanes que buscan evitar este pecado dedican muchísimo tiempo a revisar diversos instrumentos financieros para hacer cosas sencillas, como comprar un auto o una casa. Quienes invierten dedican todavía más tiempo y esfuerzo, pues encontrar inversiones conformes a la sharía puede consumir mucho tiempo. Y encontrar un banco que le permita guardar su efectivo (sin que se preste para generar intereses para el banco) es casi imposible.
La realidad es que, para la mayoría de los musulmanes, dedicar este tiempo y esfuerzo no es factible. Se necesitan horas de lectura y de aprendizaje de una jerga financiera sofisticada para desenvolverse bien en el mercado bursátil. Con el trabajo, los hijos, la oración y otras responsabilidades, el musulmán promedio no tiene tiempo para investigar y adquirir estos conocimientos.
Para el pequeño porcentaje de musulmanes que siguen el camino del “inversionista halal”, depurar las inversiones hasta que superen la revisión de conformidad con la sharía puede ser un proceso largo y complejo. Afortunadamente, ahora contamos con una aplicación como Zoya que ofrece una solución sencilla para filtrar sus inversiones y verificar su conformidad con la sharía, lo que simplifica el proceso para los musulmanes.
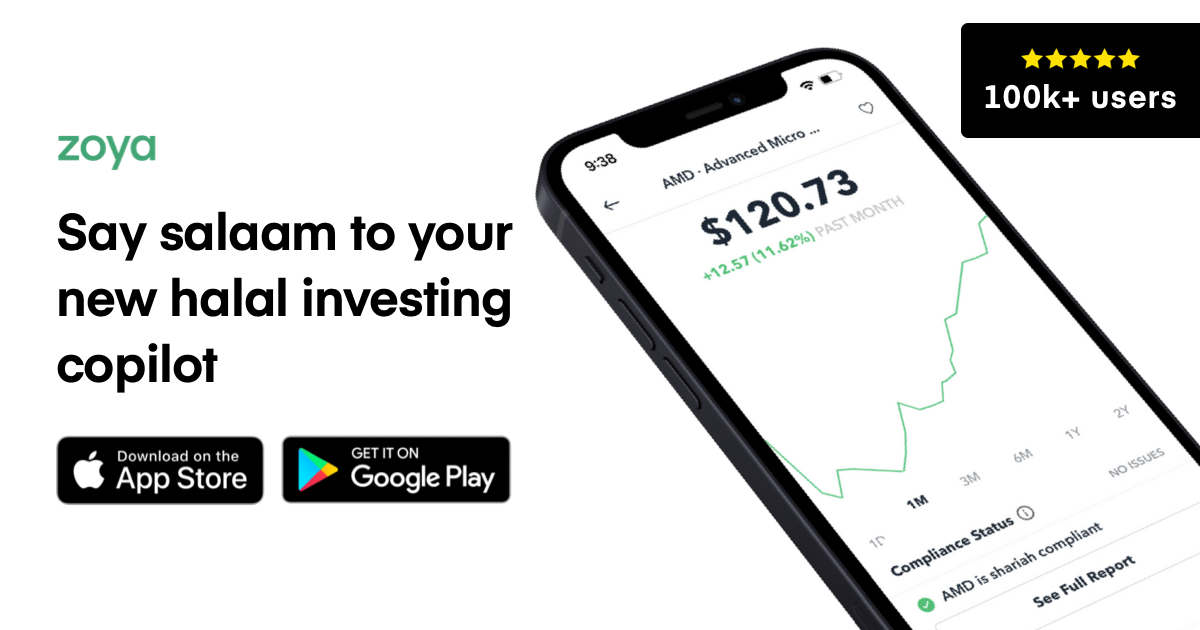
Herramienta de filtrado de acciones halal y seguimiento de portafolio
Zoya facilita la inversión halal al ayudarle a crear y monitorear, con confianza y claridad, un portafolio de inversión conforme a la sharía.
Sin embargo, he comprobado que al musulmán promedio todavía le resulta tedioso involucrarse en la inversión halal por el tiempo y el esfuerzo que se requieren para desenvolverse en el ámbito financiero. Esto lo lleva a ahorrar efectivo en una cuenta bancaria, lo que implica más riba que invertir en acciones (hablaremos de esto más adelante).
Pero ¿puede nuestro patrimonio ser 100% halal si nos esforzamos lo suficiente? Esta es la pregunta que todo musulmán necesita investigar y sobre la que debe reflexionar. Después de todo, ningún musulmán quiere participar en la riba. Creo que es casi imposible que nuestro patrimonio sea halal dentro de nuestro sistema monetario actual. Exploremos esto.
La riba en el sistema monetario actual
¿Alguna vez se ha preguntado cómo funcionan realmente el dinero y la banca? Permítame explicarlo.
Cuando se deposita dinero en un banco, el dinero en realidad no se queda allí. El banco opera con reserva fraccionaria, lo que significa que solo está obligado a mantener cierta reserva de dólares y puede prestar hasta 10 veces esa cantidad o más (aquí hay un video útil que explica cómo funciona esto).
Digamos que Ahmad deposita $100 en un banco. Si el banco tiene un requisito de reserva del 10%, solo necesita mantener $10 en reserva y puede prestar los otros $90. Ahora tenga en cuenta que Ahmad todavía puede retirar sus $100 completos del banco cuando quiera, así que esos $90 prestados técnicamente se han creado de la nada. Ahora considere que esos $90 prestados regresan al banco. De nuevo, con un requisito de reserva del 10%, el banco solo necesita mantener $9 y posteriormente puede prestar $81. Si seguimos iterando, vemos que el depósito original de $100 hecho por Ahmad permite a los bancos crear $1,000.
Todos estos préstamos posibilitados por el depósito de Ahmad están ligados a intereses. Este efecto “multiplicador del dinero” apunta a un problema mayor: todos los dólares se crean mediante interés. Tarek El-Diwany lo explica en su libro The Problem with Interest:
"El dinero bancario no puede crearse de otro modo que mediante un préstamo y, por lo tanto, casi inevitablemente devenga interés como condición de su existencia."
Profundicemos un poco más. En el ejemplo anterior, usamos un requisito de reserva del 10% para ilustrar cómo funciona la banca de reserva fraccionaria y cómo los préstamos crean más dinero. Históricamente, el 10% es un requisito de reserva típico para los bancos. Sin embargo, desde marzo de 2020, la Reserva Federal fijó el requisito de reserva en 0%. Esto significa que los bancos legalmente no están obligados a mantener nada de efectivo en reserva. Así que el efecto multiplicador del dinero ahora puede permitir una cantidad infinita de préstamos que devengan interés, es decir, la creación de dinero por parte de los bancos.
Ya vimos cómo se crean los dólares en los bancos, pero ¿cómo se crean a nivel de la Reserva Federal? Cuando la Reserva Federal quiere inyectar dinero en la oferta monetaria, acude al “mercado abierto” para comprar bonos del Tesoro y crea dólares para adquirirlos. Los bonos del Tesoro son simplemente deudas que generan interés para su propietario.
La Reserva Federal debe entrar en el mercado abierto para comprar y vender valores de deuda con el fin de manipular la oferta monetaria. Ahora bien, la Fed no manipula la oferta monetaria de manera arbitraria; lo hace para alcanzar una tasa de interés objetivo. Si la Fed quiere bajar la tasa de interés, inyectará más dinero en la oferta comprando valores del Tesoro. Para subir la tasa de interés, destruirá dinero de la oferta vendiendo valores del Tesoro.
En esencia, la letra del Tesoro de EE. UU. es el fundamento del sistema financiero global. Es importante recordar que los valores del Tesoro de EE. UU. son los que respaldan el dólar, que es fundamentalmente deuda que devenga interés. Pensemos en el dinero del sistema monetario actual como una jerarquía. Los valores del Tesoro están en la capa superior, que es la forma más sólida y menos riesgosa de dinero fiduciario, como se ilustra en este gráfico del libro de Nik Bhatia Layered Money.
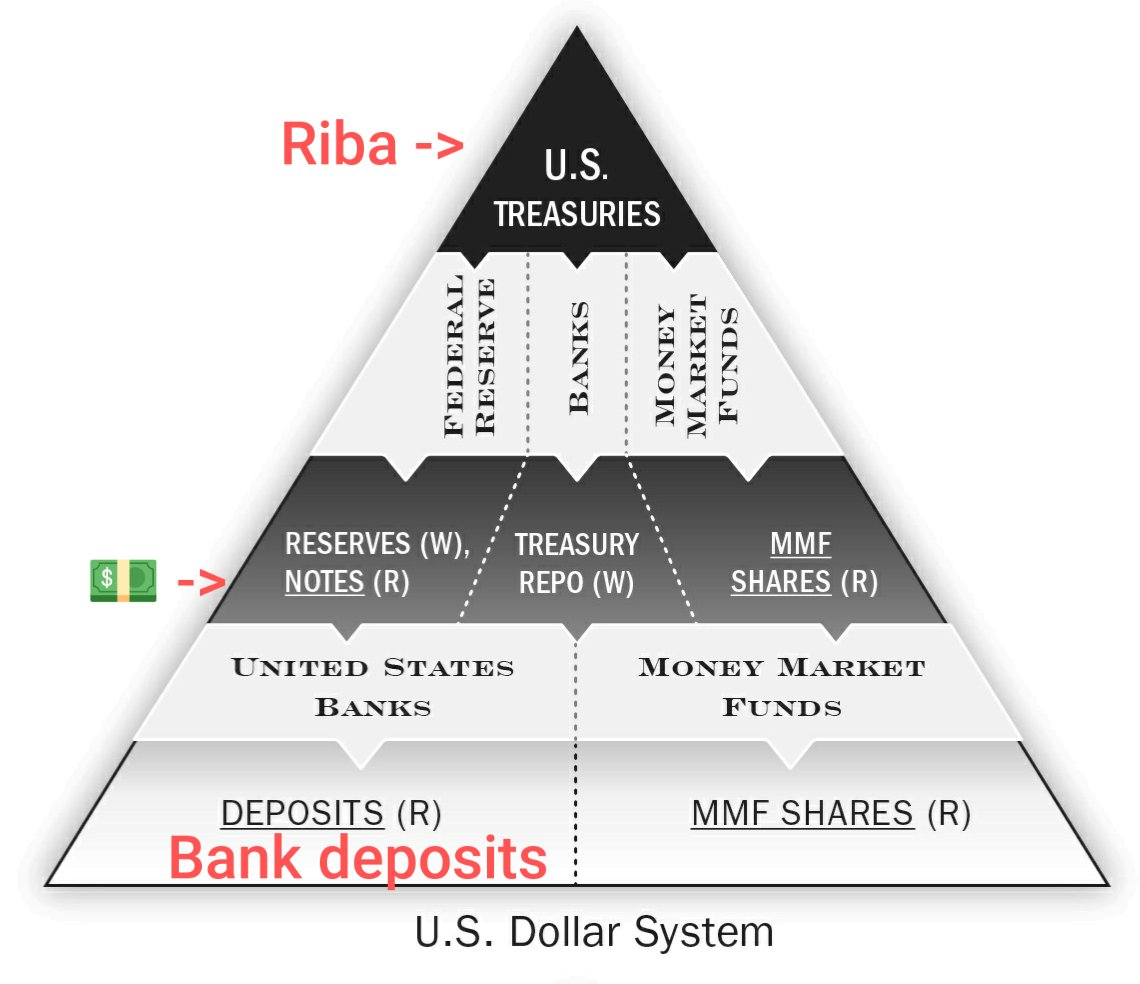
La principal conclusión de este gráfico es que el orden monetario global actual depende por completo de la riba para funcionar.
Ahora que hemos establecido que la riba está inseparablemente ligada al dólar, surge la pregunta: ¿cómo podemos evitar la riba dada la naturaleza actual del dinero fiduciario?
Podemos invertir en empresas y fondos que superen la revisión de conformidad con la sharía, lo cual puede bastar para que algunos musulmanes tengan la conciencia tranquila. Sin embargo, ¿no deberíamos considerar que quizás debamos idear otro sistema monetario por completo, o huir hacia él? ¿Existe una tecnología que los musulmanes podrían usar para ayudarnos a escapar de la riba de una vez por todas?
Sostengo que Bitcoin es la forma más eficaz para que los musulmanes escapen de la riba. En este sentido, Bitcoin es la forma más halal de dinero, ya que es la tecnología monetaria anti-riba perfecta.
Bitcoin como tecnología anti-riba
No voy a entrar en el aspecto técnico de cómo funciona Bitcoin, ya que muchos de ustedes ya habrán oído hablar de él (consulten esto y esto para aprender más sobre qué es Bitcoin). Sin embargo, como musulmanes, es esencial comprender que Bitcoin es un nuevo tipo de dinero (no solo un vehículo de inversión en dinero fiduciario ni una aplicación de pagos) que posee esta propiedad “anti-riba” que suele pasarse por alto. Repasemos algunos atributos clave de Bitcoin que nos ayudarán a comprender la tecnología anti-riba integrada en el protocolo de Bitcoin.
Bitcoin tiene un límite de oferta fijo de 21 millones. Esto significa que solo habrá 21 millones de Bitcoin (BTC). Cualquier persona con una computadora portátil económica o una computadora con conexión a internet puede participar en la red de Bitcoin para verificar este límite de oferta. Hasta la fecha solo se han minado alrededor de 19 millones de BTC, lo que deja 2 millones de bitcoins por minar. A primera vista, esto puede parecer una oferta insuficiente para una adopción global, pero cada bitcoin es altamente divisible en unidades más pequeñas.
Sin entrar en demasiados detalles técnicos, la minería implica gastar energía en el mundo real y aportar una prueba de que se hizo este trabajo para procesar transacciones. Este proceso de gastar energía en el mundo real y aportar esa prueba para asegurar la red de Bitcoin se llama prueba de trabajo (proof-of-work).
Los mineros agrupan las transacciones en un bloque, que luego se agrega a la cadena de bloques (blockchain), es decir, el registro completo de las transacciones de Bitcoin. Pero antes de que el nuevo bloque pueda agregarse, debe ser validado y autenticado mediante un número único basado en los parámetros del bloque anterior. Los mineros deben usar computadoras especializadas para probar miles de millones de intentos por segundo hasta encontrar ese número único. Los mineros reciben bitcoin por su servicio como recompensa por participar en esta competencia de “prueba de trabajo”. Este proceso es la única forma en que puede entrar más Bitcoin a la oferta de Bitcoin existente. Este sistema no se puede burlar para que alguien simplemente haga aparecer Bitcoin de la nada.
Contrastemos esto con el sistema fiduciario basado en la riba. Para “minar” dinero fiduciario, la Reserva Federal y los bancos comerciales necesitan emitir instrumentos de deuda, ya sea comprando valores del Tesoro o emitiendo una hipoteca. Toda esta deuda está ligada a la riba. Se espera que los bancos estén apalancados de forma irresponsable, y se los recompensa por otorgar préstamos riesgosos. Si un banco quiebra, existe un “prestamista de última instancia”. La Fed prestará más dinero para mantener en funcionamiento a estos bancos, y estos bancos a su vez prestarán más dinero, aumentando la oferta monetaria. El interés está ligado de manera inherente a todo el proceso de “minar” dinero fiduciario.
Como puede ver con Bitcoin, existe un tope fijo de 21 millones y no hay una autoridad central que pueda cambiar cifras en una base de datos para crear más dinero o manipular las tasas de interés. Bajo un patrón Bitcoin, el dinero se almacena de forma verificable en un libro contable y no se presta para crear más dinero con interés.
Hipotéticamente hablando, dos personas aún pueden realizar un préstamo basado en riba usando BTC, pero esto ocurre en un sistema cerrado. Si Alice le presta a Bob 1 Bitcoin a una tasa de interés del 10%, Bob devuelve 1.1 Bitcoin al final del período del préstamo. Esta transacción no me afecta a mí, ni a usted, ni a nadie que tenga Bitcoin. No hay inflación monetaria como resultado de esta transacción basada en riba. Bob y Alice pueden realizar esta transacción directamente sin que afecte la oferta de Bitcoin en la red.
Debido al requisito de energía y al tope estricto de oferta, sospecho que los préstamos con el único propósito de obtener intereses disminuirán drásticamente bajo un verdadero patrón Bitcoin. Lógicamente hablando, ¿tendría sentido que alguien prestara su Bitcoin por la pequeña ventaja de ganar una miserable cantidad de intereses, con la enorme desventaja de perder la totalidad del Bitcoin prestado?
Los bancos centrales no pueden simplemente imprimir más Bitcoin en caso de incumplimiento. Por lo tanto, obtener ganancias únicamente de los intereses se vuelve inherentemente más riesgoso bajo un patrón Bitcoin. Es más probable que los inversionistas presten Bitcoin para invertir en negocios que generen una ganancia mayor que la tasa a la que se apreciará Bitcoin. Los prestamistas se verán obligados a otorgar préstamos sólidos y económicamente sensatos, porque si el prestatario incumple, no existe un “prestamista de última instancia” que pueda crear más Bitcoin de la nada. Así es como debería operar un sistema monetario sólido, en mi opinión. El préstamo solo debería usarse para invertir en negocios y no solo para ganar intereses, y esto es precisamente lo que promueven las finanzas y la economía islámicas.
Dejar de tener cero Bitcoin
Se entiende que la riba es uno de los peores pecados en los que podemos incurrir como musulmanes, por lo que es imperativo que intentemos que nuestro patrimonio esté lo más “libre de riba” posible. El primer paso para lograrlo es reconocer que la riba está en el corazón de nuestro sistema financiero global, y que debemos esforzarnos por liberarnos de ella.
Creo que Bitcoin podría ser parte de la solución a la maldad de la riba. Hay muchas razones para tener Bitcoin, pero como inversionista musulmán, tener Bitcoin como una inversión verdaderamente anti-riba es quizás la mejor de ellas.
No estoy sugiriendo que invertir en acciones u otros activos financieros sea totalmente haram ni que deba poner todo su dinero en Bitcoin. Sin embargo, si intenta sinceramente que su portafolio sea lo más halal posible, quizás quiera considerar dar un primer paso y aprender sobre esta nueva tecnología monetaria.
La idea es dejar de tener cero Bitcoin. Por sus propiedades anti-riba, Bitcoin debería ser un elemento básico como el activo halal que todo musulmán debería poseer.
Los musulmanes necesitamos una nueva base para abordar eficazmente el problema de la riba. Bitcoin podría ser esa base que ayude a limpiar nuestros portafolios de la inmundicia de la riba.