La riba: qué es y cómo evitarla
La Edad de Oro del Islam vio florecer a la civilización musulmana, con importantes avances en áreas como la ciencia y las artes. Todo ello se sustentaba en ideales económicos islámicos que no permitían el uso de la riba. La riba (interés) está estrictamente prohibida en el islam y acarrea muchos males. Hoy, en cambio, los musulmanes ya no son potencias económicas y la riba ha corrompido a la sociedad moderna.
Prestar con interés se ha generalizado, e incluso nuestras economías giran en torno a manipular las tasas de interés para intentar controlar la inflación. Por eso es noticia de primer orden cada vez que bancos centrales como la Reserva Federal de EE. UU., el Banco de Inglaterra y el Banco de Canadá anuncian cambios en sus tasas de interés.
Para recuperar nuestra soberanía económica, los musulmanes deben volver a liderar la lucha contra la riba. Este artículo analiza con mayor profundidad los problemas del interés y ofrece recomendaciones sobre lo que usted puede hacer para evitarlo y combatirlo.
¿Qué es la riba?
Los eruditos han definido la riba como un aumento en un artículo determinado. Es un término árabe con múltiples significados y derivados. Sus temas comunes son el crecimiento, el aumento y el dominio.
En inglés, la riba se denominaba antes “usura”, pero esta palabra cayó en descrédito por haber sido proscrita por las tres religiones abrahámicas. Ahora suele llamarse “interés” para escapar de esa reputación. Para este artículo, definimos la riba como cualquier monto de interés (excedente) cobrado por un préstamo.
Formas modernas de riba
El Profeta (la paz sea con él) profetizó que llegaría un tiempo en que la riba se volvería tan generalizada y sistemática que nadie podría escapar a sus efectos, aunque no la consumiera. Al observar la economía moderna y lo fundamental que se ha vuelto el interés, parece que ya estamos en ese tiempo o cerca de él.
Repasemos las principales formas de interés que nos afectan hoy y mostremos hasta dónde llegan los efectos de la riba.
La riba cotidiana
La forma de interés más evidente y conocida es prestar dinero a cambio de una ganancia. Es el tipo de interés que las personas consumen a nivel individual. Esto se ha normalizado y gran parte del estigma que antes se asociaba con la usura ha desaparecido.
Vivimos en la era de los bancos, donde, por lo general, a cambio de guardar su efectivo, los bancos le pagan intereses. A su vez, una de las formas en que los bancos ganan dinero es prestando el dinero de usted a otras partes por un interés mayor.
Muchas compras también se financian hoy con financiamiento basado en intereses. Lo que antes se reservaba para compras más grandes, como casas, autos o artículos de lujo, se extiende ahora a compras más cotidianas, con tarjetas de crédito y productos como “Compre ahora, pague después” cada vez más extendidos.
Las tasas de interés globales
Los bancos centrales de todo el mundo tienen la tarea de lograr una economía estable y próspera. Intentan conseguirlo gestionando la tasa de inflación. Su herramienta principal para ello es modificar su tasa de interés, que sirve de referencia para el resto de la economía. La tasa de interés elegida tiene importantes consecuencias económicas y es observada de cerca por empresas y consumidores.
Las tasas de interés bajas obligan a los ahorradores a buscar mejores rendimientos en otra parte, lo que impulsa la demanda de activos como las acciones. Los precios de las viviendas también se benefician, ya que los préstamos con intereses bajos aumentan la demanda. Al abaratar el endeudamiento, los bancos centrales esperan influir en los consumidores para que gasten más y así impulsar el crecimiento económico.
Las tasas de interés altas, por el contrario, incentivan a las personas a gastar menos y ahorrar más dinero al encarecer el endeudamiento. Los bancos centrales suelen hacerlo para intentar reducir la tasa de inflación. Esto demuestra lo influyentes que son las tasas de interés de referencia y cómo tendrán consecuencias para todos, aunque usted no consuma riba de manera individual.
La creación de dinero
Existe también una forma de interés menos evidente que debemos conocer: la creación de dinero. Antes, nuestras monedas eran el oro y la plata, materias primas escasas que requerían un esfuerzo físico para extraerlas de la tierra.
Esto cambió con la introducción del papel moneda (también conocido como dinero fiduciario), que no tiene límites naturales para su creación. Es fácil imprimir dinero y, en la era digital, en la que el dinero son solo cifras en los saldos bancarios, basta con introducirlo en una computadora.
El error común es creer que los gobiernos y los bancos centrales son quienes controlan la creación del dinero fiduciario. Sin embargo, esto está lejos de la verdad. En realidad, la mayor parte del dinero de la economía es creado por los bancos cuando prestan dinero. El Banco de Inglaterra reconoce que el 80% del dinero en la economía del Reino Unido es creado por los bancos al prestar con interés. Este es un interés oculto que muchos desconocen.
Los bancos no solo prestan dinero con interés, sino que además prestan dinero creado de la nada. Esto se debe al sistema de reserva fraccionaria, según el cual los bancos solo necesitan conservar un porcentaje determinado de sus depósitos para los reintegros. Pueden prestar el resto, lo que hace que circule más dinero en la economía.
Por ejemplo, supongamos que los bancos deben mantener el 20% de los depósitos disponibles y pueden prestar el 80% restante. Andy llega y deposita $100 en un banco. El banco conserva $20 disponibles y presta $80 a Bob. Bob usa los $80 para comprar mercancías a Chris. Chris deposita luego esos $80 en su banco. Como el saldo bancario de Andy sigue siendo de $100, el banco tiene ahora un total de $180 en depósitos de clientes. El banco puede ahora prestar el 80% de los $80 de Chris, y así continúa el ciclo.
Este es un ejemplo básico que no tiene en cuenta el interés cobrado por los préstamos, pero debería demostrar cómo la creación de dinero es usuraria. Además, compromete la estabilidad del sistema financiero. Por consiguiente, en épocas de recesión, los bancos se vuelven vulnerables a las “corridas bancarias”, cuando muchas personas intentan retirar su dinero al mismo tiempo pero no hay suficiente disponible.
Las consecuencias dañinas de la riba y por qué está prohibida
En el islam, la riba es un pecado grave, y a quienes la practican se les advierte de una guerra con Alá (Glorificado y Exaltado sea) y Su Mensajero (la paz sea con él).
“¡Creyentes! ¡Temed a Alá! ¡Y renunciad a los provechos pendientes de la usura, si es que sois creyentes! Si no lo hacéis así, podéis esperar guerra de Alá y Su Enviado. Pero, si os arrepentís, tendréis vuestro capital, no siendo injustos ni siendo tratados injustamente.” (Corán 2:278-279)
Sin embargo, a pesar de esta extraordinaria advertencia de guerra, algunos todavía sostienen que cobrar interés no es inmoral. Por eso, compartiré varias razones por las que la riba es un pecado tan destructivo.
La riba fomenta la desigualdad
El interés es una práctica de explotación que ayuda a los ricos y perjudica a los pobres. Permite a los ricos obtener un rendimiento garantizado simplemente porque ya son adinerados. Penaliza a los pobres, cuyos esfuerzos son explotados. Es injusto, pues los pobres asumen todo el riesgo.
Pagar intereses también dificulta que los pobres generen riqueza. En cambio, puede atraparlos en un ciclo interminable de deuda. Esto se agrava por las penalizaciones que imponen la mayoría de los productos basados en intereses, como los cargos por pagos atrasados y por sobregiro. Estas penalizaciones castigan de manera desproporcionada a los pobres y agravan la desigualdad.
La riba nos empobrece a todos
Como se explicó antes, la creación de dinero mediante el interés aumenta la oferta monetaria y provoca inflación. Si hay más dólares en total, cada dólar vale menos.
A veces el gobierno y los bancos centrales son directamente responsables de la creación usuraria de dinero. Cuando los gobiernos necesitan dinero, venden bonos para recaudarlo. Un bono es la promesa de pagar una cantidad al comprador al vencimiento, además de pagos de interés durante el período del bono. Grandes instituciones financieras, como los bancos, y acaudalados inversionistas privados compran estos bonos.
En tiempos de crisis, el banco central compra estos bonos a las instituciones financieras. Lo financia creando dinero nuevo de forma digital. Este proceso se conoce como flexibilización cuantitativa (QE, por sus siglas en inglés), diseñada para fomentar el gasto y la inversión y ayudar a que la riqueza se derrame hacia abajo. Sin embargo, los compradores adinerados de estos bonos utilizan ese dinero para inyectarlo en los mercados de activos, lo que hace subir los precios.
Estas formas de creación usuraria de dinero son un impuesto oculto sobre la población y, aunque nos afectan a todos, los más pobres son los más golpeados.
Esto se debe al efecto Cantillon, que describe cómo quienes están más cerca del dinero recién creado lo gastan primero, antes de que se filtre hacia abajo y haga subir los precios. Por lo general, las instituciones adineradas, como los bancos, son las más cercanas al dinero nuevo. A medida que aumenta la inflación, el valor de los activos sube mientras que el poder adquisitivo del efectivo disminuye.
Esto beneficia a los ricos, ya que tienen una mayor parte de su riqueza en inversiones como propiedades, acciones y materias primas. En cambio, perjudica a los pobres, que tienen la mayor parte de su riqueza en efectivo o como patrimonio en su vivienda, pues les queda poca riqueza para invertir en activos.
La riba conduce a malos resultados
Poder prestar dinero con interés conduce a malos resultados para la sociedad. El dinero no fluye hacia los lugares donde podría ser más beneficioso, pues los prestamistas no tienen incentivos para buscar oportunidades que generen valor.
Esto se debe a que a los prestamistas se les garantiza su capital sin importar lo que el prestatario haga con el dinero. Esto es terrible para la economía, ya que el dinero no se distribuye donde podría ser más beneficioso. En cambio, va solo a quienes cumplen los requisitos para obtener préstamos.
Fue este tipo de préstamos imprudentes lo que contribuyó a la crisis financiera de 2008, que provocó la ruina económica de tantas personas. Los bancos daban préstamos baratos a todo el mundo, lo que infló el mercado inmobiliario. Cuando el mercado se desplomó, muchas personas incumplieron sus préstamos, lo que causó un efecto dominó que derivó en una recesión mundial.
El financista debería compartir el riesgo del emprendimiento en lugar de esperar un rendimiento garantizado. Esto incentivaría una mayor diligencia debida sobre lo que se financia y haría que el capital fluyera hacia inversiones que generen más valor.
Alá (Glorificado y Exaltado sea) también nos dice en el Corán que ningún crecimiento real proviene de las ganancias de la riba. Por el contrario, cualquier resultado de las actividades de riba carece de beneficio espiritual.
“Lo que prestáis con usura para que os produzca a costa de la hacienda ajena no os produce ante Alá” (Corán 30:39).
La riba es omnipresente
La riba no se detiene en una sola transacción. El interés recibido por el préstamo inicial se reinvertirá en otra operación de préstamo, y el ciclo continúa. Por ejemplo, si John presta $100 y recibe $10 de interés, la próxima vez que preste dinero prestará $110 y recibirá $11 de interés. Puede verse cómo el interés inicial se multiplica en la práctica, conforme al siguiente versículo del Corán, que advierte precisamente contra este escenario.
"¡Creyentes! ¡No usureéis, doblando una y otra vez! ¡Y temed a Alá! Quizás, así, prosperéis." (Corán 3:130)
La riba es inferior al zakat
El Corán contrapone la riba a la caridad y dice a los creyentes que solo la caridad es una actividad que da frutos.
"Lo que prestáis con usura para que os produzca a costa de la hacienda ajena no os produce ante Alá. En cambio, lo que dais de azaque por deseo de agradar a Alá... Ésos son los que recibirán el doble." (Corán 30:39)
Es una comparación fascinante y muy lógica. El interés incentiva a las personas a acaparar capital, ya que pueden ganar dinero con intereses sin ningún esfuerzo. No tienen que encontrar formas productivas de usar ese dinero ni realizar un trabajo real que beneficie a la sociedad.
En cambio, el zakat hace circular la riqueza de quienes tienen suficiente hacia quienes la necesitan. Esto da a los más pobres la oportunidad de superarse y contribuir a la sociedad, y demuestra por qué el zakat es superior al interés.
La riba es deshonrosa
Dar un préstamo es una práctica noble que se elogia en el Corán.
“¿Quién será el que haga un préstamo generoso a Alá? Alá se lo devolverá multiplicado. Alá cierra y abre. Seréis devueltos a Él.” (Corán 2:245)
El tafsir del versículo anterior menciona que uno de los significados de dar un préstamo a Alá es dar un préstamo a Sus siervos en su momento de necesidad. Comercializar esta práctica y cobrar una comisión es, por lo tanto, deshonroso y empaña un acto de dignidad.
Cuatro maneras de preservar su riqueza sin recurrir a la riba
Aunque la economía favorece a quienes consumen interés, como musulmanes sabemos que este favor no es eterno y carece de valor espiritual. Sabemos que finalmente seremos recompensados por rechazar la riba. Mientras tanto, existen pasos prácticos que los musulmanes pueden dar para preservar y aumentar su riqueza de manera halal.
#1. Use alternativas halal
Lo primero que podemos hacer es rechazar los productos basados en la riba y usar en su lugar alternativas halal. Esta instrucción proviene directamente del Corán, donde se ordena a los creyentes abandonar el interés y arrepentirse.
Por lo tanto, revise sus acuerdos financieros para ver si actualmente consume o paga intereses. De ser así, debe salir de esos acuerdos lo antes posible. Investigue cada área para conocer cuáles son las opciones libres de riba.
Muchos emprendedores musulmanes trabajan arduamente para crear alternativas genuinas conformes a la sharía en áreas como el financiamiento de vivienda y el financiamiento de negocios. Algunos productos no musulmanes no necesariamente implican riba, así que evalúe cada producto caso por caso.
Lamentablemente, en algunas áreas se necesitarán alternativas genuinas. Aquí es donde debemos unirnos como comunidad y trabajar con otras personas que piensan igual.
#2. Comercio en lugar de riba
En lugar de obtener un rendimiento libre de riesgo prestando con interés, los musulmanes deberían intentar aumentar su riqueza mediante el comercio (es decir, el emprendimiento). Como dice el famoso versículo del Corán:
“Alá ha autorizado el comercio y prohibido la usura.” (Corán 2:275)
Debemos esforzarnos por crear riqueza para nuestras familias y comunidades trabajando con empeño y generando valor para el mundo. Tomemos como ejemplo al famoso Compañero del Profeta Abdur-Rahman ibn Awf (que Alá esté complacido con él). En el año 622 realizó la hijra a Medina junto con el resto de la naciente nación islámica. Acababan de escapar de la persecución en La Meca y por eso llegaron con muy pocas pertenencias.
Al llegar, el Profeta (la paz sea con él) emparejó a cada uno de los Muhajirun (emigrantes) con uno de los Ansar (auxiliares). El compañero de Abdur-Rahman fue Sa’d bin Ar-Rabi, quien le ofreció la mitad de su riqueza. Sorprendentemente, Abdur-Rahman rechazó esta extraordinaria oferta y pidió que lo llevaran al mercado.
Tenía tawakkul (confianza) en Alá (Glorificado y Exaltado sea) y quería abrirse su propio camino. A su vez, Alá lo bendijo con una gran riqueza. Podemos inspirarnos mucho en esta historia teniendo tawakkul y haciendo lo mejor posible con los recursos que tenemos a nuestro alcance.
#3. Inversión halal
Otra forma de aumentar su riqueza es invertir. Ponga a trabajar parte de su dinero invirtiendo en activos como bienes raíces y acciones, que pueden apreciarse. Esto podría ayudarle a aumentar su riqueza y a proteger sus ahorros de la inflación.
Si ser emprendedor no es lo suyo, invertir en acciones es la mejor alternativa. Puede financiar negocios que le gusten y beneficiarse de su éxito. A la hora de invertir, es fundamental asegurarse de invertir en acciones halal. Para ello, debe verificar que las actividades principales de cada empresa sean halal y que su comportamiento financiero también esté dentro de los límites permitidos. Usar una aplicación como Zoya hace que este proceso sea rápido y sencillo.
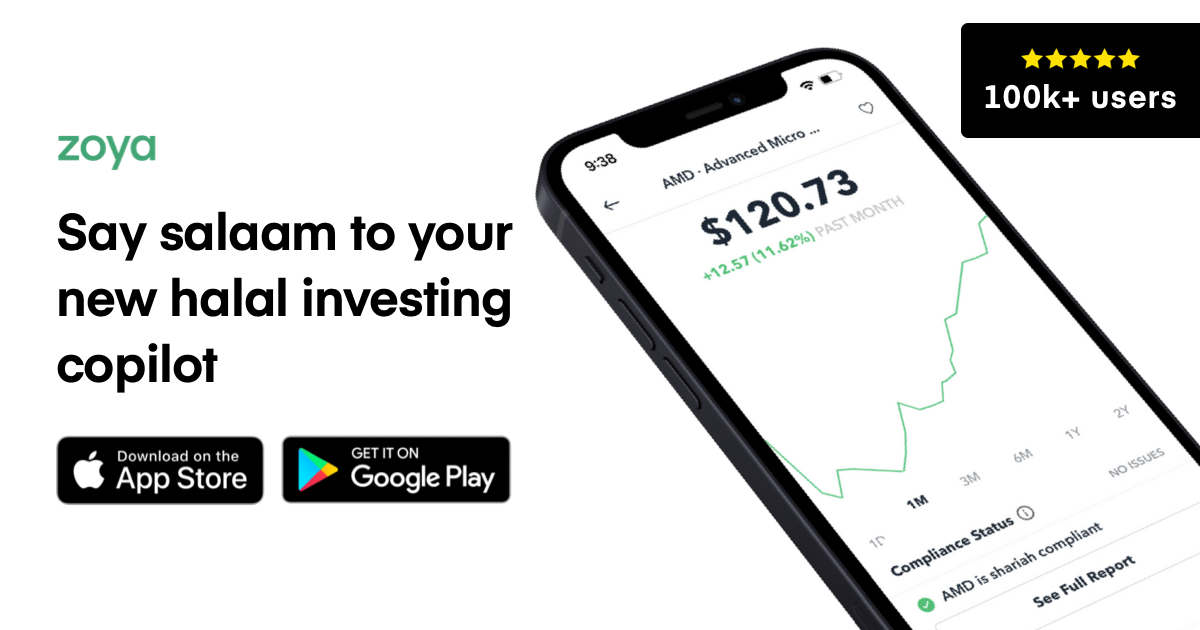
Zoya: acciones halal, ETF y fondos mutuos
Zoya facilita la inversión halal al ayudarle a crear y monitorear, con confianza y claridad, un portafolio de inversión conforme a la sharía.
Sin embargo, recuerde que invertir no está libre de riesgos. Para hacerlo con éxito, debe elegir la estrategia de inversión adecuada.
#4. Use dinero sólido
Hemos comentado cómo la inflación causada por el interés puede erosionar el valor de su dinero. Esto nos lleva al concepto de “dinero sólido”. El dinero sólido es simplemente aquel cuyo valor es estable y conserva su poder adquisitivo con el tiempo.
El oro es el ejemplo más famoso de dinero sólido, ya que históricamente se ha establecido como el mejor depósito de valor. Parte de ello se debe a su escasez. El oro es raro y difícil de extraer de la tierra.
Esto contrasta con el dinero fiduciario actual, que son trozos de papel que pueden imprimirse con facilidad. La única restricción a su producción es la disciplina fiscal. Por eso, las monedas que predominan hoy, entrelazadas con una política monetaria basada en intereses, no conservan bien su valor.
Tomemos el dólar estadounidense, que actualmente actúa como moneda de reserva mundial (la que el resto del mundo mantiene para usarla en transacciones internacionales). En 1913, los bancos de la Reserva Federal recibieron el poder de controlar la oferta monetaria y, desde entonces, el poder adquisitivo del dólar ha caído drásticamente. La investigación de la Oficina de Estadísticas Laborales de EE. UU. muestra que $1 en 1913 tenía el poder adquisitivo equivalente a $26 en 2020.
Además, entre 2000 y 2021, la oferta monetaria de EE. UU. pasó de $4.6 billones a $19.5 billones. Este asombroso aumento ilustra la magnitud del problema al que nos enfrentamos ahora.
No existe una solución fácil para este problema. Muchos han defendido durante mucho tiempo el regreso al patrón oro, en el que el dinero estaba respaldado por oro físico. Sin embargo, esto sería un desafío directo al statu quo económico actual y una hazaña difícil de lograr.
Ha habido intentos modernos de resolver este problema mediante la creación de Bitcoin, una moneda digital que se ha descrito como “oro digital”. Sus defensores sostienen que es la forma de dinero más sólida. Sin embargo, es una invención nueva, no tiene la longevidad del oro y su tecnología aún no es accesible para la persona común que no domina la tecnología.
 Muslim Bitcoiner
Es evidente que los musulmanes deberían reflexionar más a fondo sobre el concepto de dinero sólido y sobre cómo almacenan la riqueza que tanto les ha costado ganar. Debería tomar la decisión de hacer la hijrah hacia el dinero más sólido que tenga a su alcance. Muchas personas que viven en economías con monedas débiles e inflación alta ya lo hacen ahorrando en monedas más fuertes.
También debemos abogar por políticas monetarias sólidas en nuestros países y educar a la gente sobre los males de la creación monetaria basada en intereses.
Palabras finales
Una vez que se comprenden las consecuencias de la riba, es fácil entender por qué es un pecado tan grave. Es un pecado que los eruditos describen como causante de un daño civilizatorio, razón por la cual su castigo es tan severo.
Por lo tanto, los musulmanes debemos ser conscientes de este pecado y de las diferentes formas en que se manifiesta. También debemos trabajar juntos para construir y promover soluciones que combatan la riba, por nosotros mismos y por el resto de la humanidad.