7 façons halal de combattre l'inflation

L'inflation est en hausse et constitue véritablement un problème mondial. Les économies avancées, les marchés émergents et les économies en développement connaissent tous une augmentation, bien que pour des raisons différentes.
Il est important de protéger vos finances et votre portefeuille contre l'inflation, où que vous vous trouviez. Un bon point de départ serait de déterminer le niveau d'inflation dans votre région, puis d'intégrer un certain nombre de ces tactiques d'investissement et de finance dans votre portefeuille.
Dans cet article, je vais vous présenter sept stratégies que vous pouvez utiliser pour couvrir vos finances contre l'inflation, de manière halal. Pour atténuer son impact sur vos finances, il est important d'avoir un plan solide qui combine à la fois des actifs et des stratégies.
1. Réduire les dépenses inutiles
Cela devrait être fait régulièrement, indépendamment des pressions inflationnistes. Examinez vos relevés bancaires, passez en revue chaque transaction individuellement, et identifiez les choses dont vous pouvez vous passer. Cela vous apportera également un certain soulagement et constitue un excellent exercice pour comprendre votre situation financière. Concernant vos paiements mensuels, il vaut la peine de vérifier que vous obtenez les meilleures offres pour tous les abonnements ou contrats d'adhésion que vous pourriez avoir.
2. Demander une augmentation de salaire
Malheureusement, les salaires ne suivent pas le coût de la vie. Il existe une crainte que la Grande-Bretagne soit confrontée à la pire compression des revenus des ménages depuis les années 1970. Si vous souhaitez évaluer votre situation, cet outil pratique de l'Office for National Statistics au Royaume-Uni (ou cet outil si vous êtes aux États-Unis) calcule l'augmentation nécessaire de votre salaire pour suivre le taux d'inflation actuel.
À mesure que le coût de la vie augmente, cela peut être un bon point de départ pour demander à votre responsable d'augmenter votre salaire. Commencez par vous assurer que vous pouvez fournir à votre responsable un argument convaincant expliquant pourquoi vous méritez une augmentation, pas seulement à cause de l'inflation. Les raisons pourraient inclure une meilleure performance, des résultats, ou mentionner que vous avez des offres d'emploi en dehors de l'entreprise (évidemment, seulement si c'est le cas). Il est courant que les employés voient leur salaire augmenter sur le champ lorsqu'ils remettent leur préavis, car les responsables veulent conserver les bons éléments et éviter le processus de recrutement laborieux, qui pourrait leur coûter beaucoup plus cher à long terme.
Supposons que vous ayez la chance de vous trouver dans une situation où vous avez véritablement une offre ailleurs. Dans ce cas, vous ne devriez pas hésiter à demander respectueusement le salaire maximum à votre employeur actuel et à votre employeur potentiel.
Une stratégie que vous pourriez adopter pour assurer que vos salaires augmentent avec l'inflation est de demander que votre salaire soit indexé sur l'inflation. Selon Mufti Faraz Adam d'Amanah Advisors, cela est complètement acceptable d'un point de vue charia.
« La valeur temporelle de l'argent (TVM), l'inflation ou la perte de pouvoir d'achat est une réalité et un concept reconnu dans la charia. À ce titre, les savants ont autorisé l'indexation des salaires et des loyers. » - Mufti Faraz Adam
3. Comptes d'épargne halal
Les musulmans ne peuvent pas bénéficier de l'argent qu'ils détiennent sur les comptes d'épargne traditionnels des banques conventionnelles, car ces comptes génèrent des intérêts, ce qui est haram. En conséquence, de nombreux musulmans choisissent de placer leurs économies sur un compte de trésorerie (des comptes qui ne génèrent pas de rendements). Le problème avec ces comptes est que, à mesure que l'inflation augmente, votre argent se déprécie.
Si vous avez la chance de vivre dans un pays qui a accès à une banque conforme à la charia, vous pouvez utiliser un compte d'épargne halal, qui fera fructifier votre argent grâce à des investissements conformes à la charia. En règle générale, vous aurez la possibilité d'ouvrir soit un compte de dépôt à terme fixe (où votre argent est conservé pour une période déterminée), soit un compte sur préavis (où vous pouvez retirer de l'argent plus rapidement). Plus le terme est long, meilleur est le rendement. Une chose à garder à l'esprit est que vous pourriez être soumis à des pénalités si vous retirez votre argent avant l'échéance.
Vous devriez comparer les offres pour trouver la meilleure et vous demander à quel point vous souhaitez accéder facilement à votre argent et si vous avez d'importants investissements prévus. Bien que vous ne battrez probablement pas l'inflation en plaçant tout votre argent dans un compte d'épargne halal, ces comptes peuvent être une bonne option pour les économies à court et moyen terme, car ils présentent un risque et un rendement faibles.
4. Actions
Investir dans des actions est probablement la stratégie avec le risque-rendement le plus élevé. Les rendements peuvent bien sûr être bien supérieurs au taux d'inflation. Cependant, il est important d'investir en fonction de votre tolérance au risque, car ne pas le faire peut entraîner de mauvaises décisions d'investissement.
 Adil Hussain
En période d'inflation, les entreprises souffrent d'augmentations de coûts qui affectent leurs marges bénéficiaires. Dans ce cas, les actions de sociétés ayant un pouvoir de tarification sont généralement une option plus sûre. Ces entreprises peuvent répercuter l'augmentation de leurs coûts sur leurs clients.
5. Matières premières
Les matières premières constituent une couverture contre l'inflation et devraient représenter une partie de votre portefeuille. Elles englobent un large éventail d'actifs, tels que les métaux, le pétrole et l'électricité. Elles peuvent également être volatiles, car lorsque les prix augmentent, les matières premières aussi. Récemment, nous avons observé cela avec le conflit Russie/Ukraine, où les prix de l'énergie ont augmenté.
L'or est classé comme une matière première et a traditionnellement été un actif sûr pour les investisseurs ; cependant, il a connu une certaine volatilité. À mesure que les gouvernements augmentent les taux d'intérêt, vous ne bénéficierez pas de rendements plus élevés.
Lors de l'achat de matières premières, vous devez détenir réellement l'actif sous-jacent pour que la transaction soit conforme à la charia. De nombreuses plateformes de négociation de matières premières sont basées sur des accords de contrats pour différence (CFD), qui ne sont pas conformes à la charia puisque vous ne possédez pas l'actif que vous négociez.
Un moyen d'investir dans les matières premières consiste à passer par des ETFs. Quelques options conformes à la charia sur les bourses cotées aux États-Unis incluent :
- abrdn Physical Precious Metals Basket Shares ETF (Ticker : GLTR)
- iShares Gold Trust (Ticker : IAU)
- iShares Silver Trust (Ticker : SLV)
- SPDR Gold Trust : (Ticker : GLD)
- SPDR Gold MiniShares Trust (Ticker : GLDM)
6. Sukuk
Un sukuk, également connu sous le nom d'obligation islamique, est utilisé pour lever des fonds pour de grands projets. Cependant, il existe des différences clés par rapport aux obligations conventionnelles. La différence la plus critique est la nature adossée à des actifs de ces instruments. Par exemple, lorsque vous investissez dans un sukuk, vous possédez des biens (par exemple, des terres, de l'équipement) et recevez des parts de bénéfices. Par contraste avec une obligation conventionnelle, où vous êtes un prêteur et recevez des paiements sous forme d'intérêts.
Les sukuk peuvent être une bonne couverture contre l'inflation car ils offrent un instrument permettant aux gens d'investir dans un projet en période de difficultés financières et d'inflation élevée. Un projet sukuk bien planifié devrait être conçu pour fournir des rendements qui dépassent l'inflation. Malheureusement, ils ne sont pas facilement accessibles et loin d'être aussi abondants que les obligations traditionnelles. Néanmoins, ils constituent une option conforme à la charia pour les investisseurs musulmans.
Un endroit pour les investir est d'utiliser des fonds spécialisés. Quelques exemples incluent :
- SP Funds Dow Jones Global Sukuk ETF (Ticker : SPSK)
- Azzad Wise Capital Fund (Ticker : WISEX)
- Amana Participation Fund (Ticker : AMAPX)
7. Immobilier
Pendant la pandémie, les prix de l'immobilier ont monté en flèche à mesure que les taux d'intérêt baissaient et que la demande de logements augmentait plus vite que l'offre de nouveaux logements. Actuellement, il n'existe aucune crainte réelle que les prix baissent et nous les avons vus augmenter régulièrement depuis de nombreuses années, ce qui en fait un bon endroit pour stocker et développer votre richesse.
Si vous disposez des liquidités, vous pourriez investir en achetant vous-même. Sinon, si vous n'avez pas beaucoup d'argent, vous pouvez le faire par le biais d'une entreprise d'investissement immobilier ou en achetant des parts dans une FIIT (Fiducie de placement immobilier). Les sociétés de financement participatif immobilier conformes à la charia, telles que Yielders au Royaume-Uni, et les ETFs halal tels que le SP Funds Global REIT Sharia ETF (Ticker : SPRE) aux États-Unis offrent aux investisseurs musulmans une option sans engagement.
Bien que les prix aient augmenté régulièrement, l'une des choses à surveiller est la façon dont une augmentation des taux d'intérêt vous affectera, en particulier selon la manière dont vous financez votre achat.
Quelle stratégie est faite pour vous ?
Chaque stratégie énumérée ci-dessus présente des seuils de risque-rendement différents. Diversifier votre portefeuille d'investissement avec un mélange de ces stratégies vous permettra d'atténuer le risque et de faire croître votre patrimoine pour surpasser l'inflation, ce qui est l'objectif ultime.

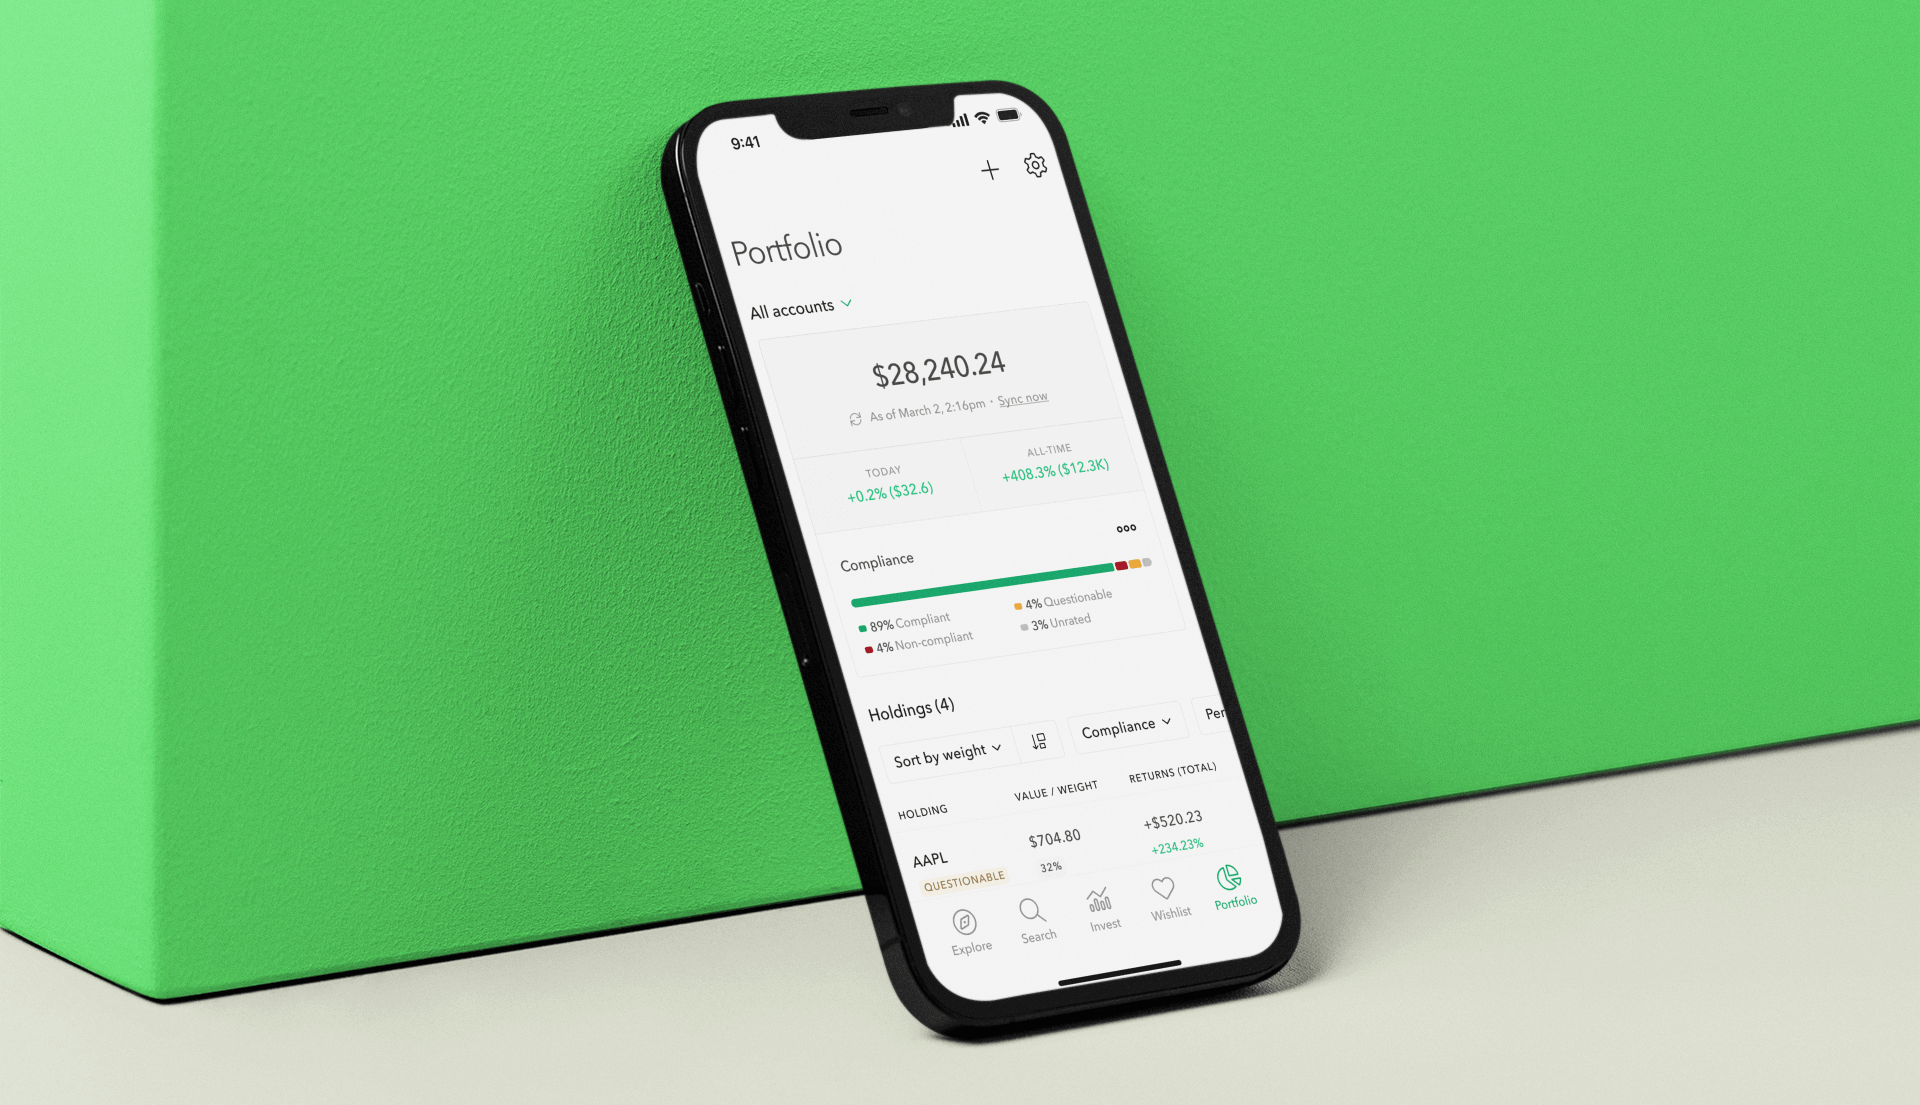
Zoya : Actions halal, ETFs, Fonds communs de placement
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.