Éduquer financièrement ses enfants : un guide pour les parents musulmans
Ces derniers mois ont été une véritable tempête financière mondiale. Entre la hausse des taux d'inflation et la stagnation des salaires – apprendre à construire une relation saine avec son argent n'a jamais été aussi important.
Nous faisons face à une récession très différente de celle de 2008. Les États-Unis doivent gérer une montée des prix du pétrole, et de l'autre côté de l'Atlantique, les Britanniques font face à des taux hypothécaires vertigineux, à des factures énergétiques en hausse et au retour imminent de mesures d'austérité.
Avec l'annonce du « mini-budget », le Royaume-Uni s'apprête à connaître un tournant économique. Et tandis que beaucoup luttent contre la hausse des coûts, la capacité à accumuler des richesses devient de plus en plus difficile. Un facteur clé qui limite la création de richesse générationnelle est le manque de littératie financière et les faibles compétences en gestion.
Bien que la gestion financière ait été introduite en 2014 dans le cadre des cours d'Éducation personnelle, sociale et sanitaire (PSHE) au Royaume-Uni, elle ne fait pas partie obligatoire du curriculum. En 2021, l'All-Party Parliamentary Group on Financial Education for Young People a conclu que la transmission de l'éducation financière au Royaume-Uni était « inégale ».
Une enquête menée auprès de 2 000 jeunes de 15 à 18 ans par le London Institute of Banking and Finance a révélé que 81 % s'inquiètent de l'argent, et 67 % connaissent une anxiété financière accrue en raison de la COVID-19. De plus, plus de 70 % (72 %) souhaitent en apprendre davantage sur l'argent et la finance à l'école. Interrogés sur la provenance de leur compréhension financière, 56 % ont cité leurs parents, ce chiffre montant à 81 % lorsqu'on inclut l'auto-enseignement informel.
Avec une estimation de 50 % des musulmans en Grande-Bretagne vivant dans la pauvreté, contre 18 % de la population générale, apprendre et enseigner de saines habitudes financières n'a jamais été aussi crucial.
Comment commencer alors à développer la sensibilisation financière chez les enfants dès le plus jeune âge ?

Zoya : Actions halal, ETFs, Fonds communs de placement
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.
Dans la première partie de cette série, je vais vous expliquer comment parler à vos enfants s'ils ont entre trois et huit ans.
La socialisation primaire est un élément clé du développement précoce d'un enfant (0-5 ans). L'enfant aura tendance à reproduire vos habitudes, vos expressions et votre façon d'interagir avec lui. Le langage corporel est un outil précieux, car les enfants captent ce que vous dites par vos mouvements et votre ouverture à mesure que leur cerveau continue à se développer.
À cet âge, de nombreux enfants peuvent :
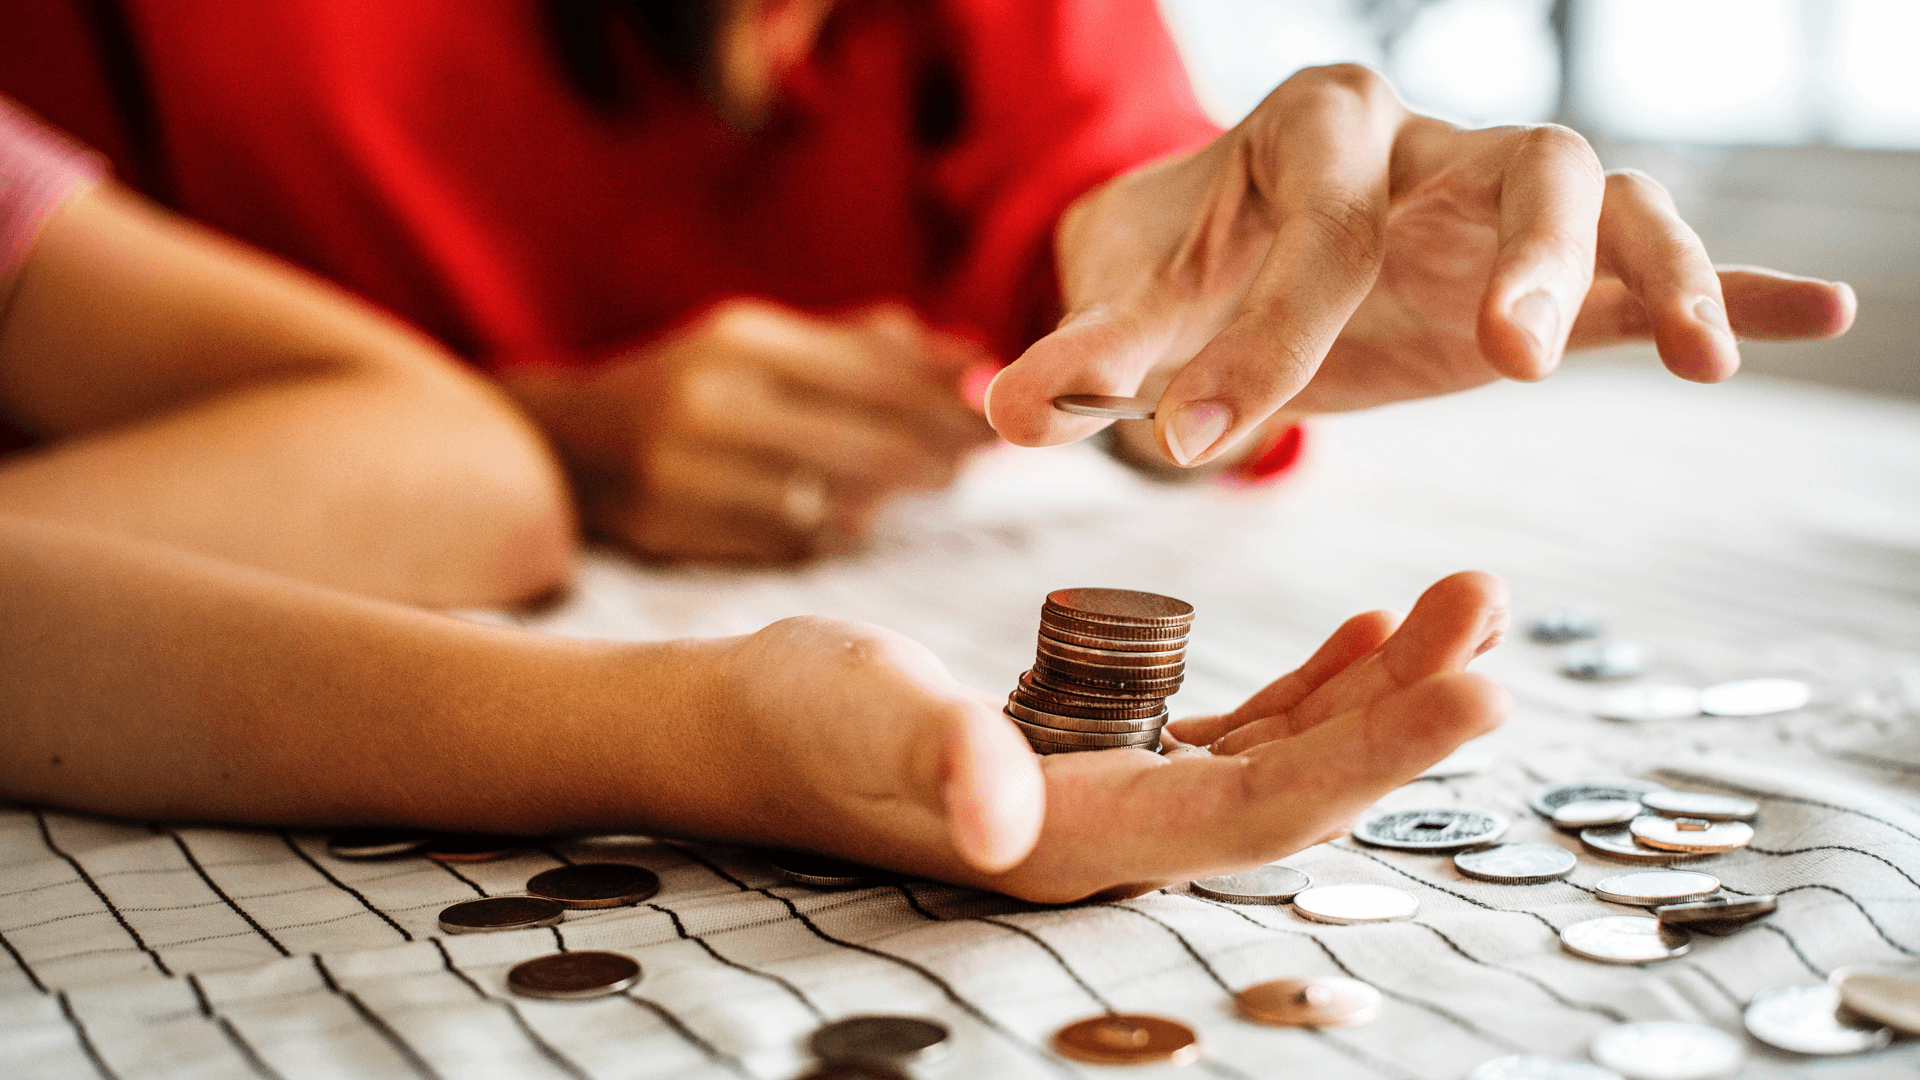
- Reconnaître différentes pièces de monnaie en distinguant leur couleur, leur taille et leur forme.
- Comprendre que les choses coûtent différentes sommes d'argent, par exemple acheter des jouets ou des bonbons.
- Comprendre que l'argent doit être gardé en sécurité pour ne pas le perdre et pouvoir suivre le montant qu'ils possèdent.
Les activités quotidiennes, comme aller au supermarché, sont un excellent point de départ pour enseigner l'argent aux jeunes enfants. Par exemple, vous pouvez :
- Faire une liste de courses ensemble et demander combien d'articles X sont nécessaires pour la semaine.
- Demander à votre enfant de comparer les prix (lequel est plus/moins cher ?).
- Payer à la caisse ensemble et vérifier le reçu.
- Demander à votre enfant : s'il avait un budget, sur quoi le dépenserait-il et pourquoi ?
Créer des expériences immersives et un dialogue ouvert est la clé pour aider vos enfants à comprendre la valeur de l'argent et son rôle dans vos vies.
Garder l'argent en sécurité
Il se peut que votre enfant reçoive des cadeaux financiers de la part de la famille ou d'amis (Aïd, anniversaires, etc.). C'est une excellente occasion d'aider votre enfant à comprendre comment garder l'argent en sécurité et à quoi cela ressemble.
Avoir une tirelire est une excellente idée pour les enfants, car ils peuvent voir et stocker physiquement leur argent. C'est aussi un excellent moyen de leur apprendre à compter, à épargner et à se fixer des objectifs.
Par exemple, ils peuvent vouloir acheter un jouet avec leur argent, et construire un objectif financier et s'efforcer de l'atteindre est non seulement un excellent moment d'apprentissage, mais cela renforce la résilience financière dès le plus jeune âge.
Inculquer à votre enfant l'importance de l'épargne et des dépenses dès le plus jeune âge peut le préparer à une approche financière saine et équilibrée.
Encourager votre enfant à épargner et à faire la sadaqah
Bien que l'apprentissage et l'accumulation de richesses soient une partie intégrante de la vie, cela devrait également s'accompagner du développement islamique global de votre enfant. Intégrer l'importance de donner à ceux qui vivent dans des circonstances moins favorables instille une relation saine avec l'argent et l'accumulation de richesses.
En grandissant, expliquer l'importance de la sadaqah régulière et ses bénéfices matériels et spirituels incitera non seulement votre enfant à nouer un lien avec Allah, mais l'aidera aussi à développer une relation saine à l'argent. En apprenant à gérer leurs finances, en pensant à la meilleure façon d'aider les autres, et en comprenant que l'argent vient et repart, mais que c'est Allah qui écrit notre rizq (subsistance).
Profitez de ces moments pour aider votre enfant à comprendre pourquoi il donne une partie de son argent en :
- Lui posant des questions sur les causes qui lui tiennent à cœur et le laisser choisir l'organisme de bienfaisance auquel il souhaite donner.
- Lui montrer les effets de son don (s'il s'agit d'un organisme local, le visiter, ou lire les lettres d'information et s'inscrire aux événements).
- Le relier à la raison pour laquelle aider les gens est une bonne chose et comment donner à la charité nous aide tous (spirituellement et autrement).
Préparez votre enfant financièrement
Créer une richesse générationnelle peut sembler accablant au début, et enseigner à un enfant comment investir peut sembler encore plus intimidant, particulièrement si vous avez une expérience limitée en investissement. Mais vous pouvez profiter de cette occasion, alors que vos enfants sont encore jeunes, pour apprendre les fondamentaux de l'investissement afin de pouvoir renforcer leur confiance financière et susciter un sentiment de responsabilité en grandissant.
De plus, comme l'adage le dit depuis longtemps concernant l'investissement – il s'agit de rester longtemps sur le marché, NON de chronométrer le marché ! Donc, bien qu'ils ne comprennent peut-être pas encore la différence entre une action individuelle et un ETF, ouvrir un compte de placement pour eux dès que vous vous sentez à l'aise peut vraiment permettre à votre enfant de maximiser ses rendements une fois qu'il sera en âge de le faire !
De nombreux pays offrent des comptes de placement avec avantages fiscaux. Si vous vivez aux États-Unis, il existe de nombreuses options de placement parmi lesquelles choisir. Voici quelques-unes qui constituent d'excellents points de départ à considérer.
- Un compte sous tutelle : Si vous souhaitez faire un don d'argent à votre enfant en utilisant un compte comme outil d'enseignement financier, cela pourrait vous convenir. La Uniform Gifts to Minors Act (UGMA) ou la Uniform Transfers to Minors Act (UTMA) est mise en place par un adulte pour le bénéfice d'un enfant.
- Un compte de retraite sous tutelle (Custodial IRA) : Si votre enfant perçoit un revenu, il peut être admissible à ouvrir un IRA. Ce compte est géré par un parent ou un tuteur jusqu'à la majorité de l'enfant, mais il est légalement la propriété de l'enfant. L'enfant peut accéder au compte une fois qu'il atteint l'âge de 18 à 21 ans, selon l'État où il réside.
Un compte de retraite sous tutelle peut produire des résultats remarquables. Considérez ceci : si vous versiez environ 3 $/jour à un IRA pour enfant à partir de la naissance de votre enfant, cela représenterait environ 1 000 $ par an. Si vous le faisiez chaque année jusqu'à l'âge de 19 ans et que vous arrêtiez ensuite de verser, en supposant un rendement annuel de 8 %, l'enfant aurait plus de 2 millions de dollars à l'âge de 70 ans.
Cependant, actuellement, votre enfant ne peut investir que 6 000 $ ou le montant qu'il a gagné au cours de l'année, en retenant le montant le moins élevé. - Plan d'épargne pour l'éducation 529 : C'est une excellente option si vous souhaitez épargner spécifiquement pour l'éducation de votre enfant. Il s'agit d'un plan d'investissement parrainé par l'État qui vous permet de retirer des fonds en franchise d'impôt pour couvrir presque tous les types de dépenses d'éducation, de la maternelle jusqu'aux études supérieures. Les plans 529 peuvent offrir des avantages fiscaux supplémentaires au niveau de l'État ou du gouvernement fédéral.
- Compte d'épargne pour l'éducation Coverdell (ESA) : Une autre façon d'épargner pour les frais d'études de votre enfant est d'ouvrir un ESA Coverdell. Les revenus de ce compte croissent en franchise d'impôt et peuvent être retirés en franchise d'impôt tant qu'ils sont utilisés pour les dépenses d'éducation approuvées ; toutefois, les contributions au compte ne sont pas déductibles d'impôt. Il y a des restrictions de revenus pour qui peut contribuer aux ESA Coverdell, et un plafond de contribution annuel de 2 000 $ par bénéficiaire, ce qui est nettement inférieur à celui d'un plan d'épargne 529.
Le Royaume-Uni propose également une gamme de solutions d'investissement en franchise d'impôt pour les parents. Celles-ci comprennent :
- Comptes d'épargne individuels pour mineurs (JISA) : la famille et les amis peuvent verser jusqu'à 9 000 £ sur le compte au nom de l'enfant au cours de l'année fiscale 2022/23, sans impôt sur les revenus générés, c'est-à-dire les dividendes. Une fois que votre enfant atteint 18 ans, il pourra effectuer des retraits sans impôt à partir de 18 ans.
- Régime de retraite personnel autogéré pour enfants (JSIPP) : Il s'agit d'un régime de retraite personnel autogéré que vous pouvez ouvrir au nom d'un enfant pour l'aider à investir en vue de la retraite. Cela est particulièrement utile si l'on considère que la personne moyenne aura besoin d'un capital-retraite de 2 millions de dollars pour profiter d'un mode de vie équilibré à la retraite. Commencer tôt permet à votre enfant de composer ses investissements et ses dividendes pour assurer une meilleure qualité de vie à l'avenir. De plus, le gouvernement britannique augmentera votre investissement de 20 %. Cependant, vous ne pouvez investir que jusqu'à 3 600 £ par an pour 2022/23.
Cultiver des habitudes financières saines aura probablement un impact positif sur les générations futures en construisant des relations avec l'argent plus saines et plus conscientes sur le plan islamique. En permettant aux deux parents d'en apprendre davantage sur les finances et en les dotant des outils dont ils ont besoin pour s'améliorer financièrement, vous pouvez contribuer à bâtir et à promouvoir des modes de vie financiers plus actifs et engager vos enfants dans des habitudes saines qui dureront toute la vie.