Hypothèques halal aux États-Unis : Guide du financement immobilier islamique
Les hypothèques islamiques offrent aux musulmans un moyen d'acheter des maisons en respectant les directives de la charia. Ces produits financiers évitent l'intérêt (riba) en utilisant des structures de propriété et de paiement différentes des hypothèques traditionnelles.
En 2024, plusieurs entreprises aux États-Unis proposent un financement immobilier islamique. Chacune utilise des méthodes légèrement différentes, principalement basées sur des modèles de partenariat et de copropriété. Bien que ces options rendent possible la propriété immobilière halal, elles s'accompagnent aussi de leurs propres considérations et exigences que les acheteurs doivent comprendre.
Ce guide explique comment fonctionnent les hypothèques islamiques aux États-Unis, compare les principaux fournisseurs, et vous aide à comprendre ce qu'il faut rechercher au moment de choisir une option de financement immobilier halal. Nous couvrirons les structures de base, examinerons les choix disponibles, et répondrons aux questions courantes sur la conformité à la charia.
Table des matières
- Qu'est-ce que les hypothèques islamiques ?
- Options actuelles de financement immobilier islamique aux États-Unis
- Critiques courantes et défis des hypothèques islamiques
- Y a-t-il des avantages à obtenir une hypothèque islamique ?
- Options alternatives de financement immobilier halal
- Perspectives des savants islamiques
- Conclusion
- Questions fréquemment posées sur les hypothèques islamiques
Qu'est-ce que les hypothèques islamiques ?
Les hypothèques islamiques, également connues sous le nom d'hypothèques halal ou de financement immobilier conforme à la charia, sont des produits financiers conçus pour s'aligner sur la loi islamique, qui interdit le paiement ou la perception d'intérêts. Au lieu du prêt traditionnel basé sur les intérêts, ces hypothèques utilisent des structures alternatives qui mettent l'accent sur la copropriété, le partage des risques et les transactions adossées à des actifs.
Principes clés des hypothèques islamiques :
- Interdiction de riba (intérêt) : L'islam interdit de facturer ou de percevoir des intérêts, les considérant comme exploitateurs. Par conséquent, les hypothèques islamiques évitent les transactions basées sur les intérêts.
- Partage des risques : Le financier et l'acheteur partagent tous les deux les risques et les avantages associés à la propriété, favorisant une relation plus équitable.
- Financement adossé à des actifs : Les transactions sont liées à des actifs tangibles, ce qui garantit que le financement est basé sur une activité économique réelle plutôt que sur des pratiques spéculatives.
Structures courantes des hypothèques islamiques :
- Musharaka (partenariat décroissant) : La structure la plus courante aux États-Unis implique une copropriété entre vous et la société de financement. Vous et la société achetez la maison ensemble, avec vous acquérant progressivement la part de la société au fil du temps. Pendant que vous rachetez leur part, vous payez également un loyer pour utiliser leur part de la propriété.
- Ijara (location-accession) : Dans cet arrangement, la société de financement achète la propriété et vous la loue. Vos paiements mensuels incluent à la fois le loyer et une contribution pour finalement devenir propriétaire de la maison. La propriété vous est transférée une fois que vous avez payé le montant convenu.
- Murabaha (financement au coût majoré) : La société de financement achète la propriété et vous la revend immédiatement à un prix plus élevé, que vous payez en versements. La majoration est clairement indiquée d'avance, et le prix de vente ne change pas au fil du temps.
Selon AMJA (Assembly of Muslim Jurists of America), bien qu'aucune de ces structures ne corresponde parfaitement aux contrats islamiques classiques, certaines sont permissibles compte tenu de la réalité actuelle du marché du logement américain. L'essentiel est qu'elles évitent la dette basée sur les intérêts tout en offrant un moyen aux musulmans de devenir propriétaires.
Options actuelles de financement immobilier islamique aux États-Unis
Plusieurs entreprises aux États-Unis proposent actuellement des solutions de financement immobilier conforme à la charia. Voici un aperçu des fournisseurs importants :
Guidance Residential
L'un des plus grands fournisseurs aux États-Unis, Guidance Residential utilise le Programme de copropriété à solde décroissant, basé sur la structure Musharaka (partenariat). Dans ce modèle, l'institution et l'acheteur sont copropriétaires de la propriété, l'acheteur acquérant progressivement la part de l'institution au fil du temps.
L'entreprise propose des options d'achat et de refinancement immobilier, répondant aux besoins des primo-accédants comme de ceux qui souhaitent refinancer des propriétés existantes. Leur présence généralisée les rend accessibles à un large éventail de clients cherchant un financement conforme à la charia.
Le contrat de Guidance a été développé et approuvé par un Conseil de surveillance charia indépendant qui comprend d'éminents savants comme le Shaykh Mufti Muhammad Taqi Usmani, président d'AAOIFI. AMJA permet de traiter avec eux en cas de besoin, notant que la structure de leur contrat est généralement considérée comme plus développée que les alternatives.
Cela dit, il y a quelques préoccupations concernant la distribution des coûts d'entretien, des taxes foncières et des obligations d'assurance entre l'acheteur et l'institution. Néanmoins, le modèle inclut une véritable copropriété et évite les pénalités de remboursement anticipé — deux distinctions notables par rapport au financement conventionnel.
Devon Islamic
Devon Islamic propose des structures Murabaha (financement au coût majoré). Dans cet arrangement, Devon Islamic achète la propriété et la revend à l'acheteur avec une marge de profit prédéterminée, les paiements étant effectués sur une période fixe.
Fonctionnant dans plusieurs États depuis 2003, ils proposent des options de financement pour achat immobilier, refinancement et financement commercial. Devon Islamic Finance est une filiale de Devon Bank, qui sert la communauté de Chicagoland depuis 1945.
Bien qu'ils soient un fournisseur établi de longue date sur le marché, l'analyse d'AMJA a identifié plusieurs préoccupations importantes concernant la conformité à la charia avec les deux types de contrats. Les problèmes vont de questions sur le transfert de propriété, à la distribution inéquitable des avantages et des coûts d'assurance, aux conditions de défaut problématiques, et à la combinaison de contrats de vente et de location de manières qui entrent en conflit avec les principes islamiques établis. En raison de ces préoccupations, AMJA a catégorisé les produits de Devon Bank comme permissibles uniquement en cas de besoin extrême, recommandant aux musulmans de chercher d'autres options lorsqu'elles sont disponibles.
University Islamic Financial (UIF)
Le financement immobilier d'UIF est structuré selon un modèle Musharaka (copropriété). Dans cet arrangement, UIF et le client achètent la propriété ensemble en tant que copropriétaires. Le client paie un loyer sur la part d'UIF et rachète progressivement cette part au fil du temps jusqu'à devenir l'unique propriétaire.
UIF est une filiale d'University Bank, une banque communautaire basée dans le Michigan avec une participation minoritaire musulmane. Elle propose un financement immobilier, commercial, de mosquée et automobile conforme à la charia dans tout le pays. Par l'intermédiaire d'University Bank (membre FDIC), UIF fournit également des comptes d'épargne à haut rendement avec partage des bénéfices, les dépôts étant investis exclusivement dans les programmes de financement islamique d'UIF.
Tous les contrats d'UIF sont examinés et approuvés par un Conseil de Supervision Charia indépendant qui adhère aux normes AAOIFI.
American Finance House (Lariba)
Lariba emploie des structures d'Ijara (location-accession) et de Musharaka (partenariat). Dans le modèle d'Ijara, Lariba achète la propriété et la loue à l'acheteur, les paiements de location contribuant à la propriété. Le modèle Musharaka implique une copropriété, l'acheteur acquérant progressivement la part de Lariba.
Lariba a été créée en 1991 et fonctionne comme le bras financier de la Bank of Whittier qui prétend fonctionner comme une banque exempte de riba (intérêt). Ils offrent également une gamme d'options de financement couvrant l'immobilier résidentiel, commercial, les entreprises et l'automobile.
Bien que Lariba ait été l'une des pionnières du financement immobilier islamique aux États-Unis, les dernières directives d'AMJA indiquent des préoccupations sérieuses concernant leur structure contractuelle. Leur modèle a été particulièrement critiqué pour sa similitude avec les hypothèques conventionnelles. Cependant, en cas de besoin urgent, certains savants autorisent leur utilisation en fonction de l'approbation de leur conseil charia, bien que cela soit généralement considéré comme un dernier recours.
Ijara Community Development Corporation (IjaraCDC)
IjaraCDC se spécialise dans le modèle d'Ijara (location-accession). Dans cette structure, IjaraCDC crée une fiducie dans laquelle le client et IjaraCDC détiennent un intérêt. La fiducie emprunte des fonds pour acheter la propriété, et le client loue ensuite la propriété avec l'option d'acquérir progressivement la pleine propriété.
IjaraCDC est basée dans le Midwest et est active sur le marché américain depuis le début des années 2000. Elle propose un financement pour les propriétés résidentielles et commerciales et aide également les clients cherchant à convertir les hypothèques conventionnelles en hypothèques conforme à la charia.
AMJA a exprimé des préoccupations importantes concernant le modèle de financement d'IjaraCDC. Spécifiquement, ils avertissent contre la pratique de l'entreprise de demander aux acheteurs de propriété d'obtenir des prêts bancaires standard qui sont ensuite restructurés. AMJA a jugé ce modèle comme impermissible car il contient un intérêt explicite, recommandant d'éviter ces arrangements et conseillant à ces entreprises d'examiner et de corriger leur approche.
Critiques courantes et défis des hypothèques islamiques
Le paysage des hypothèques islamiques aux États-Unis fait face à plusieurs défis importants que les futurs acheteurs devraient comprendre.
Similitude avec les hypothèques conventionnelles
Une critique principale est que certains produits hypothécaires islamiques ressemblent étroitement aux hypothèques traditionnelles, soulevant des questions sur leur adhésion authentique aux principes de la charia. Par exemple, certaines structures peuvent impliquer des taux de profit qui reflètent les taux d'intérêt, ce qui conduit à la perception que la distinction entre le financement islamique et conventionnel est superficielle. Cette ressemblance peut créer une confusion chez les consommateurs concernant l'authenticité de ces produits.
Coûts plus élevés
Une autre préoccupation est le potentiel de coûts plus élevés associés aux hypothèques islamiques par rapport aux prêts conventionnels. Cela provient de leur structure unique : alors que les banques conventionnelles peuvent offrir des taux plus bas en raison du risque minimal dans les prêts basés sur l'intérêt, le financement islamique implique un partage des risques authentique et des arrangements de partenariat. En conséquence, les coûts des hypothèques islamiques peuvent parfois être légèrement plus élevés que leurs équivalents conventionnels. Cependant, la différence de coût varie selon l'institution et le produit spécifique.
Problèmes structurels
Les arrangements de partage des risques peuvent ne pas toujours refléter pleinement les principes de véritable partenariat en pratique. De nombreux contrats contiennent des clauses qui décalent effectivement la plupart des risques vers l'acheteur, malgré le cadre théorique de la copropriété. De plus, la distribution des frais d'entretien et des taxes ne s'aligne pas toujours avec les parts de propriété, créant des problèmes potentiels de conformité à la charia.
Complexité et transparence
Les structures complexes des hypothèques islamiques peuvent entraîner des contrats complexes qui sont difficiles à comprendre pleinement pour les consommateurs. Cette complexité peut mener à des malentendus concernant les termes et les obligations impliqués. Les critiques soutiennent que certaines institutions financières manquent de transparence dans leurs offres de produits, ce qui rend difficile pour les consommateurs d'évaluer si le financement respecte véritablement les directives islamiques.
Y a-t-il des avantages à obtenir une hypothèque islamique ?
L'idée derrière les hypothèques islamiques est d'éviter l'intérêt en utilisant des structures alternatives, telles que le partage des profits ou la location, qui diffèrent techniquement des prêts conventionnels. Cependant, la réalité est plus nuancée. Bien que le libellé « profit » puisse être distinct de « intérêt » dans un sens technique, le résultat financier — des paiements mensuels basés sur un taux appliqué au solde du prêt — peut sembler très similaire. Pour certains, cette technicité suffit à le différencier de l'intérêt ; pour d'autres, cela peut sembler être un contournement plutôt qu'une véritable solution exempte d'intérêt.
L'attrait des hypothèques islamiques réside souvent dans le processus — le fait que ces produits sont structurés avec l'intention de respecter les principes de la charia. Pour beaucoup, le voyage et l'approche importent autant que le résultat financier. Les hypothèques islamiques peuvent offrir la tranquillité d'esprit en s'alignant avec les principes éthiques qui soulignent la transparence et le partage des risques. Même si le résultat final ressemble à une hypothèque conventionnelle, les méthodes utilisées pour y arriver peuvent avoir une valeur significative pour ceux qui privilégient ces principes.
Pourtant, certains musulmans se demandent si ces modèles reflètent véritablement l'esprit de la charia, étant donné qu'ils produisent parfois des coûts et des obligations comparables à ceux des prêts traditionnels. Au final, les véritables avantages d'une hypothèque islamique se résument à la perspective. Bien que ces produits ne révolutionnent pas complètement le financement immobilier, ils représentent une tentative d'aligner les besoins financiers modernes avec les principes islamiques.
Options alternatives de financement immobilier halal
Certaines approches alternatives au financement immobilier islamique ont récemment émergé pour répondre aux besoins des acheteurs musulmans aux États-Unis.
Coopératives de logement
Le modèle coopératif offre une approche unique au financement immobilier islamique. Ameen Housing, basée en Californie, fonctionne comme une institution financière appartenant aux membres où les membres achètent des parts et construisent progressivement la propriété. Leur modèle a reçu l'approbation d'AMJA et fonctionne complètement sans intérêt par une approche communautaire. La structure coopérative permet aux membres de constituer une participation tout en maintenant la conformité complète à la charia.
Modèle de participation partagée
Un nouvel entrant sur le marché, Neeyah offre une approche distinctive de participation partagée qui diffère considérablement des hypothèques islamiques traditionnelles. Leur modèle implique une véritable copropriété, où ils investissent aux côtés des acheteurs immobiliers, couvrant jusqu'à 80 % du coût de la maison. Contrairement aux fournisseurs d'hypothèques islamiques conventionnels, Neeyah conserve la propriété de sa part et ne vend pas à Fannie Mae ou Freddie Mac. Ils partagent toutes les dépenses majeures, y compris les taxes foncières, l'assurance et les réparations, créant un véritable arrangement de partage des risques. Les propriétaires peuvent augmenter leur part de propriété à leur rythme ou finalement atteindre une propriété à 100 %.
Perspectives des savants islamiques
AMJA a fourni des directives complètes sur le financement immobilier islamique aux États-Unis, catégorisant les prestataires en trois groupes distincts en fonction de leurs niveaux de conformité à la charia.
Entièrement conforme
Les prestataires comme Ameen Housing opèrent avec des contrats qui s'alignent pleinement sur les principes de la charia. Ils ne vendent pas leurs contrats à des entreprises parrainées par le gouvernement, ce qui leur donne plus de liberté pour maintenir la conformité à la charia. Cependant, leur portée est limitée, servant seulement des dizaines de clients plutôt que les milliers nécessaires.
Conditionnellement permissible
Les prestataires comme Guidance Residential et University Islamic Financial (UIF) entrent dans une catégorie où les savants autorisent leur utilisation sous des conditions de besoin. Bien que leurs contrats contiennent certains problèmes nécessitant une amélioration, AMJA reconnaît la réalité du marché immobilier américain et autorise leur utilisation si nécessaire.
Non permissible
Les prestataires tels que Lariba et IjaraCDC ont été jugés non conforme par AMJA en raison de contrats qui contiennent un intérêt explicite ou des structures problématiques. AMJA conseille d'éviter ces prestataires car leurs modèles reflètent effectivement les hypothèques conventionnelles.
AMJA souligne que la détermination du besoin relève des acheteurs individuels, en tenant compte de facteurs tels que :
- La disponibilité d'options de location appropriées
- Les conditions du marché local
- Situation familiale
- Capacité financière
Conclusion
Le financement immobilier islamique aux États-Unis présente à la fois des opportunités et des défis pour les acheteurs musulmans. Si les fournisseurs traditionnels de prêts immobiliers islamiques ont rendu l'accession à la propriété accessible à des milliers de familles musulmanes, les nouveaux entrants poussent l'industrie vers des solutions plus authentiquement conforme à la charia.
La clé pour faire le bon choix réside dans la compréhension de votre situation particulière. Considérez votre niveau de besoin, les conditions du marché local et votre capacité financière. Bien que certaines options puissent offrir une meilleure conformité à la charia que d'autres, les orientations de l'AMJA offrent de la flexibilité en fonction des circonstances individuelles, reconnaissant que différentes solutions peuvent être appropriées pour différentes situations.
N'oubliez pas que ce qui fonctionne le mieux pour une personne peut ne pas être idéal pour une autre. Prenez le temps d'étudier toutes les options disponibles et consultez vos savants locaux.
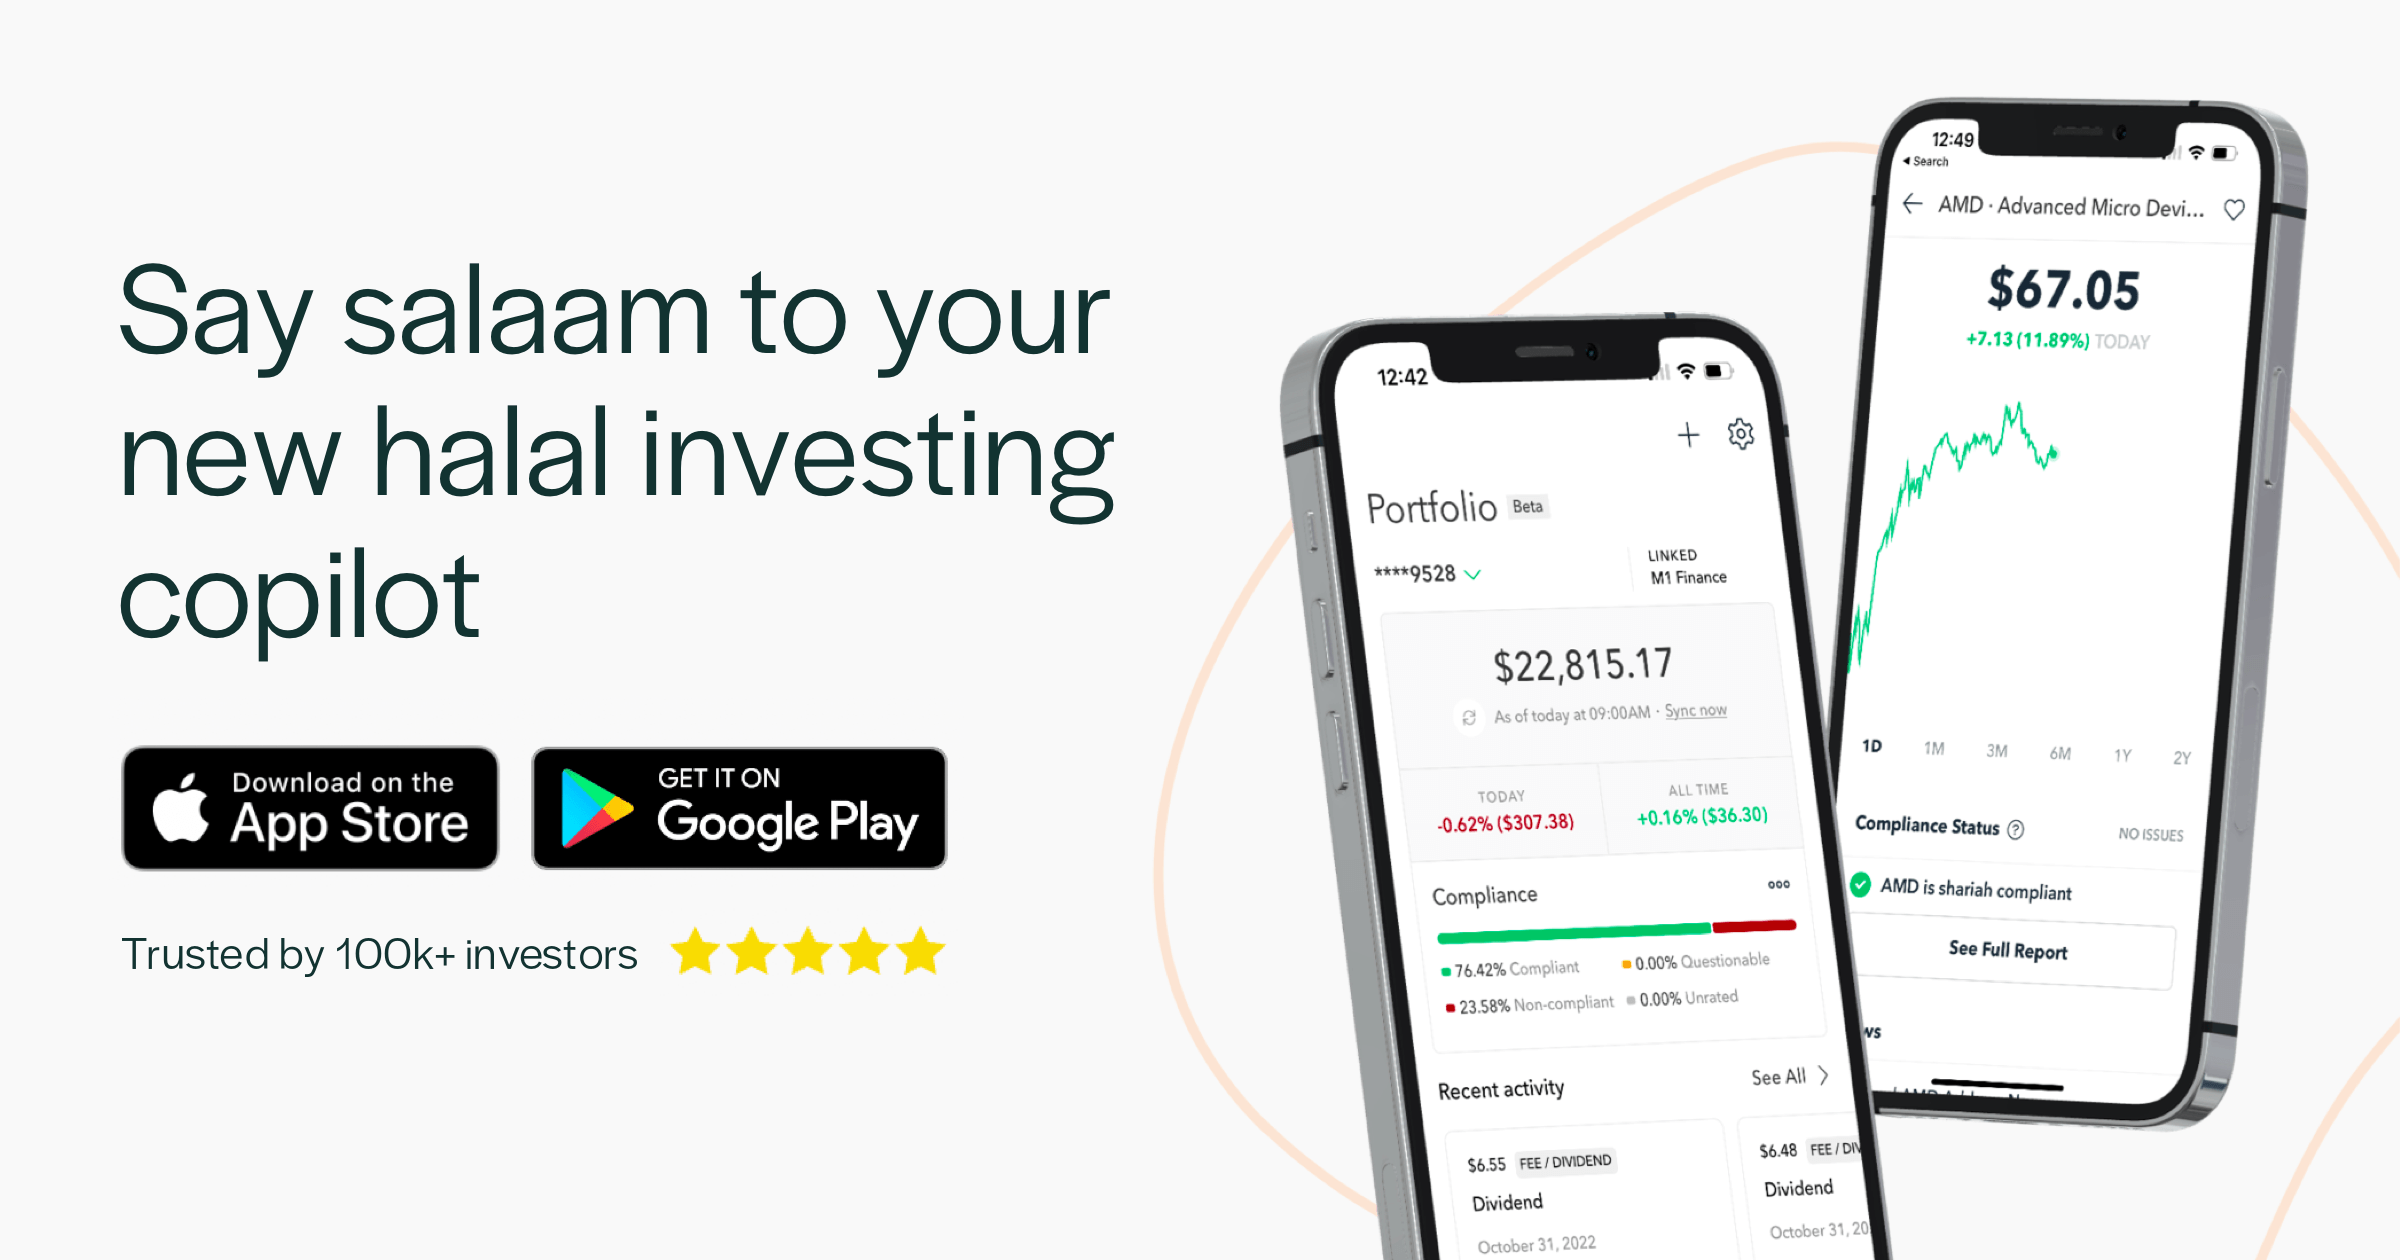
Zoya : application d'investissement halal
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.
Questions fréquemment posées sur les prêts immobiliers islamiques
Qu'est-ce qu'un prêt immobilier islamique ?
Un prêt immobilier islamique est un moyen conforme à la charia de financer une maison sans impliquer d'intérêt (riba). Au lieu de prêter de l'argent avec intérêt, les fournisseurs de prêts immobiliers islamiques utilisent des structures telles que la co-propriété (musharaka), le financement au coût majoré (murabaha) ou les arrangements de location-accession (ijara).
Les musulmans peuvent-ils contracter un prêt immobilier ?
Oui, les musulmans peuvent financer l'achat d'une maison par des alternatives conforme à la charia aux prêts immobiliers conventionnels. Bien que les prêts immobiliers traditionnels basés sur les intérêts soient interdits, plusieurs options de financement halal existent qui utilisent des structures de partenariat, de location-accession ou d'équité partagée.
Quels sont les trois types de prêts immobiliers islamiques ?
Les principales structures sont Musharaka (partenariat décroissant), Ijara (location) et Murabaha (financement au coût majoré). Dans Musharaka, la propriété est partagée entre vous et l'entreprise, et vous rachetez progressivement sa part tout en payant un loyer. Ijara implique la location de la propriété avec des paiements allant vers l'accession à la propriété finale. Dans Murabaha, l'entreprise achète la propriété et vous la vend à un prix majoré payé en versements.
Les prêts immobiliers islamiques sont-ils plus chers que les prêts immobiliers conventionnels ?
Bien que les prêts immobiliers islamiques puissent avoir des structures de frais légèrement différentes, leurs coûts globaux sont généralement compétitifs par rapport aux prêts immobiliers conventionnels. Les taux de profit sont généralement comparables aux taux d'intérêt du marché pour rester compétitifs. Cependant, la différence de coût varie en fonction de l'institution et du produit spécifiques.
Puis-je refinancer mon prêt immobilier conventionnel avec un prêt immobilier islamique ?
Oui, la plupart des fournisseurs de prêts immobiliers islamiques proposent des options de refinancement pour les prêts immobiliers conventionnels existants. Vous devrez être à jour dans vos paiements de prêt immobilier existants et fournir une documentation montrant votre historique de paiement.
Les prêts immobiliers islamiques sont-ils disponibles dans tous les États américains ?
La disponibilité varie selon le fournisseur et l'État. Certaines institutions offrent un financement conforme à la charia au niveau national, tandis que d'autres opèrent dans des régions spécifiques.
Y a-t-il de véritables prêts immobiliers halal ?
Bien que les produits ressemblant à des prêts immobiliers traditionnels puissent soulever certaines préoccupations concernant la charia, il existe des alternatives entièrement conformes au financement immobilier. Celles-ci incluent les modèles de logements coopératifs et les programmes d'équité partagée qui évitent complètement les structures basées sur la dette. Au lieu des prêts immobiliers, ces options utilisent de véritables arrangements de partenariat et de co-propriété.
Quel dépôt dois-je verser pour un prêt immobilier halal ?
Le dépôt requis pour un prêt immobilier halal va généralement de 5 % à 20 % du prix d'achat de la propriété, similaire aux prêts immobiliers conventionnels. Le montant exact dépend des exigences du prêteur, du modèle de financement et du profil financier du demandeur. Certains fournisseurs peuvent proposer des programmes avec des options de mise de fonds plus faibles pour les acheteurs admissibles.
Est-il difficile d'obtenir un prêt immobilier islamique ?
L'obtention d'un prêt immobilier islamique peut être légèrement plus difficile en raison du nombre limité de fournisseurs et des critères d'admissibilité spécifiques. De plus, comme les modèles conforme à la charia sont plus complexes que les prêts immobiliers conventionnels, le processus de demande et d'approbation peut nécessiter des étapes et une documentation supplémentaires.
Comment puis-je me qualifier pour un prêt immobilier halal aux États-Unis ?
Le processus commence par fournir une documentation de votre situation financière, y compris les revenus, l'historique professionnel et les économies. L'obtention d'une préapprobation est recommandée car elle montre aux vendeurs que vous êtes sérieux et accélère le processus de financement. Après la préapprobation, un agent de souscription examine votre demande et finalise l'admissibilité. Les facteurs clés sont un emploi stable, un bon historique de crédit, des économies suffisantes pour la mise de fonds et une preuve de revenu.
Pourquoi le modèle Musharaka est-il plus courant pour les prêts immobiliers halal aux États-Unis ?
La musharaka est devenue le modèle dominant parce qu'elle s'adapte bien aux cadres réglementaires des prêts hypothécaires américains tout en maintenant la conformité à la charia. La structure de partenariat permet de clarifier les droits de propriété et l'enregistrement des titres, ce qui facilite la mise en œuvre selon les lois foncières américaines. Elle permet aussi un partage des risques entre le prestataire et l'accédant à la propriété.