Mon plan 401(k) est-il halal ?
Une note au lecteur : Dans cet article, j'utiliserai le terme « 401(k) » par souci de simplicité. Cet article s'appliquera également à vous si votre employeur vous propose un plan 403(b) ou 457. Les conditions de ces types de comptes sont très similaires.
Je ne peux pas compter le nombre de fois où j'ai entendu des musulmans dire quelque chose comme « Ah oui – je ne contribue pas à mon 401(k). Je ne sais pas si c'est halal, donc je préfère m'abstenir ».
En tant que conseiller financier, je grimace en entendant cette affirmation, car il y a tellement d'avantages merveilleux à contribuer au plan 401(k) de votre employeur que vous n'avez tout simplement pas accès autrement.
D'un autre côté, j'entends aussi des musulmans me dire qu'ils sont investis dans le plan 401(k) de leur entreprise, mais qu'ils ne surveillent pas si les investissements sont halal. Ces deux positions sont extrêmes et doivent se rencontrer à mi-chemin, ce qui est la beauté de notre foi.
Ai-je vraiment besoin d'un 401(k) ?
Bref – oui. Vous avez besoin d'un 401(k) car vous ne pouvez pas vous fier à la Sécurité sociale seule à la retraite. J'ai écrit un article approfondi sur la raison pour laquelle ici, mais en résumé, vous devez investir pour la retraite en dehors de la Sécurité sociale car ce n'est pas suffisant. Vous aurez besoin d'un gros pécule (pensez à 1 M $ ou plus) pour couvrir vos dépenses à la retraite quand vous n'aurez pas de revenus.
De plus, les employeurs aux États-Unis ne vous obligent pas à contribuer aux plans de retraite qu'ils vous proposent – c'est entièrement volontaire. Si vous ne prenez pas les mesures nécessaires pour investir pour la retraite, vous pourriez vous retrouver sans ressources à la retraite – ce qui est définitivement une situation que vous ne voulez pas vivre.
Au-delà de cela, les plans 401(k) sont accompagnés de deux avantages principaux dont les employés devraient être enthousiastes :
Avantage n° 1 : Avantages fiscaux
- Tout montant que vous contribuez à un plan 401(k) traditionnel est de l'argent avant impôt. Cela signifie que ce montant est déduit de votre revenu, réduisant ainsi votre revenu imposable d'aujourd'hui. C'est une excellente astuce car elle pourrait vous placer dans une tranche d'imposition inférieure. Vous finissez par payer des impôts sur le montant que vous retirez annuellement à la retraite. Par exemple, si vous avez un pécule avant impôt de 1 M $ à la retraite dans votre 401(k), et que vous ne retirez que 50 000 $ par an, vous serez imposé uniquement sur les 50 000 $ (ainsi que sur d'autres sources de revenus que vous pourriez avoir).
- Vous êtes protégé contre le paiement de l'impôt sur les gains en capital si vous choisissez d'acheter et de vendre des placements dans le compte au fil des années.
Avantage n° 2 : Contrepartie de l'employeur / partage des bénéfices
Votre employeur peut vous offrir de l'argent gratuit par le biais de votre plan 401(k). Cela peut généralement se présenter sous deux formes :
- Contrepartie : Votre employeur égalera ce que vous contribuez à votre plan jusqu'à un certain pourcentage (par exemple, votre employeur égalera 100 % de vos contributions jusqu'à 3 %).
- Partage des bénéfices : Votre employeur vous offrira une contribution annuelle unique à la fin de l'année, basée sur leurs bénéfices pour l'année.
Cela semble merveilleux, n'est-ce pas ? Le seul problème est que les options d'investissement dans un plan 401(k) peuvent être limitées et pourraient ne pas avoir d'option halal. Généralement, à moins que vous n'éligiez de modifier vos options d'investissement vous-même, le plan de votre employeur vous fera investir dans un fonds par défaut qui contient souvent des investissements portant intérêt (obligations), des entreprises non conforme à la charia, ou pire encore – les deux.
Alors, que faire ? Explorons certaines de vos options.
Option n° 1 : Demander un compte de courtage auto-dirigé (La solution idéale)
Certaines entreprises proposent ce qu'on appelle un compte de courtage auto-dirigé (SDBA). Cette option vous permet de personnaliser votre 401(k) en vous donnant la flexibilité de choisir vos propres investissements. Vous devrez contacter les Ressources humaines pour savoir si cette option est proposée. Si elle vous est disponible, demandez-leur simplement de la mettre en place.
À mesure que l'argent est prélevé sur votre chèque de paie et déposé sur ce compte, assurez-vous de prendre le temps de l'investir réellement. Sinon, il restera simplement assis comme argent liquide.
Voici une liste des ETF et fonds communs de placement conformes à la charia disponibles aux États-Unis parmi lesquels vous devriez pouvoir choisir.
Fonds communs de placement conforme à la charia
- ADJEX : Azzad Ethical Fund
- AMAGX : Amana Growth Fund
- AMANX : Amana Income Fund
- AMDWX : Amana Developing World Fund
- AMAPX : Amana Participation Fund
- IMANX : Iman Fund
- WISEX : Azzad Wise Capital Fund
- SPTAX / SPTMX : The SP Funds 2030 Target Date Fund
- SPTBX / SPTNX : The SP Funds 2040 Target Date Fund
- SPTCX / SPTOX : The SP Funds 2050 Target Date Fund
ETF conformes à la charia
- HLAL : Wahed FTSE USA Shariah ETF
- SPRE : SP Funds S&P Global REIT Sharia ETF
- SPSK : SP Funds Dow Jones Global Sukuk ETF
- SPUS : SP Funds S&P 500 Sharia Industry Exclusions ETF
- SPWO : SP Funds S&P World (ex-US) ETF
- SPTE : SP Funds S&P Global Technology ETF
- UMMA : Wahed Dow Jones Islamic World ETF
Option n°2 : identifier le fonds ayant la moins grande exposition aux placements non permis (la solution de fortune)
Si le compte de courtage autogéré n'est pas une option pour vous, l'alternative consiste à choisir le fonds ayant le moins de placements non permis et à purifier ensuite vos revenus de la partie non permise. C'est une meilleure option que de renoncer complètement au plan de votre employeur, ce qui vous permet toujours de tirer parti des avantages mentionnés précédemment.
La plupart des options par défaut proposées dans votre 401(k) vont être des ETF ou des fonds communs de placement actions/obligations et ne vont lister que les 10 principaux titres du fonds parmi potentiellement des centaines de titres. C'est ce qui rend difficile l'examen de chaque action du fonds.
Nous pouvons donc faire la prochaine meilleure chose : nous examinons les secteurs dans lesquels le fonds est investi. Si vous voyez que votre fonds contient des obligations ou des « revenus fixes », vous pouvez automatiquement les considérer comme non permis. Si vous voyez les secteurs « défense » ou « finance », vous pouvez automatiquement supposer qu'ils sont également non permis. Le secteur des « biens de consommation » est mixte, vous pouvez donc supposer qu'un tiers à un quart est non permis.
Une fois que vous avez identifié un fonds ayant la moins grande exposition aux secteurs non permis, vous devrez ensuite purifier vos revenus de la partie non permise au moyen d'une purification. Par exemple, si 20 % du fonds sont investis dans le secteur financier, vous devrez purifier 20 % de vos bénéfices (Islamic Finance Guru, n.d.).
Si vous n'êtes pas à l'aise avec ces suppositions et que vous souhaitez une lecture plus précise, le filtre de fonds de Zoya est un excellent outil pour vous aider à sélectionner le fonds le plus conforme à la charia au sein de votre 401(k). Zoya utilise les normes définies par l'Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI) pour filtrer les actifs sous-jacents du fonds et nous aider à savoir quelle proportion de chaque fonds est conforme, douteux ou non conforme. Examinons deux exemples réels de fonds que vous pourriez trouver dans votre 401(k).
Exemple n°1 : Vanguard S&P 500 ETF (VOO)
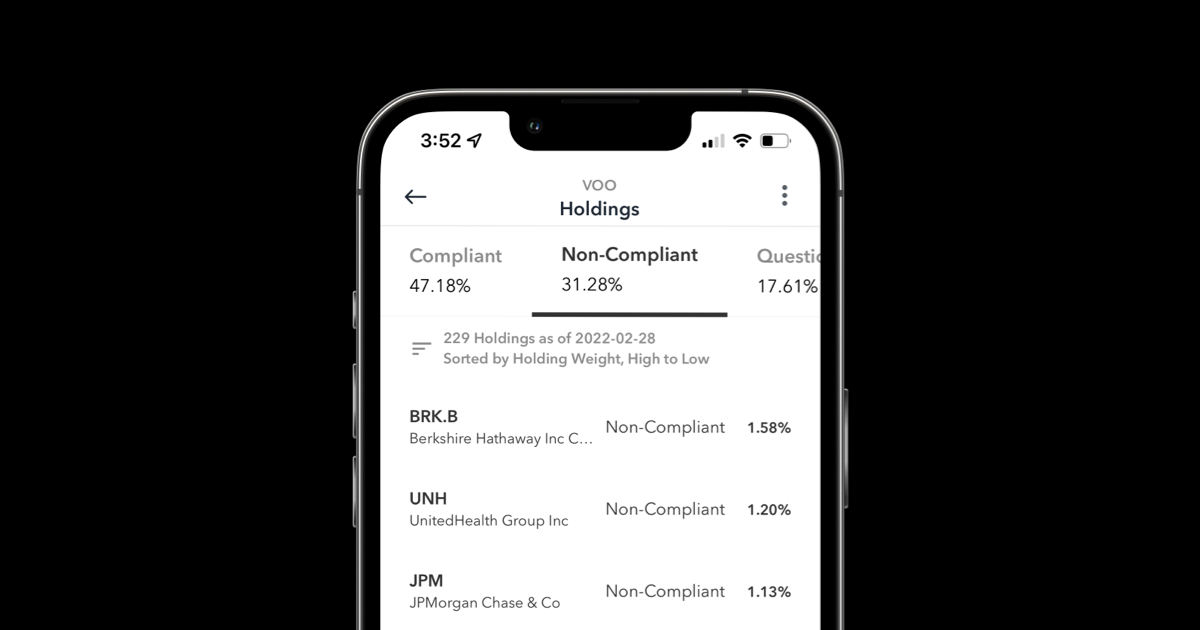
Ce fonds Vanguard suit l'indice S&P 500 qui comprend les 500 plus grandes entreprises des États-Unis. Tout ETF ou fonds commun de placement qui suit l'indice inclura les entreprises trouvées dans l'indice. Selon Zoya, environ 31 % du fonds se compose d'entreprises qui ne répondent pas à la conformité à la charia.
Maintenant, examinons un meilleur exemple.
Exemple n°2 : Vanguard S&P 500 Growth ETF (VOOG)
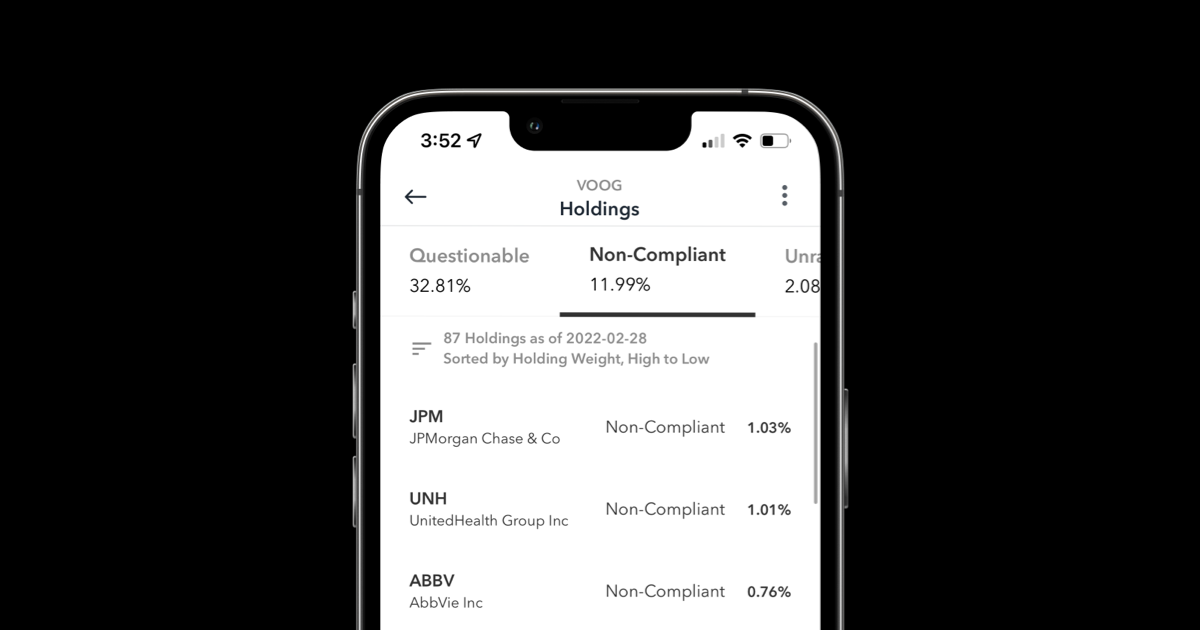
Ce fonds de Vanguard se compose uniquement d'entreprises ayant des caractéristiques de croissance de l'indice S&P 500. Selon Zoya, environ 12 % des participations du fonds ne sont pas conformes, ce qui en fait une option bien meilleure par rapport à VOO.
Bonus : comment plaider pour un compte de courtage autogéré
Bien que l'investissement dans un fonds ayant le moins de placements non permis soit une option viable, il ne devrait être traité que comme un correctif temporaire et vous devriez réfléchir à un passage à une situation plus idéale très rapidement.
Sheikh Joe Bradford, l'un des conseillers en charia pour Zoya et un expert renommé en finance islamique, mentionne souvent que les musulmans ne devraient pas accepter des choses moralement douteuses et qui ne correspondent pas à nos valeurs. C'est certainement le cas si quelque chose n'est pas disponible pour nous au travail, comme une salle de prière.
Heureusement, il n'est pas très difficile pour les lieux de travail d'offrir une option SDBA. Cependant, cela nécessite une certaine sensibilisation. Vous et d'autres musulmans dans votre espace de travail pouvez collectivement plaider auprès de votre employeur pour qu'il offre une SDBA comme forme d'accommodement religieux. Vous n'obtiendrez pas ce que vous voulez tant que vous ne l'aurez pas demandé.
Voici quelques conseils pratiques pour vous aider à plaider pour cette option au travail. Et oui, vous pouvez le faire même si vous êtes le seul musulman de votre lieu de travail.
- Faites une dou'aa. En fin de compte, vous faites cela pour l'amour d'Allah (SWT) et le tawfiq ne peut venir que de Lui. Demandez-Lui des conseils et de l'aide lors de ce processus.
- Identifiez les autres musulmans de votre lieu de travail et dressez une liste avec les noms, les courriels, les postes et les départements. Que ce soit par la Jummah (si elle est tenue dans votre lieu de travail) ou en posant des questions, assurez-vous d'inclure tous ceux qui souhaitent être inclus dans cette initiative. Il y a de la force dans le nombre.
- Désignez quelqu'un pour diriger cette initiative (ou prenez les rênes vous-même) et envoyez un courriel collectif aux RH et à l'administrateur de votre régime 401(k) demandant cette option. Assurez-vous que tous les noms de la liste figurent en copie du courriel. Consultez un modèle de courriel exemple ci-dessous.
- Appliquez une pression fréquente. Le responsable de l'initiative doit envoyer un courriel de suivi aux RH s'ils ne répondent pas ou répondent lentement et doit demander une mise à jour tous les 2 à 3 mois.
Modèle de courriel d'advocacy SDBA
Cher/Chère [Responsable RH et administrateur du plan 401(k)],
J'espère que vous allez bien. Mon nom est [votre nom] et je travaille comme [votre poste] chez [nom de l'entreprise].
Je vous envoie ce courriel au nom de moi-même et de mes collègues musulmans, qui sont tous en copie ici. Nous vous contactons pour vous demander d'offrir le compte de courtage autogéré 401(k) (SDBA) comme option dans votre plan 401(k) comme forme d'inclusivité et d'accommodement religieux.
En tant que musulmans, nous adhérons à un strict code d'éthique que nous respectons. Cela s'applique non seulement à la façon dont nous nous habillons, à ce que nous mangeons et à la façon dont nous prions, mais aussi à la façon dont nous investissons notre argent. Les musulmans souscrivent à ce qu'on appelle l'investissement halal, qui est une forme stricte d'investissement éthique. Halal signifie permissible en arabe et est généralement le mot qui guide de nombreux musulmans dans la façon dont ils conduisent leurs affaires (pensez à la viande/nourriture halal, similaire au casher). L'investissement halal évite les industries et les entreprises qui ne correspondent pas aux valeurs islamiques et celles qui causent du tort à la société. La plupart des options de placement actuelles qui existent dans le régime 401(k) chez [nom de l'entreprise] ne sont pas halal. Cela décourage de nombreux musulmans de participer aux plans 401(k) chez [nom de l'entreprise], auxquels ils ont droit dans le cadre de leur package d'avantages sociaux.
Comme vous le savez peut-être, l'option SDBA permettra aux employés de participer au régime 401(k) chez [nom de l'entreprise] et leur fournira la flexibilité de choisir leurs propres options de placement. Ce serait une situation idéale pour les employés musulmans chez [nom de l'entreprise] car nous pouvons choisir les options d'investissement halal qui nous conviennent. [Si votre entreprise a une déclaration/mission de diversité et inclusion, faites appel à elle]. Dans le cadre de l'engagement de [nom de l'entreprise] envers [insérez une citation de la déclaration de diversité et inclusion], l'offre de l'option SDBA permettra à vos employés musulmans de se sentir inclus, soutenus et accommodés, car ils n'auront pas besoin de sacrifier leurs convictions religieuses pour participer et bénéficier de leurs avantages de retraite.
Les SDBA deviennent de plus en plus populaires chaque année. Plus de 40 % des employeurs aux États-Unis offrent cette option (Pastor, 2021), y compris des lieux de travail haut de gamme tels qu'Amazon, Google et Meta (anciennement Facebook). Les SDBA sont une bonne option à offrir à vos employés car ils leur permettent d'investir selon leurs valeurs et de gérer leurs portefeuilles comme ils le souhaitent (Carosa, 2022). Il ne coûte généralement pas beaucoup plus cher aux entreprises d'offrir l'option SDBA (Umpierrez, 2021). Nous joignons quelques articles pour vous qui parlent davantage de l'option SDBA.
Nous apprécierions que [nom de l'entreprise] satisfasse à notre demande. Actuellement, certains d'entre nous choisissent de ne pas participer au régime 401(k) qui nous est proposé car nous ne pourrions pas participer d'une manière conforme à notre foi. Nous espérons que notre demande sera examinée pour que nous puissions participer confortablement et maximiser pleinement nos avantages de retraite.
Nous attendons des nouvelles de vous bientôt et nous relancerons en conséquence.
Sincèrement,
[Votre nom et les noms de tous les autres figurant sur la liste]
Conclusion
Gardez à l'esprit que vous pouvez faire face à une certaine résistance initialement. Ayez confiance et continuez à essayer. C'est particulièrement pertinent si vous êtes le seul musulman de votre lieu de travail. En fin de compte, si votre entreprise refuse vraiment de changer ou d'offrir cette option, vous voudrez peut-être envisager de changer d'emploi pour une entreprise plus inclusive et accueillante. Même si vous quittez votre poste, vous pouvez partir en sachant que vous avez semé les graines pour les musulmans qui viendront après vous, et ces graines pourraient fleurir plus tard, incha'Allah.
Mise à jour décembre 2024 pour inclure de nouveaux ETFs et fonds mutuels conformes à la charia.
Rejoignez la liste d'attente de Zoya Invest
Investissez sans commission dans des actions halal et des ETF.