Argumen Islam untuk Bitcoin
Ini adalah tulisan opini oleh Muslim Bitcoiner, pembawa acara Muslim Bitcoiner Podcast. Konten ini hanya untuk tujuan informasi dan bukan merupakan nasihat hukum, pajak, investasi, keuangan, maupun nasihat lainnya.
Salah satu tantangan terbesar yang dihadapi umat Muslim saat ingin berinvestasi dengan cara halal adalah menghindari riba. Dalam artikel ini, kami mendefinisikan riba sebagai setiap jumlah bunga yang dikenakan pada pinjaman, yang dilarang keras dalam Islam. Umat Muslim yang berupaya menghindari dosa ini menghabiskan waktu yang sangat banyak untuk menyaring berbagai instrumen keuangan hanya untuk melakukan hal sederhana seperti membeli mobil atau rumah. Waktu dan tenaga yang dibutuhkan bahkan lebih besar bagi mereka yang berinvestasi, karena mencari investasi yang sesuai syariah dapat memakan waktu. Dan menemukan bank yang memungkinkan Anda menyimpan uang tunai (tanpa dipinjamkan untuk menghasilkan bunga bagi bank) hampir mustahil.
Kenyataannya, bagi sebagian besar Muslim, meluangkan waktu dan tenaga seperti ini tidaklah memungkinkan. Dibutuhkan berjam-jam membaca dan mempelajari istilah keuangan yang rumit untuk menavigasi pasar saham dengan benar. Dengan pekerjaan, anak-anak, salat, dan tanggung jawab lainnya, Muslim rata-rata tidak punya waktu untuk meriset dan memperoleh pengetahuan ini.
Bagi persentase kecil umat Muslim yang menempuh jalur “investor halal”, menyaring investasi agar memenuhi kesesuaian syariah bisa menjadi proses yang panjang dan rumit. Untungnya, kini ada aplikasi seperti Zoya yang menyediakan solusi mudah untuk menyaring investasi Anda demi kesesuaian syariah, sehingga menyederhanakan prosesnya bagi umat Muslim.
Alat Penyaring Saham Halal & Pelacak Portofolio
Zoya memudahkan investasi halal dengan membantu Anda membangun dan memantau portofolio investasi yang sesuai syariah dengan penuh keyakinan dan pemahaman yang jelas.
Namun, saya mendapati bahwa Muslim rata-rata masih merasa melelahkan untuk terlibat dalam investasi halal karena banyaknya waktu dan tenaga yang diperlukan untuk menavigasi dunia keuangan. Hal ini membuat mereka menyimpan uang tunai di rekening bank, yang justru mengandung lebih banyak riba daripada berinvestasi di saham (akan dibahas lebih lanjut nanti).
Tetapi, benarkah harta kita bisa 100% halal jika kita berusaha cukup keras? Inilah pertanyaan yang perlu diselidiki dan direnungkan oleh setiap Muslim. Bagaimanapun, tidak ada Muslim yang ingin ikut serta dalam riba. Saya percaya hampir mustahil membuat harta kita halal di dalam sistem moneter kita saat ini. Mari kita telusuri.
Riba dalam sistem moneter saat ini
Pernahkah Anda bertanya-tanya bagaimana uang dan perbankan sebenarnya bekerja? Izinkan saya menjelaskan.
Ketika uang disetor ke bank, uang tersebut sebenarnya tidak disimpan di sana. Bank beroperasi dengan sistem cadangan fraksional, artinya bank hanya diwajibkan menyimpan sejumlah cadangan dolar tertentu dan dapat meminjamkan hingga 10 kali lipat atau lebih (di sini ada video bermanfaat yang menjelaskan cara kerjanya).
Katakanlah Ahmad menyetor $100 ke sebuah bank. Jika bank memiliki persyaratan cadangan sebesar 10%, maka bank hanya perlu menyimpan $10 sebagai cadangan dan dapat meminjamkan $90 sisanya. Perlu diingat bahwa Ahmad tetap dapat menarik seluruh $100 miliknya dari bank kapan pun ia mau, sehingga $90 yang dipinjamkan itu secara teknis tercipta dari ketiadaan. Sekarang anggaplah $90 yang dipinjamkan itu kembali ke bank. Sekali lagi, dengan persyaratan cadangan 10%, bank hanya perlu menyimpan $9 dan selanjutnya dapat meminjamkan $81. Jika kita terus mengulang, kita melihat bahwa setoran awal $100 dari Ahmad memungkinkan bank-bank menciptakan $1.000.
Semua pinjaman yang dimungkinkan oleh setoran Ahmad ini terkait dengan bunga. Efek “pengganda uang” ini menunjuk pada masalah yang lebih besar. Semua dolar diciptakan melalui bunga. Tarek El-Diwany menjelaskan hal ini dalam bukunya The Problem with Interest:
"Uang bank tidak dapat diciptakan selain melalui pinjaman, dan karena itu hampir tak terelakkan membawa bunga sebagai syarat keberadaannya."
Mari kita gali sedikit lebih jauh. Pada contoh sebelumnya, kita menggunakan persyaratan cadangan 10% untuk menggambarkan cara kerja perbankan cadangan fraksional dan bagaimana pemberian pinjaman menciptakan lebih banyak uang. Secara historis, 10% adalah persyaratan cadangan yang lazim bagi bank. Namun, sejak Maret 2020, Federal Reserve telah menetapkan persyaratan cadangan sebesar 0%. Artinya, secara hukum bank tidak diwajibkan menyimpan uang tunai sebagai cadangan. Dengan demikian, efek pengganda uang kini memungkinkan pemberian pinjaman berbunga tanpa batas, yaitu penciptaan uang oleh bank.
Jadi kita telah membahas bagaimana dolar diciptakan di bank, tetapi bagaimana dolar dibuat di tingkat Federal Reserve? Ketika Federal Reserve ingin menyuntikkan uang ke dalam pasokan, ia turun ke ‘pasar terbuka’ untuk membeli obligasi pemerintah dan menciptakan dolar untuk membelinya. Obligasi pemerintah hanyalah utang yang mendatangkan bunga bagi pemiliknya.
Federal Reserve harus masuk ke pasar terbuka untuk membeli dan menjual surat utang guna memanipulasi jumlah uang beredar. Kini The Fed tidak memanipulasi jumlah uang beredar secara sembarangan; hal itu dilakukan untuk menargetkan suatu suku bunga. Jika The Fed ingin menurunkan suku bunga, ia akan menyuntikkan lebih banyak uang ke dalam pasokan dengan membeli surat utang pemerintah. Untuk menaikkan suku bunga, ia akan menghancurkan uang dalam pasokan dengan menjual surat utang pemerintah.
Pada intinya, surat utang pemerintah AS adalah fondasi sistem keuangan global. Penting untuk diingat bahwa surat utang pemerintah AS-lah yang menopang dolar, yang pada dasarnya merupakan utang berbunga. Mari kita bayangkan uang dalam sistem moneter saat ini secara berjenjang. Surat utang pemerintah berada di lapisan teratas, yang merupakan bentuk uang fiat paling kuat dan paling rendah risikonya, seperti diilustrasikan dalam grafik ini dari buku Nik Bhatia Layered Money.
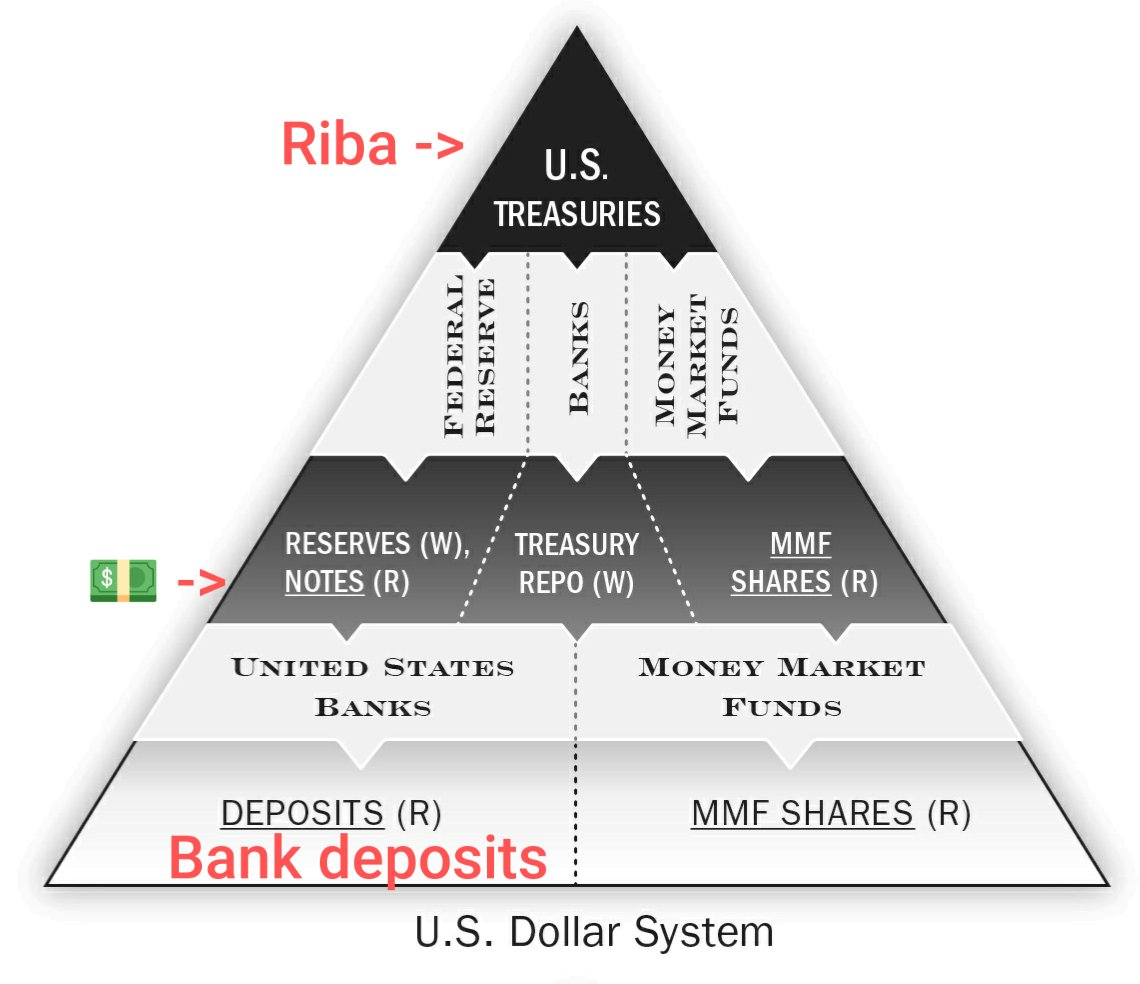
Kesimpulan utama dari grafik ini adalah bahwa tatanan moneter global saat ini bergantung sepenuhnya pada riba agar dapat berjalan.
Setelah kita menetapkan bahwa riba terkait erat dengan dolar, muncul pertanyaan: Bagaimana kita bisa menghindari riba dengan sifat uang fiat saat ini?
Kita dapat berinvestasi pada perusahaan dan dana yang memenuhi kesesuaian syariah, yang mungkin sudah cukup bagi sebagian Muslim untuk menenangkan hati nurani. Namun, tidakkah kita perlu mempertimbangkan bahwa mungkin kita harus menciptakan atau beralih sepenuhnya ke sistem moneter lain? Adakah teknologi yang dapat digunakan umat Muslim untuk membantu kita lepas dari riba untuk selamanya?
Saya berpendapat bahwa Bitcoin adalah cara paling efektif bagi umat Muslim untuk lepas dari riba. Dalam pengertian ini, Bitcoin adalah bentuk uang yang paling halal karena merupakan teknologi moneter anti-riba yang sempurna.
Bitcoin sebagai teknologi anti-riba
Saya tidak akan membahas aspek teknis cara kerja Bitcoin, karena banyak dari Anda mungkin sudah pernah mendengar tentang Bitcoin (lihat ini dan ini untuk mempelajari lebih lanjut tentang apa itu Bitcoin). Namun, sebagai seorang Muslim, penting untuk memahami bahwa Bitcoin adalah jenis uang baru (bukan sekadar sarana investasi fiat atau aplikasi pembayaran) yang memiliki sifat “anti-riba” yang sering terabaikan ini. Mari kita tinjau beberapa atribut utama Bitcoin yang akan membantu kita memahami teknologi anti-riba yang tertanam dalam protokol Bitcoin.
Bitcoin memiliki batas pasokan tetap sebesar 21 juta. Artinya hanya akan ada 21 juta Bitcoin (BTC). Siapa pun dengan laptop atau komputer murah yang terhubung ke internet dapat berpartisipasi di jaringan Bitcoin untuk memverifikasi batas pasokan ini. Baru sekitar 19 juta BTC yang telah ditambang hingga saat ini, sehingga tersisa 2 juta bitcoin. Sekilas, ini mungkin tampak seperti pasokan yang tidak memadai untuk adopsi global, tetapi setiap bitcoin dapat dibagi menjadi satuan-satuan yang jauh lebih kecil.
Tanpa terlalu teknis, penambangan melibatkan pengeluaran energi di dunia nyata dan memberikan bukti bahwa pekerjaan ini telah dilakukan untuk memproses transaksi. Proses mengeluarkan energi di dunia nyata dan memberikan bukti tersebut untuk mengamankan jaringan Bitcoin ini disebut proof-of-work.
Penambang mengelompokkan transaksi ke dalam sebuah blok, lalu blok itu ditambahkan ke blockchain, yaitu seluruh catatan transaksi Bitcoin. Namun sebelum blok baru dapat ditambahkan, blok tersebut harus divalidasi dan diautentikasi dengan menyediakan sebuah angka unik berdasarkan parameter blok sebelumnya. Penambang harus menggunakan komputer khusus untuk mencoba miliaran tebakan per detik guna menemukan angka unik tersebut. Penambang menerima bitcoin atas layanan mereka sebagai imbalan karena berpartisipasi dalam kompetisi “proof-of-work” ini. Proses ini adalah satu-satunya cara agar lebih banyak Bitcoin masuk ke dalam pasokan Bitcoin yang ada. Sistem ini tidak dapat dicurangi sehingga seseorang tidak bisa begitu saja menciptakan Bitcoin dari ketiadaan.
Mari kita bandingkan dengan sistem fiat berbasis riba. Untuk ‘menambang’ fiat, Federal Reserve dan bank komersial perlu menerbitkan instrumen utang, baik dalam bentuk membeli surat utang pemerintah maupun dengan menyalurkan KPR. Semua utang ini terkait dengan riba. Bank-bank justru diharapkan memiliki leverage secara tidak bertanggung jawab dan diberi imbalan karena memberikan pinjaman berisiko. Jika sebuah bank bangkrut, ada “pemberi pinjaman terakhir”. The Fed akan meminjamkan lebih banyak uang agar bank-bank ini tetap berfungsi, dan bank-bank ini kemudian akan meminjamkan lebih banyak uang, sehingga menambah jumlah uang beredar. Bunga secara inheren melekat pada seluruh proses ‘menambang’ fiat.
Seperti yang Anda lihat pada Bitcoin, ada batas keras sebesar 21 juta, dan tidak ada otoritas pusat yang dapat mengubah angka di basis data untuk menciptakan lebih banyak uang atau memanipulasi suku bunga. Di bawah standar Bitcoin, uang tersimpan secara dapat diverifikasi pada sebuah buku besar dan tidak dipinjamkan untuk menciptakan lebih banyak uang dengan bunga.
Secara hipotetis, dua orang tetap dapat bertransaksi pinjaman berbasis riba menggunakan BTC, tetapi hal ini terjadi dalam sistem tertutup. Jika Alice meminjamkan 1 Bitcoin kepada Bob dengan suku bunga 10%, Bob membayar kembali 1,1 Bitcoin di akhir masa pinjaman. Transaksi ini tidak memengaruhi saya, Anda, atau siapa pun yang memegang Bitcoin. Tidak ada inflasi moneter akibat transaksi berbasis riba ini. Bob dan Alice dapat melakukan transaksi ini secara langsung tanpa memengaruhi pasokan Bitcoin di jaringan.
Karena adanya kebutuhan energi dan batas pasokan yang keras, saya menduga bahwa pemberian pinjaman yang semata-mata bertujuan memperoleh bunga akan menurun drastis di bawah standar Bitcoin yang sesungguhnya. Secara logika, tidak masuk akal bagi seseorang untuk meminjamkan Bitcoin miliknya demi keuntungan kecil berupa bunga yang sedikit, dengan risiko besar kehilangan seluruh jumlah Bitcoin yang dipinjamkan?
Bank sentral tidak bisa begitu saja mencetak lebih banyak Bitcoin jika terjadi gagal bayar. Karena itu, mengambil keuntungan semata-mata dari bunga menjadi secara inheren lebih berisiko di bawah standar Bitcoin. Investor lebih cenderung meminjamkan Bitcoin untuk berinvestasi pada bisnis yang akan menghasilkan keuntungan lebih besar daripada laju apresiasi Bitcoin. Pemberi pinjaman akan terdorong untuk memberikan pinjaman yang sehat dan ekonomis, karena jika peminjam gagal bayar, tidak ada “pemberi pinjaman terakhir” yang dapat menciptakan lebih banyak Bitcoin dari ketiadaan. Menurut saya, beginilah seharusnya sistem moneter yang sehat bekerja. Pemberian pinjaman semestinya hanya digunakan untuk berinvestasi pada bisnis dan bukan semata-mata untuk memperoleh bunga, dan inilah yang justru didorong oleh keuangan dan ekonomi Islam.
Beranjak dari nol Bitcoin
Sudah dipahami bahwa riba adalah salah satu dosa terburuk yang dapat kita lakukan sebagai Muslim, sehingga sangat penting bagi kita untuk berupaya membuat harta kita sebisa mungkin “bebas riba”. Langkah pertamanya adalah mengakui bahwa riba berada di jantung sistem keuangan global kita, dan bahwa kita harus berjuang untuk melepaskan diri darinya.
Saya percaya bahwa Bitcoin dapat menjadi bagian dari solusi atas keburukan riba. Ada banyak alasan untuk memegang Bitcoin, tetapi sebagai investor Muslim, memegang Bitcoin sebagai investasi yang benar-benar anti-riba mungkin merupakan alasan terbaik.
Saya tidak menyarankan bahwa berinvestasi di saham atau aset keuangan lainnya sepenuhnya haram dan bahwa Anda harus menaruh seluruh dana pada Bitcoin. Namun, jika Anda sungguh-sungguh berupaya membuat portofolio Anda sehalal mungkin, maka Anda mungkin ingin mencoba mencicipinya dan mempelajari teknologi moneter baru ini.
Intinya adalah beranjak dari nol Bitcoin. Karena sifat anti-ribanya, Bitcoin seharusnya menjadi aset pokok sebagai aset halal utama yang harus dimiliki setiap Muslim.
Diperlukan fondasi baru bagi umat Muslim untuk mengatasi masalah riba secara efektif. Bitcoin bisa menjadi fondasi tersebut untuk membantu membersihkan portofolio kita dari kotoran riba.