Riba: Apa Itu dan Cara Menghindarinya
Zaman Keemasan Islam menyaksikan peradaban Muslim berkembang pesat dengan kemajuan signifikan di bidang seperti sains dan seni. Semua ini ditopang oleh cita-cita ekonomi Islam, yang tidak membolehkan penggunaan riba. Riba (bunga) dilarang keras dalam Islam dan memiliki banyak keburukan. Melompat ke masa kini, umat Muslim tidak lagi menjadi kekuatan ekonomi, dan riba telah merusak masyarakat modern.
Pemberian pinjaman berbunga telah meluas, bahkan perekonomian kita berputar di sekitar manipulasi suku bunga untuk berusaha mengendalikan inflasi. Inilah sebabnya menjadi berita besar setiap kali bank sentral seperti Federal Reserve AS, Bank of England, dan Bank of Canada mengumumkan perubahan suku bunga mereka.
Untuk merebut kembali kedaulatan ekonomi kita, umat Muslim harus kembali memimpin perjuangan melawan riba. Artikel ini akan menelaah lebih dalam masalah bunga dan memberikan rekomendasi tentang apa yang dapat Anda lakukan untuk menghindari dan melawannya.
Apa itu riba?
Para ulama telah mendefinisikan riba sebagai penambahan pada suatu barang tertentu. Riba adalah istilah bahasa Arab dengan beragam makna dan turunan. Tema umumnya adalah pertumbuhan, penambahan, dan penguasaan.
Riba sebelumnya disebut ‘usury’ dalam bahasa Inggris tetapi memiliki reputasi buruk, karena telah dilarang oleh tiga agama Ibrahim. Kini riba lazim disebut “bunga” untuk menghindari reputasi tersebut. Dalam artikel ini, kami mendefinisikan riba sebagai setiap jumlah bunga (kelebihan) yang dikenakan atas pinjaman.
Bentuk-bentuk riba modern
Nabi (SAW) telah mengabarkan bahwa akan tiba masanya ketika riba menjadi begitu meluas dan sistematis sehingga tak seorang pun mampu menghindari dampaknya, meskipun mereka tidak memakannya. Ketika Anda melihat perekonomian modern dan betapa mendasarnya bunga saat ini, tampaknya kita sudah berada pada masa itu atau mendekatinya.
Mari kita uraikan bentuk-bentuk utama bunga yang memengaruhi kita saat ini dan tunjukkan betapa luasnya dampak riba.
Riba sehari-hari
Bentuk bunga yang paling jelas dan terkenal adalah meminjamkan uang demi imbal hasil. Inilah jenis bunga yang dikonsumsi orang pada tingkat individu. Hal ini kini telah dianggap wajar, dan sebagian besar stigma terhadap praktik ribawi yang dulu melekat kini telah hilang.
Kita hidup di zaman perbankan, ketika pada umumnya, sebagai imbalan bank menyimpan uang tunai Anda, mereka membayar bunga kepada Anda. Pada gilirannya, salah satu cara bank menghasilkan uang adalah dengan meminjamkan uang Anda kepada pihak lain dengan bunga yang lebih besar.
Banyak pembelian kini juga dibiayai dengan pembiayaan berbasis bunga. Apa yang biasanya diperuntukkan bagi pembelian besar seperti rumah, mobil, atau barang mewah kini diperluas ke pembelian sehari-hari, dengan kartu kredit dan produk seperti ‘Buy Now Pay Later’ yang kian marak.
Suku bunga global
Bank sentral di seluruh dunia bertugas mewujudkan perekonomian yang stabil dan sejahtera. Mereka berusaha mencapainya dengan mengelola tingkat inflasi. Alat utama mereka untuk melakukannya adalah mengubah suku bunga, yang menjadi acuan bagi perekonomian lainnya. Suku bunga yang dipilih memiliki konsekuensi ekonomi yang signifikan dan diamati dengan cermat oleh pelaku usaha dan konsumen.
Suku bunga rendah memaksa penabung mencari imbal hasil yang lebih baik di tempat lain, sehingga mendongkrak permintaan aset seperti saham. Harga rumah juga diuntungkan karena pinjaman berbunga rendah meningkatkan permintaan. Dengan membuat pinjaman menjadi murah, bank sentral berharap dapat memengaruhi konsumen untuk berbelanja lebih banyak demi mendorong pertumbuhan ekonomi.
Sebaliknya, suku bunga tinggi mendorong orang untuk membelanjakan lebih sedikit dan menabung lebih banyak karena membuat pinjaman menjadi lebih mahal. Bank sentral biasanya melakukan ini untuk berusaha menurunkan laju inflasi. Hal ini menunjukkan betapa berpengaruhnya suku bunga acuan dan bagaimana suku bunga tersebut akan berdampak bagi semua orang, bahkan jika Anda secara pribadi tidak memakan riba.
Penciptaan uang
Ada pula bentuk bunga yang kurang kentara yang perlu kita sadari, yaitu penciptaan uang. Mata uang pilihan kita dahulu adalah emas dan perak—komoditas langka yang membutuhkan upaya fisik untuk diambil dari perut bumi.
Hal ini berubah dengan diperkenalkannya uang kertas (alias uang fiat), yang tidak memiliki batas alami dalam penciptaannya. Mencetak uang itu mudah, dan di era digital, ketika uang hanyalah angka pada saldo bank Anda, uang bisa diciptakan hanya dengan mengetiknya di komputer.
Kesalahpahaman yang umum adalah bahwa pemerintah dan bank sentral-lah yang mengendalikan penciptaan uang fiat. Namun, hal ini jauh dari kenyataan. Sebenarnya, sebagian besar uang dalam perekonomian diciptakan oleh bank ketika mereka meminjamkan uang. Bank of England sendiri mengakui bahwa 80% uang dalam perekonomian Inggris diciptakan oleh bank yang meminjamkan uang dengan bunga. Ini adalah bunga tersembunyi yang tidak disadari banyak orang.
Bank tidak hanya meminjamkan uang dengan bunga, tetapi juga meminjamkan uang yang diciptakan dari ketiadaan! Hal ini disebabkan oleh sistem cadangan fraksional, yang berarti bank hanya perlu menyimpan persentase tertentu dari simpanan mereka untuk penarikan. Sisanya dapat mereka pinjamkan, sehingga lebih banyak uang beredar dalam perekonomian.
Misalnya, anggaplah bank harus menyimpan 20% dari simpanan dan dapat meminjamkan 80% sisanya. Andy datang dan menyetor $100 ke sebuah bank. Bank kemudian menyimpan $20 dan meminjamkan $80 kepada Bob. Bob menggunakan $80 itu untuk membeli barang dari Chris. Chris kemudian menyetor $80 ini ke banknya. Karena saldo bank Andy masih $100, bank kini memiliki total $180 simpanan nasabah. Bank kini dapat meminjamkan 80% dari $80 milik Chris, dan siklus pun berlanjut.
Ini adalah contoh dasar yang belum memperhitungkan bunga yang dikenakan pada pinjaman, tetapi seharusnya cukup menunjukkan bahwa penciptaan uang bersifat ribawi. Selain itu, hal ini membahayakan stabilitas sistem keuangan. Akibatnya, pada masa resesi, bank menjadi rentan terhadap ‘penarikan dana besar-besaran’ (bank run), yaitu ketika banyak orang mencoba menarik dana secara bersamaan tetapi uang yang tersedia tidak cukup.
Dampak buruk riba, dan mengapa riba dilarang
Dalam Islam, riba adalah dosa besar, dan para pelaku riba diperingatkan akan perang dengan Allah (SWT) dan Rasul-Nya (SAW).
“Wahai orang-orang yang beriman! Bertakwalah kepada Allah dan tinggalkan sisa riba (yang belum dipungut) jika kamu orang beriman. Jika kamu tidak melaksanakannya, maka umumkanlah perang dari Allah dan Rasul-Nya. Tetapi jika kamu bertobat, maka kamu berhak atas pokok hartamu. Kamu tidak berbuat zalim (merugikan) dan tidak dizalimi (dirugikan).” (Al-Qur’an 2:278-279)
Namun, meskipun ada peringatan perang yang luar biasa ini, sebagian orang masih berargumen bahwa mengenakan bunga bukanlah perbuatan yang tidak bermoral. Karena itu, saya akan membagikan beberapa alasan mengapa riba adalah dosa yang begitu merusak.
Riba menumbuhkan ketimpangan
Bunga adalah praktik eksploitatif yang menguntungkan orang kaya dan merugikan orang miskin. Bunga memungkinkan orang kaya memperoleh imbal hasil yang terjamin hanya karena mereka sudah kaya. Bunga menghukum orang miskin yang jerih payahnya dieksploitasi. Ini tidak adil karena orang miskin menanggung seluruh risikonya.
Membayar bunga juga mempersulit orang miskin untuk membangun kekayaan. Sebaliknya, bunga dapat menjebak mereka dalam lingkaran utang yang tak berkesudahan. Hal ini diperparah oleh denda yang dikenakan pada sebagian besar produk berbasis bunga, seperti biaya keterlambatan pembayaran dan biaya cerukan (overdraft). Denda-denda ini menghukum orang miskin secara tidak proporsional dan memperburuk ketimpangan.
Riba membuat kita semua semakin miskin
Seperti dibahas di atas, penciptaan uang melalui bunga menambah jumlah uang beredar, yang menyebabkan inflasi. Jika jumlah dolar secara keseluruhan bertambah, maka nilai setiap dolar menjadi lebih rendah.
Terkadang pemerintah dan bank sentral secara langsung bertanggung jawab atas penciptaan uang yang ribawi. Ketika pemerintah membutuhkan dana, mereka menjual obligasi untuk menghimpun uang. Obligasi adalah janji untuk membayar sejumlah uang kepada pembeli saat jatuh tempo beserta pembayaran bunga selama masa obligasi. Lembaga keuangan besar seperti bank dan investor swasta kaya membeli obligasi ini.
Pada masa krisis, bank sentral membeli obligasi ini dari lembaga keuangan. Mereka mendanainya dengan menciptakan uang baru secara digital. Proses ini dikenal sebagai Quantitative Easing (QE), yang dirancang untuk mendorong belanja dan investasi serta membantu kekayaan menetes ke bawah. Namun, para pembeli kaya obligasi ini menggelontorkan uang tersebut ke pasar aset, sehingga harga-harga naik.
Bentuk-bentuk penciptaan uang yang ribawi ini adalah pajak tersembunyi bagi masyarakat, dan meskipun memengaruhi kita semua, orang miskin yang paling terpukul.
Hal ini disebabkan oleh Efek Cantillon, yang menggambarkan bagaimana pihak yang paling dekat dengan uang yang baru diciptakan dapat membelanjakannya terlebih dahulu sebelum uang itu menetes ke bawah dan menyebabkan harga naik. Biasanya, lembaga-lembaga kaya seperti bank paling dekat dengan uang baru. Seiring naiknya inflasi, nilai aset meningkat sementara daya beli uang tunai menurun.
Hal ini menguntungkan orang kaya karena mereka memiliki lebih banyak kekayaan dalam investasi seperti properti, saham, dan komoditas. Sebaliknya, hal ini merugikan orang miskin, yang sebagian besar kekayaannya berupa uang tunai atau ekuitas rumah mereka, karena mereka hanya memiliki sedikit kekayaan untuk diinvestasikan pada aset.
Riba menimbulkan hasil yang buruk
Kemampuan meminjamkan uang dengan bunga berdampak buruk bagi masyarakat. Uang tidak mengalir ke tempat-tempat yang paling bermanfaat, karena pemberi pinjaman tidak memiliki insentif untuk mencari peluang yang menghasilkan nilai.
Hal ini karena pemberi pinjaman dijamin mendapatkan modalnya kembali apa pun yang dilakukan peminjam dengan uang tersebut. Ini buruk bagi perekonomian karena uang tidak disalurkan ke tempat yang paling bermanfaat. Sebaliknya, uang hanya mengalir kepada mereka yang memenuhi syarat untuk mendapat pinjaman.
Pemberian pinjaman yang ceroboh seperti inilah yang turut menyebabkan krisis keuangan 2008 yang membawa kehancuran finansial bagi begitu banyak orang. Bank-bank memberikan pinjaman murah kepada semua orang, yang menggelembungkan pasar perumahan. Ketika pasar runtuh, banyak orang gagal membayar pinjaman mereka, sehingga menimbulkan efek domino yang memicu resesi global.
Pemodal seharusnya ikut menanggung risiko usaha, bukan mengharapkan imbal hasil yang terjamin. Hal ini akan mendorong uji tuntas yang lebih cermat terhadap apa yang didanai dan membuat modal mengalir ke investasi yang lebih menghasilkan nilai.
Allah (SWT) juga memberi tahu kita dalam Al-Qur’an bahwa tidak ada pertumbuhan sejati yang datang dari hasil riba. Sebaliknya, setiap hasil dari kegiatan riba tidak memiliki manfaat spiritual.
“Dan sesuatu riba (tambahan) yang kamu berikan agar harta manusia bertambah, maka tidak bertambah dalam pandangan Allah” (Al-Qur’an 30:39).
Riba bersifat meluas
Riba tidak berhenti pada satu transaksi saja. Bunga yang diterima dari pinjaman awal akan diinvestasikan kembali ke dalam transaksi pinjaman lain, sehingga siklusnya terus berlanjut. Misalnya, jika John meminjamkan $100 dan menerima bunga $10, pada saat berikutnya ia meminjamkan uang, ia akan meminjamkan $110 dan menerima bunga $11. Anda dapat melihat bagaimana bunga awal berlipat ganda dalam praktiknya sebagaimana ayat Al-Qur’an berikut yang memperingatkan tepat terhadap skenario ini.
"Wahai orang-orang yang beriman! Janganlah kamu memakan riba dengan berlipat ganda dan bertakwalah kepada Allah agar kamu beruntung." (Al-Qur’an 3:130)
Riba lebih rendah daripada zakat
Al-Qur’an mempertentangkan riba dengan amal, dan menyampaikan kepada orang-orang beriman bahwa hanya amal yang merupakan kegiatan yang berpahala.
"Dan sesuatu riba (tambahan) yang kamu berikan agar harta manusia bertambah, maka tidak bertambah dalam pandangan Allah. Dan apa yang kamu berikan berupa zakat yang kamu maksudkan untuk memperoleh keridaan Allah, maka itulah orang-orang yang melipatgandakan (pahalanya)." (Al-Qur’an 30:39)
Ini adalah perbandingan menarik yang sangat masuk akal. Bunga mendorong orang untuk menimbun modal, karena mereka dapat menghasilkan uang lewat bunga tanpa usaha apa pun. Mereka tidak perlu mencari cara produktif untuk menggunakan uang ini dan melakukan pekerjaan nyata yang bermanfaat bagi masyarakat.
Namun, zakat menyebarkan kekayaan dari mereka yang berkecukupan kepada mereka yang membutuhkannya. Hal ini memberi kaum yang lebih miskin kesempatan untuk naik kelas dan berkontribusi bagi masyarakat serta menunjukkan mengapa zakat lebih unggul daripada bunga.
Riba itu tidak terhormat
Memberi pinjaman adalah praktik mulia yang dipuji dalam Al-Qur’an.
“Siapakah yang mau memberi pinjaman yang baik kepada Allah, lalu Allah melipatgandakannya berkali-kali lipat? Allah ˹sendiri˺ yang menyempitkan dan melapangkan ˹rezeki˺. Dan kepada-Nya kamu ˹semua˺ akan dikembalikan.” (Al-Qur’an 2:245)
Tafsir dari ayat di atas menyebutkan bahwa salah satu makna memberi pinjaman kepada Allah adalah memberi pinjaman kepada hamba-hamba-Nya di saat mereka membutuhkan. Mengomersialkan praktik ini dan mengenakan biaya dengan demikian tidak terhormat dan merusak sebuah tindakan yang bermartabat.
Empat cara menjaga kekayaan Anda tanpa jatuh ke dalam riba
Meskipun perekonomian berpihak kepada mereka yang memakan bunga, sebagai Muslim, kita tahu bahwa keberpihakan ini tidak abadi dan hampa secara spiritual. Kita tahu bahwa pada akhirnya kita akan diberi pahala karena menjauhi riba. Sementara itu, masih ada langkah-langkah praktis yang dapat diambil umat Muslim untuk menjaga dan mengembangkan kekayaan mereka dengan cara yang halal.
#1. Gunakan alternatif yang halal
Hal pertama yang dapat kita lakukan adalah menjauhi produk berbasis riba dan menggunakan alternatif yang halal. Perintah ini datang langsung dari Al-Qur’an, yang memerintahkan orang-orang beriman untuk meninggalkan riba dan bertobat.
Oleh karena itu, tinjau pengaturan keuangan Anda untuk melihat apakah saat ini Anda menerima atau membayar bunga. Jika ya, Anda perlu keluar dari pengaturan tersebut sesegera mungkin. Lakukan riset di setiap bidang untuk memahami apa saja pilihan yang bebas riba.
Banyak pengusaha Muslim bekerja keras membangun alternatif yang benar-benar sesuai syariah di bidang seperti pembiayaan rumah dan pendanaan usaha. Sebagian produk non-Muslim belum tentu mengandung riba, jadi nilailah setiap produk secara kasus per kasus.
Sayangnya, di beberapa bidang, alternatif yang sejati masih dibutuhkan. Di sinilah kita perlu bersatu sebagai komunitas dan bekerja sama dengan orang-orang lain yang sepemikiran.
#2. Berdagang, bukan riba
Alih-alih memperoleh imbal hasil tanpa risiko dengan meminjamkan uang berbunga, umat Muslim seharusnya berupaya mengembangkan kekayaan mereka melalui perdagangan (yakni kewirausahaan). Sebagaimana bunyi ayat Al-Qur’an yang terkenal:
“Allah telah menghalalkan jual beli dan mengharamkan riba.” (Al-Qur’an 2:275)
Kita hendaknya berusaha membangun kekayaan bagi keluarga dan komunitas kita dengan bekerja keras dan menciptakan nilai bagi dunia. Ambil contoh sahabat Nabi yang terkenal, Abdur-Rahman bin Awf (RA). Pada tahun 622, ia berhijrah ke Madinah bersama seluruh umat Islam yang baru bertumbuh. Mereka baru saja lolos dari penganiayaan di Makkah sehingga tiba dengan nyaris tak membawa apa-apa.
Ketika mereka tiba, Nabi (SAW) mempersaudarakan setiap Muhajirin (kaum yang berhijrah) dengan salah seorang Anshar (kaum penolong). Mitra Abdur-Rahman adalah Sa’d bin Ar-Rabi, yang menawarkan setengah hartanya kepadanya. Luar biasanya, Abdur-Rahman menolak tawaran istimewa ini dan meminta ditunjukkan jalan ke pasar.
Ia memiliki sikap tawakal (berserah diri) kepada Allah (SWT) dan ingin berusaha dengan caranya sendiri. Sebagai balasannya, Allah memberkahinya dengan kekayaan yang besar. Kita dapat mengambil inspirasi besar dari kisah ini dengan bertawakal dan melakukan yang terbaik dengan sumber daya yang tersedia bagi kita.
#3. Investasi halal
Cara lain untuk mengembangkan kekayaan Anda adalah dengan berinvestasi. Putarlah sebagian uang Anda dengan berinvestasi pada aset seperti properti dan saham yang dapat naik nilainya. Hal ini dapat membantu Anda mengembangkan kekayaan dan melindungi tabungan Anda dari inflasi.
Jika menjadi pengusaha bukan pilihan Anda, maka berinvestasi di saham adalah pilihan terbaik berikutnya. Anda dapat mendanai bisnis yang Anda sukai dan memperoleh keuntungan dari keberhasilan mereka. Dalam berinvestasi, penting untuk memastikan Anda berinvestasi pada saham halal. Untuk itu, Anda perlu memastikan bahwa kegiatan utama setiap perusahaan halal dan perilaku keuangannya juga berada dalam batas yang diperbolehkan. Menggunakan aplikasi seperti Zoya membuat proses ini cepat dan mudah.
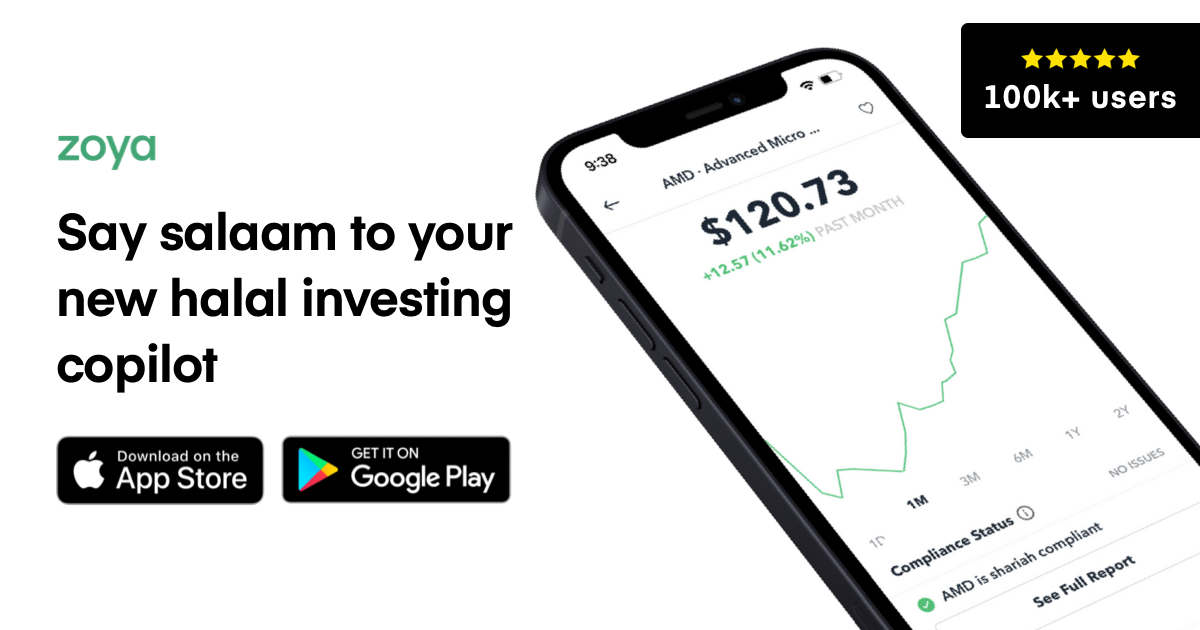
Zoya: Saham Halal, ETF, Reksa Dana
Zoya memudahkan investasi halal dengan membantu Anda membangun dan memantau portofolio investasi yang sesuai syariah dengan penuh keyakinan dan pemahaman yang jelas.
Namun, ingatlah bahwa berinvestasi tidak bebas risiko. Agar berhasil, Anda harus memilih strategi investasi yang tepat.
#4. Gunakan uang yang sehat
Kita telah membahas bagaimana inflasi yang disebabkan oleh bunga dapat menggerus nilai uang Anda. Hal ini membawa kita pada konsep ‘uang yang sehat’ (sound money). Uang yang sehat adalah uang yang nilainya stabil dan mempertahankan daya belinya dari waktu ke waktu.
Emas adalah contoh uang yang sehat yang paling terkenal karena secara historis telah mapan sebagai penyimpan nilai terbaik. Sebagian alasannya adalah kelangkaannya. Emas itu langka dan sulit ditambang dari perut bumi.
Hal ini berbeda dengan uang fiat saat ini, yang berupa lembaran kertas yang mudah dicetak. Satu-satunya pembatas produksinya adalah disiplin fiskal. Karena itu, mata uang pilihan saat ini, yang terjalin dengan kebijakan moneter berbasis bunga, tidak mempertahankan nilainya dengan baik.
Ambil contoh dolar AS, yang saat ini berperan sebagai mata uang cadangan dunia (dipegang oleh negara-negara lain untuk transaksi internasional). Pada 1913, bank-bank Federal Reserve diberi kewenangan untuk mengendalikan jumlah uang beredar, dan sejak itu daya beli dolar turun drastis. Riset U.S. Bureau of Labor Statistics menunjukkan bahwa $1 pada 1913 memiliki daya beli yang setara dengan $26 pada 2020!
Terlebih lagi, antara 2000 dan 2021, jumlah uang beredar AS naik dari $4,6 triliun menjadi $19,5 triliun. Kenaikan yang luar biasa ini menggambarkan besarnya masalah yang kini kita hadapi.
Tidak ada solusi mudah untuk masalah ini. Banyak orang telah lama menyerukan kembali ke standar emas, ketika uang didukung oleh emas fisik. Namun, hal ini akan menjadi tantangan langsung bagi status quo ekonomi saat ini dan sulit diwujudkan.
Ada upaya-upaya modern untuk mengatasi masalah ini dengan menciptakan Bitcoin, mata uang digital yang dijuluki ‘emas digital’. Para pendukungnya berpendapat bahwa Bitcoin adalah bentuk uang yang paling sehat. Namun, Bitcoin adalah penemuan baru dan belum memiliki ketahanan seperti emas, dan teknologinya belum dapat diakses oleh orang awam yang tidak melek teknologi.
 Muslim Bitcoiner
Jelas bahwa umat Muslim perlu berpikir lebih dalam tentang konsep uang yang sehat dan bagaimana mereka menyimpan harta hasil jerih payah mereka. Anda sebaiknya mengambil keputusan untuk berhijrah ke uang yang paling sehat yang tersedia bagi Anda. Banyak orang yang tinggal di negara dengan mata uang lemah dan inflasi tinggi sudah melakukan hal ini dengan menabung dalam mata uang yang lebih kuat.
Kita juga harus menyuarakan kebijakan moneter yang sehat di negara kita dan mengedukasi masyarakat tentang keburukan penciptaan uang berbasis bunga.
Penutup
Setelah Anda memahami akibat riba, mudah untuk menyadari mengapa riba adalah dosa yang begitu besar. Para ulama menyebutnya sebagai dosa yang menimbulkan kerusakan peradaban, itulah sebabnya hukumannya begitu berat.
Karena itu, kita sebagai Muslim harus menyadari dosa ini dan berbagai bentuk perwujudannya. Kita juga harus bekerja sama membangun dan mempromosikan solusi yang melawan riba, demi diri kita sendiri dan seluruh umat manusia.