Bitcoin'in İslami Savunusu
Bu, Muslim Bitcoiner Podcast'inin sunucusu Muslim Bitcoiner tarafından kaleme alınan bir görüş yazısıdır. Bu içerik yalnızca bilgilendirme amaçlıdır ve hukuki, vergisel, yatırım, finansal veya başka herhangi bir tavsiye niteliği taşımaz.
Müslümanların helal yatırım yapmaya çalışırken karşılaştıkları en büyük zorluklardan biri ribadan kaçınmaktır. Bu makale için ribayı, İslam'da kesin olarak yasaklanmış olan, bir borç üzerinden alınan her türlü faiz miktarı olarak tanımlıyoruz. Bu günahtan kaçınmayı hedefleyen Müslümanlar, ev veya araba almak gibi basit işleri yapmak için bile çeşitli finansal araçları inceleyerek çok büyük miktarda zaman harcarlar. Yatırım yapanlar içinse bu durum daha fazla zaman ve çaba gerektirir, çünkü İslami esaslara uygun yatırımlar bulmak oldukça vakit alıcı olabilir. Ayrıca nakit paranızı (bankanın faiz geliri elde etmek için başkasına borç vermesine izin vermeden) saklamanıza olanak tanıyan bir banka bulmak neredeyse imkansızdır.
Gerçek şu ki, çoğu Müslüman için bu zamanı ve çabayı harcamak mümkün değildir. Borsa piyasasında doğru şekilde hareket edebilmek için saatlerce okuma yapmak ve karmaşık finansal terimleri öğrenmek gerekir. İş, çocuklar, namaz ve diğer sorumluluklarla birlikte, ortalama bir Müslümanın bu araştırmayı yapacak ve bu bilgiyi edinecek vakti yoktur.
“Helal yatırımcı” yolunu seçen az sayıdaki Müslüman için ise yatırımları İslami esaslara uygunluk taramasından geçecek şekilde düzenlemek uzun ve karmaşık bir süreç olabilir. Neyse ki, artık yatırımlarınızı İslami esaslara uygunluk açısından taramanız için kolay bir çözüm sunan ve Müslümanlar için süreci basitleştiren Zoya gibi bir uygulama var.
Helal Hisse Senedi Tarama Aracı & Portföy Takipçisi
Zoya, İslami esaslara uygun bir yatırım portföyünü güven ve netlikle oluşturmanıza ve izlemenize yardımcı olarak helal yatırımı kolaylaştırır.
Ancak, ortalama bir Müslümanın finansal alanda hareket edebilmek için gereken zaman ve çaba nedeniyle helal yatırımlarla ilgilenmeyi hâlâ zahmetli bulduğunu fark ettim. Bu durum, onları nakit paralarını hisse senetlerine yatırım yapmaktan (buna daha sonra değineceğiz) daha fazla riba içeren bir banka hesabında tutmaya yöneltiyor.
Peki, yeterince çaba gösterirsek servetimiz gerçekten %100 helal olabilir mi? Bu, her Müslümanın araştırması ve üzerinde düşünmesi gereken bir sorudur. Sonuçta hiçbir Müslüman ribaya bulaşmak istemez. Mevcut para sistemimizde servetimizin helal olmasının neredeyse imkansız olduğuna inanıyorum. Gelin bunu inceleyelim.
Mevcut para sisteminde riba
Paranın ve bankacılığın aslında nasıl çalıştığını hiç merak ettiniz mi? Açıklamama izin verin.
Bir bankaya para yatırıldığında, para aslında orada tutulmaz. Banka kısmi rezerv sistemiyle çalışır; bu, yalnızca belirli bir dolar rezervi tutmalarının zorunlu olduğu ve bunun 10 katı veya daha fazlasını borç verebilecekleri anlamına gelir (burada bunun nasıl çalıştığını açıklayan faydalı bir video bulunmaktadır).
Diyelim ki Ahmet bir bankaya 100 dolar yatırdı. Bankanın %10'luk bir rezerv zorunluluğu varsa, bankanın sadece 10 doları rezervde tutması yeterlidir ve diğer 90 doları borç verebilir. Şimdi Ahmet'in istediği zaman bankadan tüm 100 dolarını çekebileceğini unutmayın, dolayısıyla o borç verilen 90 dolar teknik olarak yoktan var edilmiştir. Şimdi o borç verilen 90 doların tekrar bankaya geri döndüğünü düşünün. Yine %10'luk bir rezerv zorunluluğu altında, bankanın sadece 9 doları tutması yeterlidir ve ardından 81 doları borç verebilir. Bu işlemi tekrarlamaya devam edersek, Ahmet tarafından yapılan ilk 100 dolarlık mevduatın bankaların 1.000 dolar yaratmasını sağladığını görürüz.
Ahmet'in mevduatı ile mümkün kılınan tüm bu krediler faize bağlıdır. Bu “para çarpanı” etkisi daha büyük bir soruna işaret eder. Tüm dolarlar faiz yoluyla yaratılır. Tarek El-Diwany, The Problem with Interest adlı kitabında bunu şöyle açıklar:
"Banka parası, bir kredi dışında başka bir yolla yaratılamaz ve bu nedenle varlığının bir koşulu olarak neredeyse kaçınılmaz bir şekilde faiz içerir."
Bunu biraz daha derinlemesine inceleyelim. Önceki örnekte, kısmi rezerv bankacılığının nasıl çalıştığını ve borç vermenin nasıl daha fazla para yarattığını göstermek için %10'luk bir rezerv zorunluluğu kullandık. Tarihsel olarak konuşursak, %10 bankalar için tipik bir rezerv zorunluluğudur. Ancak Mart 2020 itibarıyla, Federal Rezerv rezerv zorunluluğunu %0 olarak belirlemiştir. Bu, bankaların yasal olarak rezervde herhangi bir nakit tutmak zorunda olmadıkları anlamına gelir. Dolayısıyla para çarpanı etkisi artık sonsuz faizli borç vermeye, yani bankalar tarafından para yaratılmasına olanak tanıyabilir.
Böylece dolarların bankalarda nasıl yaratıldığını ele aldık, peki Federal Rezerv seviyesinde dolarlar nasıl üretiliyor? Federal Rezerv para arzına para enjekte etmek istediğinde, hazine tahvilleri satın almak için 'açık piyasaya' gider ve bunları satın almak için dolar yaratır. Hazine tahvilleri, sahibine faiz getiren borç senetlerinden ibarettir.
Federal Rezerv, para arzını manipüle etmek için açık piyasaya girerek borçlanma senetleri alıp satmalıdır. Fed sadece para arzını keyfi olarak manipüle etmez; bunu bir faiz oranını hedeflemek için yapar. Fed faiz oranını düşürmek isterse, hazine tahvilleri satın alarak arzı daha fazla parayla besler. Faiz oranını artırmak içinse, hazine tahvillerini satarak arzdaki parayı yok eder.
Özünde, ABD hazine bonosu küresel finansal sistemin temelidir. ABD Hazine tahvillerinin doları destekleyen şey olduğunu ve bunun temel olarak faiz getiren bir borç olduğunu hatırlamak önemlidir. Mevcut para sistemindeki parayı hiyerarşiler halinde düşünelim. Nik Bhatia'nın Layered Money adlı kitabındaki bu grafikte gösterildiği gibi, hazine tahvilleri en üst katmanda yer alır ve bu, itibari paranın en güçlü ve en az riskli biçimidir.
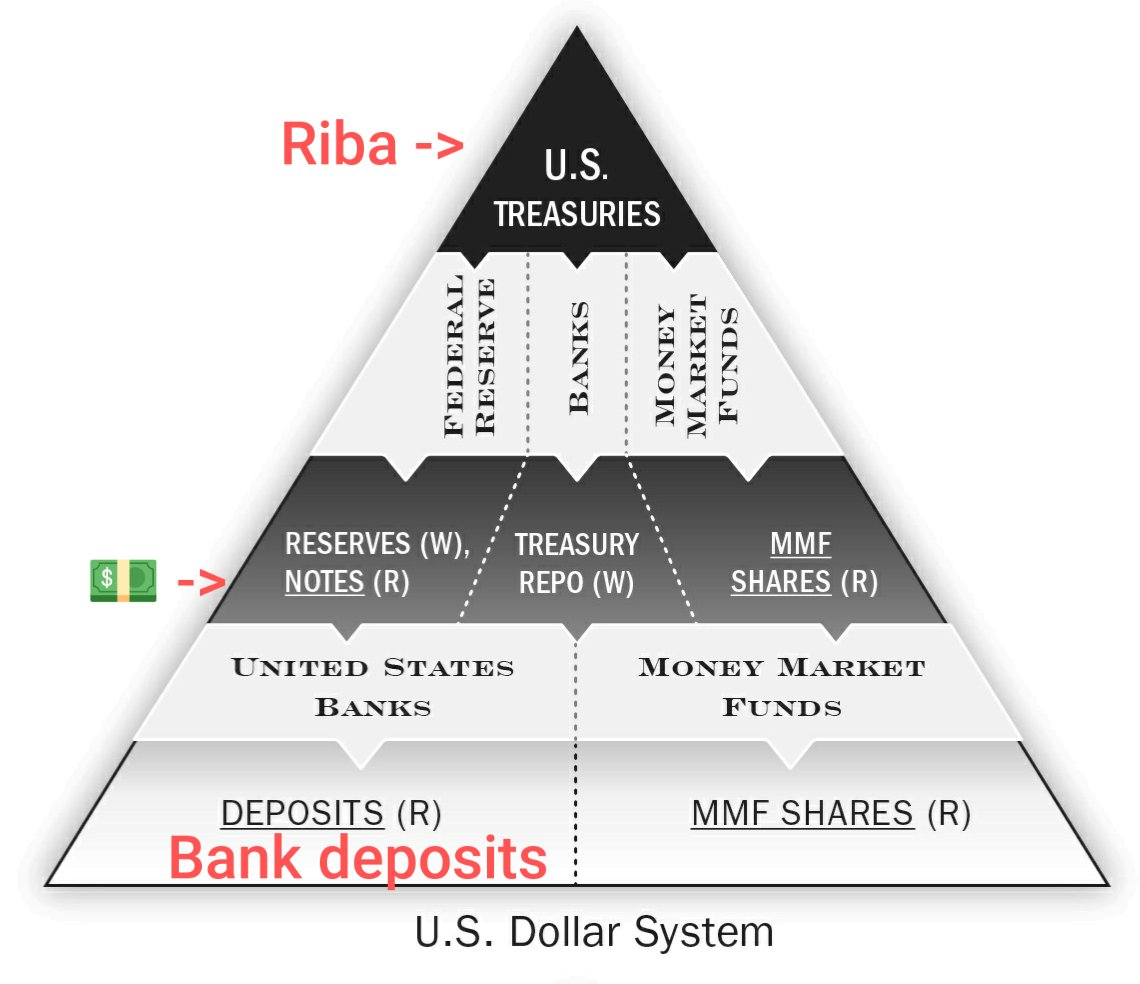
Bu görselden çıkarılacak ana sonuç, mevcut küresel parasal düzenin işleyişinin tamamen riba üzerine kurulu olduğudur.
Ribanın dolar ile ayrılmaz bir şekilde bağlantılı olduğunu tespit ettiğimize göre şu soru ortaya çıkıyor: Mevcut itibari para sisteminin doğası göz önüne alındığında ribadan nasıl kaçınabiliriz?
İslami esaslara uygun şirketlere ve fonlara yatırım yapabiliriz; bu, bazı Müslümanların vicdanen rahat etmesi için yeterli olabilir. Ancak belki de tamamen başka bir parasal sistem bulmamız veya ona yönelmemiz gerektiğini düşünmemiz gerekmez mi? Müslümanların ribadan temelli olarak kurtulmasına yardımcı olabilecek bir teknoloji var mı?
Bitcoin'in, Müslümanların ribadan kaçması için en etkili yol olduğunu savunuyorum. Bu anlamda Bitcoin, mükemmel bir riba karşıtı parasal teknoloji olduğu için paranın en helal biçimidir.
Riba karşıtı teknoloji olarak Bitcoin
Bitcoin'in teknik işleyişine girmeyeceğim, çünkü birçoğunuz Bitcoin'i zaten duymuşsunuzdur (Bitcoin'in ne olduğu hakkında daha fazla bilgi edinmek için buraya ve buraya göz atabilirsiniz). Ancak bir Müslüman olarak, Bitcoin'in sadece itibari bir yatırım aracı veya ödeme uygulaması değil, göz ardı edilen bu "riba karşıtı" özelliğe sahip yeni bir para türü olduğunu kavramak esastır. Bitcoin protokolüne yerleştirilmiş riba karşıtı teknolojiyi anlamamıza yardımcı olacak bazı temel özelliklerini inceleyelim.
Bitcoin'in 21 milyonluk sabit bir arz sınırı vardır. Bu, toplamda sadece 21 milyon Bitcoin (BTC) olacağı anlamına gelir. İnternet bağlantısı olan ucuz bir dizüstü bilgisayara veya bilgisayara sahip herkes, bu arz sınırını doğrulamak için Bitcoin ağına katılabilir. Bugüne kadar sadece yaklaşık 19 milyon BTC üretildi, bu da geriye 2 milyon Bitcoin kaldığı anlamına geliyor. İlk bakışta bu, küresel benimseme için yetersiz bir arz gibi görünebilir, ancak her bir Bitcoin daha küçük birimlere yüksek oranda bölünebilir.
Çok teknik detaylara girmeden, madencilik, gerçek dünyada enerji harcamayı ve işlemlerin gerçekleştirilmesi için bu çalışmanın yapıldığına dair kanıt sunmayı içerir. Gerçek dünyada enerji harcama ve Bitcoin ağını güvence altına almak için bu kanıtı sunma sürecine iş kanıtı (proof-of-work) denir.
Madenciler işlemleri bir blok halinde toplar, ardından bu blok, tüm Bitcoin işlemlerinin kaydı olan blok zincirine eklenir. Ancak yeni blok eklenmeden önce, bir önceki bloğun parametrelerine dayalı benzersiz bir sayı sağlanarak doğrulanması ve onaylanması gerekir. Madenciler, bu benzersiz sayıyı bulmak için saniyede milyarlarca tahminde bulunmak üzere özel bilgisayarlar kullanmalıdır. Madenciler, bu "iş kanıtı" yarışmasına katıldıkları için ödül olarak Bitcoin alırlar. Bu süreç, mevcut Bitcoin arzına daha fazla Bitcoin girmenin tek yoludur. Bu sistemde, birinin yoktan Bitcoin var etmesi gibi bir hile yapılamaz.
Bunu riba tabanlı itibari para sistemiyle karşılaştıralım. İtibari parayı 'üretmek' için, Federal Rezerv ve ticari bankaların ya hazine tahvili alımı yoluyla ya da konut kredisi vererek borçlanma araçları ihraç etmeleri gerekir. Tüm bu borçlar riba ile bağlantılıdır. Bankaların sorumsuzca kaldıraçlı işlem yapması beklenir ve riskli krediler verdikleri için ödüllendirilirler. Bir banka iflas ederse, "son çare olarak borç veren" bir merci vardır. Fed bu bankaların işleyişini sürdürmesi için daha fazla para ödünç verir ve bu bankalar daha sonra daha fazla para ödünç vererek para arzını artırır. Faiz, itibari para 'üretme' sürecinin tamamına doğası gereği bağlıdır.
Gördüğünüz gibi Bitcoin'de 21 milyonluk katı bir sınır vardır ve veritabanındaki sayıları değiştirerek daha fazla para yaratabilecek veya faiz oranlarını manipüle edebilecek merkezi bir otorite yoktur. Bitcoin standardı altında para, bir defterde doğrulanabilir şekilde saklanır ve faizle daha fazla para yaratmak için ödünç verilmez.
Varsayımsal olarak, iki kişi hâlâ BTC kullanarak riba tabanlı bir kredi işlemi yapabilir, ancak bu kapalı bir sistemde gerçekleşir. Eğer Ali, Veli'ye %10 faizle 1 Bitcoin ödünç verirse, Veli kredi süresinin sonunda 1,1 Bitcoin geri öder. Bu işlem beni, sizi veya Bitcoin tutan herhangi birini etkilemez. Bu riba tabanlı işlemin bir sonucu olarak parasal enflasyon oluşmaz. Veli ve Ali, ağdaki Bitcoin arzını etkilemeden bu işlemi doğrudan gerçekleştirebilirler.
Enerji gereksinimi ve katı arz sınırı nedeniyle, sadece faiz geliri elde etmek amacıyla borç vermenin, gerçek bir Bitcoin standardı altında önemli ölçüde azalacağından şüpheleniyorum. Mantıksal olarak, birinin ödünç verdiği tüm Bitcoin'i kaybetme gibi büyük bir riskin karşılığında, cüzi miktarda faiz kazanmak gibi küçük bir kazanç için Bitcoin'ini ödünç vermesi mantıklı olmazdı.
Merkez bankaları, bir temerrüt durumunda öylece daha fazla Bitcoin basamazlar. Bu nedenle, sadece faizden kâr elde etmek, Bitcoin standardı altında doğası gereği daha riskli hale gelir. Yatırımcıların, Bitcoin'in değer kazanma oranından daha fazla getiri sağlayacak işletmelere yatırım yapmak için Bitcoin ödünç vermeleri daha olasıdır. Borç verenler, sağlam ve ekonomik krediler vermeye zorlanacaktır çünkü borçlu temerrüde düşerse, yoktan daha fazla Bitcoin yaratabilecek bir "son çare olarak borç veren" yoktur. Benim görüşüme göre, sağlam bir parasal sistem böyle işlemelidir. Borç verme sadece işletmelere yatırım yapmak için kullanılmalı, sadece faiz kazanmak için değil; İslam finansı ve ekonomisinin teşvik ettiği şey de tam olarak budur.
Sıfır Bitcoin'den kurtulmak
Ribanın Müslümanlar olarak bulaşabileceğimiz en kötü günahlardan biri olduğu bilinmektedir, bu nedenle servetimizi mümkün olduğunca "ribadan arındırılmış" hale getirmeye çalışmamız zorunludur. Bunu yapmanın ilk adımı, ribanın küresel finans sistemimizin merkezinde olduğunu kabul etmek ve bundan kurtulmak için çabalamaktır.
Bitcoin'in ribanın kötülüğüne karşı çözümün bir parçası olabileceğine inanıyorum. Bitcoin tutmak için birçok neden var, ancak bir Müslüman yatırımcı olarak, Bitcoin'i gerçek anlamda riba karşıtı bir yatırım olarak tutmak belki de en iyi nedendir.
Hisse senetlerine veya diğer finansal varlıklara yatırım yapmanın tamamen haram olduğunu ve tüm paranızı Bitcoin'e yatırmanız gerektiğini söylemiyorum. Ancak portföyünüzü mümkün olduğunca helal hale getirmeye içtenlikle çalışıyorsanız, bu yeni parasal teknolojiyi öğrenmeyi ve küçük bir başlangıç yapmayı düşünebilirsiniz.
Önemli olan sıfır Bitcoin'den kurtulmaktır. Riba karşıtı özellikleri nedeniyle Bitcoin, her Müslümanın sahip olması gereken temel helal varlık olmalıdır.
Müslümanların riba sorununu etkili bir şekilde ele alabilmeleri için yeni bir temele ihtiyaç vardır. Bitcoin, portföylerimizi ribanın kirinden arındırmaya yardımcı olacak o temel olabilir.