Riba: Nedir ve Nasıl Kaçınılır?
İslam'ın Altın Çağı, Müslüman medeniyetinin bilim ve sanat gibi alanlarda kaydettiği önemli ilerlemelerle geliştiğine şahitlik etmiştir. Tüm bunlar, riba kullanımına izin vermeyen İslami ekonomik ideallerle desteklenmiştir. Riba (faiz), İslam'da kesin olarak yasaklanmıştır ve pek çok kötülüğü beraberinde getirir. Günümüze baktığımızda ise Müslümanların artık ekonomik güç olmaktan çıktığını ve ribanın modern toplumu yozlaştırdığını görüyoruz.
Faizle borç verme yaygınlaşmış durumdadır; hatta ekonomilerimiz enflasyonu kontrol altına almak amacıyla faiz oranlarını manipüle etme etrafında dönmektedir. ABD Merkez Bankası (Federal Reserve), İngiltere Merkez Bankası ve Kanada Merkez Bankası gibi merkez bankaları faiz oranlarında değişiklik yaptıklarını açıkladıklarında bunun büyük bir haber olmasının nedeni budur.
Ekonomik egemenliğimizi geri kazanmak için Müslümanlar, ribaya karşı mücadeleye yeniden öncülük etmelidir. Bu makale, faizle ilgili sorunları daha derinlemesine inceleyecek ve ribadan kaçınmak ve onunla mücadele etmek için neler yapabileceğiniz konusunda önerilerde bulunacaktır.
Riba nedir?
İslam alimleri ribayı, belirli bir maldaki artış olarak tanımlamışlardır. Bu, birden fazla anlamı ve türevi olan Arapça bir terimdir. Yaygın temaları büyüme, artış ve baskın gelmedir.
Riba, İngilizcede daha önce 'tefecilik' (usury) olarak adlandırılıyordu ancak üç İbrahimi din tarafından yasaklandığı için kötü bir üne sahipti. Bu itibardan kaçınmak için günümüzde yaygın olarak "faiz" (interest) olarak anılmaktadır. Bu makale için ribayı, bir borç karşılığında alınan her türlü faiz (fazlalık) miktarı olarak tanımlıyoruz.
Modern riba biçimleri
Peygamberimiz (SAV), ribanın o kadar yaygın ve sistematik hale geleceği bir zamanın geleceğini ve insanların onu tüketmeseler bile etkilerinden kaçamayacaklarını haber vermiştir. Modern ekonomiye ve faizin ne kadar temel bir unsur haline geldiğine baktığınızda, o zamana ulaştığımızı veya çok yaklaştığımızı görüyoruz.
Günümüzde bizi etkileyen başlıca faiz biçimlerini inceleyelim ve ribanın etkilerinin ne kadar geniş kapsamlı olduğunu gösterelim.
Gündelik riba
En bariz ve iyi bilinen faiz biçimi, bir getiri karşılığında para ödünç vermektir. Bu, insanların bireysel düzeyde tükettiği faiz türüdür. Bu durum artık normalleşmiş olup, tefecilikle ilişkilendirilen önceki damgalamaların çoğu ortadan kalkmıştır.
Bankaların çağında yaşıyoruz; genel olarak bankalar nakdinizi saklamaları karşılığında size faiz öderler. Buna karşılık bankaların para kazanma yollarından biri, paranızı daha fazla faiz karşılığında başka taraflara ödünç vermektir.
Birçok alışveriş de artık faiz tabanlı finansman kullanılarak gerçekleştirilmektedir. Eskiden ev, araba veya lüks tüketim malları gibi daha büyük harcamalar için ayrılan bu yöntem, artık kredi kartları ve 'Şimdi Al Sonra Öde' gibi ürünlerin yaygınlaşmasıyla daha gündelik alışverişlere kadar genişlemiştir.
Küresel faiz oranları
Dünya genelindeki merkez bankaları, istikrarlı ve müreffeh bir ekonomi sağlamakla görevlidir. Bunu enflasyon oranını yöneterek başarmaya çalışırlar. Bunu yapmak için kullandıkları temel araç, ekonominin geri kalanı için bir kıyaslama işlevi gören faiz oranlarını değiştirmektir. Belirlenen faiz oranının önemli ekonomik sonuçları vardır ve işletmeler ile tüketiciler tarafından yakından takip edilir.
Düşük faiz oranları, tasarruf sahiplerini başka yerlerde daha iyi getiriler aramaya zorlayarak hisse senetleri gibi varlıklara olan talebi artırır. Konut fiyatları da düşük faizli kredilerin talebi artırmasıyla bundan faydalanır. Merkez bankaları, borçlanmayı ucuz hale getirerek tüketicileri ekonomik büyümeyi desteklemek için daha fazla harcama yapmaya teşvik etmeyi umarlar.
Öte yandan yüksek faiz oranları, borçlanmayı daha pahalı hale getirerek insanları daha az harcama yapmaya ve daha fazla tasarruf etmeye teşvik eder. Merkez bankaları bunu genellikle enflasyon oranını düşürmek için yaparlar. Bu durum, referans faiz oranlarının ne kadar etkili olduğunu ve bireysel olarak riba tüketmeseniz bile herkes için sonuçları olacağını göstermektedir.
Para yaratımı
Farkında olmamız gereken, daha az belirgin bir faiz biçimi daha vardır; o da para yaratımıdır. Tercih ettiğimiz para birimlerimiz eskiden altın ve gümüştü; bunlar, yeryüzünden çıkarmak için fiziksel çaba gerektiren nadir emtialardı.
Bu durum, yaratılmasında doğal bir sınır bulunmayan kağıt paranın (diğer adıyla itibari para) piyasaya sürülmesiyle değişti. Para basmak kolaydır ve paranın sadece banka hesaplarınızdaki rakamlardan ibaret olduğu dijital çağda, bu rakamlar bir bilgisayara kolayca girilebilir.
Yaygın bir yanlış kanı, itibari paranın yaratılmasını hükümetlerin ve merkez bankalarının kontrol ettiğidir. Ancak bu, gerçeklerden oldukça uzaktır. Gerçekte, ekonomideki paranın büyük bir kısmı, bankalar borç verdiklerinde yaratılır. İngiltere Merkez Bankası, Birleşik Krallık ekonomisindeki paranın %80'inin bankaların faiz karşılığı borç vermesiyle yaratıldığını bizzat kabul etmektedir. Bu, pek çok kişinin farkında olmadığı gizli bir faizdir.
Bankalar sadece faizle borç vermekle kalmaz, aynı zamanda yoktan var edilen parayı da borç verirler! Bu durum, bankaların mevduatlarının sadece belirli bir yüzdesini geri ödemeler için tutmalarını gerektiren kısmi rezerv sistemi nedeniyle gerçekleşir. Bankalar geri kalanını borç verebilir, bu da ekonomide daha fazla paranın dolaşıma girmesine neden olur.
Örneğin, bankaların mevduatların %20'sini ellerinde tutmaları ve kalan %80'ini borç verebilmeleri gerektiğini varsayalım. Andy gelir ve bir bankaya 100 dolar yatırır. Banka daha sonra 20 doları elinde tutar ve Bob'a 80 dolar borç verir. Bob, 80 doları Chris'ten mal satın almak için kullanır. Chris daha sonra bu 80 doları kendi bankasına yatırır. Andy'nin banka bakiyesi hâlâ 100 dolar olduğundan, bankanın artık müşteri mevduatlarında toplam 180 doları vardır. Banka artık Chris'in 80 dolarının %80'ini borç verebilir ve döngü bu şekilde devam eder.
Bu, kredilere uygulanan faizi hesaba katmayan temel bir örnektir, ancak para yaratımının nasıl ribalı olduğunu göstermelidir. Dahası, finansal sistemin istikrarını tehlikeye atar. Sonuç olarak, durgunluk dönemlerinde bankalar 'banka hücumlarına' karşı savunmasız hale gelir; yani birçok insan aynı anda para çekmeye çalıştığında ancak mevcut yeterli para olmadığında.
Ribanın zararlı sonuçları ve neden yasaklandığı
İslam'da riba büyük bir günahtır ve riba yapanlar, Allah (c.c.) ve Resulü (SAV) tarafından açılacak bir savaşla uyarılmıştır.
“Ey iman edenler! Allah’tan korkun ve eğer gerçekten inanıyorsanız, mevcut faiz alacaklarınızdan vazgeçin. Şayet böyle yapmazsanız, Allah ve Resulü tarafından size açılmış bir savaş olduğunu bilin. Eğer tövbe ederseniz, ana paranız sizindir; böylece ne haksızlık etmiş ne de haksızlığa uğramış olursunuz.” (Kur'an 2:278-279)
Ancak, bu olağanüstü savaş uyarısına rağmen, bazıları hâlâ faiz almanın ahlak dışı olmadığını savunmaktadır. Bu nedenle, ribanın neden bu kadar yıkıcı bir günah olduğuna dair birkaç neden paylaşacağım.
Riba eşitsizliği körükler
Faiz, zenginlere yardım eden ve fakirlere zarar veren sömürücü bir uygulamadır. Zengin insanların, sadece zaten varlıklı oldukları için garantili bir getiri elde etmelerine olanak tanır. Çabaları sömürülen fakirleri cezalandırır. Tüm riski fakirler üstlendiği için bu adaletsizdir.
Faiz ödemek, fakirlerin servet biriktirmesini de zorlaştırır. Aksine, onları bitmek bilmeyen bir borç döngüsüne hapsedebilir. Bu durum, geç ödeme ücretleri ve kredili mevduat masrafları gibi çoğu faiz tabanlı ürünün uyguladığı cezalarla daha da ağırlaşır. Bu cezalar, fakirleri orantısız bir şekilde cezalandırır ve eşitsizliği şiddetlendirir.
Riba hepimizi fakirleştirir
Yukarıda tartışıldığı gibi, faiz yoluyla para yaratılması para arzını artırarak enflasyona yol açar. Eğer toplamda daha fazla dolar varsa, her bir doların değeri azalır.
Bazen hükümet ve merkez bankaları, ribalı para yaratımından doğrudan sorumludur. Hükümetlerin paraya ihtiyacı olduğunda, para toplamak için tahvil satarlar. Tahvil, vade sonunda alıcıya bir miktar ödeme yapma ve tahvil süresi boyunca faiz ödemeleri yapma sözüdür. Bankalar ve varlıklı özel yatırımcılar gibi büyük finans kuruluşları bu tahvilleri satın alır.
Kriz zamanlarında, merkez bankası bu tahvilleri finans kuruluşlarından satın alır. Bunu dijital olarak yeni para yaratarak finanse ederler. Bu süreç, harcamaları ve yatırımları teşvik etmek ve servetin tabana yayılmasına yardımcı olmak için tasarlanmış Niceliksel Genişleme (QE) olarak bilinir. Ancak, bu tahvillerin varlıklı alıcıları, bu parayı varlık piyasalarına pompalamak için kullanır ve fiyatların yükselmesine neden olur.
Bu ribalı para yaratma biçimleri, halk üzerinde gizli bir vergidir ve hepimizi etkilese de, en çok fakirler zarar görür.
Bu durum, yeni yaratılan paraya en yakın olanların, para tabana yayılıp fiyatların yükselmesine neden olmadan önce onu ilk harcayanlar olduğunu açıklayan Cantillon Etkisi'nden kaynaklanmaktadır. Genellikle bankalar gibi varlıklı kurumlar yeni paraya en yakın olanlardır. Enflasyon yükseldikçe, varlıkların değeri artarken nakdin satın alma gücü azalır.
Bu durum zenginlerin yararınadır çünkü servetlerinin daha büyük bir kısmını gayrimenkul, hisse senetleri ve emtia gibi yatırımlarda tutarlar. Buna karşılık, servetlerinin çoğunu nakit olarak veya evlerindeki öz sermaye olarak tutan ve varlıklara yatırım yapacak çok az serveti olan fakirler için dezavantajlıdır.
Riba kötü sonuçlara yol açar
Faiz karşılığında borç para verebilmek, toplum için kötü sonuçlar doğurur. Borç verenlerin değer yaratan fırsatları arama konusunda bir teşviki olmadığından, para en faydalı olabileceği yerlere akmaz.
Bunun nedeni, borç alanın parayla ne yaptığına bakılmaksızın borç verenlerin ana paralarının garanti altında olmasıdır. Para en faydalı olabileceği yere dağıtılmadığı için bu durum ekonomi adına korkunçtur. Bunun yerine para, yalnızca kredi almaya uygun olanlara gitmektedir.
2008 finansal krizine katkıda bulunan ve pek çok kişinin mali yıkımına neden olan şey, işte bu tür pervasız borç verme anlayışıydı. Bankalar herkese ucuz krediler vererek konut piyasasını şişirdi. Piyasa çöktüğünde, birçok insan kredilerini ödeyemedi ve bu durum küresel bir durgunluğa yol açan domino etkisini başlattı.
Finansman sağlayan taraf, garantili bir getiri beklemek yerine girişimin riskine ortak olmalıdır. Bu durum, neyin finanse edileceği konusunda daha fazla özen gösterilmesini teşvik eder ve sermayenin daha fazla değer yaratan yatırımlara akmasını sağlar.
Allah (c.c.) ayrıca Kur'an'da bize riba kazancından gerçek bir bereket doğmayacağını bildirir. Aksine, riba faaliyetlerinden elde edilen hiçbir sonucun manevi bir faydası yoktur.
“İnsanların malları içinde artsın diye verdiğiniz herhangi bir faiz, Allah katında artmaz.” (Kur'an 30:39).
Riba her yere yayılmıştır
Riba sadece tek bir işlemle sınırlı kalmaz. İlk krediden elde edilen faiz, başka bir kredi işlemine yeniden yatırılarak döngü devam ettirilir. Örneğin, John 100 dolar borç verip 10 dolar faiz alırsa, bir sonraki borç verme işleminde 110 dolar borç verecek ve 11 dolar faiz alacaktır. İlk faizin pratikte nasıl katlandığını, Kur'an'da tam da bu senaryoya karşı uyarıda bulunan aşağıdaki ayetten görebilirsiniz.
"Ey iman edenler! Kat kat artırılmış faizi yemeyin. Allah’tan sakının ki kurtuluşa eresiniz." (Kur'an 3:130)
Riba, zekattan daha aşağı bir seviyededir
Kur'an, ribayı sadaka ile kıyaslar ve müminlere yalnızca sadakanın ödüllendirici bir faaliyet olduğunu bildirir.
"İnsanların malları içinde artsın diye verdiğiniz herhangi bir faiz, Allah katında artmaz. Allah’ın rızasını dileyerek verdiğiniz sadakaya gelince, işte onlar, sevapları kat kat artırılanlardır." (Kur'an 30:39)
Bu, son derece mantıklı ve büyüleyici bir karşılaştırmadır. Faiz, insanların hiçbir çaba sarf etmeden para kazanabildikleri için sermayeyi istiflemelerini teşvik eder. Bu parayı kullanmak için üretken yollar bulmaları ve topluma fayda sağlayan gerçek bir iş yapmaları gerekmez.
Buna karşılık zekat, serveti yeterli olandan ihtiyacı olana doğru dolaşıma sokar. Bu, yoksullara seviye atlama ve topluma katkıda bulunma fırsatı verir; zekatın neden faizden üstün olduğunu gösterir.
Riba onura yakışmaz
Borç vermek, Kur'an'da övülen soylu bir uygulamadır.
“Allah’a güzel bir borç verecek olan kimdir? Allah da onu kat kat artırır. Allah hem daraltır, hem genişletir. Hepiniz O’na döndürüleceksiniz.” (Kur'an 2:245)
Yukarıdaki ayetin tefsiri, Allah'a borç vermenin anlamlarından birinin, ihtiyaç anında O'nun kullarına borç vermek olduğunu belirtir. Bu uygulamayı ticarileştirmek ve bir ücret talep etmek, bu nedenle onura yakışmayan bir davranıştır ve onurlu bir eylemi bozar.
Ribaya başvurmadan servetinizi korumanın dört yolu
Ekonomi faizle kazananları desteklese de, Müslümanlar olarak bizler bu desteğin kalıcı olmadığını ve manevi açıdan boş olduğunu biliriz. Ribadan kaçınmanın karşılığını nihayetinde alacağımızı biliyoruz. Bu süreçte, Müslümanların servetlerini helal yoldan korumak ve büyütmek için atabilecekleri pratik adımlar hâlâ mevcuttur.
#1. Helal alternatifleri kullanın
Yapabileceğimiz ilk şey, riba temelli ürünlerden uzak durmak ve bunun yerine helal alternatifleri kullanmaktır. Bu talimat, inananların faizi terk etmelerinin ve tövbe etmelerinin emredildiği Kur'an'dan doğrudan gelmektedir.
Bu nedenle, şu anda faiz alıp almadığınızı veya ödeyip ödemediğinizi görmek için finansal düzenlemelerinizi gözden geçirin. Eğer öyleyse, bu düzenlemelerden mümkün olan en kısa sürede çıkmanız gerekir. Riba içermeyen seçeneklerin neler olduğunu anlamak için her alanda biraz araştırma yapın.
Birçok Müslüman girişimci, ev finansmanı ve ticari fonlama gibi alanlarda gerçek anlamda İslami esaslara uygun alternatifler oluşturmak için çok çalışıyor. Müslümanlar tarafından geliştirilmemiş bazı ürünler de riba içermeyebilir, bu yüzden her ürünü vaka bazında değerlendirin.
Ne yazık ki, bazı alanlarda gerçek alternatiflere ihtiyaç duyulacaktır. İşte bu noktada bir topluluk olarak bir araya gelmemiz ve benzer düşünen diğer bireylerle birlikte çalışmamız gerekiyor.
#2. Riba yerine ticaret yapın
Müslümanlar, faizle borç vererek risksiz bir getiri elde etmek yerine, ticaret (yani girişimcilik) yoluyla servetlerini büyütmeye çalışmalıdır. Kur'an'daki meşhur ayette belirtildiği gibi:
“Allah ticareti helal, faizi haram kılmıştır.” (Kur'an 2:275)
Çalışarak ve dünya için değer yaratarak ailelerimiz ve toplumlarımız için servet oluşturmaya gayret etmeliyiz. Örneğin, meşhur sahabe Abdurrahman bin Avf'ı (RA) ele alalım. 622 yılında, yeni filizlenen Müslüman topluluğunun geri kalanıyla birlikte Medine'ye hicret etti. Mekke'deki zulümden yeni kaçmışlardı ve bu yüzden yanlarında pek bir şey olmadan gelmişlerdi.
Vardıklarında, Peygamber (SAV) her bir Muhaciri, Ensar'dan biriyle kardeş kıldı. Abdurrahman'ın kardeşi, ona servetinin yarısını teklif eden Sa'd bin er-Rebi idi. Şaşırtıcı bir şekilde, Abdurrahman bu olağanüstü teklifi geri çevirdi ve kendisine çarşının yolunu göstermesini istedi.
Allah'a (c.c.) tevekkülü vardı ve kendi yolunu çizmek istiyordu. Buna karşılık Allah onu büyük bir servetle bereketlendirdi. Tevekkül ederek ve elimizdeki kaynaklarla elimizden gelenin en iyisini yaparak bu hikayeden büyük bir ilham alabiliriz.
#3. Helal yatırım
Servetinizi büyütmenin bir başka yolu da yatırımdır. Paranızı, gayrimenkul ve değer kazanabilecek hisse senetleri gibi varlıklara yatırarak değerlendirin. Bu, servetinizi büyütmenize ve birikimlerinizi enflasyondan korumanıza yardımcı olabilir.
Girişimci olmak size göre değilse, hisse senetlerine yatırım yapmak bir sonraki en iyi seçenektir. Beğendiğiniz işletmeleri fonlayabilir ve başarılarından kâr elde edebilirsiniz. Yatırım söz konusu olduğunda, helal hisse senetlerine yatırım yaptığınızdan emin olmanız şarttır. Bunu yapmak için, her şirketin temel faaliyetlerinin helal olduğundan ve finansal davranışlarının da izin verilen sınırlar içinde kaldığından emin olmanız gerekir. Zoya gibi bir uygulama kullanmak bu süreci hızlı ve zahmetsiz hale getirir.
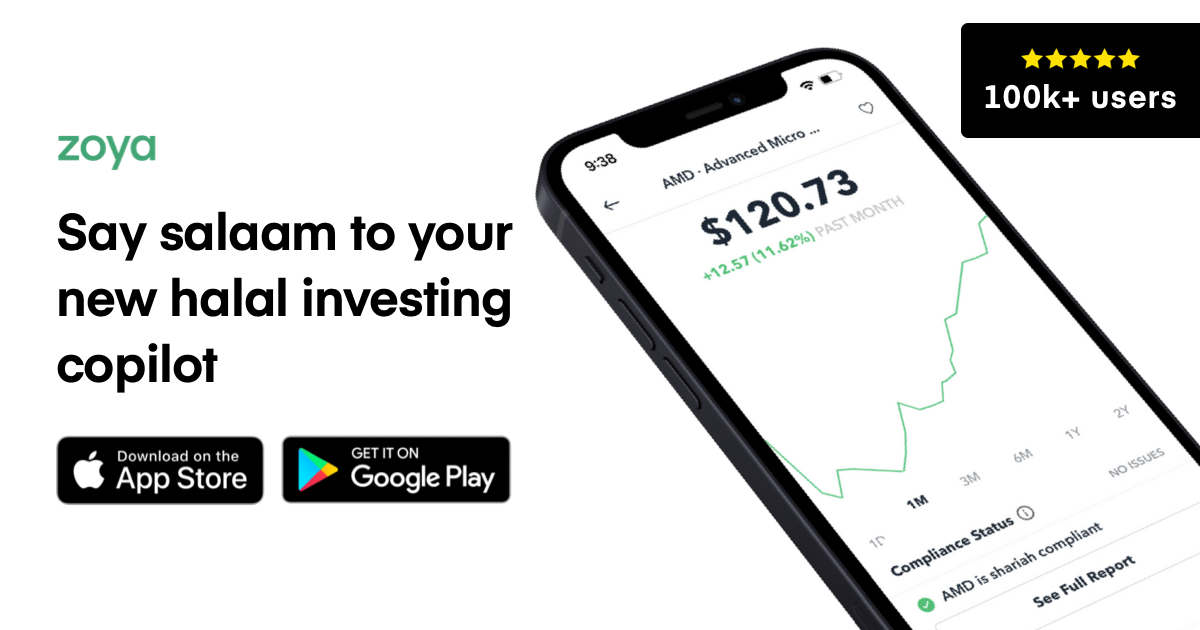
Zoya: Helal Hisse Senetleri, ETF'ler, Yatırım Fonları
Zoya, İslami esaslara uygun bir yatırım portföyünü güven ve netlikle oluşturmanıza ve izlemenize yardımcı olarak helal yatırımı kolaylaştırır.
Ancak, yatırımın risksiz olmadığını unutmayın. Başarılı olmak için doğru yatırım stratejisini seçmelisiniz.
#4. Sağlam para kullanın
Faizin neden olduğu enflasyonun paranızın değerini nasıl eritebileceğini tartıştık. Bu bizi 'sağlam para' kavramına götürüyor. Sağlam para, değeri istikrarlı olan ve zaman içinde satın alma gücünü koruyan paradır.
Altın, tarihsel olarak en iyi değer saklama aracı olarak kabul edildiğinden, sağlam paranın en bilinen örneğidir. Bunun bir nedeni kıtlığıdır. Altın nadirdir ve yeryüzünden çıkarılması zordur.
Bu durum, kolayca basılabilen kağıt parçalarından ibaret olan günümüz itibari parasıyla tezat oluşturmaktadır. Üretimlerindeki tek kısıtlama mali disiplindir. Dolayısıyla, faize dayalı bir para politikasıyla iç içe geçmiş olan günümüzün tercih edilen para birimleri, değerlerini iyi koruyamamaktadır.
Şu anda dünyanın rezerv para birimi olarak işlev gören (uluslararası işlemlerde kullanılmak üzere dünyanın geri kalanı tarafından tutulan) ABD dolarını ele alalım. 1913 yılında Federal Rezerv bankalarına para arzını kontrol etme yetkisi verildi ve o günden bu yana doların satın alma gücü ciddi oranda düştü. ABD Çalışma İstatistikleri Bürosu'nun araştırması, 1913 yılındaki 1 doların 2020 yılındaki 26 dolara eşdeğer bir satın alma gücüne sahip olduğunu göstermektedir!
Dahası, 2000 ile 2021 yılları arasında ABD para arzı 4,6 trilyon dolardan 19,5 trilyon dolara yükseldi. Bu şaşırtıcı artış, şu anda karşı karşıya olduğumuz sorunun boyutunu gözler önüne sermektedir.
Bu sorunun kolay bir çözümü yoktur. Birçok kişi uzun zamandır, paranın fiziksel altınla desteklendiği altın standardına geri dönülmesi gerektiğini savunmaktadır. Ancak bu, mevcut ekonomik statükoya doğrudan bir meydan okuma olurdu ve başarılması zor bir girişimdir.
Bu sorunu çözmek için 'dijital altın' olarak tanımlanan dijital bir para birimi olan Bitcoin'i yaratmak gibi modern girişimler olmuştur. Destekçileri, bunun en sağlam para biçimi olduğunu savunmaktadır. Ancak bu yeni bir buluştur ve altının sahip olduğu uzun ömürlülüğe sahip değildir; ayrıca teknolojisi, teknolojiye aşina olmayan sıradan insanlar için henüz erişilebilir değildir.
 Muslim Bitcoiner
Müslümanların sağlam para kavramı ve zorlukla kazandıkları servetlerini nasıl sakladıkları üzerine daha derinlemesine düşünmeleri gerektiği açıktır. Size sunulan en sağlam paraya hicret etmek için kararlar almalısınız. Zayıf para birimlerine ve yüksek enflasyona sahip ekonomilerde yaşayan birçok insan, daha güçlü para birimlerinde birikim yaparak bunu zaten yapmaktadır.
Ayrıca ülkelerimizde sağlam para politikalarını savunmalı ve insanları faize dayalı para yaratmanın kötülükleri konusunda eğitmeliyiz.
Son sözler
Ribanın sonuçlarını anladığınızda, neden bu kadar büyük bir günah olduğunu takdir etmek kolaylaşır. Alimlerin medeniyet çapında zarara yol açtığını belirttiği bir günahtır ve bu yüzden cezası çok ağırdır.
Bu nedenle biz Müslümanlar, bu günahın ve ortaya çıktığı farklı biçimlerin farkında olmalıyız. Ayrıca hem kendimiz hem de insanlığın geri kalanı için riba ile mücadele eden çözümler üretmek ve bunları teşvik etmek adına birlikte çalışmalıyız.