تربية أطفال متعلمين ماليًا: دليل للوالدين المسلمين
أثبتت الأشهر الأخيرة أنها كانت زوبعة مالية حقيقية على مستوى العالم. من ارتفاع معدلات التضخم إلى ركود الرواتب - أصبح تعلّم بناء علاقة صحية مع أموالك أكثر أهمية الآن من أي وقت مضى.
نواجه ركودًا يختلف كثيرًا عن ركود عام 2008. فالولايات المتحدة تصارع ارتفاع أسعار النفط، وفي الجانب الآخر من المحيط، يواجه البريطانيون معدلات رهن عقاري مذهلة، وفواتير طاقة متصاعدة، وعودة وشيكة إلى إجراءات التقشف.
مع الإعلان عن "الموازنة المصغرة،" تستعد المملكة المتحدة لتحول اقتصادي. وبينما يصارع الكثيرون التكاليف المتصاعدة، تصبح القدرة على تنمية الثروة أكثر صعوبة. ومن العوامل الرئيسية التي تؤثر على محدودية الثروة بين الأجيال هي ضعف الثقافة المالية ومهارات الإدارة.
بينما أُدرجت الإدارة المالية لأول مرة في عام 2014 كجزء من دروس التربية الشخصية والاجتماعية والصحية (PSHE) في المملكة المتحدة، إلا أنها ليست جزءًا إلزاميًا من المنهج الدراسي. وفي عام 2021، خلصت المجموعة البرلمانية الشاملة للتعليم المالي للشباب إلى أن تقديم التعليم المالي حاليًا في المملكة المتحدة "متفاوت."
وجد استبيان شمل 2,000 شخص تتراوح أعمارهم بين 15 و18 عامًا، أجراه معهد لندن للمصارف والتمويل، أن 81% منهم يشعرون بالقلق بشأن المال، وأن 67% أصبحوا أكثر قلقًا ماليًا بسبب كوفيد-19. علاوة على ذلك، يريد أكثر من 70% (72%) تعلّم المزيد عن المال والتمويل في المدرسة. وعند سؤالهم عن مصدر فهمهم المالي، ذكر 56% أن مصدره هو والديهم، وترتفع هذه النسبة إلى 81% عند تضمين التعلّم الذاتي غير الرسمي.
مع تقدير أن 50% من المسلمين في بريطانيا يعيشون في فقر، مقارنة بنسبة 18% من إجمالي السكان، لم يكن تعلّم وتعليم العادات المالية السليمة أكثر أهمية من أي وقت مضى.
فكيف تبدأ في بناء الوعي المالي بين الأطفال منذ سن مبكرة؟

Zoya: أسهم وصناديق ETF وصناديق استثمار مشترك حلال
تجعل Zoya الاستثمار الحلال سهلًا بمساعدتك على بناء ومتابعة محفظة استثمارية متوافقة مع الشريعة بثقة ووضوح.
في الجزء 1 من هذه السلسلة، سأتحدث عن كيفية التحدث مع أطفالك إذا كانت أعمارهم بين ثلاثة وثمانية أعوام.
التنشئة الاجتماعية الأولية جزء أساسي من التطور المبكر للطفل (0-5 سنوات). ومن المرجح أن يتعلم الطفل عاداتك وتعبيراتك وطريقة تفاعلك معه. ولغة الجسد أداة أساسية بين يديك، إذ يميل الأطفال إلى استيعاب ما تقوله من خلال حركتك وانفتاحك بينما تستمر أدمغتهم في التطور.
في هذا العمر، يستطيع كثير من الأطفال:
- تمييز العملات المختلفة عن طريق التعرف على ألوانها وأحجامها وأشكالها.
- فهم أن الأشياء تكلف مبالغ مختلفة من المال، مثل شراء الألعاب مقارنة بالحلويات.
- فهم أن المال يجب أن يُحفظ بأمان، حتى لا يفقدوه ويتمكنوا من تتبع مقدار ما لديهم.
تُعد الأنشطة اليومية، مثل الذهاب إلى السوبر ماركت، نقطة انطلاق سهلة جدًا عند تعليم الأطفال الصغار عن المال. على سبيل المثال، يمكنك:
- إعداد قائمة تسوق معًا وسؤالهم عن عدد العناصر من X المطلوبة للأسبوع.
- طلب من طفلك مقارنة الأسعار (أيهما أغلى/أرخص؟).
- ادفعا الحساب معاً عند نقطة البيع وتحقّقا من الإيصال.
- اسأل طفلك إن كان لديه ميزانية، وماذا كان سينفقها عليه، ولماذا.
إن خلق تجارب غامرة وحوار مفتوح هو المفتاح لمساعدة أطفالك على فهم قيمة المال ودوره في حياتكم.
الحفاظ على المال آمناً
قد يتلقى طفلك هدايا مالية من الأسرة أو الأصدقاء (العيد، أعياد الميلاد، إلخ). وهذه فرصة ممتازة لمساعدة طفلك على فهم كيفية الحفاظ على المال آمناً وما يعنيه ذلك.
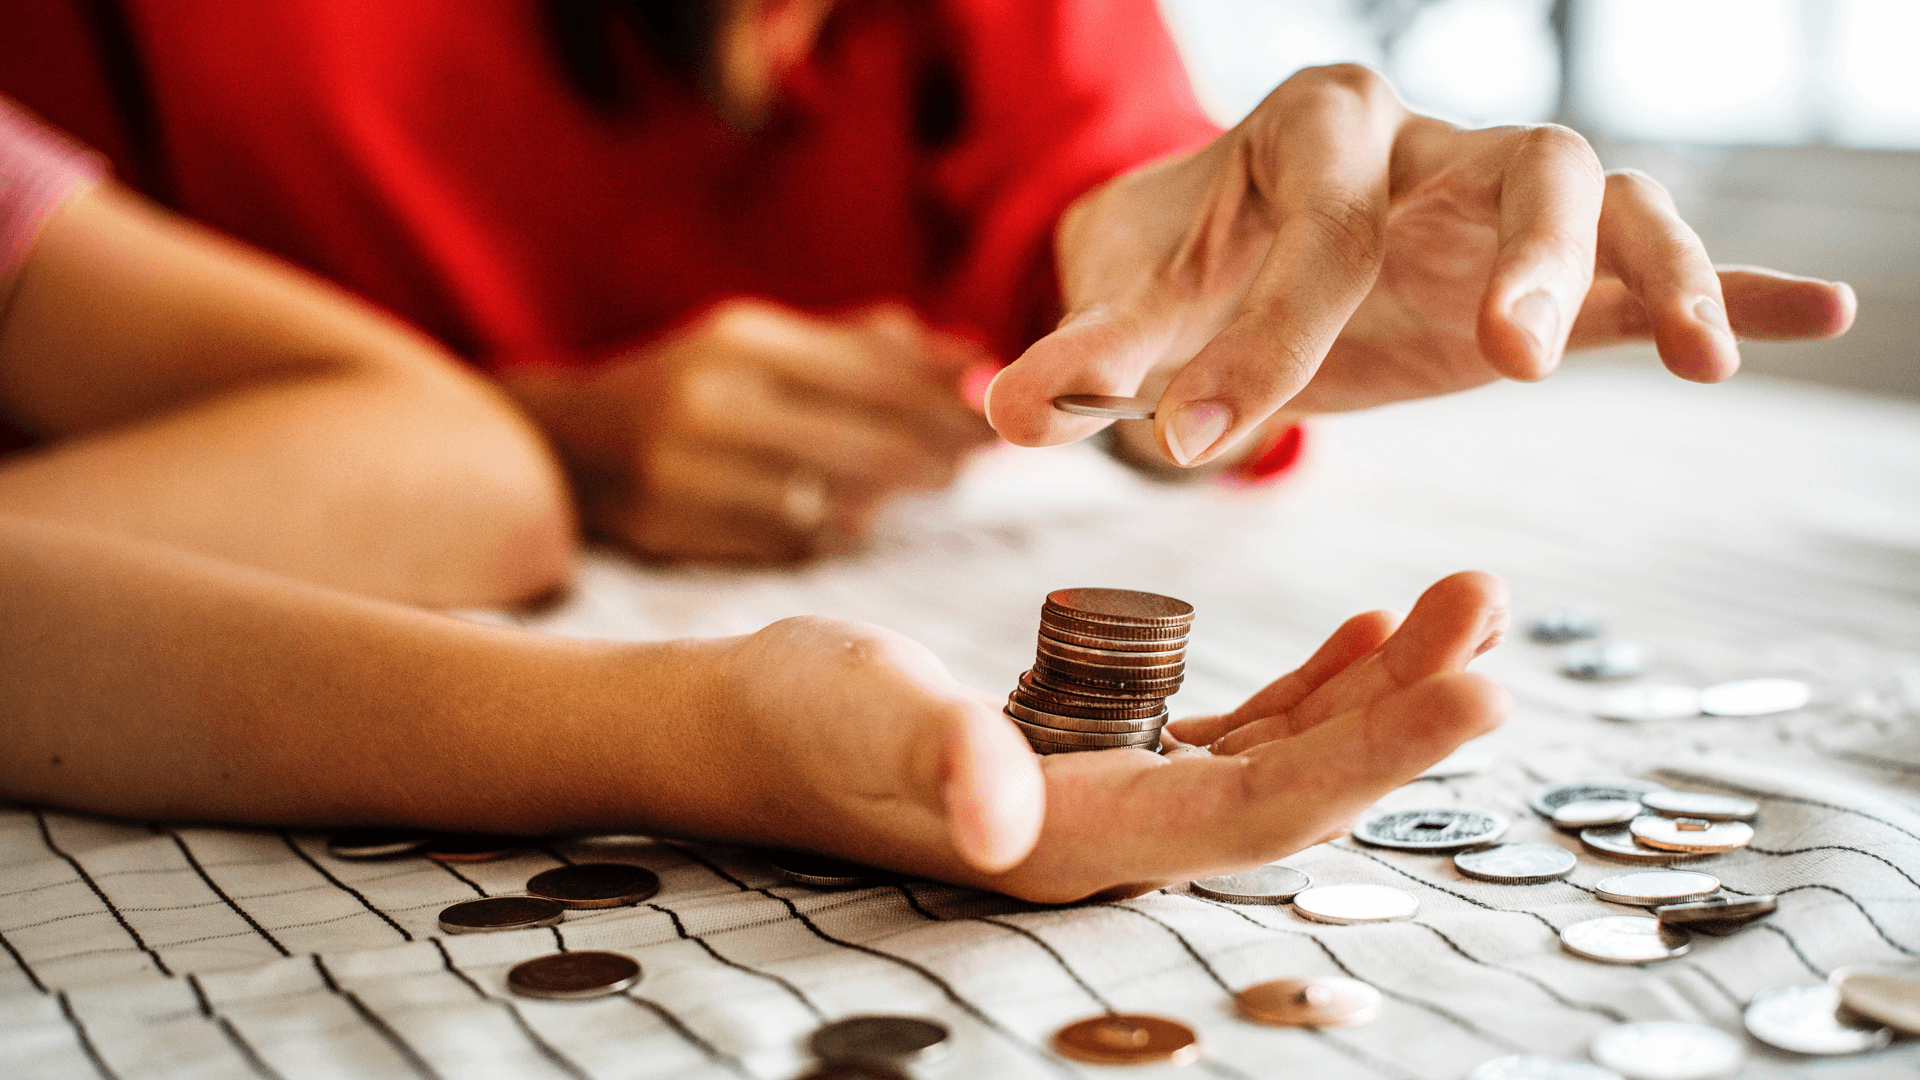
امتلاك صندوق للنقود فكرة ممتازة للأطفال، إذ يمكنهم رؤية أموالهم وتخزينها فعلياً. كما أنها طريقة رائعة لتعريفهم بالعد والادخار وتحديد الأهداف.
فعلى سبيل المثال، قد يرغبون في شراء لعبة بأموالهم، وبالتالي فإن بناء هدف مالي والسعي لتحقيقه ليس فقط لحظة تعليمية رائعة، بل يبني أيضاً المرونة المالية منذ سن مبكرة.
إن غرس أهمية الادخار والإنفاق في طفلك منذ سن مبكرة يمكن أن يهيئه لنهج مالي صحي ومتوازن.
تشجيع طفلك على الادخار وإخراج الصدقة
بينما يُعد التعلم وبناء الثروة جزءاً لا يتجزأ من الحياة، ينبغي أن يترافق ذلك أيضاً مع التطور الإسلامي الشامل لطفلك. فإدماج أهمية العطاء لمن هم في ظروف أقل حظاً يغرس علاقة صحية بالمال وبناء الثروة.
ومع تقدمهم في العمر، فإن شرح أهمية الصدقة المنتظمة وفوائدها المادية والروحية لن يحفّز طفلك فقط على بناء علاقة مع الله، بل سيساعد أيضاً على تكوين ارتباط صحي بالمال. ومع تعلمهم كيفية إدارة أموالهم، والتفكير في كيفية مساعدة الآخرين على أفضل وجه، وفهم أن المال في النهاية يأتي ويذهب، لكن الله هو من يكتب رزقنا.
استغل هذه اللحظات لمساعدة طفلك على فهم سبب تبرعه ببعض ماله من خلال:
- سؤاله عن القضايا التي يهتم بها والسماح له باختيار الجمعية الخيرية التي يرغب في التبرع لها.
- إطلاعه على أثر تبرعه (إذا كانت جمعية خيرية محلية، بزيارتها أو قراءة نشراتها الإخبارية والتسجيل في فعالياتها).
- ربط ذلك بسبب كون مساعدة الناس أمراً جيداً وكيف أن العطاء للجمعيات الخيرية يفيدنا جميعاً (روحياً وغير ذلك).
هيّئ طفلك مالياً
قد يبدو بناء ثروة عبر الأجيال أمراً مرهقاً في البداية، وقد يبدو تعليم الطفل كيفية الاستثمار أكثر إرهاقاً، خاصة إذا كانت خبرتك في الاستثمار محدودة. لكن يمكنك اغتنام هذه الفرصة، بينما لا يزال أطفالك صغاراً، لتعلّم أساسيات الاستثمار حتى تتمكن من مساعدتهم على تعزيز ثقتهم المالية وغرس شعور بالمسؤولية لديهم كلما كبروا.
علاوة على ذلك، وكما هي القاعدة القديمة فيما يخص الاستثمار - الأمر يتعلق بالوقت في السوق، وليس بتوقيت السوق! فرغم أنهم قد لا يفهمون بعد الفرق بين سهم فردي وصندوق ETF، فإن فتح حساب استثماري لهم بمجرد أن تكون واثقاً من القيام بذلك يمكن أن يتيح لطفلك حقاً تعظيم عوائده بمجرد بلوغه السن المناسب!
تقدّم دول عديدة حسابات استثمارية ذات مزايا ضريبية. وإذا كنت مقيماً في الولايات المتحدة، فهناك خيارات استثمارية عديدة يمكنك الاختيار من بينها. إليك بعضاً منها كنقاط انطلاق رائعة يمكنك النظر فيها.
- الحساب الوصائي: إذا كنت ترغب في منح طفلك مالاً مع استخدام حساب كأداة تعليمية مالية، فقد يكون هذا الخيار مناسباً لك. يُنشأ حساب Uniform Gifts to Minors Act (UGMA) أو Uniform Transfers to Minors Act (UTMA) من قِبل شخص بالغ لصالح طفل.
- حساب IRA بالوصاية: إذا كان الطفل يحقق دخلاً، فقد يكون مؤهلاً لحساب IRA. يُدار هذا الحساب أيضًا من قِبل أحد الوالدين أو ولي الأمر حتى يبلغ الطفل السن القانونية، مع أنه من الناحية القانونية استثمار الطفل نفسه. ويستطيع الطفل الوصول إلى الحساب عند بلوغه سن 18-21، حسب الولاية التي يقيم فيها.
يمكن أن يحقق حساب IRA بالوصاية نتائج مذهلة. تخيّل هذا - لو كنت تساهم بنحو 3 دولارات في اليوم في حساب IRA لطفلك منذ لحظة ولادته، فهذا يعادل نحو 1,000 دولار سنويًا. وإذا فعلت ذلك كل عام حتى يبلغ طفلك 19 عامًا ثم توقفت عن المساهمة، وبافتراض عائد سنوي بنسبة 8% كل عام، سيمتلك الطفل أكثر من 2 مليون دولار عند بلوغه 70 عامًا.
ومع ذلك، وكما هو الحال حاليًا، لا يمكن لطفلك أن يستثمر إلا 6,000 دولار أو المبلغ الذي كسبه خلال العام - أيهما أقل. - خطة الادخار التعليمي 529: هذه خطة رائعة إذا كنت تريد الادخار خصيصًا لتعليم طفلك. وهي خطة استثمار برعاية الولاية تتيح لك سحب الأموال معفاة من الضرائب لتغطية أي نوع من مصاريف التعليم تقريبًا من رياض الأطفال وحتى الدراسات العليا. وقد تقدّم خطط 529 مزايا ضريبية إضافية على مستوى الولاية أو الاتحادي.
- حساب الادخار التعليمي Coverdell (ESA): طريقة أخرى لادخار المال لتكاليف تعليم طفلك هي حساب Coverdell ESA. تنمو الأرباح في هذا الحساب معفاة من الضرائب ويمكن سحبها معفاة من الضرائب ما دامت تُستخدم لتكاليف تعليمية معتمدة؛ ومع ذلك، لا تُعتبر المساهمات في الحساب قابلة للخصم الضريبي. وهناك قيود على الدخل بخصوص من يمكنه المساهمة في حسابات Coverdell ESA، وحد أقصى للمساهمة السنوية يبلغ 2,000 دولار لكل مستفيد، وهو أقل بكثير من حد خطة الادخار 529.
تقدّم المملكة المتحدة أيضًا مجموعة من خيارات الاستثمار المعفاة من الضرائب للوالدين. وتشمل هذه:
- حسابات التوفير الفردية للصغار (JISA): يمكن للأسرة والأصدقاء إيداع ما يصل إلى 9,000 جنيه إسترليني في الحساب نيابة عن الطفل في السنة الضريبية 2022/23، دون ضريبة على أي دخل يتولد كتوزيعات الأرباح مثلًا. وعند بلوغ طفلك 18 عامًا، سيتمكن من سحب الأموال معفاة من الضرائب بدءًا من سن 18.
- معاش التقاعد الشخصي ذاتي الاستثمار للصغار (JSIPP): هذا معاش تقاعد شخصي ذاتي الاستثمار يمكنك فتحه نيابة عن طفل لمساعدته على الاستثمار من أجل التقاعد. وهذا مفيد بشكل خاص إذا أخذنا في الاعتبار أن الشخص العادي سيحتاج إلى مدخرات تقاعدية بقيمة 2 مليون دولار لتحقيق نمط حياة متوازن بعد التقاعد، فالبدء المبكر يمكّن طفلك من مضاعفة استثماراته وتوزيعاته لضمان مستوى حياة أفضل في المستقبل. وبالإضافة إلى ذلك، ستعزز الحكومة البريطانية استثمارك بنسبة 20%. ومع ذلك، لا يمكنك استثمار أكثر من 3,600 جنيه إسترليني سنويًا لعام 2022/23.
من المرجح أن يؤثر تطوير عادات مالية صحية إيجابًا على الأجيال القادمة في بناء علاقات أكثر صحة ووعيًا إسلاميًا مع المال. ومن خلال جعل كلا الوالدين يتعلمان أكثر عن المالية ويجهزان أنفسهما بالأدوات التي يحتاجانها للارتقاء بحالتهما المالية، يمكنك المساعدة في بناء وتعزيز طرق أكثر فعالية ماليًا لإشراك أطفالك في عادات صحية تدوم مدى الحياة.