Le cas islamique pour Bitcoin
Ceci est un éditorial d'opinion du Muslim Bitcoiner, animateur du Muslim Bitcoiner Podcast. Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, fiscal, en matière d'investissement, financier ou autre.
L'un des plus grands défis que les musulmans rencontrent lorsqu'ils cherchent à investir de manière halal est d'éviter la riba. Pour cet article, nous définissons la riba comme tout montant d'intérêt facturé sur un prêt, ce qui est strictement interdit en Islam. Les musulmans qui cherchent à éviter ce péché passent énormément de temps à examiner divers instruments financiers pour faire des choses simples comme acheter une voiture ou une maison. Encore plus de temps et d'efforts sont consacrés à ceux qui investissent, car il peut être long de trouver des investissements conformes à la charia. Et trouver une banque qui vous permet de stocker votre argent (sans qu'il soit prêté pour générer des intérêts pour la banque) est presque impossible.
La réalité est que, pour la plupart des musulmans, consacrer ce temps et ces efforts n'est pas réalisable. Il faut des heures de lecture et d'apprentissage du jargon financier sophistiqué pour naviguer correctement dans le marché boursier. Avec le travail, les enfants, la prière et autres responsabilités, le musulman moyen n'a pas le temps de faire des recherches et d'acquérir ces connaissances.
Pour le petit pourcentage de musulmans qui s'engagent sur la voie de l'« investisseur halal », affiner les investissements pour passer la conformité à la charia peut être un processus long et complexe. Heureusement, nous disposons maintenant d'une application comme Zoya qui fournit une solution facile pour filtrer vos investissements selon la conformité à la charia, simplifiant le processus pour les musulmans.

Filtre d'actions halal et suivi de portefeuille
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.
Cependant, j'ai constaté que le musulman moyen trouve toujours fastidieux de s'engager dans l'investissement halal en raison du temps et des efforts nécessaires pour naviguer dans l'espace financier. Cela les conduit à économiser en espèces sur un compte bancaire, ce qui implique plus de riba qu'investir dans des actions (nous reviendrons sur ce point plus tard).
Mais notre richesse peut-elle vraiment être 100 % halal si nous faisons assez d'efforts ? C'est la question que chaque musulman doit examiner et méditer. Après tout, aucun musulman ne souhaite se livrer à la riba. Je crois qu'il est presque impossible que notre richesse soit halal dans notre système monétaire actuel. Explorons cela.
Riba dans le système monétaire actuel
Vous êtes-vous jamais demandé comment l'argent et les banques fonctionnent réellement ? Permettez-moi d'expliquer.
Lorsque l'argent est déposé dans une banque, l'argent n'y est pas réellement conservé. La banque fonctionne selon un système de réserves fractionnaires, ce qui signifie qu'elle n'est obligée de conserver qu'une certaine réserve de dollars et peut prêter jusqu'à 10 fois ou plus (voici une vidéo utile expliquant comment cela fonctionne).
Supposons qu'Ahmad dépose 100 $ dans une banque. Si la banque a une exigence de réserve de 10 %, elle ne doit conserver que 10 $ en réserve et peut prêter les 90 $ restants. Gardez à l'esprit qu'Ahmad peut toujours retirer ses 100 $ entiers de la banque à tout moment, donc ces 90 $ prêtés ont techniquement été créés à partir de rien. Considérez maintenant que ces 90 $ prêtés se retrouvent à la banque. Là encore, avec une exigence de réserve de 10 %, la banque ne doit conserver que 9 $ et peut ensuite prêter 81 $. Si nous continuons l'itération, nous voyons que le dépôt initial de 100 $ effectué par Ahmad permet aux banques de créer 1 000 $.
Tous ces prêts rendus possibles par le dépôt d'Ahmad sont liés aux intérêts. Cet effet de « multiplicateur monétaire » pointe vers un problème plus large. Tous les dollars sont créés par intérêt. Tarek El-Diwany l'explique dans son livre The Problem with Interest :
« L'argent bancaire ne peut être créé autrement que par un prêt, et porte donc presque inévitablement intérêt à titre de condition de son existence. »
Approfondissons un peu. Dans l'exemple précédent, nous avons utilisé une exigence de réserve de 10 % pour illustrer le fonctionnement des réserves fractionnaires et la création monétaire par les prêts. Historiquement parlant, 10 % est une exigence de réserve typique pour les banques. Cependant, depuis mars 2020, la Réserve fédérale a fixé l'exigence de réserve à 0 %. Cela signifie que les banques ne sont légalement pas tenues de conserver d'argent en réserve. Ainsi, l'effet multiplicateur monétaire peut désormais permettre un prêt à intérêt infini, c'est-à-dire une création monétaire par les banques.
Nous avons donc vu comment les dollars sont créés dans les banques, mais comment les dollars sont-ils créés au niveau de la Réserve fédérale ? Lorsque la Réserve fédérale veut injecter de l'argent dans l'offre, elle va sur le « marché libre » pour acheter des bons du Trésor et crée des dollars pour les acheter. Les bons du Trésor ne sont que des dettes qui génèrent des intérêts pour le propriétaire.
La Réserve fédérale doit intervenir sur le marché libre pour acheter et vendre des titres de dette afin de manipuler la masse monétaire. Or, la Fed ne manipule pas arbitrairement la masse monétaire ; elle le fait pour cibler un taux d'intérêt. Si la Fed veut réduire le taux d'intérêt, elle injectera plus d'argent dans l'offre en achetant des bons du Trésor. Pour augmenter le taux d'intérêt, elle va détruire de l'argent dans l'offre en vendant des bons du Trésor.
En essence, le bon du Trésor américain est le fondement du système financier mondial. Il est important de se souvenir que les bons du Trésor américain sont ce qui soutient le dollar, qui est fondamentalement une dette portant intérêt. Pensons à l'argent dans le système monétaire actuel en hiérarchies. Les bons du Trésor se trouvent à la couche supérieure, qui est la forme la plus forte et la moins risquée de monnaie fiduciaire, comme l'illustre ce graphique du livre Layered Money de Nik Bhatia.
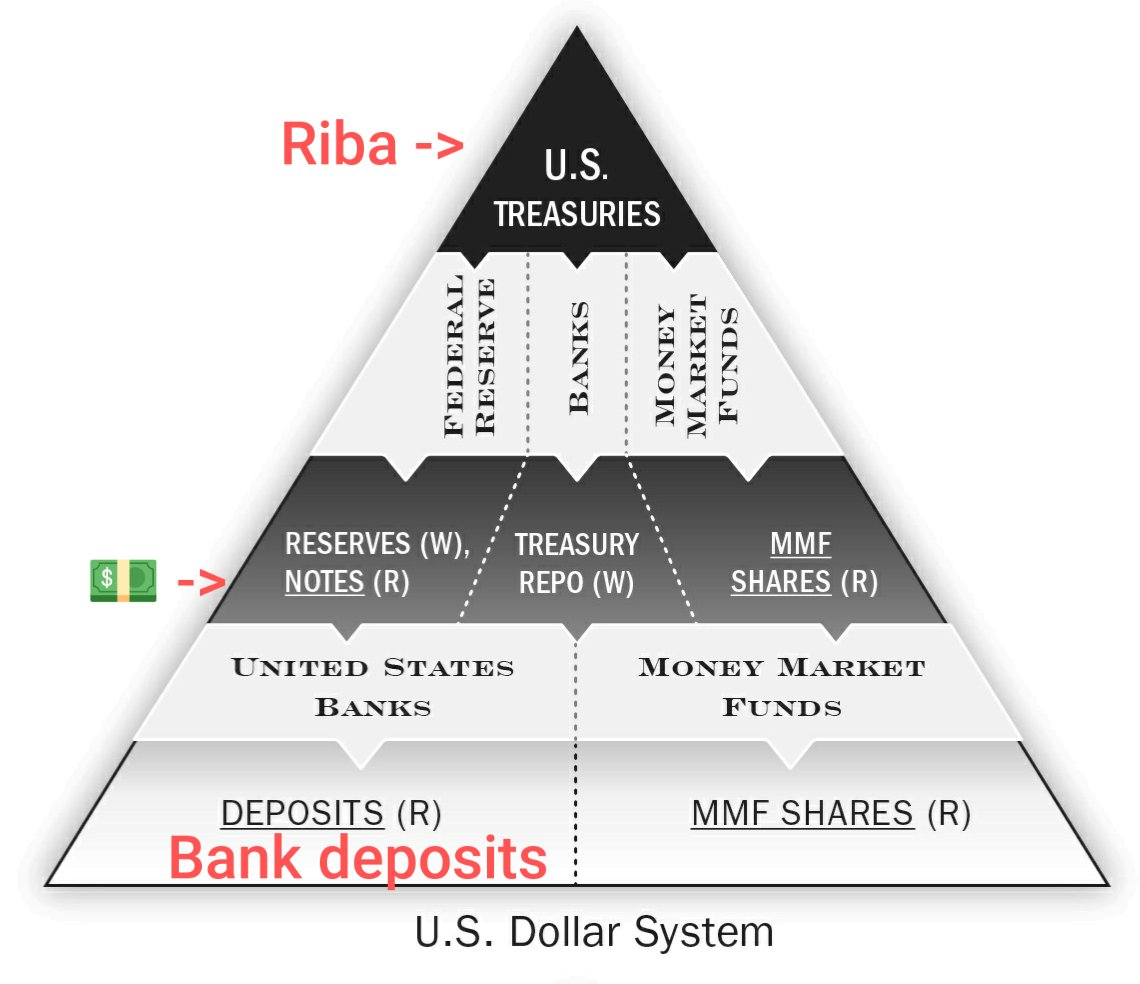
Le principal enseignement de ce graphique est que l'ordre monétaire mondial actuel dépend entièrement de la riba pour fonctionner.
Maintenant que nous avons établi que la riba est indissolublement liée au dollar, la question se pose : Comment pouvons-nous éviter la riba compte tenu de la nature actuelle de la monnaie fiduciaire ?
Nous pouvons investir dans des entreprises et des fonds qui sont conformes à la charia, ce qui peut être suffisant pour que certains musulmans aient la conscience tranquille. Cependant, ne devrions-nous pas considérer que peut-être nous devons trouver ou nous échapper vers un système monétaire entièrement différent ? Existe-t-il une technologie que les musulmans pourraient utiliser pour nous aider à échapper à la riba une fois pour toutes ?
Je soutiens que Bitcoin est le moyen le plus efficace pour les musulmans d'échapper à la riba. En ce sens, Bitcoin est la forme d'argent la plus halal puisqu'il est la technologie monétaire anti-riba parfaite.
Bitcoin en tant que technologie anti-riba
Je n'entrerai pas dans l'aspect technique du fonctionnement de Bitcoin, car beaucoup d'entre vous auront déjà entendu parler de Bitcoin (consultez ceci et ceci pour en savoir plus sur ce qu'est Bitcoin). Cependant, en tant que musulman, il est essentiel de comprendre que Bitcoin est un nouveau type d'argent (pas seulement un véhicule d'investissement fiduciaire ou une application de paiement) qui possède cette propriété « anti-riba » souvent ignorée. Examinons certains attributs clés de Bitcoin qui nous aideront à comprendre la technologie anti-riba intégrée au protocole Bitcoin.
Bitcoin a un plafond d'offre fixe de 21 millions. Cela signifie qu'il n'y aura jamais que 21 millions de Bitcoin (BTC). N'importe qui ayant un ordinateur portable bon marché ou un ordinateur avec une connexion Internet peut participer au réseau Bitcoin pour vérifier ce plafond d'offre. Environ 19 millions de BTC ont été exploités à ce jour, ce qui en laisse 2 millions. À première vue, cela peut sembler une offre inadéquate pour une adoption mondiale, mais chaque bitcoin est hautement divisible en unités plus petites.
Sans trop rentrer dans les détails techniques, l'exploitation minière implique de dépenser de l'énergie dans le monde réel et de fournir la preuve que ce travail a été effectué pour traiter les transactions. Ce processus consistant à dépenser de l'énergie dans le monde réel et à fournir cette preuve pour sécuriser le réseau Bitcoin s'appelle preuve de travail.
Les mineurs regroupent les transactions dans un bloc, puis il est ajouté à la blockchain, qui est l'enregistrement complet des transactions Bitcoin. Mais avant que le nouveau bloc puisse être ajouté, il doit être validé et authentifié en fournissant un nombre unique basé sur les paramètres du bloc précédent. Les mineurs doivent utiliser des ordinateurs spécialisés pour essayer des milliards de suppositions par seconde afin de trouver ce nombre unique. Les mineurs reçoivent des bitcoin comme récompense pour leur service en tant que participants à cette compétition « preuve de travail ». Ce processus est la seule façon que plus de Bitcoin puisse entrer dans l'offre de Bitcoin existante. Ce système ne peut pas être contourné où quelqu'un pourrait simplement créer du Bitcoin à partir de rien.
Contrastons cela avec le système fiduciaire basé sur la riba. Pour « exploiter » la monnaie fiduciaire, la Réserve fédérale et les banques commerciales doivent émettre des titres de dette, soit en achetant des bons du Trésor, soit en émettant une hypothèque. Toute cette dette est liée à la riba. Les banques sont censées être irresponsablement exploitées à effet de levier et sont récompensées pour avoir accordé des prêts risqués. Si une banque fait faillite, il existe un « prêteur en dernier ressort ». La Fed prêtera plus d'argent pour maintenir ces banques en fonctionnement, et ces banques prêteront ensuite plus d'argent, augmentant la masse monétaire. Les intérêts sont intrinsèquement liés à tout le processus « d'exploitation » de la monnaie fiduciaire.
Comme vous pouvez le voir avec Bitcoin, il y a un plafond maximal de 21 millions, et il n'y a pas d'autorité centrale qui puisse modifier des chiffres dans une base de données pour créer plus d'argent ou manipuler les taux d'intérêt. Selon un étalon Bitcoin, l'argent est vérifiablement stocké dans un registre et n'est pas prêté pour créer plus d'argent avec intérêt.
Hypothétiquement parlant, deux personnes peuvent toujours effectuer une transaction dans un prêt basé sur la riba en utilisant BTC, mais cela se produit dans un système fermé. Si Alice prête à Bob 1 Bitcoin à un taux d'intérêt de 10 %, Bob rembourse 1,1 Bitcoin à la fin de la période de prêt. Cette transaction ne m'affecte ni vous, ni moi, ni quiconque détient du Bitcoin. Il n'y a pas d'inflation monétaire résultant de cette transaction basée sur la riba. Bob et Alice peuvent directement effectuer cette transaction sans qu'elle n'affecte l'offre de Bitcoin sur le réseau.
En raison de l'exigence énergétique et du plafond d'offre fixe, je soupçonne que les prêts dans le seul but de gagner des intérêts diminueront drastiquement selon un véritable étalon Bitcoin. Logiquement parlant, cela n'aurait pas de sens pour quelqu'un de prêter son Bitcoin pour un petit avantage consistant à gagner une petite quantité misérable d'intérêt avec l'énorme inconvénient de perdre la totalité du Bitcoin prêté ?
Les banques centrales ne peuvent pas simplement imprimer plus de Bitcoin en cas de défaut. Par conséquent, tirer profit uniquement des intérêts devient intrinsèquement plus risqué selon un étalon Bitcoin. Les investisseurs sont plus susceptibles de prêter du Bitcoin pour investir dans des entreprises qui généreront un profit supérieur au taux auquel Bitcoin s'appréciera. Les prêteurs seront forcés de faire des prêts sains et économiques car s'il y a défaut de paiement, il n'y a pas de « prêteur en dernier ressort » qui puisse créer plus de Bitcoin à partir de rien. C'est ainsi qu'un système monétaire sain devrait fonctionner, à mon avis. Les prêts ne devraient être utilisés que pour investir dans des entreprises et non seulement pour gagner des intérêts, et c'est précisément ce que la finance et l'économie islamiques promeuvent.
Commencer à accumuler du Bitcoin
Il est entendu que la riba est l'un des pires péchés dans lequel nous pouvons nous engager en tant que musulmans, il est donc impératif que nous essayions de rendre notre richesse aussi « exempte de riba » que possible. La première étape pour ce faire est de reconnaître que la riba est au cœur de notre système financier mondial, et que nous devons nous efforcer de nous en libérer.
Je crois que Bitcoin pourrait faire partie de la solution à la malveillance de la riba. Il existe de nombreuses raisons de détenir Bitcoin, mais en tant qu'investisseur musulman, détenir Bitcoin en tant qu'investissement véritablement anti-riba est peut-être la meilleure raison.
Je ne suggère pas que l'investissement dans les actions ou autres actifs financiers soit entièrement haram et que vous deviez tout miser sur Bitcoin. Cependant, si vous essayez sincèrement de rendre votre portefeuille aussi halal que possible, vous pourriez alors vouloir envisager de vous lancer et d'en apprendre davantage sur cette nouvelle technologie monétaire.
L'essentiel est de commencer à accumuler du Bitcoin. En raison de ses propriétés anti-riba, Bitcoin devrait être un incontournable en tant que l'actif halal que chaque musulman devrait posséder.
Une nouvelle fondation est nécessaire pour que les musulmans abordent efficacement le problème de la riba (intérêt). Bitcoin pourrait être cette fondation pour aider à purifier nos portefeuilles de la souillure de la riba (intérêt).