Le guide de l'investissement pour les femmes musulmanes
À quelle fréquence entendez-vous parler de femmes investissant en bourse ? Si vous êtes comme la plupart des gens, probablement pas très souvent. C'est parce que l'investissement est généralement perçu comme le domaine des hommes, et même les termes utilisés pour décrire le processus d'investissement tendent à être très masculins. Les mots utilisés pour décrire les transactions financières, tels que « battre le marché », « égaliser les chances » ou « construire » un portefeuille, évoquent des mondes auxquels les femmes n'ont historiquement pas eu accès, comme la guerre, la construction ou l'activité physique intense.
Cela peut sembler absurde au premier abord, mais cela fonctionne aussi dans l'autre sens. La façon dont certains produits sont décrits influence la manière dont les hommes et les femmes interagissent avec ces produits – par exemple, les hommes n'étaient pas de gros consommateurs de Coca Diet mais ont apprécié Coca Zéro.
Mais les femmes peuvent être d'excellentes investisseuses. Les études montrent régulièrement que les femmes sont de meilleures investisseuses que les hommes. Quand Fidelity a analysé les données de ses investisseurs, elle a constaté que les investissements des femmes surpassaient ceux des hommes de 0,4 %, ce qui représente une différence de 267 170 dollars sur 40 ans.
Qu'est-ce qui fait des femmes de meilleures investisseuses ?
Nous savons qu'il existe une différence de rendement d'investissement entre les portefeuilles des hommes et des femmes, mais pourquoi en est-il ainsi ? Il est difficile de pointer une seule cause, cependant, plusieurs raisons se distinguent.
Une meilleure recherche
Avant d'investir, les femmes prennent souvent le temps de rechercher leurs investissements et de construire un portefeuille diversifié et équilibré qui maximise leurs gains et réduit leurs risques. Elles ont également tendance à investir pour une croissance à long terme et non pour des gains à court terme. En contraste, la recherche montre que les hommes ont tendance à prendre des décisions d'investissement plus impulsives et à court terme basées sur le battage médiatique et à consacrer moins de temps à la recherche de leurs actifs.
Une meilleure gestion de l'argent
Quand les femmes gèrent leur argent ou l'argent de leur ménage, elles ont tendance à placer une part importante d'argent dans l'épargne comme sécurité pour l'avenir. Les femmes interrogées lors d'une enquête Fidelity de 2017 « ont économisé en moyenne 9 % de leurs chèques de paie annuels », tandis que les hommes interrogés ont économisé en moyenne 8,6 %. En 2018, quand SoFi et Levo League ont mené une enquête nationale explorant les habitudes monétaires des femmes milléniales, ils ont découvert que plus de la moitié des répondantes avaient un fonds d'urgence de 3 à 6 mois. Ces conclusions contrastent directement avec de nombreux stéréotypes sur les femmes qui disent qu'elles sont souvent irresponsables, frivoles et imprudentes avec l'argent et qu'elles doivent être « contrôlées » pour qu'elles cessent de « dépenser sans compter ». Le taux d'épargne plus élevé chez les femmes indique une tendance à penser à long terme et à prioriser la stabilité, ce qui mène à une probabilité plus élevée de décisions d'investissement saines.
Bien que les femmes gèrent mieux l'argent, les données montrent que les femmes investissent systématiquement moins. NerdWallet, un site majeur d'éducation financière aux États-Unis, a enquêté sur les habitudes d'investissement des adultes américains en 2021. Il a constaté que moins de 50 % (48 %) des femmes de son échantillon national investissent en bourse, contre 66 % des hommes. Les femmes de couleur investissent encore moins. Une récente enquête CNBC a montré que 59 % des femmes noires n'investissent dans rien, contre 48 % des femmes hispaniques, 34 % des femmes blanches et 23 % des hommes blancs. Au Royaume-Uni, seulement 10 % des femmes ont un Stocks and Shares ISA (Compte d'épargne individuel – comparable à un Roth IRA aux États-Unis, mais avec moins de restrictions sur les retraits), tandis que 17 % des hommes en ont ouvert un.
Défis à surmonter
Voici quelques défis qui doivent être surmontés pour augmenter la participation des femmes à la bourse.
L'écart salarial
Les femmes ont simplement moins d'argent à investir en raison de l'écart de revenus. Il a été documenté que les femmes gagnent généralement environ trois-quarts de ce que gagnent les hommes tout au long de leurs carrières, environ 0,80 dollar pour chaque dollar gagnée par un homme. Naturellement, si les femmes gagnent moins d'argent, elles ont moins d'argent à investir mensuellement. Malheureusement, l'écart salarial se renforce négativement au fil du temps et désavantage dramatiquement les femmes quant au montant qu'elles peuvent investir. Aux États-Unis, les femmes ont un revenu du ménage médian de 47 244 dollars à la retraite, tandis que les hommes ont un revenu de retraite de 57 144 dollars. L'effet composé joue en faveur des hommes. Bien qu'il soit vrai que les femmes économisent plus et sont de meilleures investisseuses au fil du temps, parce que les hommes gagnent plus et investissent donc davantage, ils ont tendance à accumuler des montants plus importants de richesse au cours de leur vie que les femmes.
La peur
L'enquête SoFi a révélé que la plupart (56 %) des femmes n'investissent pas en raison de la peur. Au Royaume-Uni, les femmes ont décrit l'investissement comme « contraire à la confiance », « peu accueillant » et « compliqué », ce qui a amené les femmes à penser que l'investissement est effrayant et que ce « n'est pas pour moi ». C'est quelque chose que j'ai été témoin d'innombrables fois en tant que coach financière. J'encourage souvent mes clients à investir, mais beaucoup reculent en raison de la peur de perdre l'argent pour lequel ils ont travaillé si dur. Ils mentionnent également avoir entendu des histoires folles de la part de membres de la famille sur des gens perdant des milliers de dollars de valeur de portefeuille en une seule journée. Ce type de peur fait croire aux femmes que l'investissement n'est pas pour elles et les amène finalement à l'éviter complètement.
Manque de connaissances et de confiance
Le Global Financial Literacy Excellence Center a mené une enquête auprès des femmes investisseuses aux États-Unis et a constaté que les femmes croient avoir moins de connaissances sur la bourse et sont moins confiantes pour investir. L'enquête SoFi a révélé que les femmes étaient plus susceptibles de dire qu'elles ne savaient pas par où commencer même si elles voulaient investir. Au Royaume-Uni, les femmes ont mentionné se sentir submergées et alourdies par le jargon des investissements, déclarant qu'elles n'investiraient pas tant qu'elles ne se sentiraient pas à l'aise et compétentes.
Ce qui est le plus intéressant, c'est que ce manque de confiance dans l'investissement ne semble pas disparaître à mesure que les femmes gagnent plus d'argent. La branche Private Wealth Management de Bank of America, U.S. Trust, a mené une enquête auprès des femmes fortunées aux États-Unis sur leur comportement et leurs attitudes financières et a constaté que ces femmes avaient tendance à se sentir moins confiantes que les hommes dans leur capacité à gérer des questions financières sérieuses, notamment l'épargne-retraite, malgré le fait qu'elles disposent de millions de dollars.
Le manque de confiance peut être une arme à double tranchant. D'un côté, il empêche les femmes d'investir autant qu'elles le devraient, mais de l'autre côté, il peut être un facteur de protection. Une fameuse et largement citée étude de l'UC Berkeley a constaté que la confiance excessive des hommes dans l'investissement mène à des comportements d'investissement risqués, tels que le trading quotidien. Selon l'enquête, « Le trading réduit les rendements nets des hommes de 2,65 points de pourcentage par an contre 1,72 point de pourcentage pour les femmes. » Ce qui est nécessaire, alors, c'est d'augmenter la confiance des femmes en matière d'investissement juste assez pour les encourager à investir, mais toujours prévenir qu'elles ne deviennent surconfiantes au point que cela pourrait devenir préjudiciable.
Pourquoi les femmes devraient investir encore plus
Les femmes ont une multitude de raisons d'investir plus que les hommes. En voici quelques-unes.
Espérance de vie plus élevée
En général, partout dans le monde, sur tous les continents et régions, les femmes ont tendance à vivre plus longtemps que les hommes et ont une espérance de vie plus élevée. Que la différence soit de six mois, d'un an ou de dix ans, le fait que les femmes vivent plus longtemps que les hommes signifie qu'elles auront besoin d'un pécule de retraite plus important.
Les responsabilités familiales
Les femmes renoncent souvent à des années de leur vie pour s'occuper des enfants, des époux ou des parents, ce qui a un impact sur leurs carrières. C'est même une tendance chez les femmes les plus riches. L'enquête de U.S. Trust a révélé que 37 % des femmes affirment qu'elles consacrent plus de temps aux responsabilités familiales que leurs partenaires, et 39 % des femmes disent qu'elles ont dû renoncer à des avancées de carrière et à des revenus plus élevés. Cela signifie que les femmes doivent profiter des périodes de leur vie où elles travaillent. Elles devraient investir agressivement si possible pour compenser la différence et accumuler le pécule de retraite plus important dont elles ont besoin. Cela dit, le scénario idéal est que les femmes aient des partenaires plus solidaires pour réduire le fardeau des responsabilités familiales. Pour l'instant, malheureusement, le sacrifice de leur bien-être financier est assez important.
Les règles islamiques de succession
En islam, dans plusieurs situations, les lois islamiques de succession stipulent qu'un homme peut recevoir plus qu'une femme. Dans ces scénarios, un homme reçoit des parts plus importantes de l'héritage quand c'est sa responsabilité de prendre soin des femmes de la famille et du ménage. De plus, une femme sans enfants n'a droit qu'à un quart de la succession de son mari décédé ; si elle a des enfants, elle n'a droit qu'à un huitième. Compter sur la succession d'un mari décédé peut ou non valoir la peine selon la valeur nette du défunt, mais c'est certainement un risque. La politique familiale peut aussi empêcher une femme de recevoir réellement sa part allouée. Ainsi, il est essentiel de ne pas compter uniquement sur l'héritage et plutôt de sécuriser votre avenir en investissant pour vous-même.
3 étapes concrètes pour vous aider à commencer à investir
Étape n° 1 : Définissez vos objectifs financiers
L'une des meilleures façons d'investir stratégiquement est de définir des objectifs financiers et de travailler vers eux. Déterminez quels objectifs vous avez à court terme (1-5 ans), à moyen terme (5-10 ans) et à long terme (10 ans ou plus). Voulez-vous faire le Hajj ? Acheter une nouvelle voiture ? Économiser pour une mise de fonds sur une maison ? Économiser pour les frais d'université de vos enfants ? Quand voulez-vous prendre votre retraite et de combien aurez-vous besoin ?
 Malak Kudaimi
Des objectifs différents nécessiteront des stratégies d'investissement différentes.
Par exemple, les experts financiers recommandent de ne pas investir l'argent destiné à des objectifs dans moins de deux ans, car vous n'aurez peut-être pas assez de temps pour absorber les « chocs » (ou les baisses) du marché boursier avant d'en avoir besoin. Il peut être préférable de conserver cet argent sur un compte d'épargne (sans intérêt, bien sûr !).
Déterminer vos objectifs vous donnera un point de départ pour que vous puissiez (1) investir en utilisant la stratégie appropriée pour votre objectif et (2) vous fournir la motivation de commencer à investir.
Investir sans un objectif tangible peut être décourageant. Comme nous l'avons noté plus tôt, les femmes ont tendance à investir stratégiquement et pour une croissance à long terme, ce qui permet à leurs portefeuilles de bien performer.
Étape n° 2 : Renseignez-vous sur les options d'investissement
L'investissement est l'une de ces choses que vous devez apprendre à faire. Cela nécessite des compétences et des connaissances, et vous ne devriez pas investir dans des choses que vous ne comprenez pas. Cela peut sembler accablant, mais prendre le temps d'apprendre les différents termes d'investissement et de comprendre où vous placez votre argent vous bénéficiera grandement à long terme. Une fois que vous avez franchi cette barrière initiale et commencé à comprendre les concepts de base comme une action ou un ETF, vous constaterez que l'investissement est beaucoup moins compliqué qu'il ne peut l'être actuellement. Ce sera aussi quelque chose que vous serez plus enclin à faire. Une partie de la mise en place de votre succès en matière d'investissement consiste à apprendre la différence entre l'investissement halal et l'investissement conventionnel.
Uneesa Zaman
Étape n° 3 : Commencez à construire un portefeuille (par vous-même ou avec un conseiller financier)
Une fois que vous avez défini vos objectifs financiers, choisi une stratégie d'investissement et compris vos options d'investissement, vous êtes alors prêt à investir.
Par exemple, supposons que vous décidiez d'épargner pour un apport immobilier dans dix ans. Vous avez théoriquement besoin de 250 000 $, et vous décidez d'utiliser la stratégie des fonds indiciels. Après avoir fait vos recherches, vous décidez d'investir dans un ETF halal (par exemple, SPUS) pendant les dix prochaines années jusqu'à atteindre votre objectif.
(Ceci est un exemple simplifié. Un portefeuille idéal devrait inclure une meilleure diversification).
Lors de la constitution de votre portefeuille, vous pouvez choisir de le gérer vous-même ou de recevoir l'aide d'un conseiller financier. Cependant, gardez à l'esprit que les conseillers facturent leurs services sous la forme d'un forfait ou d'un pourcentage des actifs sous gestion (AUM). Même si vous décidez de faire appel à un conseiller, il est toujours important de comprendre la terminologie de l'investissement pour ne pas vous faire exploiter.
Adil Hussain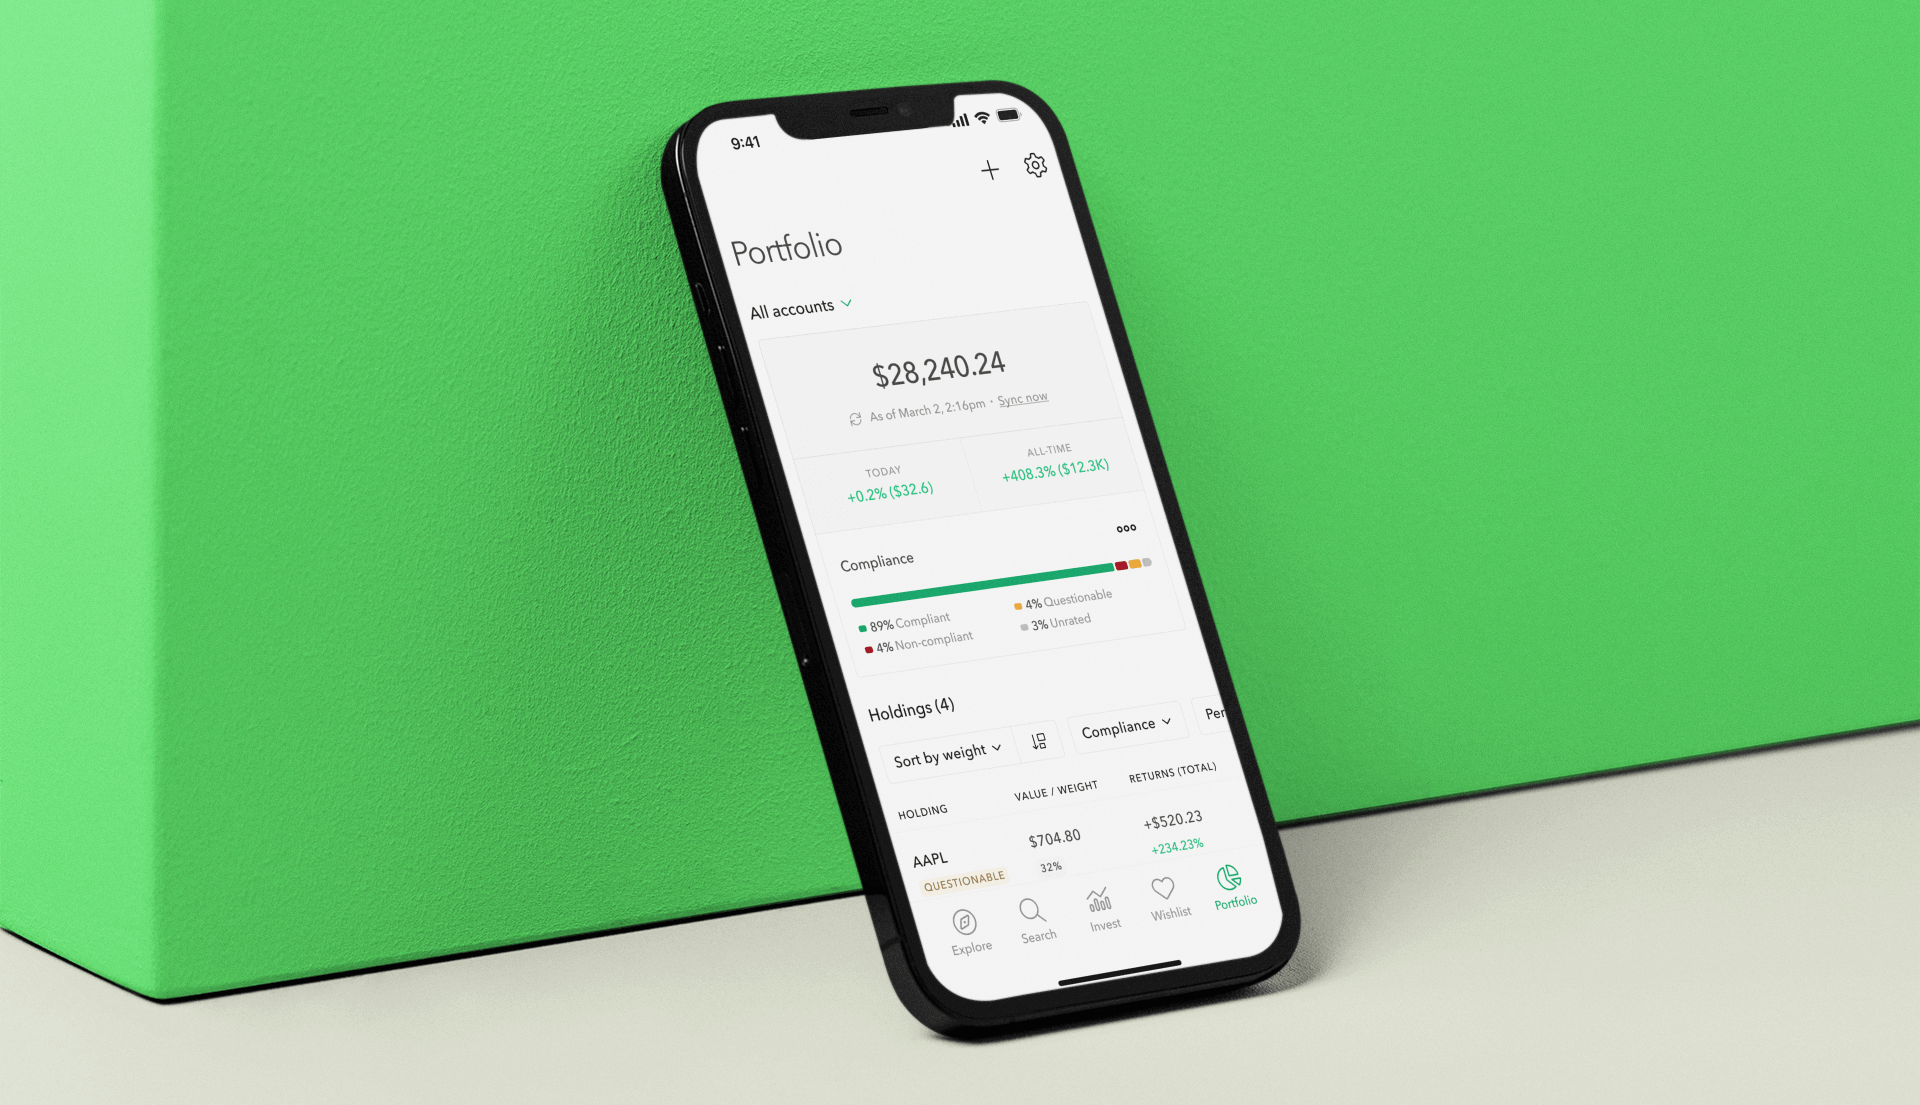
L'essentiel
Lorsque les femmes sont éduquées sur l'investissement et disposent des bons outils et ressources, elles ont le potentiel de devenir d'excellentes investisseuses. Malheureusement, une combinaison de peur, de manque de confiance en soi et d'inégalité salariale empêche les femmes d'investir.
Par mon expérience en tant que coach financier, j'ai appris que beaucoup de femmes recherchent la stabilité et la liberté pour elles-mêmes et leurs familles. C'est un mythe de croire que travailler dur et économiser l'argent dans un compte bancaire apportera la sécurité financière. En fait, c'est le meilleur moyen de garantir que votre argent perd de la valeur chaque année face à l'inflation. C'est par l'investissement et en travaillant plus intelligemment, non pas plus dur, que davantage de femmes pourront atteindre leurs objectifs financiers et constituer une richesse à long terme.

Filtre actions halal et suivi de portefeuille
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.