Apakah Rencana 401(k) Saya Halal?
Catatan untuk pembaca: Dalam artikel ini, saya akan menggunakan istilah “401(k)” demi kesederhanaan. Artikel ini juga berlaku bagi Anda jika pemberi kerja Anda menawarkan rencana 403(b) atau 457. Syarat dan ketentuan jenis-jenis akun ini sangat mirip.
Saya tak bisa menghitung berapa kali saya mendengar Muslim berkata semacam, “Oh, iya, saya tidak berkontribusi ke 401(k) saya. Saya tidak tahu apakah itu halal, jadi lebih baik tidak.”
Sebagai pelatih keuangan, saya meringis setiap kali mendengar pernyataan itu karena ada begitu banyak keuntungan menarik dari berkontribusi pada rencana 401(k) dari pemberi kerja Anda yang tidak bisa Anda dapatkan dengan cara lain.
Di sisi lain, saya juga mendengar dari Muslim yang mengatakan bahwa mereka berinvestasi di rencana 401(k) perusahaan mereka, tetapi tidak memantau apakah investasinya halal. Kedua sikap ini sama-sama ekstrem dan perlu dipertemukan di tengah, dan itulah keindahan agama kita.
Apakah saya benar-benar memerlukan 401(k)?
Singkatnya, ya. Anda memerlukan 401(k) karena Anda tidak dapat mengandalkan Social Security saja di masa pensiun. Saya menulis artikel mendalam tentang alasannya di sini, tetapi intinya, Anda perlu berinvestasi untuk pensiun di luar Social Security karena jumlahnya tidak cukup. Anda akan membutuhkan dana yang besar (bayangkan $1 juta atau lebih) untuk menutup pengeluaran di masa pensiun ketika Anda tidak lagi memiliki penghasilan.
Selain itu, pemberi kerja di AS tidak memaksa Anda berkontribusi pada rencana pensiun yang mereka tawarkan; semuanya bersifat sukarela. Jika Anda tidak mengambil langkah yang disengaja sendiri untuk berinvestasi demi masa pensiun, Anda mungkin mendapati diri tanpa sumber daya ketika masa pensiun tiba, dan itu tentu situasi yang tidak ingin Anda alami.
Di luar itu, rencana 401(k) memiliki dua keuntungan utama yang layak membuat karyawan bersemangat:
Keuntungan #1: Manfaat pajak
- Setiap jumlah yang Anda setorkan ke rencana 401(k) tradisional adalah uang sebelum pajak. Artinya jumlah tersebut dikurangkan dari penghasilan Anda, sehingga mengurangi penghasilan kena pajak Anda saat ini. Ini trik yang bagus karena dapat menempatkan Anda pada lapisan tarif pajak yang lebih rendah. Anda akhirnya membayar pajak atas jumlah yang Anda tarik setiap tahun di masa pensiun. Misalnya, jika Anda memiliki dana sebelum pajak sebesar $1 juta di dalam 401(k) Anda saat pensiun, dan Anda hanya menarik $50.000 darinya setiap tahun, maka Anda hanya dikenai pajak atas $50.000 tersebut (beserta sumber penghasilan lain yang mungkin Anda miliki).
- Anda terlindungi dari kewajiban membayar pajak keuntungan modal jika Anda memilih membeli dan menjual investasi di dalam akun tersebut selama bertahun-tahun.
Keuntungan #2: Kontribusi pendamping dari pemberi kerja/pembagian laba
Pemberi kerja Anda mungkin menawarkan uang gratis melalui rencana 401k Anda. Biasanya ini hadir dalam dua bentuk:
- Kontribusi pendamping (matching): Pemberi kerja Anda akan menambahkan dana sebesar kontribusi Anda ke rencana hingga persentase tertentu (misalnya pemberi kerja Anda akan menyamai 100% kontribusi Anda hingga 3%).
- Pembagian laba (profit-sharing): Pemberi kerja Anda akan menawarkan kontribusi tahunan satu kali di akhir tahun, berdasarkan laba mereka pada tahun tersebut.
Semua itu terdengar menyenangkan, bukan? Satu-satunya masalah adalah pilihan investasi dalam rencana 401(k) bisa terbatas dan mungkin tidak memiliki opsi yang halal. Biasanya, kecuali Anda sendiri memilih untuk mengubah pilihan investasi, rencana pemberi kerja Anda akan menempatkan dana Anda pada dana bawaan yang sering berisi investasi berbunga (obligasi), perusahaan yang tidak sesuai syariah, atau lebih buruk lagi, keduanya.
Lalu, apa yang harus dilakukan? Mari kita telaah beberapa pilihan Anda.
Opsi #1: Ajukan Akun Broker Mandiri (Solusi ideal)
Beberapa perusahaan menawarkan apa yang disebut Self-Directed Brokerage Account (SDBA), atau akun broker mandiri. Opsi ini memungkinkan Anda menyesuaikan 401(k) Anda dengan memberi Anda fleksibilitas untuk memilih investasi sendiri. Anda perlu menghubungi bagian SDM untuk mengetahui apakah opsi ini tersedia. Jika tersedia untuk Anda, cukup minta mereka menyiapkannya.
Saat uang dipotong dari gaji Anda dan disetorkan ke akun ini, pastikan Anda meluangkan waktu untuk benar-benar menginvestasikannya. Jika tidak, uang itu hanya akan mengendap sebagai kas.
Berikut daftar ETF yang sesuai syariah dan reksa dana yang tersedia di AS yang seharusnya dapat Anda pilih.
Reksa dana yang sesuai syariah
- ADJEX: Azzad Ethical Fund
- AMAGX: Amana Growth Fund
- AMANX: Amana Income Fund
- AMDWX: Amana Developing World Fund
- AMAPX: Amana Participation Fund
- IMANX: Iman Fund
- WISEX: Azzad Wise Capital Fund
- SPTAX / SPTMX: The SP Funds 2030 Target Date Fund
- SPTBX / SPTNX: The SP Funds 2040 Target Date Fund
- SPTCX / SPTOX: The SP Funds 2050 Target Date Fund
ETF yang sesuai syariah
- HLAL: Wahed FTSE USA Shariah ETF
- SPRE: SP Funds S&P Global REIT Sharia ETF
- SPSK: SP Funds Dow Jones Global Sukuk ETF
- SPUS: SP Funds S&P 500 Sharia Industry Exclusions ETF
- SPWO: SP Funds S&P World (ex-US) ETF
- SPTE: SP Funds S&P Global Technology ETF
- UMMA: Wahed Dow Jones Islamic World ETF
Opsi #2: Pilih dana dengan paparan terkecil pada kepemilikan yang tidak diperbolehkan (Solusi sementara)
Jika akun broker mandiri bukan pilihan bagi Anda, alternatifnya adalah memilih dana dengan jumlah kepemilikan tidak diperbolehkan yang paling sedikit lalu melakukan purifikasi atas pendapatan Anda dari bagian yang tidak diperbolehkan. Ini pilihan yang lebih baik daripada sama sekali tidak ikut serta dalam rencana pemberi kerja Anda, sehingga Anda tetap dapat memanfaatkan keuntungan yang disebutkan sebelumnya.
Sebagian besar opsi bawaan yang ditawarkan dalam 401(k) Anda berupa ETF atau reksa dana saham/obligasi dan hanya akan mencantumkan 10 kepemilikan teratas dalam dana dari kemungkinan ratusan kepemilikan. Inilah yang membuat sulit untuk memeriksa setiap saham dalam dana tersebut.
Jadi yang bisa kita lakukan adalah langkah terbaik berikutnya: kita melihat sektor tempat dana tersebut berinvestasi. Jika Anda melihat dana Anda memiliki obligasi atau “pendapatan tetap”, Anda dapat langsung menganggapnya tidak diperbolehkan. Jika Anda melihat sektor “pertahanan” atau “keuangan”, Anda juga dapat langsung menganggapnya tidak diperbolehkan. Sektor “barang konsumsi” bersifat campuran, sehingga Anda dapat berasumsi bahwa sepertiga hingga seperempatnya tidak diperbolehkan.
Setelah Anda menemukan dana dengan paparan terkecil pada sektor yang tidak diperbolehkan, Anda perlu membersihkan pendapatan Anda dari bagian yang tidak diperbolehkan melalui purifikasi. Misalnya, jika 20% dana diinvestasikan di sektor keuangan, Anda harus memurnikan 20% dari keuntungan Anda (Islamic Finance Guru, t.t.).
Jika Anda kurang nyaman dengan asumsi-asumsi ini dan menginginkan hasil yang lebih akurat, Fund Screener milik Zoya adalah alat yang sangat berguna untuk membantu Anda menyaring dana mana yang paling sesuai syariah di dalam 401(k) Anda. Zoya menggunakan standar yang ditetapkan oleh Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI) untuk menyaring aset dasar dana tersebut dan membantu kita mengetahui seberapa besar bagian setiap dana yang sesuai, meragukan, atau tidak sesuai. Mari kita lihat dua contoh nyata dana yang mungkin Anda temukan di 401(k) Anda.
Contoh #1: Vanguard S&P 500 ETF (VOO)
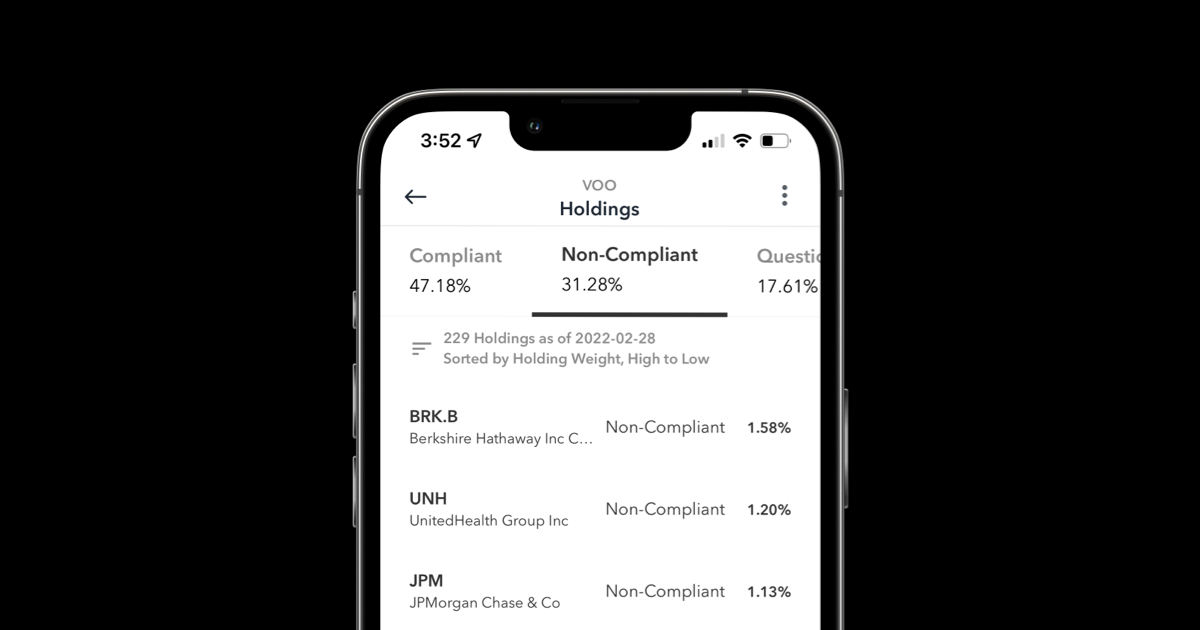
Dana Vanguard ini melacak indeks S&P 500 yang terdiri atas 500 perusahaan teratas di AS. ETF atau reksa dana apa pun yang melacak indeks tersebut akan memuat perusahaan-perusahaan yang ada di dalam indeks itu. Menurut Zoya, sekitar 31% dana ini terdiri atas perusahaan yang tidak lolos kesesuaian syariah.
Sekarang, mari kita lihat contoh yang lebih baik.
Contoh #2: Vanguard S&P 500 Growth ETF (VOOG)
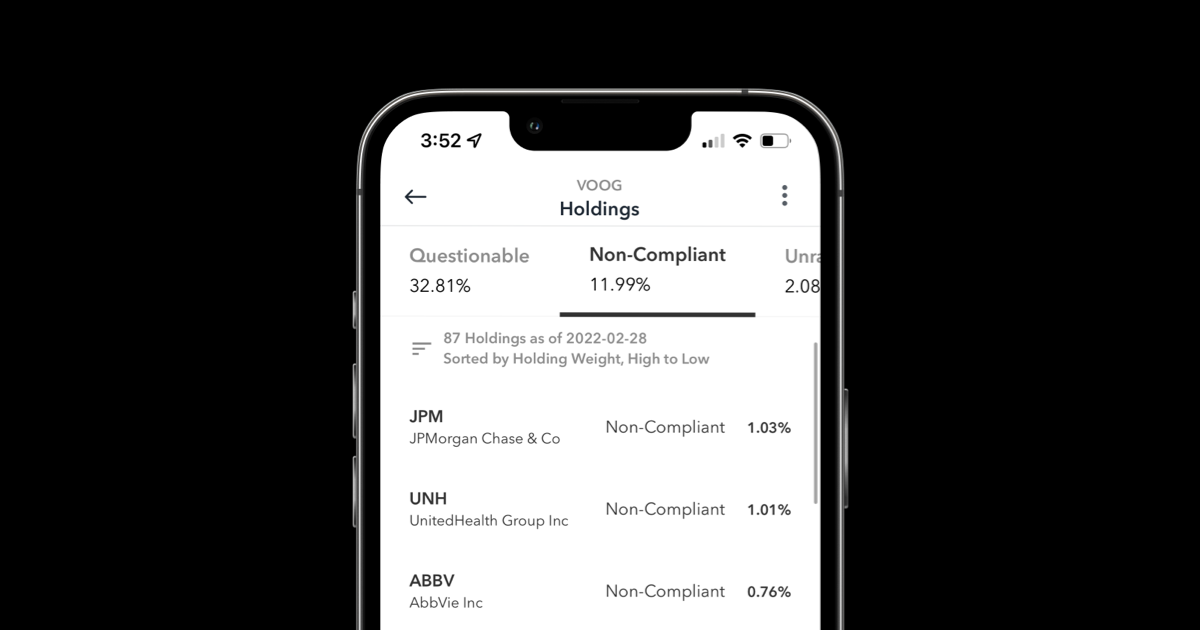
Dana dari Vanguard ini hanya terdiri atas perusahaan dengan karakteristik pertumbuhan dari indeks S&P 500. Menurut Zoya, sekitar 12% kepemilikan dana ini tidak sesuai, sehingga menjadikannya pilihan yang jauh lebih baik dibandingkan VOO.
Bonus: Cara Memperjuangkan Akun Broker Mandiri
Meskipun berinvestasi pada dana dengan kepemilikan tidak diperbolehkan yang paling sedikit merupakan opsi yang layak, hal ini sebaiknya hanya dianggap sebagai solusi sementara dan Anda perlu segera memikirkan untuk beralih ke situasi yang lebih ideal.
Syekh Joe Bradford, salah satu penasihat syariah Zoya sekaligus pakar keuangan Islam terkemuka, sering mengatakan bahwa Muslim tidak sepatutnya menyetujui hal-hal yang secara moral meragukan dan tidak sejalan dengan nilai-nilai kita. Hal ini tentu berlaku jika ada sesuatu yang tidak tersedia bagi kita di tempat kerja, seperti ruang salat.
Untungnya, tidak sulit bagi tempat kerja untuk menawarkan opsi SDBA. Namun, hal ini memang memerlukan advokasi. Anda dan Muslim lain di tempat kerja Anda dapat bersama-sama mengajukan agar pemberi kerja menawarkan SDBA sebagai bentuk akomodasi keagamaan. Anda tidak akan mendapatkan apa yang Anda inginkan sebelum Anda memintanya.
Berikut beberapa tips praktis untuk membantu Anda memperjuangkan opsi ini di tempat kerja. Dan ya, Anda bisa melakukannya meskipun Anda satu-satunya Muslim di tempat kerja Anda.
- Berdoalah. Pada akhirnya, Anda melakukan ini karena Allah (SWT) dan taufik hanya datang dari-Nya. Mohonlah petunjuk dan pertolongan-Nya selama proses ini.
- Kenali Muslim lain di tempat kerja Anda dan susun daftar berisi nama, email, jabatan, dan departemen. Baik melalui salat Jumat (jika diadakan di tempat kerja Anda) maupun dengan bertanya ke sekitar, pastikan Anda menyertakan semua orang yang ingin diikutsertakan dalam inisiatif ini. Ada kekuatan dalam jumlah.
- Tunjuk seseorang untuk memimpin inisiatif ini (atau pimpin sendiri) dan kirim email bersama kepada bagian SDM dan administrator rencana 401(k) Anda untuk meminta opsi ini. Pastikan semua orang dalam daftar disertakan sebagai penerima salinan email tersebut. Lihat contoh templat email di bawah.
- Berikan dorongan secara berkala. Pemimpin inisiatif sebaiknya mengirim email tindak lanjut kepada bagian SDM jika mereka tidak menanggapi atau lambat menanggapi, dan meminta kabar terbaru setiap 2-3 bulan.
Contoh Templat Email Advokasi SDBA
Yth. [Manajer SDM & Administrator Rencana 401(k)],
Semoga Anda dalam keadaan baik. Nama saya [nama Anda] dan saya bekerja sebagai [jabatan Anda] di [nama perusahaan].
Saya mengirim email ini atas nama saya sendiri dan rekan-rekan Muslim saya, yang semuanya kami sertakan sebagai penerima salinan (cc). Kami menghubungi Anda untuk meminta agar Anda menawarkan Self-Directed Brokerage Account (SDBA) 401(k) sebagai salah satu opsi dalam rencana 401(k) Anda sebagai bentuk inklusivitas dan akomodasi keagamaan.
Sebagai Muslim, kami memegang kode etik yang ketat. Hal ini tidak hanya berlaku pada cara kami berpakaian, apa yang kami makan, dan cara kami beribadah, tetapi juga pada cara kami menginvestasikan uang kami. Muslim menganut apa yang disebut investasi halal, yaitu bentuk investasi etis yang ketat. Halal berarti diperbolehkan dalam bahasa Arab, dan biasanya menjadi kata yang memandu banyak Muslim dalam menjalankan urusan mereka (bayangkan daging/makanan halal, serupa dengan kosher). Investasi halal menghindari industri dan bisnis yang tidak selaras dengan nilai-nilai Islam serta yang membahayakan masyarakat. Sebagian besar opsi investasi yang ada saat ini dalam rencana 401(k) di [nama perusahaan] tidak halal. Hal ini membuat banyak Muslim enggan berpartisipasi dalam rencana 401(k) [nama perusahaan], padahal itu hak mereka sebagai bagian dari paket tunjangan.
Seperti yang mungkin Anda ketahui, opsi SDBA akan memungkinkan karyawan berpartisipasi dalam rencana 401(k) [nama perusahaan] dan memberi mereka fleksibilitas untuk memilih sendiri opsi investasi mereka. Ini akan menjadi situasi ideal bagi karyawan Muslim [nama perusahaan] karena kami dapat memilih opsi investasi halal yang sesuai bagi kami. [Jika perusahaan Anda memiliki pernyataan/misi keberagaman dan inklusi, rujuklah di sini]. Sebagai bagian dari komitmen [nama perusahaan] terhadap [cantumkan kutipan dari pernyataan keberagaman dan inklusi], menyediakan opsi SDBA akan membuat karyawan Muslim Anda merasa dilibatkan, didukung, dan diakomodasi, karena mereka tidak perlu mengorbankan keyakinan agama mereka untuk berpartisipasi dan memperoleh manfaat dari tunjangan pensiun mereka.
SDBA semakin populer dari tahun ke tahun. Lebih dari 40% pemberi kerja di AS menawarkan opsi ini (Pastor, 2021), termasuk tempat kerja unggulan seperti Amazon, Google, dan Meta (sebelumnya Facebook). SDBA adalah opsi yang baik untuk ditawarkan kepada karyawan Anda karena memungkinkan karyawan berinvestasi sesuai nilai-nilai mereka dan mengelola portofolio mereka sebagaimana mereka anggap tepat (Carosa, 2022). Biasanya perusahaan tidak perlu mengeluarkan biaya tambahan yang terlalu besar untuk menawarkan opsi SDBA (Umpierrez, 2021). Kami melampirkan beberapa artikel untuk Anda baca yang membahas lebih lanjut tentang opsi SDBA.
Kami akan sangat berterima kasih jika [nama perusahaan] bersedia mengabulkan permintaan kami. Saat ini, sebagian dari kami memilih untuk tidak berpartisipasi dalam rencana 401(k) yang ditawarkan kepada kami karena kami tidak dapat berpartisipasi dengan cara yang selaras dengan keyakinan kami. Kami berharap permintaan kami dipertimbangkan agar kami dapat berpartisipasi dengan nyaman dan memaksimalkan sepenuhnya tunjangan pensiun kami.
Kami menantikan kabar dari Anda dan akan menindaklanjutinya.
Hormat kami,
[Nama Anda dan nama semua orang dalam daftar]
Kesimpulan
Ingatlah bahwa pada awalnya Anda mungkin menghadapi sedikit penolakan. Tetaplah percaya dan terus berusaha. Hal ini terutama relevan jika Anda satu-satunya Muslim di tempat kerja Anda. Pada akhirnya, jika perusahaan Anda benar-benar tidak mau berubah atau menawarkan opsi itu, Anda mungkin perlu mempertimbangkan untuk pindah ke pekerjaan yang lebih inklusif dan akomodatif. Bahkan jika Anda meninggalkan posisi Anda, Anda dapat pergi dengan tenang karena telah menanam benih bagi Muslim yang datang setelah Anda, dan benih itu mungkin mekar kelak, insya Allah.
Diperbarui pada Desember 2024 untuk menyertakan ETF dan reksa dana baru yang sesuai syariah.
Bergabunglah dengan daftar tunggu Zoya Invest
Berinvestasilah bebas komisi pada saham halal dan ETF.