هل خطة 401(k) الخاصة بي حلال؟
ملاحظة للقارئ: في هذا المقال، سأستخدم مصطلح "401(k)" تسهيلاً للأمر. وينطبق هذا المقال عليك أيضاً إذا كان صاحب عملك يقدّم لك خطة 403(b) أو 457. فشروط وأحكام هذه الأنواع من الحسابات متشابهة جداً.
لا يمكنني إحصاء عدد المرات التي سمعت فيها مسلمين يقولون شيئاً من قبيل: "آه، نعم، أنا لا أساهم في خطة 401(k) الخاصة بي. لا أعرف إن كانت حلالاً، لذا أُفضّل عدم الانخراط فيها".
بصفتي مدرباً مالياً، أتألم عندما أسمع هذه العبارة لأن هناك مزايا رائعة عديدة للمساهمة في خطة 401(k) التي يقدّمها صاحب عملك، وهي مزايا لا يمكنك الحصول عليها بأي طريقة أخرى.
وعلى الجانب الآخر، أسمع أيضاً مسلمين يخبرونني أنهم مستثمرون في خطة 401(k) الخاصة بشركتهم، لكنهم لا يراقبون ما إذا كانت الاستثمارات حلالاً. وكلا الموقفين متطرف ويجب الموازنة بينهما، وهذا هو جمال ديننا.
هل أحتاج فعلاً إلى خطة 401(k)؟
باختصار - نعم. تحتاج إلى خطة 401(k) لأنك لا تستطيع الاعتماد على الضمان الاجتماعي وحده في التقاعد. كتبتُ مقالاً متعمقاً حول أسباب ذلك هنا، لكن باختصار، تحتاج إلى الاستثمار للتقاعد خارج نطاق الضمان الاجتماعي لأنه لا يكفي. وستحتاج إلى مدخرات كبيرة (فكّر في 1 مليون دولار فأكثر) لتغطية نفقاتك في التقاعد عندما لن يكون لديك دخل وارد.
علاوة على ذلك، لا يُجبرك أصحاب العمل في الولايات المتحدة على المساهمة في خطط التقاعد التي يقدّمونها لك - فالأمر كله طوعي. وإذا لم تتخذ إجراءً مقصوداً بنفسك للاستثمار من أجل التقاعد، فقد تجد نفسك بلا موارد عند حلول وقت التقاعد - وهو وضع لا ترغب بالتأكيد في أن تجد نفسك فيه.
علاوة على ذلك، تأتي خطط 401(k) بميزتين رئيسيتين ينبغي أن يتحمس لهما الموظفون:
الميزة رقم 1: المزايا الضريبية
- أي مبلغ تساهم به في خطة 401(k) التقليدية هو مال قبل خصم الضرائب. وهذا يعني أن هذا المبلغ يُخصم من دخلك، ما يقلّل من دخلك الخاضع للضريبة اليوم. وهذه حيلة رائعة إذ يمكن أن تضعك في شريحة ضريبية أقل. وستدفع الضرائب في النهاية على المبلغ الذي تسحبه سنوياً في التقاعد. فعلى سبيل المثال، إذا كان لديك 1 مليون دولار قبل الضريبة في التقاعد داخل خطة 401(k) الخاصة بك، وسحبت 50,000 دولار فقط منها سنوياً، فستُفرض عليك الضريبة على الـ50,000 دولار فقط (بالإضافة إلى مصادر الدخل الأخرى التي قد تمتلكها).
- أنت محمي من دفع ضريبة أرباح رأس المال إذا اخترت شراء وبيع استثمارات داخل الحساب عبر السنوات.
الميزة رقم 2: مطابقة صاحب العمل/تقاسم الأرباح
قد يقدّم لك صاحب عملك مالاً مجانياً من خلال خطة 401(k) الخاصة بك. وعادةً ما يأتي هذا بشكلين:
- المطابقة: سيطابق صاحب عملك ما تساهم به في خطتك حتى نسبة معينة (مثلاً، سيطابق صاحب عملك 100% من مساهماتك حتى 3%).
- تقاسم الأرباح: سيقدّم لك صاحب عملك مساهمة سنوية لمرة واحدة في نهاية العام، بناءً على أرباحه لذلك العام.
كل هذا يبدو رائعاً، أليس كذلك؟ المشكلة الوحيدة هي أن خيارات الاستثمار داخل خطة 401(k) يمكن أن تكون محدودة، وقد لا تحتوي على خيار حلال. عادةً، ما لم تختر تغيير خيارات استثمارك بنفسك، ستضعك خطة صاحب عملك في صندوق افتراضي غالباً ما يحتوي على استثمارات قائمة على الفائدة (سندات)، أو شركات غير متوافقة مع الشريعة، أو الأسوأ من ذلك - كلاهما معاً.
إذاً، ماذا تفعل؟ لنستكشف بعض خياراتك.
الخيار رقم 1: طلب حساب وساطة موجَّه ذاتياً (الحل المثالي)
تقدّم بعض الشركات ما يُعرف بحساب الوساطة ذاتي التوجيه (SDBA). ويتيح لك هذا الخيار تخصيص خطة 401(k) الخاصة بك من خلال منحك مرونة اختيار استثماراتك الخاصة. ستحتاج إلى التواصل مع قسم الموارد البشرية لمعرفة ما إذا كان هذا الخيار متاحًا. وإذا كان متاحًا لك، ما عليك سوى أن تطلب منهم تفعيله.
بما أن الأموال تُقتطع من راتبك وتُودَع في هذا الحساب، تأكد من أخذ الوقت الكافي لاستثمارها فعليًا. وإلا، فستبقى مجرد نقد خامل.
هذه قائمة بـصناديق ETF المتوافقة مع الشريعة وصناديق الاستثمار المشترك المتاحة في الولايات المتحدة والتي ينبغي أن تكون قادرًا على الاختيار من بينها.
صناديق استثمار مشترك متوافقة مع الشريعة
- ADJEX: Azzad Ethical Fund
- AMAGX: Amana Growth Fund
- AMANX: Amana Income Fund
- AMDWX: Amana Developing World Fund
- AMAPX: Amana Participation Fund
- IMANX: Iman Fund
- WISEX: Azzad Wise Capital Fund
- SPTAX / SPTMX: The SP Funds 2030 Target Date Fund
- SPTBX / SPTNX: The SP Funds 2040 Target Date Fund
- SPTCX / SPTOX: The SP Funds 2050 Target Date Fund
صناديق ETF متوافقة مع الشريعة
- HLAL: Wahed FTSE USA Shariah ETF
- SPRE: SP Funds S&P Global REIT Sharia ETF
- SPSK: SP Funds Dow Jones Global Sukuk ETF
- SPUS: SP Funds S&P 500 Sharia Industry Exclusions ETF
- SPWO: SP Funds S&P World (ex-US) ETF
- SPTE: صندوق SP Funds S&P Global Technology ETF
- UMMA: صندوق Wahed Dow Jones Islamic World ETF
الخيار رقم 2: تحديد الصندوق الأقل تعرّضًا لمحتويات محرّمة (الحل المؤقت)
إذا لم يكن حساب الوساطة ذو الإدارة الذاتية خيارًا متاحًا لك، فالبديل هو اختيار الصندوق الذي يحتوي على أقل عدد من المحتويات المحرّمة ثم تطهير أرباحك من الجزء المحرّم. وهذا خيار أفضل من التنازل عن خطة صاحب العمل بالكامل، حتى تستطيع الاستفادة من المزايا المذكورة سابقًا.
معظم الخيارات الافتراضية المتاحة في خطة 401(k) الخاصة بك ستكون صناديق ETF أو صناديق استثمار مشترك للأسهم/السندات، ولن تعرض إلا أعلى 10 محتويات ضمن الصندوق من بين محتويات قد تصل إلى مئات. وهذا ما يجعل من الصعب تفقّد كل سهم في الصندوق.
لذا، أفضل ما يمكننا فعله هو النظر إلى القطاعات التي يستثمر فيها الصندوق. فإذا رأيت أن صندوقك يحتوي على سندات أو 'دخل ثابت'، يمكنك اعتبارها محرّمة تلقائيًا. وإذا رأيت قطاعات 'الدفاع' أو 'المالية'، يمكنك أيضًا افتراض أنها محرّمة. أما قطاع 'السلع الاستهلاكية' فهو مختلط، فيمكنك أن تفترض أن ثلثه إلى ربعه محرّم.
بعد تحديد صندوق بأقل تعرّض للقطاعات المحرّمة، ستحتاج إلى تطهير أرباحك من الجزء المحرّم عن طريق التطهير. فعلى سبيل المثال، إذا كان 20% من الصندوق مستثمرًا في القطاع المالي، فسيتعين عليك تطهير 20% من أرباحك (Islamic Finance Guru، بدون تاريخ).
إذا لم تكن مرتاحًا لهذه الافتراضات وتريد قراءة أكثر دقة، فإن أداة فرز الصناديق من Zoya أداة رائعة لمساعدتك في فرز أي صندوق هو الأكثر توافقًا مع الشريعة ضمن خطة 401(k) الخاصة بك. تستخدم Zoya المعايير التي وضعتها هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI) لفرز الأصول الأساسية للصندوق ومساعدتنا على معرفة أي جزء من كل صندوق متوافق، أو مشكوك فيه، أو غير متوافق. لننظر إلى مثالين حقيقيين لصناديق قد تجدها في خطة 401(k) الخاصة بك.
المثال رقم 1: صندوق Vanguard S&P 500 ETF (VOO)
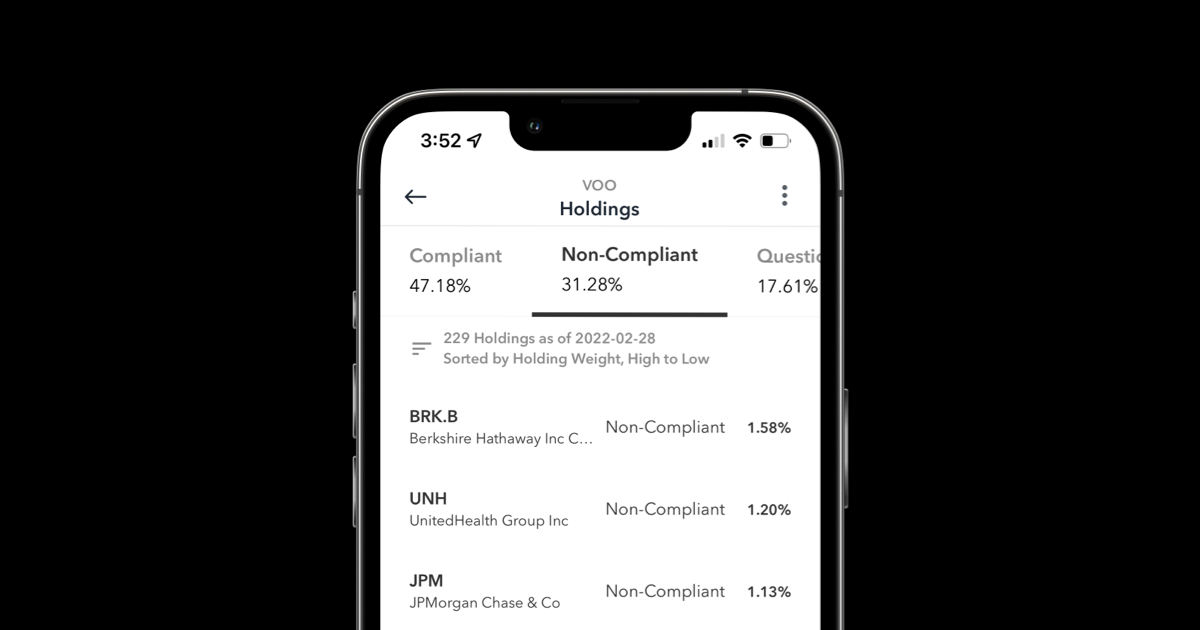
يتتبع هذا الصندوق من Vanguard مؤشر S&P 500 الذي يتكون من أكبر 500 شركة في الولايات المتحدة. وأي صندوق ETF أو صندوق استثمار مشترك يتتبع المؤشر سيتضمن الشركات الموجودة ضمن المؤشر. ووفقًا لـ Zoya، يتكون ما يقارب 31% من الصندوق من شركات لا تجتاز التوافق مع الشريعة.
الآن، لننظر إلى مثال أفضل.
المثال رقم 2: صندوق Vanguard S&P 500 Growth ETF (VOOG)
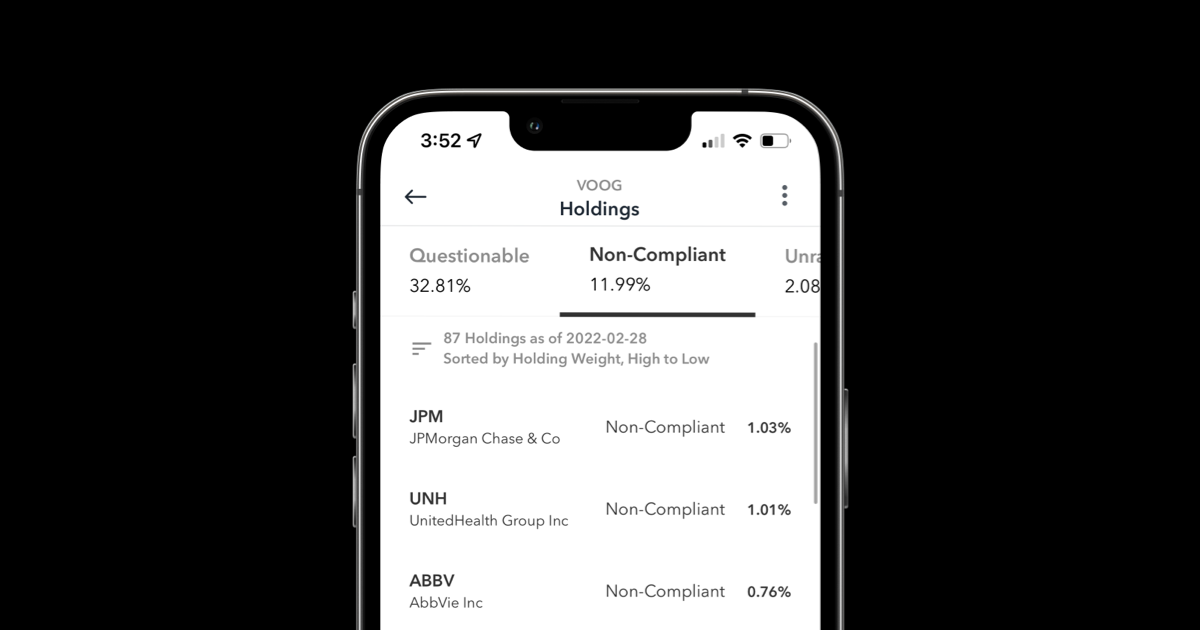
يتكون هذا الصندوق من Vanguard فقط من شركات ذات خصائص نمو من مؤشر S&P 500. ووفقًا لـ Zoya، يُقدَّر أن حوالي 12% من محتويات الصندوق غير متوافقة، وهو ما يجعله خيارًا أفضل بكثير مقارنةً بـ VOO.
مكافأة: كيف تدعو إلى إتاحة حساب وساطة ذاتي الإدارة
بينما يُعد الاستثمار في صندوق بأقل عدد من المحتويات المحرّمة خيارًا قابلاً للتطبيق، ينبغي التعامل معه فقط كحل مؤقت، وينبغي أن تفكر في الانتقال إلى وضع أكثر مثالية في أقرب وقت ممكن.
يذكر الشيخ جو برادفورد، أحد المستشارين الشرعيين لـ Zoya وخبير مشهور في التمويل الإسلامي، أن المسلمين ينبغي ألا يقبلوا بأمور مشكوك فيها أخلاقيًا ولا تتوافق مع قيمنا. وهذا ينطبق بالتأكيد إذا لم يكن هناك ما نحتاجه متاحًا في العمل، مثل غرفة للصلاة.
لحسن الحظ، لا يُعد توفير أماكن العمل خيار حساب الوساطة ذاتي الإدارة (SDBA) أمرًا صعبًا للغاية. ومع ذلك، يتطلب ذلك بعض الجهد في المطالبة به. يمكنك أنت وبقية المسلمين في مكان عملك أن تجتمعوا للمطالبة بأن يوفّر صاحب العمل حساب SDBA كنوع من الاستيعاب الديني. ولن تحصل على ما تريد إلى أن تطلبه.
فيما يلي بعض النصائح العملية لمساعدتك في المطالبة بهذا الخيار في العمل. ونعم، يمكنك فعل ذلك حتى إن كنت المسلم الوحيد في مكان عملك.
- ادعُ الله. في نهاية المطاف، أنت تقوم بذلك لوجه الله سبحانه وتعالى، والتوفيق لا يأتي إلا منه. اطلب منه الهداية والمساعدة خلال هذه العملية.
- حدّد المسلمين الآخرين في مكان عملك وأعدّ قائمة بأسمائهم وبريدهم الإلكتروني ومناصبهم وأقسامهم. سواء كان ذلك عن طريق صلاة الجمعة (إن كانت تُقام في مكان عملك) أو بالسؤال بين الزملاء، تأكد من إدراج كل من يريد الانضمام إلى هذه المبادرة. فهناك قوة في الأعداد الكبيرة.
- عيّن شخصًا لقيادة هذه المبادرة (أو تولَّ القيادة بنفسك) وأرسل بريدًا إلكترونيًا جماعيًا إلى قسم الموارد البشرية ومسؤول خطة 401(k) طالبًا هذا الخيار. تأكد من نسخ الجميع في القائمة على البريد الإلكتروني. راجع نموذج قالب بريد إلكتروني أدناه.
- طبّق ضغطًا متكررًا. يجب أن يرسل قائد المبادرة بريدًا إلكترونيًا للمتابعة إلى قسم الموارد البشرية إذا لم يستجيبوا أو كانوا بطيئين في الرد، وأن يطلب تحديثًا كل 2-3 أشهر.
نموذج بريد إلكتروني للمناصرة من أجل SDBA
عزيزي/عزيزتي [مسؤول الموارد البشرية ومسؤول خطة 401(k)]،
أتمنى أن تكون بخير. اسمي [اسمك] وأعمل بوظيفة [منصبك] في [اسم الشركة].
أرسل هذا البريد الإلكتروني بالنيابة عن نفسي وزملائي المسلمين الذين تم نسخهم جميعًا هنا. نتواصل معكم لنطلب منكم توفير خيار حساب الوساطة ذاتي التوجيه 401(k) (SDBA) ضمن خطة 401(k) كشكل من أشكال الشمول والتيسير الديني.
بصفتنا مسلمين، نلتزم بمنظومة أخلاقية صارمة نتبعها. ولا ينطبق ذلك فقط على طريقة لبسنا وما نأكله وكيفية صلاتنا، بل أيضًا على كيفية استثمار أموالنا. يتبع المسلمون ما يُعرف بالاستثمار الحلال، وهو شكل صارم من الاستثمار الأخلاقي. حلال يعني "جائز" باللغة العربية، وهي الكلمة التي توجّه عادةً كثيرًا من المسلمين في تصريف شؤونهم (فكّر في اللحوم/الطعام الحلال، على غرار الكوشر). يتجنب الاستثمار الحلال الصناعات والأعمال غير المتوافقة مع القيم الإسلامية وتلك التي تسبب ضررًا للمجتمع. معظم خيارات الاستثمار الحالية في خطة 401(k) في [اسم الشركة] ليست حلال. وهذا يثبط كثيرًا من المسلمين عن المشاركة في خطط 401(k) في [اسم الشركة]، وهي حق لهم كجزء من حزمة مزاياهم.
كما تعلمون، سيسمح خيار SDBA للموظفين بالمشاركة في خطة 401(k) في [اسم الشركة] وسيوفر لهم المرونة لاختيار خيارات استثمارهم الخاصة. سيكون هذا وضعًا مثاليًا لموظفي [اسم الشركة] المسلمين لأننا نستطيع اختيار خيارات الاستثمار الحلال التي تناسبنا. [إذا كانت شركتك لديها بيان/رسالة حول التنوع والشمول، استند إليها هنا]. وكجزء من التزام [اسم الشركة] بـ==[أدرج اقتباسًا من بيان التنوع والشمول]==، فإن توفير خيار SDBA سيسمح لموظفيكم المسلمين بالشعور بالانتماء والدعم والتيسير، حيث لن يحتاجوا إلى التنازل عن عقيدتهم الدينية للمشاركة في مزايا التقاعد والاستفادة منها.
تزداد شعبية حسابات SDBA عامًا بعد عام. أكثر من 40% من أصحاب العمل في الولايات المتحدة يقدمون هذا الخيار (Pastor، 2021)، بما في ذلك أماكن عمل رائدة مثل Amazon وGoogle وMeta (فيسبوك سابقًا). تُعد حسابات SDBA خيارًا جيدًا لتقديمه لموظفيكم لأنها تتيح لهم الاستثمار وفقًا لقيمهم وإدارة محافظهم كما يرونه مناسبًا (Carosa، 2022). وعادةً لا تكلف الشركات كثيرًا لتوفير خيار SDBA (Umpierrez، 2021). نرفق بعض المقالات لتطلعوا عليها وتتحدث بمزيد من التفصيل عن خيار SDBA.
سنكون ممتنين إذا استجابت [اسم الشركة] لطلبنا. فكما هو الحال الآن، يختار بعضنا عدم المشاركة في خطة 401(k) المقدمة لنا لأننا لن نتمكن من المشاركة بطريقة تتوافق مع عقيدتنا. نأمل أن يؤخذ طلبنا بعين الاعتبار حتى نتمكن من المشاركة بارتياح وتحقيق أقصى استفادة من مزايا تقاعدنا.
نتطلع إلى الرد منكم قريبًا وسنتابع الأمر وفقًا لذلك.
مع خالص التقدير،
[اسمك وأسماء الجميع في القائمة]
خاتمة
ضع في اعتبارك أنك قد تواجه بعض المقاومة في البداية. ثق بالله واستمر في المحاولة. وهذا مهم بشكل خاص إذا كنت المسلم الوحيد في مكان عملك. في نهاية المطاف، إذا كانت شركتك حقًا غير مستعدة للتغيير أو تقديم هذا الخيار، فقد تفكر في الانتقال إلى وظيفة أكثر شمولًا وتيسيرًا. وحتى إن غادرت منصبك، يمكنك أن تغادر وأنت تعلم أنك زرعت البذور للمسلمين الذين سيأتون بعدك، وقد تُزهر هذه البذور لاحقًا، إن شاء الله.
تم التحديث في ديسمبر 2024 لتضمين صناديق ETF وصناديق استثمار مشترك متوافقة مع الشريعة جديدة.