Der Anfängerleitfaden zu Sukuk
Für konventionelle Anleger ist es üblich, über die Diversifizierung ihres Portfolios zu sprechen, wobei oft eine Aufteilung zwischen Aktien und Anleihen gemeint ist. Was bedeutet das, und sollten Sie als muslimischer Anleger dies berücksichtigen? Diese Anleger beziehen sich auf den Prozentsatz der Aktien und Anleihen, die sie in ihren Portfolios halten. Der typische Rat für diese Anleger lautet, einen höheren Anteil an Aktien zu halten, wenn Sie jünger sind, und einen höheren Anteil an Anleihen, wenn Sie älter sind.
Aktien sind von Natur aus riskantere Anlagen, daher hätten jüngere Menschen mehr Zeit, sich von einem kurzfristigen Wertverlust zu erholen und von potenziell höheren Renditen zu profitieren. Eine ältere Person oder jemand, der sich dem Ende ihres Anlagehorizonts nähert, würde besser davon profitieren, einen größeren Teil ihrer Investitionen in einen Vermögenswert mit stabileren Renditen zu investieren. Lassen Sie uns untersuchen, wie Anleihen funktionieren und wie sie einen vorhersehbaren Einkommensstrom bieten können.
Was sind Anleihen?
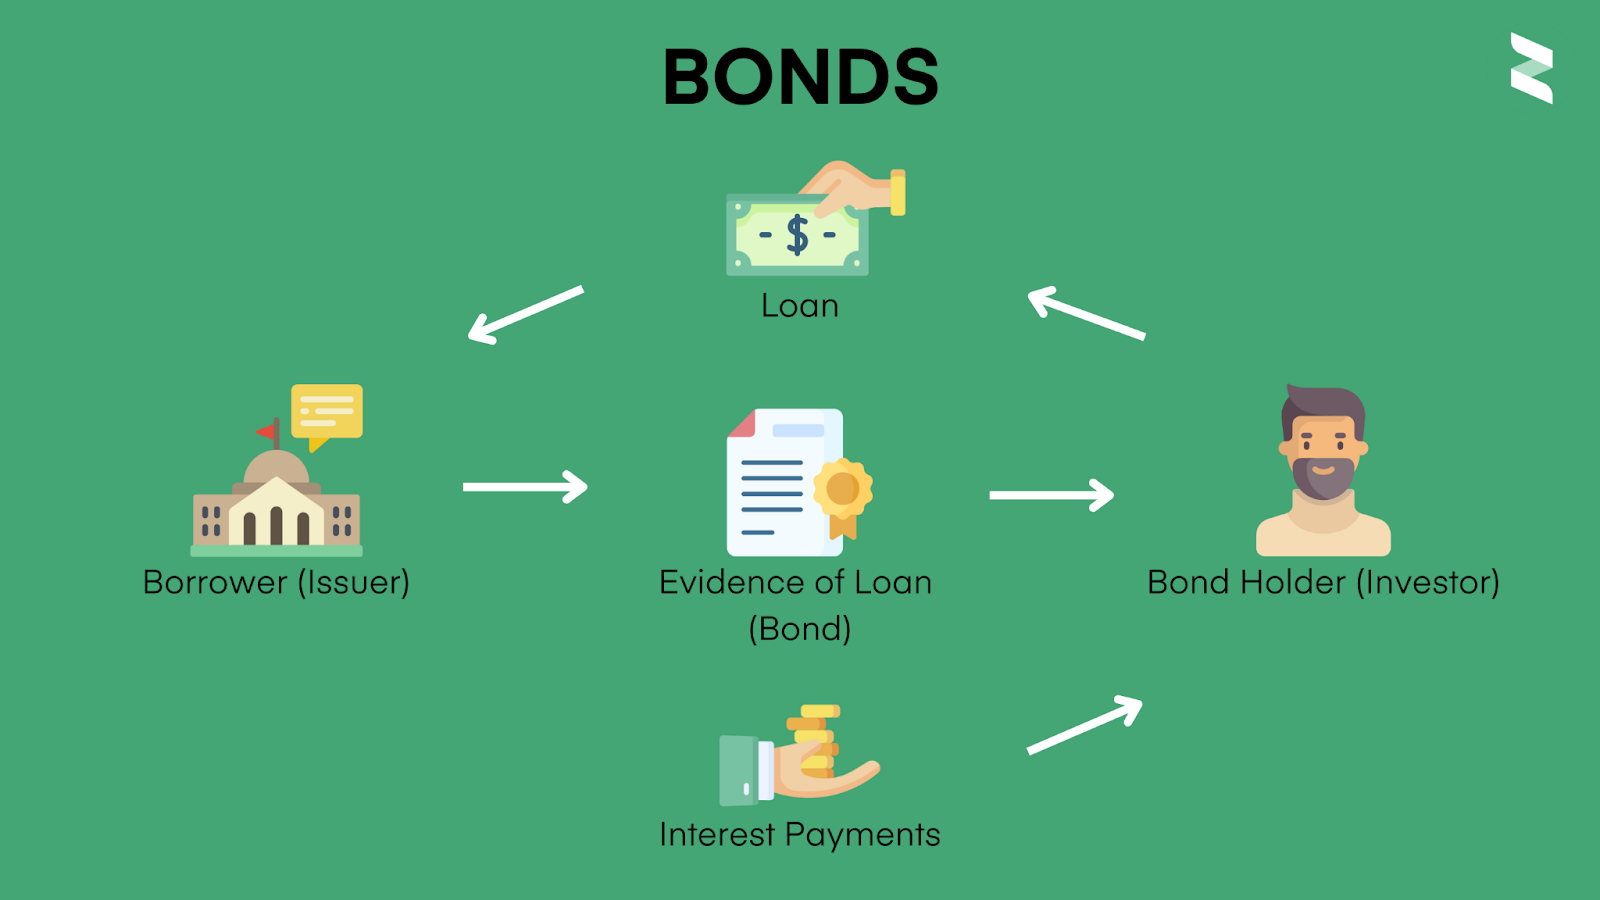
Anleihen sind Schuldtitel, die an Anleger, sogenannte Anleihegläubiger, ausgegeben werden, die ihr Geld an einen Kreditnehmer verleihen, um ein festes Einkommen zu erhalten. Unternehmen, Regierungen oder Staaten verwenden typischerweise Anleihen zur Finanzierung von Projekten und Betriebsabläufen. Anleihegläubiger erhalten dann während der Laufzeit der Anleihe Kuponzahlungen. Ein großes Anliegen für Muslime ist, dass diese Kupons feste oder variable Zinszahlungen sind, die wir als eine aktive Anwendung von Riba (Zins) verstehen können, die, wie wir wissen, haram ist.
Was kann also ein Muslim, der sein Portfolio mit einem stabileren Vermögenswert diversifizieren möchte, investieren? Hier kommen Sukuk ins Spiel – auch als die islamische Alternative zu einer Anleihe bekannt.
Was sind Sukuk?
Ein Sukuk ist ein islamisches Finanzpapier, das darauf abzielt, Renditen ähnlich wie konventionelle festverzinsliche Instrumente wie Anleihen zu schaffen. Obwohl sie in den letzten zwanzig Jahren an Popularität gewonnen haben, zeigt die Forschung, dass das erste Sukuk bereits im 7. Jahrhundert entstand. Shell Malaysia gab das erste moderne Sukuk im Jahr 1990 aus, gefolgt von der Emission von Rantau Abang Capital Berhad in Höhe von RM10 Milliarden (2,7 Milliarden US-Dollar), die bislang die größte Emissionsgröße auf dem malaysischen Markt ist. Mit über 700 Milliarden US-Dollar an verwalteten Vermögenswerten nach islamischen Investitionsprinzipien bis heute ist eine offensichtlich wachsende Nachfrage nach islamischen Finanzlösungen erkennbar.
Wie funktionieren sie?
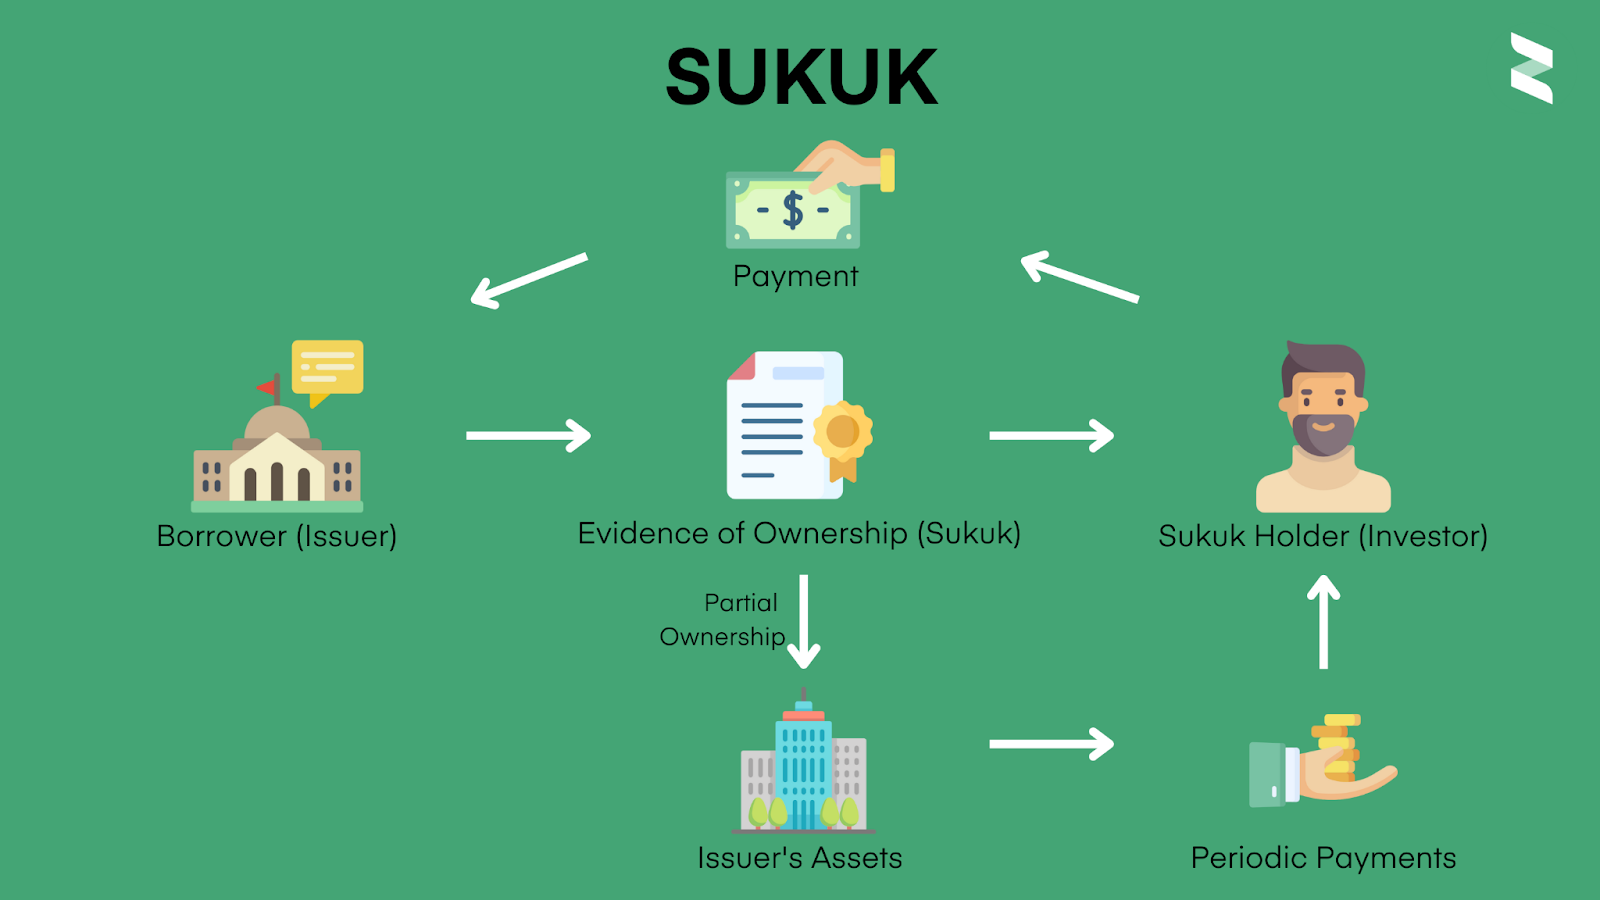
Im Gegensatz zu Anleihen sind Sukuk vermögensbasierte Instrumente. Wenn Sie in Sukuk investieren, wird Ihr Geld in Vermögenswerte investiert, die Ihnen eine Gewinnspanne auf Basis eines vorher vereinbarten Verhältnisses bieten. Zahlungen kommen in Form von Gewinnbeteiligung oder Mieteinnahmen aus dem Vermögenswert, wenn dieser an Wert gewinnt, und bei Fälligkeit erhält der Sukuk-Inhaber seine ursprüngliche Kapitalinvestition zurück.
Wie unterscheiden sich Sukuk und Anleihen?
Sukuk sind eine produktive Form der Investition, die dem Sukuk-Inhaber potenziell ermöglicht, einen Teil des Vermögenswerts zu besitzen, während Anleihen eine Schuldverpflichtung sind. Sukuk-Zahlungen sind auch mit der Wertentwicklung des Vermögenswerts verbunden, anders als Anleihen, die auf einem Zinssatz basieren. Das mit einem Sukuk beschaffte Geld wird streng für die Investition in halal Investitionen verwendet. Dagegen sind Anleihen Riba (Zins)-basiert und können haram Projekte finanzieren.
Eines der Grundprinzipien der islamischen Finanzierung ist die Verantwortung für Risiko. Bei der Investition in ein Sukuk trägt das Projekt Risiko, und der Sukuk-Emittent und der Sukuk-Inhaber tragen einen Anteil dieses Risikos. Dies unterscheidet sich von Anleihen, bei denen ein Anleihegläubiger kein Risiko trägt. Der Anleiheemittent leiht sich Geld vom Anleihegläubiger, und der Erfolg oder die Umsetzung des Projekts hat keine Auswirkung auf die Zahlungen an den Anleihegläubiger.
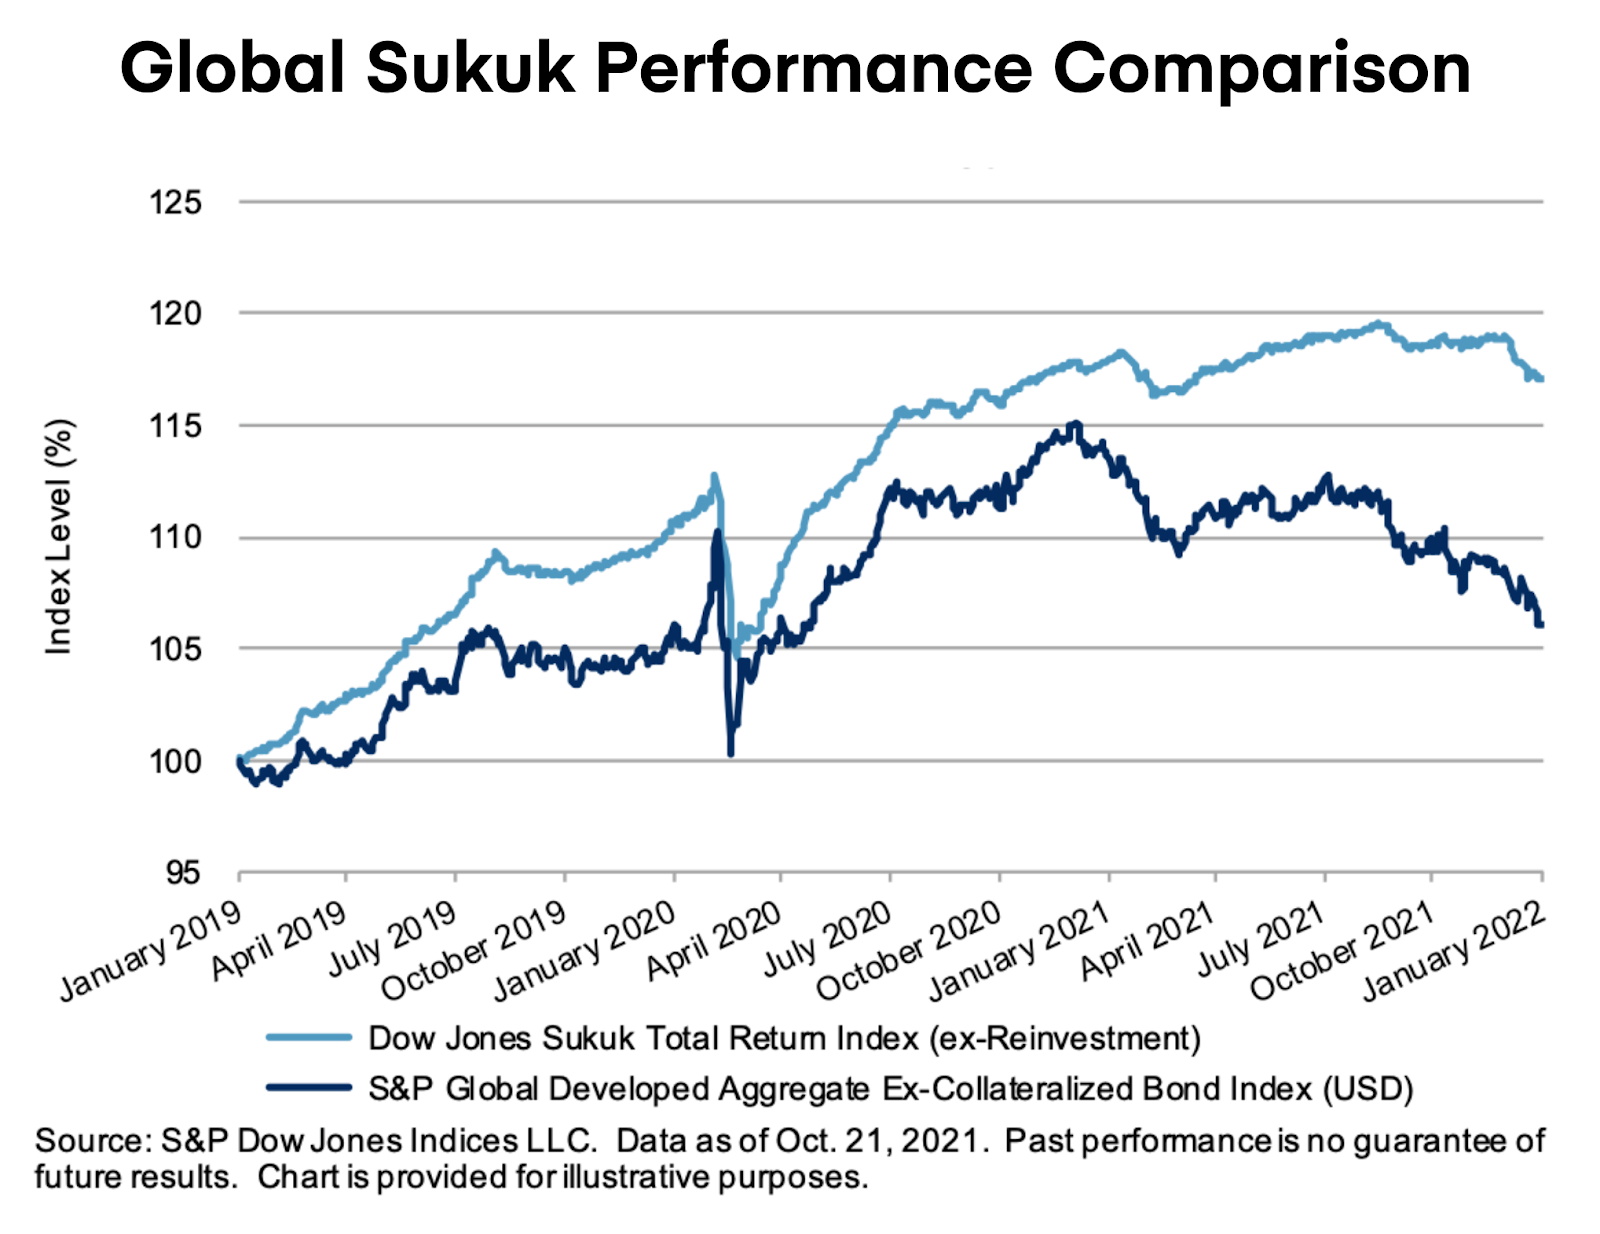
Darüber hinaus vergleicht das folgende Diagramm den Dow Jones Sukuk Total Return Index mit dem S&P Global Developed Aggregate Bond Index über die letzten drei Jahre. Sie können sehen, dass der Sukuk-Index den Anleihe-Index kontinuierlich übertroffen hat. Mit dem gestiegenen Bewusstsein rund um ESG und ethisches Investieren werden ethische Anleger, die ihre Vermögenswerte diversifizieren möchten, wahrscheinlich damit beginnen, Sukuk in ihre Portfolios aufzunehmen, da es eine ethischere Alternative zu einer Anleihe darstellt.
Verschiedene Arten von Sukuk
Ijarah (Leasingvertrag)
Dies sind die häufigste Form von Sukuk. Ein Ijarah-Verkauf beinhaltet, dass eine Partei einen bestimmten Vermögenswert kauft und für eine Mietgebühr verleast. Die Mietdauer und die Gebühr werden zwischen dem Sukuk-Emittent und dem Sukuk-Inhaber vereinbart. Die Mietzahlungen, die das Kapital und gegebenenfalls Gewinne beinhalten, sind die Quelle der Renditen für den Sukuk-Inhaber.
Musharakah (Gewinn- und Verlustbeteiligungspartnerschaft)
Die Struktur einer Musharakah besteht aus zwei oder mehr Parteien, die ein Projekt finanzieren. Ein vorher vereinbartes Gewinnbeteiligungsverhältnis wird auf alle Parteien verteilt, und jeder Verlust wird basierend auf dem Betrag, der von jeder Partei beigetragen wurde, geteilt.
Murabaha (Kostenaufschlagverkauf)
Diese Art von Sukuk ist ein Gleichwertpapier, das zum Finanzieren des Kaufs von Waren über einen Verkaufsvertrag ausgegeben wird, bei dem Waren zu einem Preis verkauft werden, der den Kaufpreis plus eine vereinbarte Gewinnspanne umfasst. Der Murabaha-Vertrag wird üblicherweise als Kurzzeit-Finanzierungsinstrument verwendet.
Salam (Terminverkauf)
Salam ist ein Terminverkauf angegebener Waren, die an den Käufer an einem festgelegten zukünftigen Datum im Gegenzug für Vorausbezahlung, typischerweise sofort bezahlt, geliefert werden. Diese Art von Verkauf ist eine Ausnahme zu den allgemeinen Handelsregeln, die erfordern, dass die Waren zum Zeitpunkt des Verkaufsvertrags existieren. Salam-Sukuk nutzen das Kapital, damit die Waren an einem angegebenen Datum geliefert werden können. Diese Arten von Verträgen werden üblicherweise im Agrarsektor verwendet.
Istisna'a (Bau- und Herstellungsfinanzierung)
Diese Art von Verkauf beinhaltet den Verkauf eines angegebenen Vermögenswerts, wobei der Verkäufer verpflichtet ist, ihn herzustellen oder zu konstruieren und ihn an einem angegebenen Datum im Gegenzug für einen bestimmten Preis zu liefern. Istisna'a-Sukuk sind nur nach Lieferung handelbar.
Mudaraba (Gewinnbeteiligungs- und Verlustabsorptions-Partnerschaft)
Mudaraba ist eine Partnerschaft zwischen einem Investor und einem Unternehmer, bei der der Investor das Unternehmen oder die Aktivität finanziert, das der Unternehmer verwaltet. Gewinne werden basierend auf einem vorher vereinbarten Verhältnis verteilt, während der Investor jede Verluste trägt. Diese Arten von Sukuk werden typischerweise verwendet, um die öffentliche Teilnahme an großen Investitionsprojekten zu fördern.
Warum in Sukuk investieren?
Wir wissen also, dass Sukuk halal sind zum Investieren, aber was macht sie zu einer guten Investition?
Sie können eine ausgezeichnete Möglichkeit sein, Ihr Portfolio zu diversifizieren
Ähnlich wie bei der Anlage in Anleihen sind Sukuk diversifizierte und attraktiv bewertete Instrumente mit stabilen Renditen. Die Einbeziehung in Ihr Portfolio kann helfen, Volatilität und das Gesamtrisiko des Portfolios zu reduzieren.
Sukuk sind eine alternative Investition
Sie bieten eine alternative Finanzierungsquelle für Entwicklungs- und Expansionsprojekte. Die Investition in ein Sukuk hat einen sozialen und ethischen Nutzen für die breitere Gesellschaft.
Eine produktive Form der Investition
Im Gegensatz zu Anleihen stellen Sukuk sicher, dass jede finanzielle Aktivität durch reale wirtschaftliche Aktivität gestützt wird und dadurch monetäre Stabilität und reale wirtschaftliche Entwicklung fördert.
Leicht zu liquidieren
Sukuk sind von Natur aus handelbar und ermöglichen es Investoren, ihre Investitionen leicht zu liquidieren, wann immer dies erforderlich ist, und verbessern dadurch die Marktliquidität.
Häufige Kritik an Sukuk
Wir haben über die Vorteile der Investition in Sukuk gesprochen. Um jedoch eine fundierte Entscheidung zu treffen, lassen Sie uns einige häufige Bedenken bei der Investition in diese Anleihealternative durchgehen.
Sukuk werden unterschiedlich besteuert
Die Steuerbehandlung von Sukuk kann sich in bestimmten Ländern von konventionellen Anleihen unterscheiden. Überprüfen Sie vor einer Investition in ein neues Finanzinstrument unbedingt Ihre lokalen und bundesstaatlichen Steuergesetze.
Finanzielle Risiken
Wie die meisten Finanzinstrumente unterliegen Sukuk dem Renditerisiko, dem Marktrisiko, dem Wechselkursrisiko und dem Kreditrisiko.
Renditen sind nicht festgelegt
Im Gegensatz zu Anleihen mit festem Zinssatz generieren Sukuk Renditen auf der Grundlage des Wertes der Vermögenswerte, in die sie investiert sind. Das bedeutet, dass die Renditen schwanken können.
Sukuk verwenden wie Anleihen konventionelle Finanzierungsbegriffe wie Kuponrate
Ein Kupon ist die Zinszahlung, die ein Anleihegläubiger erhält. Es gibt ein Missverständnis, dass Sukuk dann Zinsen zahlen. Der Begriff Kuponrate bezieht sich jedoch bei Sukuk auf die erwartete Gewinnrate im Gegensatz zur Zinsrate.
Ausfallrisiko
Das Ausfallrisiko hängt damit zusammen, ob der Emittent die Investition an den Sukuk-Inhaber zurückzahlt. Im Gegensatz zu Anleihen gelten Sukuk als sicherere Option, da der Sukuk-Inhaber teilweise Eigentum des Vermögenswertes hat, der im Falle eines Ausfalls als Sicherheit fungiert. Mehr zum Ausfallrisiko von Sukuk hier.
Sukuk sind Schuldtitel
In der Praxis sind nicht alle Vermögenswerte, die Ijarah-Sukuk unterlegen, für Leasingaktivitäten bestimmt, und einige Ijarah-Sukuk werden von Schuldtiteln wie Murabaha- und Istina'a-Sukuk unterlegt.
Häufig durch andere Praktiken missbräuchlich verwendet
Ijarah-Verträge können manchmal missbräuchlich verwendet werden, indem der LIBOR-Satz statt einer nach Shariah-Prinzipien festgelegten Renditeerwartung angewendet wird.
Wie können Sie in Sukuk investieren?
Wenn Sie daran interessiert sind, möglicherweise in Sukuk zu investieren, besteht der erste Schritt darin, sich zu informieren. Sie können recherchieren, welche Sukuk-Fonds oder einzelne Sukuk in Ihrer Region verfügbar sind. Dies kann das Überprüfen Ihres Brokers beinhalten, um zu sehen, welche Optionen dieser bietet. Sie können sich auch bei Ressourcen wie der Islamic Finance Foundation über Nachrichten und Informationen zu Sukuk auf dem Laufenden halten.
Es ist wichtig, jede Investition, die Sie in Betracht ziehen, gründlich zu recherchieren, einschließlich der Risiken und erwarteten Renditen. Wenn Sie sich entscheiden, in Sukuk zu investieren, müssen Sie eine Broker- oder Robo-Advisor-Plattform wählen, die Zugang dazu bietet. Wie bei jeder Investition sollten Sie sorgfältig abwägen, wie Sukuk in Ihre finanziellen Ziele und Ihre Risikotoleranz passen. Das Investieren in Sukuk oder ein anderes Instrument ist mit Risiken verbunden. Überprüfen Sie daher, dass Sie Ihre Sorgfaltspflicht erfüllen. Der Schlüssel liegt darin, durch Ihre eigene Recherche und Analyse fundierte Entscheidungen zu treffen.
Zusammenfassung
Sukuk sind halal Alternativen zu Anleihen (Vermögensbeteiligung gegenüber Schuldverpflichtung). Es ist wichtig, dass Sie Ihre eigenen Nachforschungen anstellen, wenn es um Investitionen geht, was auch beim halal Investieren in Sukuk gilt. Wenn Sie Ihr Portfolio diversifizieren oder ein stabileres Einkommen generieren möchten, können Sukuk eine großartige Investitionsoption sein. Sie können sich für die Investition in Sukuk-Fonds oder einzelne Sukuk entscheiden – überprüfen Sie Ihren Broker, um zu sehen, welche je nach Ihrem Standort verfügbar sind.

Halal Aktien-Screener & Portfolio-Tracker
Zoya macht halal investieren einfach, indem es Ihnen hilft, ein Shariah-konformes Anlageportfolio mit Sicherheit und Klarheit aufzubauen und zu überwachen.