¿Es halal mi plan 401(k)?
Una nota para el lector: En este artículo usaré el término “401(k)” por simplicidad. Este artículo también le será útil si su empleador le ofrece un plan 403(b) o 457. Los términos y condiciones de estos tipos de cuentas son muy similares.
No puedo decirle cuántas veces he oído a musulmanes decir algo como: “Ah, sí, no estoy aportando a mi 401(k). No sé si es halal, así que prefiero no hacerlo”.
Como coach financiero, me estremezco cuando escucho esa afirmación, porque aportar al plan 401(k) de su empleador tiene muchas ventajas maravillosas a las que de otro modo simplemente no tendría acceso.
Por otro lado, también oigo a musulmanes decirme que están invertidos en el plan 401(k) de su empresa, pero no verifican si las inversiones son halal. Ambas posturas son extremas y deben encontrar un punto medio, lo cual es la belleza de nuestra fe.
¿Realmente necesito un 401(k)?
En resumen: sí. Necesita un 401(k) porque no puede depender únicamente del Seguro Social durante la jubilación. Escribí un artículo detallado sobre el porqué aquí, pero en pocas palabras, necesita invertir para la jubilación además del Seguro Social, porque este no es suficiente. Necesitará un fondo de retiro considerable (piense en $1M+) para cubrir sus gastos en la jubilación, cuando ya no tendrá ingresos.
Además, los empleadores en Estados Unidos no lo obligan a aportar a los planes de jubilación que le ofrecen; todo es voluntario. Si usted no toma medidas deliberadas para invertir para su jubilación, podría quedarse sin recursos al llegar el momento de jubilarse, una situación en la que definitivamente no querrá encontrarse.
Aparte de eso, los planes 401(k) ofrecen dos ventajas principales que los empleados deberían aprovechar con entusiasmo:
Ventaja n.º 1: beneficios fiscales
- Cualquier monto que aporte a un plan 401(k) tradicional es dinero antes de impuestos. Esto significa que ese monto se deduce de sus ingresos, lo que reduce su ingreso gravable hoy. Es un excelente truco, ya que podría colocarlo en un tramo impositivo más bajo. Usted termina pagando impuestos sobre el monto que retira cada año durante la jubilación. Por ejemplo, si tiene un fondo de retiro de $1M antes de impuestos dentro de su 401(k) y retira solo $50,000 al año, se le gravan únicamente los $50,000 (además de otras fuentes de ingresos que pueda tener).
- Está protegido de pagar impuestos sobre las ganancias de capital si decide comprar y vender inversiones dentro de la cuenta a lo largo de los años.
Ventaja n.º 2: aportes equivalentes del empleador y participación en las utilidades
Su empleador puede ofrecerle dinero gratis a través de su plan 401(k). Por lo general, esto puede presentarse de dos formas:
- Aportes equivalentes: su empleador igualará lo que usted aporte a su plan hasta cierto porcentaje (por ejemplo, su empleador igualará el 100% de sus aportes hasta el 3%).
- Participación en las utilidades: su empleador le ofrecerá un aporte anual único al final del año, según las utilidades de la empresa en ese año.
Todo eso suena maravilloso, ¿verdad? El único problema es que las opciones de inversión dentro de un plan 401(k) pueden ser limitadas y podrían no incluir una opción halal. Por lo general, a menos que usted elija cambiar sus opciones de inversión por su cuenta, el plan de su empleador lo hará invertir en un fondo predeterminado que suele contener inversiones que generan intereses (bonos), empresas que no son conformes a la sharía o, peor aún, ambas cosas.
Entonces, ¿qué hacer? Exploremos algunas de sus opciones.
Opción n.º 1: solicitar una cuenta de corretaje autodirigida (la solución ideal)
Algunas empresas ofrecen lo que se conoce como cuenta de corretaje autodirigida (SDBA, por sus siglas en inglés). Esta opción le permite personalizar su 401(k) al darle la flexibilidad de elegir sus propias inversiones. Deberá comunicarse con Recursos Humanos para saber si esta opción se ofrece. Si está disponible para usted, simplemente pídales que la configuren.
A medida que se descuente dinero de su cheque de pago y se deposite en esta cuenta, asegúrese de dedicar el tiempo necesario a invertirlo realmente. De lo contrario, simplemente quedará ahí como efectivo.
Esta es una lista de ETF conformes a la sharía y fondos mutuos disponibles en Estados Unidos entre los que debería poder elegir.
Fondos mutuos conformes a la sharía
- ADJEX: Azzad Ethical Fund
- AMAGX: Amana Growth Fund
- AMANX: Amana Income Fund
- AMDWX: Amana Developing World Fund
- AMAPX: Amana Participation Fund
- IMANX: Iman Fund
- WISEX: Azzad Wise Capital Fund
- SPTAX / SPTMX: The SP Funds 2030 Target Date Fund
- SPTBX / SPTNX: The SP Funds 2040 Target Date Fund
- SPTCX / SPTOX: The SP Funds 2050 Target Date Fund
ETF conformes a la sharía
- HLAL: Wahed FTSE USA Shariah ETF
- SPRE: SP Funds S&P Global REIT Sharia ETF
- SPSK: SP Funds Dow Jones Global Sukuk ETF
- SPUS: SP Funds S&P 500 Sharia Industry Exclusions ETF
- SPWO: SP Funds S&P World (ex-US) ETF
- SPTE: SP Funds S&P Global Technology ETF
- UMMA: Wahed Dow Jones Islamic World ETF
Opción n.º 2: identificar el fondo con la menor exposición a posiciones no permitidas (la solución provisional)
Si la cuenta de corretaje autodirigida no es una opción para usted, la alternativa es elegir el fondo con el menor número de posiciones no permitidas y luego purificar sus ganancias correspondientes a la parte no permitida. Esta opción es mejor que renunciar por completo al plan de su empleador, ya que así aún puede aprovechar las ventajas mencionadas anteriormente.
La mayoría de las opciones predeterminadas que ofrece su 401(k) serán ETF o fondos mutuos de acciones y bonos, y solo mostrarán las 10 principales posiciones del fondo entre potencialmente cientos. Esto es lo que dificulta revisar una por una las acciones del fondo.
Lo que podemos hacer entonces es la mejor alternativa posible: observar los sectores en los que invierte el fondo. Si ve que su fondo tiene bonos o “renta fija”, puede contarlos automáticamente como no permitidos. Si ve los sectores de “defensa” o “financiero”, también puede asumir automáticamente que no están permitidos. El sector de “bienes de consumo” es mixto, por lo que puede partir del supuesto de que entre un tercio y una cuarta parte de él no está permitido.
Una vez que identifique un fondo con la menor exposición a sectores no permitidos, deberá limpiar sus ganancias de la parte no permitida mediante la purificación. Por ejemplo, si el 20% del fondo está invertido en el sector financiero, tendrá que purificar el 20% de sus ganancias (Islamic Finance Guru, s. f.).
Si no se siente cómodo con estos supuestos y desea una lectura más precisa, la herramienta de filtrado de fondos de Zoya es un excelente recurso para determinar cuál fondo es el más conforme a la sharía dentro de su 401(k). Zoya utiliza las normas establecidas por la Organización de Contabilidad y Auditoría para Instituciones Financieras Islámicas (AAOIFI) para filtrar los activos subyacentes del fondo y ayudarnos a saber qué parte de cada fondo es conforme, dudosa o no conforme. Veamos dos ejemplos reales de fondos que podría encontrar en su 401(k).
Ejemplo n.º 1: Vanguard S&P 500 ETF (VOO)
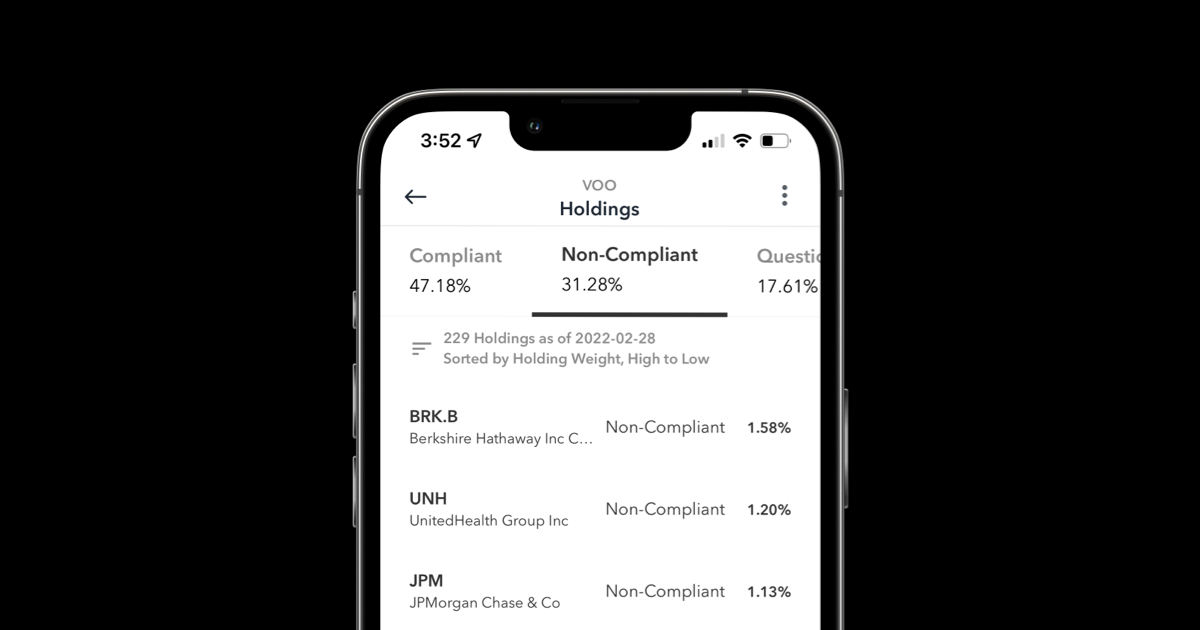
Este fondo de Vanguard sigue el índice S&P 500, que está formado por las 500 principales empresas de Estados Unidos. Cualquier ETF o fondo mutuo que siga el índice incluirá las empresas que se encuentran en él. Según Zoya, aproximadamente el 31% del fondo está compuesto por empresas que no son conformes a la sharía.
Ahora veamos un ejemplo mejor.
Ejemplo n.º 2: Vanguard S&P 500 Growth ETF (VOOG)
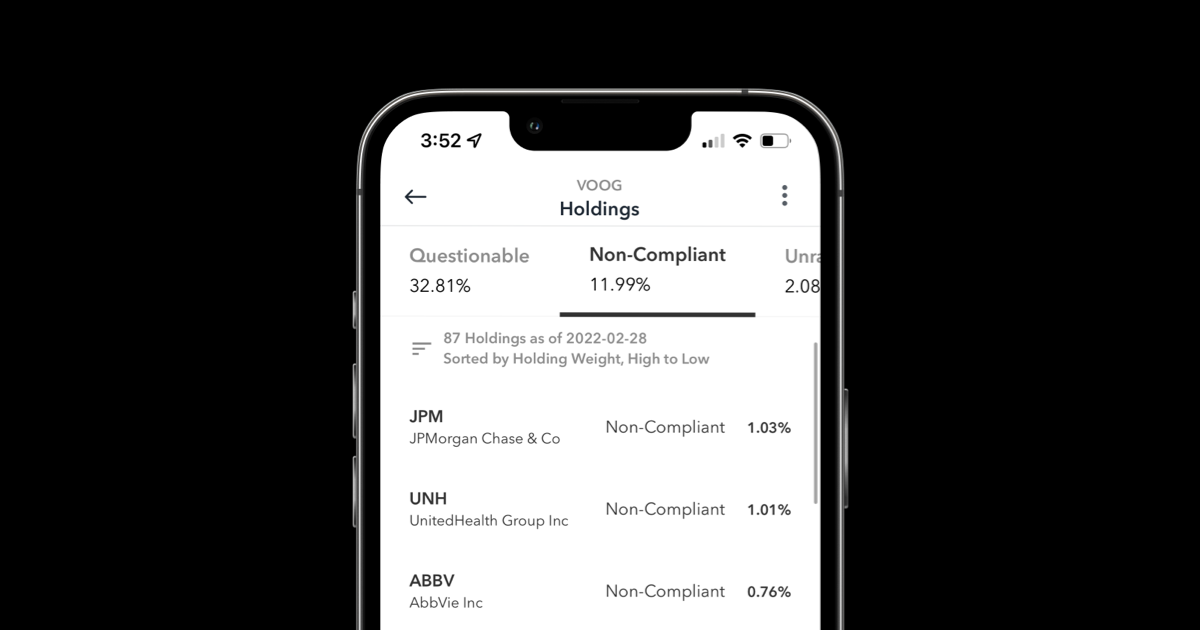
Este fondo de Vanguard está compuesto únicamente por empresas con características de crecimiento del índice S&P 500. Según Zoya, aproximadamente el 12% de las posiciones del fondo no son conformes, lo que lo convierte en una opción mucho mejor en comparación con VOO.
Extra: cómo abogar por una cuenta de corretaje autodirigida
Si bien invertir en un fondo con la menor cantidad de posiciones no permitidas es una opción viable, solo debe considerarse una solución temporal, y conviene pensar en pasar a una situación más ideal lo antes posible.
El jeque Joe Bradford, uno de los asesores de la sharía de Zoya y un reconocido experto en finanzas islámicas, menciona con frecuencia que los musulmanes no deberíamos aceptar cosas moralmente dudosas y que no estén en línea con nuestros valores. Esto sin duda se aplica cuando algo no está disponible en el trabajo, como una sala de oración.
Afortunadamente, no es tan difícil para los lugares de trabajo ofrecer una opción SDBA. Sin embargo, sí requiere cierta labor de promoción. Usted y otros musulmanes de su lugar de trabajo pueden abogar colectivamente para que su empleador ofrezca una SDBA como una forma de adaptación religiosa. No conseguirá lo que desea hasta que lo pida.
A continuación, se presentan algunos consejos prácticos para ayudarle a abogar por esta opción en el trabajo. Y sí, puede hacerlo incluso si es el único musulmán en su lugar de trabajo.
- Haga dua. Al fin y al cabo, lo hace por la causa de Alá (Glorificado y Exaltado sea) y el tawfiq solo puede venir de Él. Pídale guía y ayuda durante este proceso.
- Identifique a los demás musulmanes de su lugar de trabajo y elabore una lista con nombres, correos electrónicos, puestos y departamentos. Ya sea a través del Jummah (si se realiza en su lugar de trabajo) o preguntando por ahí, asegúrese de incluir a todos los que quieran participar en esta iniciativa. La unión hace la fuerza.
- Designe a alguien para liderar esta iniciativa (o asuma usted el liderazgo) y envíe un correo electrónico colectivo a Recursos Humanos y al administrador de su plan 401(k) solicitando esta opción. Asegúrese de que todas las personas de la lista estén en copia del correo. Consulte a continuación un modelo de correo.
- Ejerza presión con frecuencia. La persona que lidere la iniciativa debe enviar un correo de seguimiento a Recursos Humanos si no responden o tardan en responder, y debe pedir una actualización cada 2 o 3 meses.
Modelo de correo para solicitar una SDBA
Estimado/a [Gerente de Recursos Humanos y Administrador del plan 401(k)]:
Espero que se encuentre bien. Mi nombre es [su nombre] y me desempeño como [su puesto] en [nombre de la empresa].
Le escribo en mi nombre y en el de mis colegas musulmanes, quienes están todos en copia. Nos comunicamos con usted para solicitarle que ofrezca la Cuenta de Corretaje Autodirigida (SDBA) del 401(k) como una opción dentro de su plan 401(k), como una forma de inclusión y adaptación religiosa.
Como musulmanes, seguimos un estricto código ético de conducta. Este se aplica no solo a cómo nos vestimos, qué comemos y cómo rezamos, sino también a cómo invertimos nuestro dinero. Los musulmanes se adhieren a lo que se conoce como inversión halal, una forma estricta de inversión ética. Halal significa permitido en árabe y suele ser la palabra que guía a muchos musulmanes en la manera de conducir sus asuntos (piense en la carne o los alimentos halal, de forma similar a lo kosher). La inversión halal evita las industrias y los negocios que no están alineados con los valores islámicos y aquellos que causan daño a la sociedad. La mayoría de las opciones de inversión actuales del plan 401(k) de [nombre de la empresa] no son halal. Esto desalienta a muchos musulmanes de participar en los planes 401(k) de [nombre de la empresa], a los que tienen derecho como parte de su paquete de beneficios.
Como probablemente sabe, la opción SDBA permitirá a los empleados participar en el plan 401(k) de [nombre de la empresa] y les dará la flexibilidad de elegir sus propias opciones de inversión. Esta sería una situación ideal para los empleados musulmanes de [nombre de la empresa], porque podríamos elegir las opciones de inversión halal que nos convengan. [Si su empresa tiene una declaración o misión de diversidad e inclusión, apele a ella aquí]. Como parte del compromiso de [nombre de la empresa] con [incluya una cita de la declaración de diversidad e inclusión], ofrecer la opción SDBA permitirá que sus empleados musulmanes se sientan incluidos, apoyados y atendidos, ya que no tendrán que sacrificar sus creencias religiosas para participar en sus beneficios de jubilación y aprovecharlos.
Las SDBA son cada vez más populares año tras año. Más del 40% de los empleadores en Estados Unidos ofrecen esta opción (Pastor, 2021), incluidos algunos de los mejores lugares de trabajo, como Amazon, Google y Meta (anteriormente Facebook). Las SDBA son una buena opción para ofrecer a sus empleados, ya que les permiten invertir de acuerdo con sus valores y administrar sus portafolios como lo consideren conveniente (Carosa, 2022). Por lo general, ofrecer la opción SDBA no implica un costo adicional demasiado alto para las empresas (Umpierrez, 2021). Adjuntamos algunos artículos para que los revise, que hablan más sobre la opción SDBA.
Agradeceríamos que [nombre de la empresa] atendiera nuestra solicitud. En la actualidad, algunos de nosotros hemos optado por no participar en el plan 401(k) que se nos ofrece, porque no podríamos participar de una manera acorde con nuestra fe. Esperamos que nuestra solicitud sea considerada para que podamos participar con tranquilidad y aprovechar al máximo nuestros beneficios de jubilación.
Quedamos a la espera de su respuesta y le daremos seguimiento oportunamente.
Atentamente,
[Su nombre y los nombres de todas las demás personas de la lista]
Conclusión
Tenga en cuenta que al principio puede encontrar cierta resistencia. Simplemente tenga fe y siga intentándolo. Esto es especialmente pertinente si es el único musulmán en su lugar de trabajo. Al fin y al cabo, si su empresa realmente no está dispuesta a cambiar u ofrecer esa opción, podría considerar cambiar de empleo a uno que sea más inclusivo y comprensivo. Incluso si deja su puesto, puede irse sabiendo que plantó las semillas para los musulmanes que vengan después de usted, y que esas semillas podrían florecer más adelante, insha'Allah.
Actualizado en diciembre de 2024 para incluir nuevos ETF y fondos mutuos conformes a la sharía.
Únase a la lista de espera de Zoya Invest
Invierta sin comisiones en acciones y ETF halal.