Comment Abdul El-Sayed investit : le portefeuille du premier musulman élu au Sénat américain
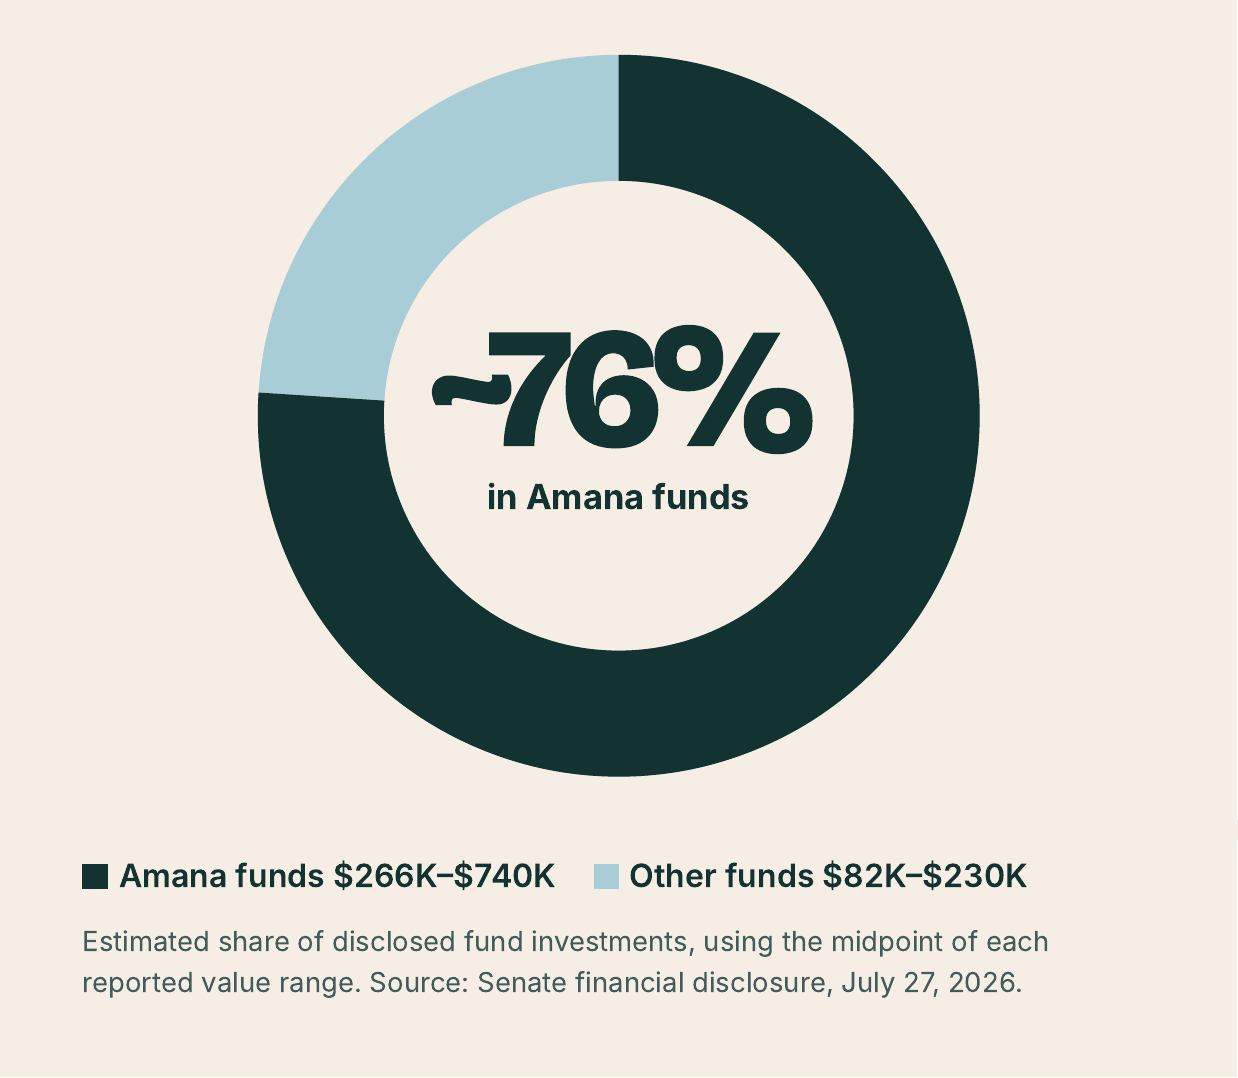
Sur la base des points médians des fourchettes déclarées, environ 76 % des investissements en fonds déclarés par Abdul El-Sayed sont placés dans des fonds Amana certifiés conformes à la charia. Découvrez dans quoi ces fonds investissent et comment les comptes de la famille sont répartis.
Abdul El-Sayed, sénateur élu du Michigan, est le premier musulman élu au Sénat américain, et sa déclaration financière offre un aperçu rare de la manière dont sa famille investit. Sur la base des points médians des fourchettes déclarées, environ 76 % des investissements en fonds déclarés par la famille sont placés chez Amana, l'une des plus anciennes familles de fonds communs de placement halal aux États-Unis.
Le premier fonds d'Amana a été lancé en 1986 comme l'une des premières options d'investissement halal pour les investisseurs américains. Les trois IRA du couple ne détiennent que des fonds Amana certifiés conformes à la charia, tandis que les plans 529 d'un enfant et le 401(a) de son épouse détiennent également des fonds conventionnels. Nous avons examiné son rapport sur le site de déclaration financière du Sénat pour voir quels fonds la famille détient, dans quoi ces fonds investissent et comment l'argent est réparti entre les comptes.
Points clés
- Les fonds Amana détiennent entre 266 000 $ et 740 000 $, soit environ 76 % des investissements en fonds déclarés par la famille aux points médians des fourchettes. Amana Growth représente la position la plus importante.
- Grâce aux deux fonds d'actions d'Amana, la famille a une exposition estimée à 51 entreprises, en tête desquelles figurent TSMC, Apple, Microsoft et Nvidia.
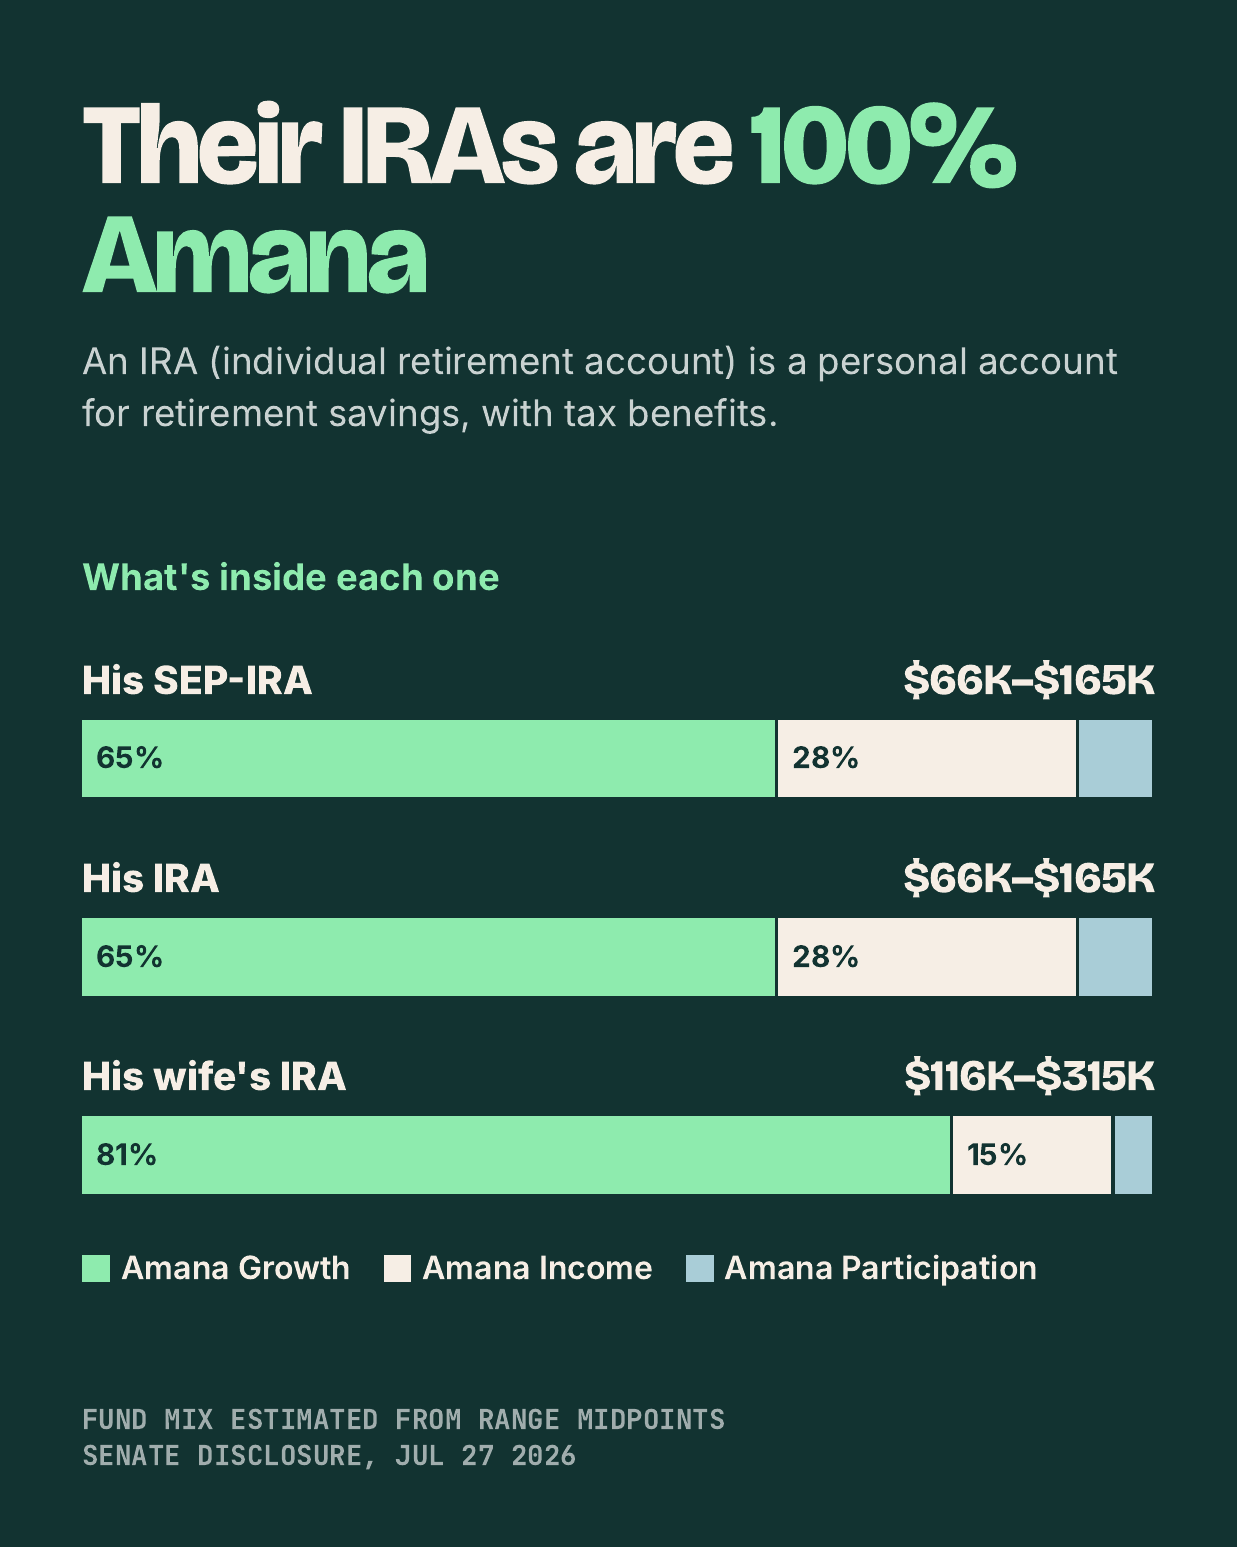
- Son SEP-IRA, son IRA et l'IRA de son épouse sont composés à 100 % d'Amana, pour une valeur combinée de 248 000 $ à 645 000 $.
- À titre hypothétique, avec 6 % par an et sans nouvel apport, la valeur des IRA au point médian atteindrait environ 1,7 million de dollars d'ici 2049.
Table des matières
- Dans quoi investit Abdul El-Sayed
- Composition des fonds Amana Growth, Income et Participation
- Dans quelles entreprises les fonds Amana des El-Sayed investissent-ils ?
- Comment les IRA des El-Sayed sont investis
- Quelle pourrait être la valeur des IRA à 65 ans
- Immobilier, entreprises et dettes d'Abdul El-Sayed
- Ce qui ressort du portefeuille des El-Sayed
- Comment vérifier la conformité à la charia de votre propre portefeuille
- Questions fréquentes
Dans quoi investit Abdul El-Sayed
L'Associated Press a annoncé la victoire d'El-Sayed à l'élection sénatoriale du Michigan le 4 novembre 2026. Les candidats déclarent chaque actif sous forme de fourchette de valeur ; chaque chiffre présenté ici est donc une fourchette ou une estimation au point médian.
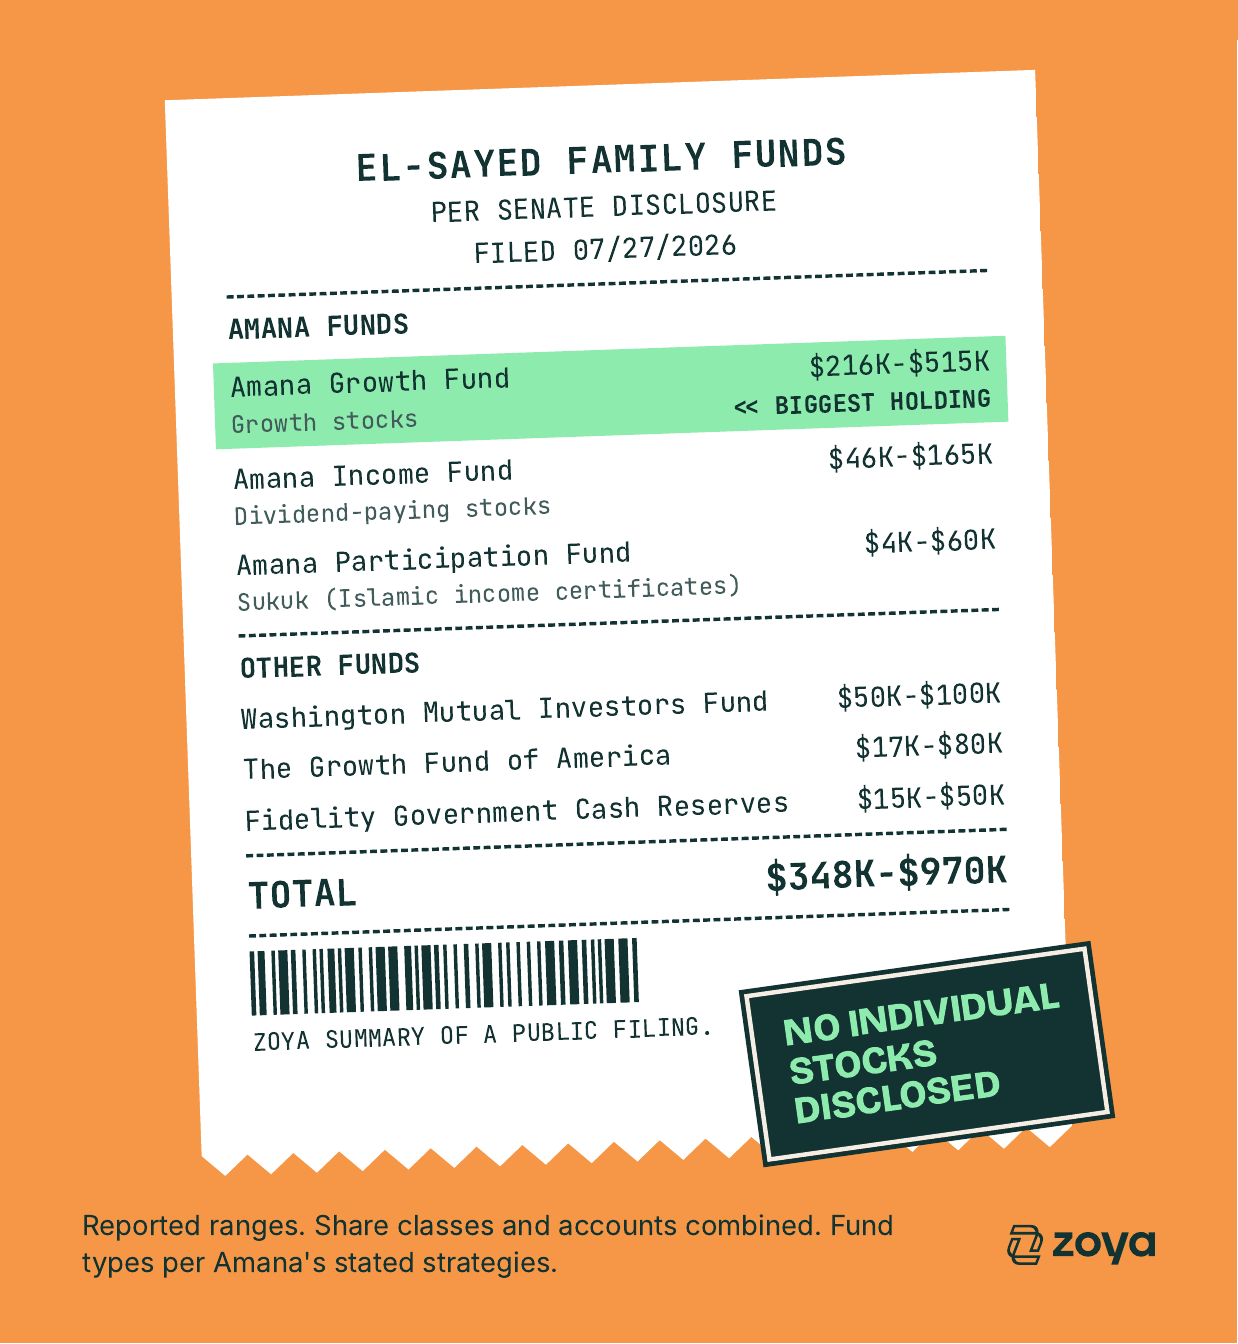
Fourchettes issues de la déclaration sénatoriale du 27 juillet 2026, avec les catégories d'actions et les comptes combinés.
| Fonds | Composition | Valeur déclarée | Comptes concernés |
|---|---|---|---|
| Amana Growth Fund | Grandes entreprises de croissance | 216 000 $ à 515 000 $ | Le sien et celui de son épouse |
| Amana Income Fund | Grandes entreprises versant des dividendes | 46 000 $ à 165 000 $ | Le sien et celui de son épouse |
| Amana Participation Fund | Sukuk | 4 000 $ à 60 000 $ | Le sien et celui de son épouse |
| Washington Mutual Investors Fund | Grandes entreprises américaines | 50 000 $ à 100 000 $ | Plan 529 d'un enfant |
| The Growth Fund of America | Entreprises de croissance | 17 000 $ à 80 000 $ | Plans 529 d'un enfant |
| Fidelity Government Cash Reserves | Fonds monétaire gouvernemental | 15 000 $ à 50 000 $ | 401(a) de son épouse |
| Total | 348 000 $ à 970 000 $ |
En prenant le point médian de chaque fourchette, les fonds Amana représentent environ 503 000 $ sur 659 000 $ de fonds, soit 76 %. Le déclarant a également fait valoir une exemption pour certains actifs ; cette déclaration ne donne donc qu'une image partielle.
Composition des fonds Amana Growth, Income et Participation
La majeure partie des investissements Amana déclarés se trouve dans les parts institutionnelles à moindre coût (AMIGX, AMINX et AMIPX). Le compte 401(a) de son épouse détient AMAGX, la catégorie « Investor » du Growth Fund, qui possède le même portefeuille (AMAGX vs AMIGX explique la différence).
Amana Growth Fund
Le Growth Fund détient environ 30 grandes entreprises américaines et étrangères dont Saturna prévoit une croissance des ventes et des bénéfices. Le secteur technologique représentait 53,8 % du fonds au 30 septembre 2026, suivi par les valeurs industrielles et la santé. AMIGX coûte 0,61 % par an.
Amana Income Fund
L'Income Fund vise un revenu courant et la préservation du capital en achetant principalement de grandes entreprises qui versent des dividendes. Au 30 septembre 2026, il était composé à 29,8 % de technologie, 27,3 % de valeurs industrielles et 19,1 % de santé. AMINX coûte 0,75 % par an.
Amana Participation Fund
Le Participation Fund détient des sukuk (certificats d'investissement islamiques) plutôt que des actions. Les détenteurs de sukuk ont généralement un droit de propriété bénéficiaire sur un actif ou un projet sous-jacent, tel qu'un bien immobilier ou un bail, et reçoivent une part de ses revenus, bien que les structures varient (comment fonctionnent les sukuk). Le fonds vise à préserver le capital et à être moins volatil que les actions.
La plupart de ses sukuk proviennent d'émetteurs en Arabie saoudite et aux Émirats arabes unis, souvent par le biais de véhicules enregistrés aux îles Caïmans :
- Gouvernements : Arabie saoudite, Oman, Indonésie, Bahreïn et Charjah
- Entreprises liées à l'État : Saudi Aramco, Saudi Electricity et DP World
- Banques : Al Rajhi, Banque Saudi Fransi et Dubai Islamic Bank
- Entreprises immobilières et agroalimentaires : Emaar, Aldar et Almarai
Saturna a comptabilisé environ 40 % du fonds dans des sociétés financières et 14 % dans des gouvernements au 30 septembre 2026. AMIPX coûte 0,57 % par an.
Comment fonctionne la certification de conformité à la charia d'Amana
Saturna examine chaque titre détenu par Amana selon ses propres critères charia, qui excluent les entreprises liées à l'alcool, aux jeux d'argent, au porc et aux prêts conventionnels, ainsi que les sociétés fortement endettées. Amanie Advisors, un cabinet de conseil indépendant spécialisé dans la charia, certifie chaque fonds tous les trimestres. Ses lettres les plus récentes couvrent la période de juillet à septembre 2026 pour Growth, Income et Participation.
La certification et la purification sont des étapes distinctes. Les entreprises présentes dans un fonds d'actions filtré peuvent toujours percevoir une petite part de revenus provenant de sources non autorisées. Saturna publie chaque année les facteurs de purification des dividendes par action pour ses fonds d'actions, y compris Amana Growth et Income, dans son calculateur de purification ; les investisseurs effectuent eux-mêmes les paiements de purification. Le fonds Participation n'a pas de facteur, car Saturna considère ses revenus de sukuk comme halal une fois qu'un tiers a approuvé chaque titre détenu. Notre guide de purification des actions explique comment fonctionne le calcul.
Les autres fonds mentionnés dans la déclaration
Washington Mutual Investors Fund et The Growth Fund of America figurent dans deux plans d'épargne-études 529 que la déclaration liste sous le nom d'un enfant à charge. Fidelity Government Cash Reserves, un fonds monétaire gouvernemental, figure aux côtés d'Amana Growth dans le plan de retraite 401(a) de l'Université du Michigan de son épouse. Tous trois sont des fonds conventionnels.
Dans quelles entreprises les fonds Amana des El-Sayed investissent-ils ?
Un fonds commun de placement répartit son argent entre de nombreuses entreprises ; l'argent de la famille investi dans Amana est donc exposé à chaque action présente dans les deux fonds d'actions Amana. La déclaration listant les fonds, le tableau ci-dessous est une estimation : la fourchette déclarée de chaque fonds au 27 juillet, multipliée par la part de chaque entreprise dans les avoirs de ce fonds au 30 septembre 2026, avec Growth et Income additionnés. Les avoirs des fonds évoluant avec le temps, considérez cela comme un aperçu de l'exposition via ces fonds.
Exposition estimée via Amana Growth et Amana Income. Arrondi aux 100 $ les plus proches.
| # | Entreprise | Symbole | Exposition estimée | Point médian | Via |
|---|---|---|---|---|---|
| 1 | TSMC (Taiwan Semiconductor) | TSM | 21 300 $ à 56 600 $ | 38 900 $ | Growth et Income |
| 2 | Apple | AAPL | 17 700 $ à 42 200 $ | 29 900 $ | Growth |
| 3 | Microsoft | MSFT | 15 700 $ à 41 700 $ | 28 700 $ | Growth et Income |
| 4 | Nvidia | NVDA | 15 600 $ à 37 200 $ | 26 400 $ | Growth |
| 5 | Broadcom | AVGO | 14 700 $ à 37 600 $ | 26 100 $ | Growth et Income |
| 6 | Eli Lilly | LLY | 13 700 $ à 38 100 $ | 25 900 $ | Growth et Income |
| 7 | Alphabet | GOOGL | 14 200 $ à 33 800 $ | 24 000 $ | Growth |
| 8 | ASML | ASML | 14 000 $ à 33 400 $ | 23 700 $ | Growth |
| 9 | Advanced Micro Devices | AMD | 9 600 $ à 22 800 $ | 16 200 $ | Growth |
| 10 | Johnson Controls | JCI | 7 800 $ à 20 700 $ | 14 300 $ | Growth et Income |
Ces 10 entreprises représentent environ 54 % de l'exposition estimée via les deux fonds d'actions Amana. TSMC est en tête de liste car il s'agit d'une détention importante dans les deux fonds.
Comment les IRA des El-Sayed sont investis
Un IRA (compte de retraite individuel) est un compte de retraite personnel avec des avantages fiscaux, et un SEP-IRA est la version destinée aux travailleurs indépendants. Les seuls investissements listés dans les trois IRA sont des fonds Amana.
Répartition entre les fonds estimée à partir du point médian de chaque fourchette déclarée.
| Compte | Valeur déclarée | Growth | Income | Participation |
|---|---|---|---|---|
| Son SEP-IRA | 66 000 $ à 165 000 $ | 65 % | 28 % | 7 % |
| Son IRA | 66 000 $ à 165 000 $ | 65 % | 28 % | 7 % |
| IRA de son épouse | 116 000 $ à 315 000 $ | 81 % | 15 % | 4 % |
| Total combiné | 248 000 $ à 645 000 $ | 73 % | 22 % | 5 % |
Le 401(a) de l'Université du Michigan de son épouse, un quatrième compte de retraite d'une valeur de 30 000 $ à 100 000 $, n'est pas inclus dans la projection ci-dessous.
Quelle pourrait être la valeur des IRA à 65 ans
Né le 31 octobre 1984, El-Sayed aura 65 ans en 2049, dans 23 ans. À titre d'illustration hypothétique de la capitalisation, voici ce que le point médian combiné des IRA, soit environ 446 500 $, atteindrait avec trois rendements annuels stables, sans nouvel apport ni retrait, avant inflation et impôts.
Hypothétique. Les fourchettes appliquent chaque rendement aux soldes déclarés les plus bas et les plus élevés.
| Rendement annuel | Valeur à 65 ans, à partir du point médian | Fourchette |
|---|---|---|
| 4 % | 1,10 million de dollars | 611 000 $ à 1,59 million de dollars |
| 6 % | 1,71 million de dollars | 947 000 $ à 2,46 millions de dollars |
| 8 % | 2,62 millions de dollars | 1,46 million de dollars à 3,79 millions de dollars |
Selon la règle de 72, l'argent double environ tous les 12 ans à 6 % et tous les 9 ans à 8 %.
Saturna indique, au 30 septembre 2026, des rendements sur 10 ans après frais de 17,45 % par an pour AMIGX, de 12,03 % pour AMINX et de 2,10 % pour AMIPX. Il s'agit des rendements des fonds, et non de ceux des comptes des El-Sayed ; les performances passées ne garantissent pas les résultats futurs.
Immobilier, entreprises et dettes d'Abdul El-Sayed
Au-delà des fonds, la déclaration recense des biens immobiliers, des entreprises, des comptes bancaires et des dettes, chacun sous forme de fourchette de valeur.
- Immobilier : trois propriétés locatives d'une valeur combinée de 450 000 $ à 1 million de dollars. Un appartement à Ann Arbor, dans le Michigan, est détenu conjointement par le biais d'une fiducie familiale (250 000 $ à 500 000 $), et son épouse possède un appartement à Bangalore, en Inde, ainsi qu'une maison à Dubaï (100 000 $ à 250 000 $ chacun).
- Entreprises : 66 000 $ à 165 000 $ répartis entre sa société de médias Incision Media, son cabinet de conseil AME Higher et le cabinet de psychiatrie de son épouse. Il déclare également une participation de 10 000 $ dans une société holding qui possède des entreprises de services informatiques.
- Comptes bancaires : quatre comptes, d'une valeur combinée de 18 000 $ à 95 000 $.
- Dettes : 100 000 $ à 200 000 $ au total : un financement immobilier conjoint contracté en 2008 et le solde de son épouse auprès d'un promoteur immobilier de Dubaï, chacun entre 50 000 $ et 100 000 $.
En additionnant chaque actif valorisé dans la déclaration, y compris les comptes de fonds, les plans 529 et les comptes bancaires, puis en soustrayant les dettes déclarées, on obtient une valeur nette des avoirs déclarés et valorisés d'environ 680 000 $ à 2,1 millions de dollars. Les déclarations utilisent des fourchettes de valeur et exemptent certains actifs, comme une résidence principale ; considérez donc ce chiffre comme une estimation approximative.
Ce qui ressort du portefeuille des El-Sayed
Quelques caractéristiques distinguent ce portefeuille. Il s'agit d'une lecture d'une déclaration publique à des fins éducatives, et non d'un conseil en investissement.
- Amana Growth pèse le plus lourd. Aux points médians des fourchettes, Amana Growth représente environ 73 % de l'argent de la famille investi chez Amana ; l'orientation technologique de ce fonds façonne donc une grande partie de l'exposition aux actions de la famille.
- La part de sukuk est faible. Le Participation Fund détient entre 4 000 $ et 60 000 $, soit environ 6 % de l'argent investi chez Amana au point médian, et 5 % des IRA combinés.
- Les IRA et les autres comptes détiennent différents types de fonds. Les trois IRA ne détiennent que des fonds Amana. Les plans 529 détiennent deux fonds d'actions American Funds, et le 401(a) de son épouse associe Amana Growth à un fonds monétaire gouvernemental.
- Des fonds plutôt que des actions individuelles. La déclaration ne liste aucune action individuelle. L'exposition à 51 entreprises et à des dizaines de sukuk se fait par l'intermédiaire de trois fonds, Saturna sélectionnant les titres et effectuant le filtrage charia.
Comment vérifier la conformité à la charia de votre propre portefeuille
Curieux de savoir ce que contiennent vos propres fonds ? Recherchez-les sur Zoya ou connectez votre courtier pour vérifier les avoirs. Zoya filtre les actions individuelles, les ETF et les fonds communs de placement américains titre par titre, y compris les fonds indiciels d'un plan 401(k) classique et les fonds conventionnels comme ceux des plans 529 ci-dessus.
Questions fréquentes
Pouvez-vous détenir des fonds halal dans un IRA ?
Oui. Un IRA auprès d'un courtier peut généralement détenir n'importe quel fonds commun de placement ou ETF proposé par le courtier, y compris les fonds Amana et les ETF halal. Les trois IRA d'El-Sayed chez Schwab ne détiennent que des fonds Amana. Saturna renonce également au minimum institutionnel de 100 000 $ pour les IRA dont Saturna Trust Company est le fiduciaire.
Les fonds certifiés conformes à la charia nécessitent-ils une purification ?
Les fonds d'actions en ont souvent besoin. La certification signifie que les titres détenus par le fonds passent un filtre charia, mais ces entreprises peuvent tout de même percevoir une petite part de revenus non autorisés. Saturna publie un facteur annuel de purification des dividendes par action pour chaque fonds d'actions Amana, et les investisseurs effectuent eux-mêmes les versements. Pour l'année clôturée le 31 mai 2026, le facteur était d'environ 0,0057 $ par action pour AMIGX et de 0,0079 $ pour AMINX. Le Participation Fund n'en a pas, car Saturna considère ses revenus de sukuk comme halal. Notre guide de purification des actions détaille les étapes à suivre.