Le Guide du débutant sur les sukuk
Il est courant que les investisseurs conventionnels parlent de diversifier leur portefeuille, en faisant souvent référence à une répartition actions-obligations. Qu'est-ce que cela signifie, et est-ce quelque chose que vous devriez envisager en tant qu'investisseur musulman ? Ces investisseurs font référence au pourcentage d'actions et d'obligations qu'ils détiennent dans leurs portefeuilles. Le conseil typique pour ces investisseurs est d'allouer une part plus importante aux actions si vous êtes plus jeune, et un pourcentage plus élevé aux obligations si vous êtes plus âgé.
Les actions sont des actifs intrinsèquement plus risqués à investir, de sorte que les personnes plus jeunes auraient plus de temps pour se rétablir d'une baisse de valeur à court terme et bénéficier de rendements potentiellement plus élevés. Une personne plus âgée ou proche de la fin de son horizon d'investissement serait mieux servie en ayant une part plus importante de ses investissements dans un actif aux rendements plus stables. Examinons de plus près le fonctionnement des obligations et la façon dont elles peuvent générer un flux de revenus prévisible.
Qu'est-ce que les obligations ?
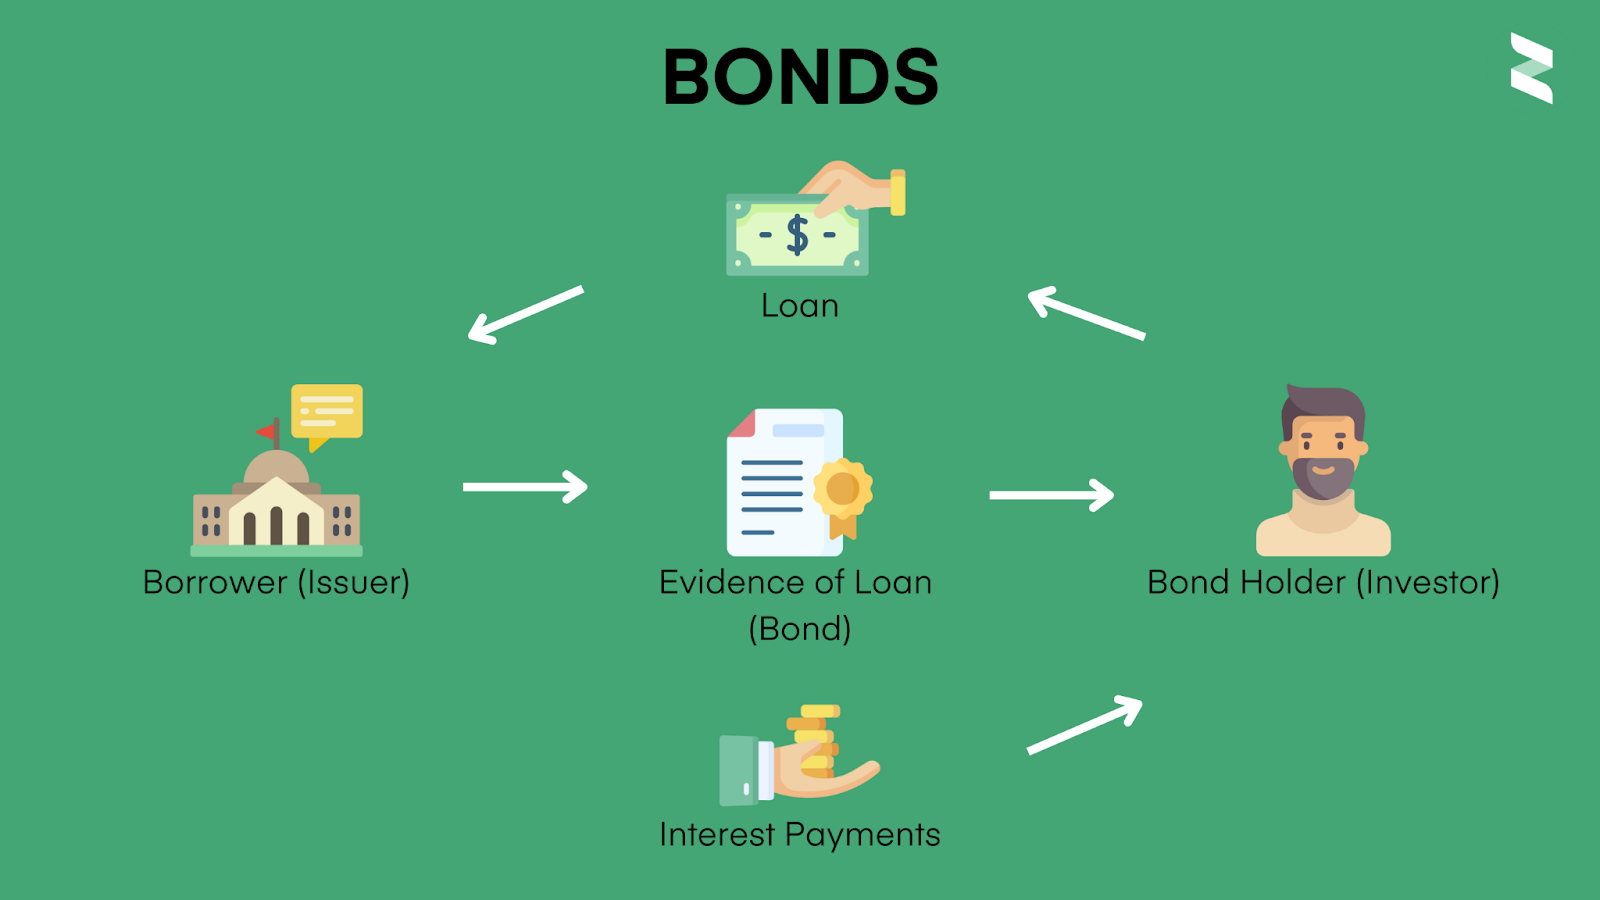
Les obligations sont des instruments basés sur la dette, émis aux investisseurs, appelés obligataires, qui prêtent leur argent à un emprunteur pour recevoir un revenu fixe. Les entreprises, gouvernements ou États utilisent généralement des obligations pour financer des projets et des opérations. Les obligataires reçoivent ensuite des paiements de coupons tout au long de la durée de l'obligation. Une grande préoccupation pour les musulmans est que ces coupons sont des paiements d'intérêts fixes ou variables, que nous pouvons comprendre comme une application active de riba (intérêt), qui, comme nous le savons, est haram.
Alors, en quoi un musulman qui souhaite diversifier son portefeuille avec un actif plus « stable » peut-il investir ? C'est là que les sukuk interviennent - également connus comme l'alternative islamique à une obligation.
Qu'est-ce que les sukuk ?
Un sukuk est un certificat financier islamique visant à créer des rendements similaires aux instruments de revenu fixe conventionnels comme les obligations. Bien qu'ils aient connu une augmentation de popularité au cours des vingt dernières années, la recherche montre que les premiers sukuk remontent au 7e siècle. Shell Malaysia a émis le premier sukuk moderne en 1990, suivi par l'émission de RM10 milliards (2,7 milliards de dollars américains) de Rantau Abang Capital Berhad, qui est la plus grande taille d'émission à ce jour sur le marché malaisien. Avec plus de 700 milliards de dollars d'actifs gérés selon les principes d'investissement islamique à ce jour, il existe une demande apparemment croissante de solutions de financement islamique.
Comment fonctionnent-ils ?
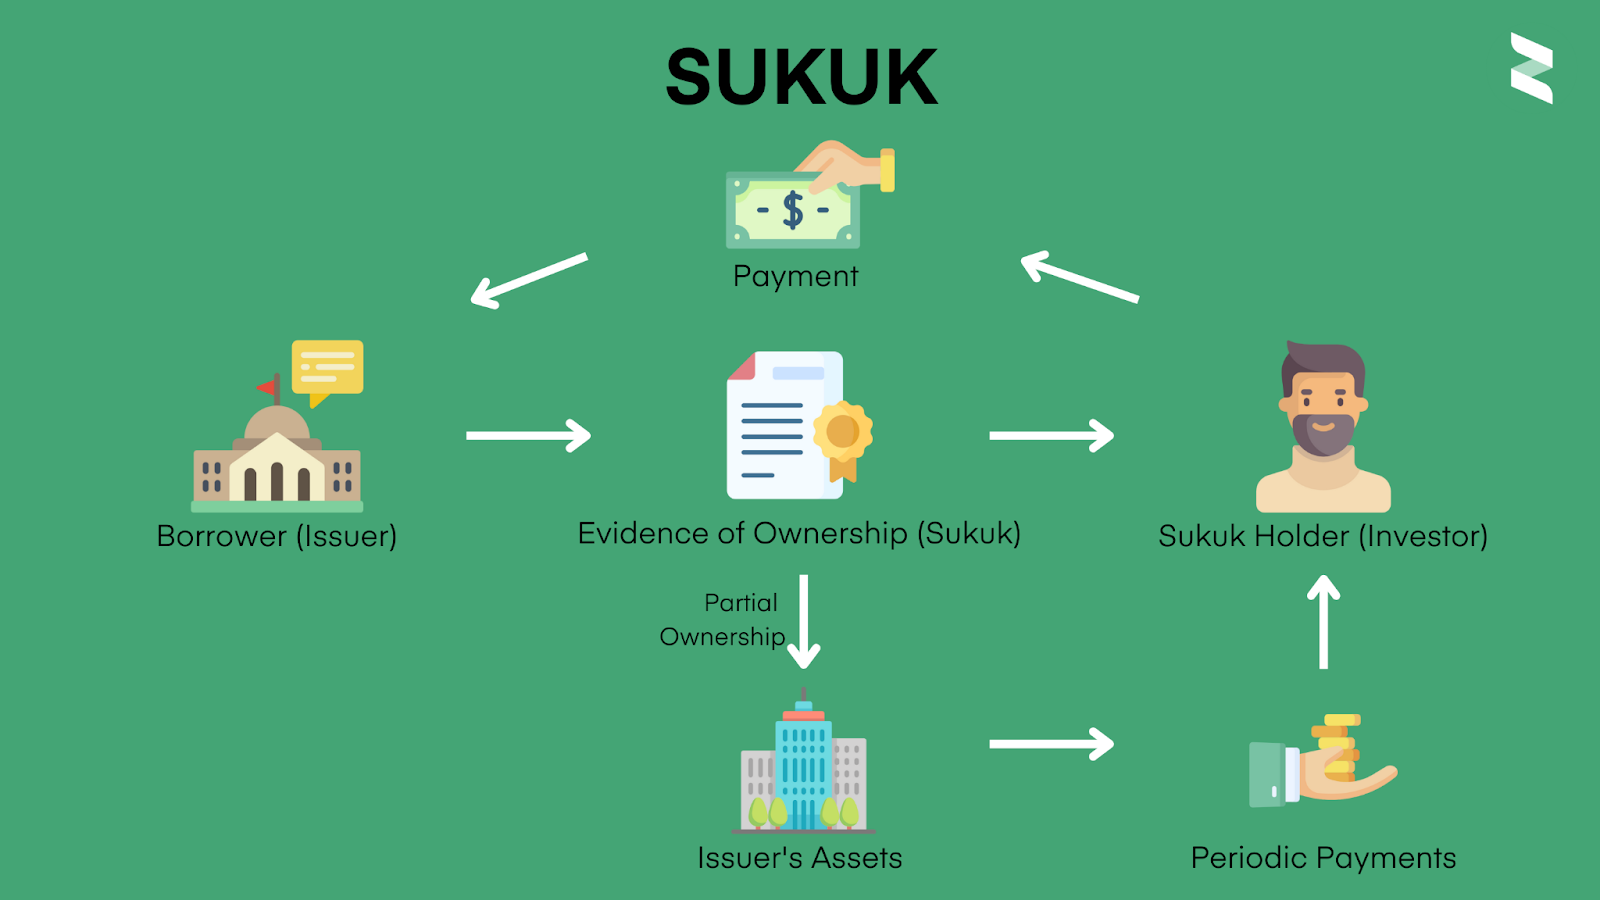
Contrairement aux obligations, les sukuk sont des instruments basés sur les actifs. Lorsque vous investissez dans des sukuk, votre argent est investi dans des actifs qui vous fournissent une marge de profit basée sur un ratio convenu à l'avance. Les paiements se présentent sous la forme d'un partage des bénéfices ou d'une location de l'actif à mesure qu'il s'apprécie, et à l'échéance, le détenteur du sukuk recevra son investissement principal.
En quoi les sukuk et les obligations diffèrent-ils ?
Les sukuk sont une forme productive d'investissement, permettant au détenteur du sukuk de potentiellement posséder une partie de l'actif, tandis que les obligations sont une obligation de dette. Les paiements de sukuk sont également liés à l'appréciation des actifs, contrairement aux obligations qui sont basées sur un taux d'intérêt. L'argent levé avec un sukuk est strictement utilisé pour investir dans des investissements halal. Cependant, les obligations sont basées sur le riba (intérêt) et peuvent financer des projets haram.
L'un des principes fondamentaux de la finance islamique est la responsabilité du risque. Lors de l'investissement dans un sukuk, le projet porte un risque, et l'émetteur et le détenteur du sukuk assument une part de ce risque. Cela diffère des obligations, où un obligataire n'a aucun risque. L'émetteur d'obligations emprunte de l'argent à l'obligataire, et le succès ou l'exécution du projet n'a aucune incidence sur les paiements à l'obligataire.
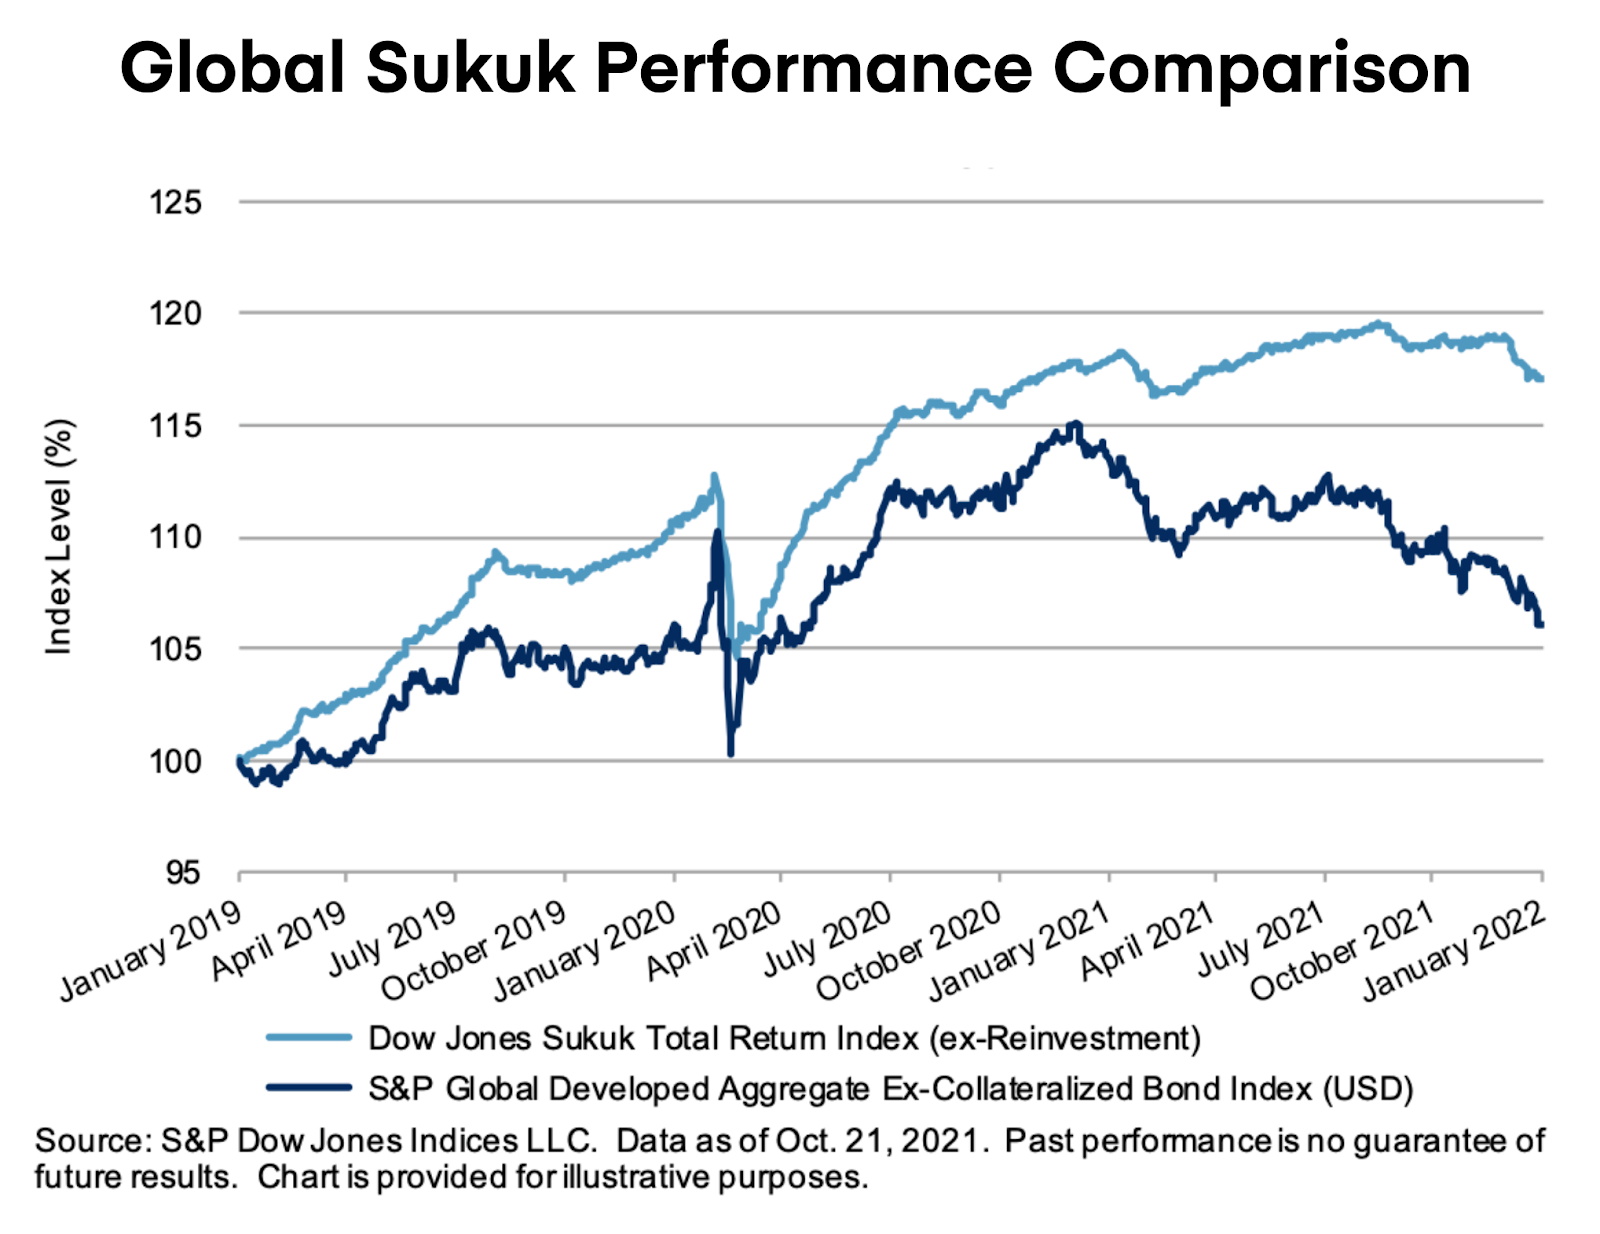
De plus, le graphique ci-dessous compare l'indice Dow Jones Sukuk Total Return avec l'indice S&P Global Developed Aggregate Bond au cours des trois dernières années. Vous pouvez voir que l'indice sukuk a continuellement surpassé l'indice obligataire. Avec la sensibilisation accrue aux critères ESG et à l'investissement éthique, les investisseurs éthiques qui souhaitent diversifier leurs actifs sont susceptibles de commencer à inclure des sukuk dans leurs portefeuilles car c'est une alternative plus éthique à une obligation.
Différents types de sukuk
Ijara (Contrat de location)
Il s'agit de la forme la plus courante de sukuk. Une vente Ijara implique qu'une partie achète et loue un actif spécifique pour une redevance de location. La durée de la location et les frais sont convenus entre l'émetteur du sukuk et le détenteur du sukuk. Les paiements de location, qui consistent en le principal et les bénéfices éventuels, sont la source de rendements pour le détenteur du sukuk.
Musharaka (Partenariat de partage des profits et des pertes)
La structure de Musharaka se compose de deux ou plusieurs parties finançant un projet. Un ratio de partage des bénéfices convenu à l'avance est distribué à toutes les parties, et toute perte est partagée en fonction du montant contribué par chaque partie.
Murabaha (Vente au prix coûtant majoré d'une marge bénéficiaire)
Ce type de sukuk est un certificat de valeur égale émis pour financer l'achat de biens par le biais d'un contrat de vente où les biens sont vendus à un prix qui comprend le prix d'achat plus une marge bénéficiaire convenue. Le contrat Murabaha est couramment utilisé comme instrument de financement à court terme.
Salam (Vente future)
Salam est une vente future de biens spécifiés qui seront livrés à l'acheteur à une date fixe dans le futur en échange d'un paiement anticipé, généralement payé sur place. Ce type de vente est une exemption aux règles générales du commerce qui exigent que les biens existent au moment du contrat de vente. Les sukuk Salam utilisent le capital de sorte que les biens puissent être livrés à une date spécifiée. Ces types de contrats sont couramment utilisés dans le secteur agricole.
Istisna'a (Financement de la construction/fabrication)
Ce type de vente implique la vente d'un actif spécifié, le vendeur étant obligé de le fabriquer ou de le construire et de le livrer à une date spécifiée en échange d'un prix spécifique. Les sukuk Istisna'a ne sont négociables qu'après la livraison.
Mudaraba (Partenariat de partage des profits et de prise en charge des pertes)
Mudaraba est un partenariat impliquant un investisseur et un entrepreneur, où l'investisseur finance l'entreprise ou l'activité que l'entrepreneur gère. Les bénéfices sont distribués en fonction d'un ratio convenu à l'avance, tandis que l'investisseur supporte les pertes éventuelles. Ces types de sukuk sont généralement utilisés pour encourager la participation du public aux grands projets d'investissement.
Pourquoi investir dans les sukuk ?
Nous savons que les sukuk sont halal à investir, mais qu'est-ce qui en fait un bon investissement ?
Ils peuvent être un excellent moyen de diversifier votre portefeuille
Comme pour l'investissement dans les obligations, les sukuk sont des instruments diversifiés et attrayants avec des rendements stables. Les inclure dans votre portefeuille peut aider à réduire la volatilité et le risque global du portefeuille.
Les sukuk sont un investissement alternatif
Ils fournissent une source de financement alternative pour les projets de développement et d'expansion. Investir dans un sukuk présente un bénéfice social et éthique pour la société au sens large.
Une forme productive d'investissement
Contrairement aux obligations, les sukuk garantissent que chaque activité financière est soutenue par une véritable activité économique, promouvant ainsi la stabilité monétaire et le développement économique réel.
Facile à liquider
Les sukuk sont négociables par nature, permettant aux investisseurs de liquider facilement leurs investissements chaque fois que le besoin s'en fait sentir et, par conséquent, d'améliorer la liquidité du marché.
Critiques courantes des sukuk
Nous avons parlé des avantages d'investir dans les sukuk. Cependant, pour que vous preniez une décision bien informée, examinons ensemble certaines préoccupations courantes lors de l'investissement dans cette alternative obligataire.
Les sukuk sont imposés différemment
Le traitement fiscal des sukuk peut différer de celui des obligations conventionnelles dans certaines juridictions. Assurez-vous de vérifier les codes fiscaux locaux et fédéraux avant d'investir dans un nouvel instrument financier.
Risques financiers
Comme la plupart des instruments financiers, les sukuk sont soumis au risque de taux de rendement, au risque de marché, au risque de change et au risque de crédit.
Les rendements ne sont pas fixes
Contrairement aux obligations qui ont un taux d'intérêt fixe, les sukuk génèrent des rendements basés sur la valeur des actifs dans lesquels ils sont investis. Cela signifie que les rendements peuvent fluctuer.
Les sukuk, comme les obligations, utilisent des termes de finance conventionnelle tels que le taux de coupon
Un coupon est le paiement d'intérêt reçu par un obligataire. On croit souvent que les sukuk versent des intérêts. Cependant, le terme taux de coupon, lorsqu'il est utilisé pour les sukuk, fait référence au taux de profit attendu par opposition au taux d'intérêt.
Risque de défaut
Le risque de défaut est lié à la question de savoir si l'émetteur rembourse l'investissement au détenteur de sukuk. Contrairement aux obligations, les sukuk prétendent être une option plus sûre car le détenteur de sukuk a une propriété partielle de l'actif, qui servira de sûreté en cas de défaut. Plus d'informations sur le risque de défaut des sukuk ici.
Les sukuk sont des instruments de dette
En pratique, tous les actifs qui soutiennent les sukuk Ijarah ne sont pas destinés à des activités de location, et certains sukuk Ijarah sont adossés à des actifs de dette tels que les sukuk Murabaha et Istina'a.
Couramment détournés par d'autres pratiques
Les contrats Ijarah peuvent parfois être détournés en utilisant le taux LIBOR au lieu d'adopter un taux de rendement conforme aux principes de la charia.
Comment pouvez-vous investir dans les sukuk ?
Si vous envisagez d'investir dans les sukuk, la première étape est de vous éduquer. Vous pouvez rechercher quels fonds sukuk ou sukuk individuels sont disponibles dans votre région. Cela peut impliquer de contacter votre courtier pour voir les options qu'il offre. Vous pouvez également consulter des ressources comme la Fondation pour la finance islamique pour rester à jour sur les actualités et informations relatives aux sukuk.
Il est important de rechercher attentivement tout investissement que vous envisagez, y compris les risques et les rendements attendus. Si vous décidez d'investir dans les sukuk, vous devrez choisir une plateforme de courtage ou de robo-advisor qui y donne accès. Comme pour tout investissement, vous devez peser attentivement la façon dont les sukuk s'intègrent dans vos objectifs financiers et votre tolérance au risque. Investir dans les sukuk ou tout autre instrument comporte des risques, alors assurez-vous de faire preuve de diligence raisonnable. La clé est de prendre des décisions éclairées par vos propres recherches et analyses.
En résumé
Les sukuk sont des alternatives halal aux obligations (propriété d'actifs par rapport à obligation de dette). Il est essentiel de faire vos propres recherches lorsqu'il s'agit d'investir, ce qui est également vrai pour l'investissement dans les sukuk. Si vous cherchez à diversifier votre portefeuille ou à générer un revenu plus stable, les sukuk peuvent être une excellente option d'investissement. Vous pouvez choisir d'investir dans des fonds sukuk ou dans des sukuk individuels – consultez votre courtier pour voir lesquels sont disponibles selon votre région.

Filtre actions halal et suivi de portefeuille
Zoya rend l'investissement halal facile en vous aidant à construire et surveiller un portefeuille d'investissement conforme à la charia avec confiance et clarté.