ما هي الصكوك؟ السندات الإسلامية موضحة للمستثمرين
الصكوك (جمع صك بالعربية، وتعني شهادة) هي شهادات استثمار متوافقة مع الشريعة تُوصف غالبًا بالسندات الإسلامية. فبدلاً من إقراض المال وكسب الربا (الفائدة)، يملك حامل الصك حصة في أصل أو مشروع أساسي ويحصل على نصيب من الدخل الذي يولّده. يوضح هذا الدليل كيفية عمل الصكوك، وكيف تختلف عن السندات التقليدية، وأهم أنواعها التي ستصادفها.
من المعتاد أن يتحدث المستثمرون التقليديون عن تنويع محفظتهم، وغالبًا ما يشيرون إلى نسبة توزيع الأسهم إلى السندات. فما معنى ذلك، وهل هذا شيء ينبغي أن تفكر فيه كمستثمر مسلم؟ يشير هؤلاء المستثمرون إلى نسبة الأسهم والسندات التي يحتفظون بها في محافظهم. والنصيحة المعتادة لهؤلاء المستثمرين هي تخصيص نسبة أعلى من الأسهم إذا كنت أصغر سنًا، ونسبة أعلى من السندات إذا كنت أكبر سنًا.
الأسهم هي أصول أعلى خطورة بطبيعتها للاستثمار فيها، لذا يكون لدى الأصغر سنًا وقت أطول للتعافي من انخفاض قصير المدى في القيمة والاستفادة من عوائد أعلى محتملة. أما من هو أكبر سنًا أو أقرب إلى نهاية أفقه الاستثماري فمن الأفضل له أن يضع جزءًا أكبر من استثماراته في أصل ذي عوائد أكثر استقرارًا. لنتعمق في كيفية عمل السندات وكيف يمكنها تقديم تدفق دخل يمكن التنبؤ به.
ما هي السندات؟
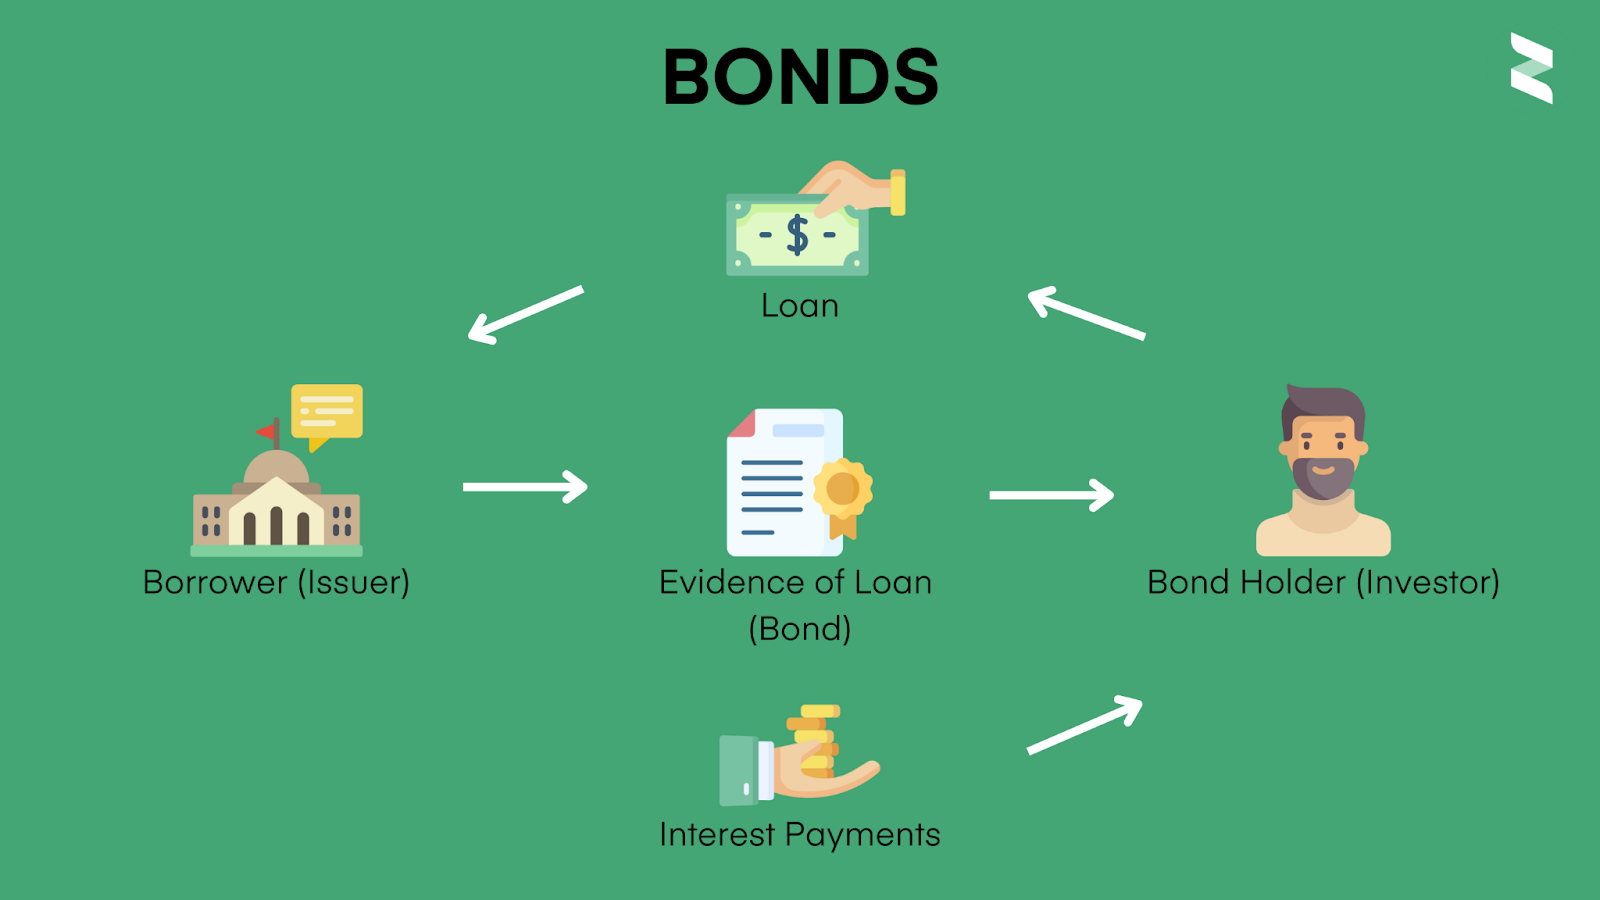
السندات هي أدوات مبنية على الدين تُصدر للمستثمرين، ويُسمّون حاملي السندات، الذين يقرضون أموالهم لمقترض للحصول على دخل ثابت. تستخدم الشركات والحكومات والدول عادةً السندات لتمويل المشاريع والعمليات. ويحصل حاملو السندات بعد ذلك على دفعات كوبون طوال مدة السند. والمصدر الأكبر لقلق المسلمين هو أن هذه الكوبونات هي دفعات فائدة ثابتة/متغيرة، وهو ما نفهمه على أنه تطبيق فعلي للربا، الذي نعلم أنه حرام.
فما الذي يمكن للمسلم الذي يريد تنويع محفظته بأصل أكثر «استقرارًا» أن يستثمر فيه؟ هنا يأتي دور الصكوك - المعروفة أيضًا بالبديل الإسلامي للسند.
ما هي الصكوك؟
الصك هو شهادة مالية إسلامية تهدف إلى تحقيق عوائد مشابهة لأدوات الدخل الثابت التقليدية كالسندات. وبالرغم من أنها شهدت ارتفاعًا في شعبيتها خلال العشرين عامًا الأخيرة، تُظهر الأبحاث أن أول صك نشأ في القرن السابع (7) الميلادي. أصدرت شركة Shell في ماليزيا أول صك بمفهومه الحديث في عام 1990، تلاه إصدار Rantau Abang Capital Berhad بقيمة 10 مليارات رينغيت ماليزي (2.7 مليار دولار أمريكي)، وهو أكبر إصدار من نوعه حتى الآن في السوق الماليزية. ومع وجود أكثر من 700 مليار دولار من الأصول المُدارة وفق مبادئ الاستثمار الإسلامي حتى الآن، يتضح أن الطلب على حلول التمويل الإسلامي في تزايد مستمر.
كيف تعمل؟
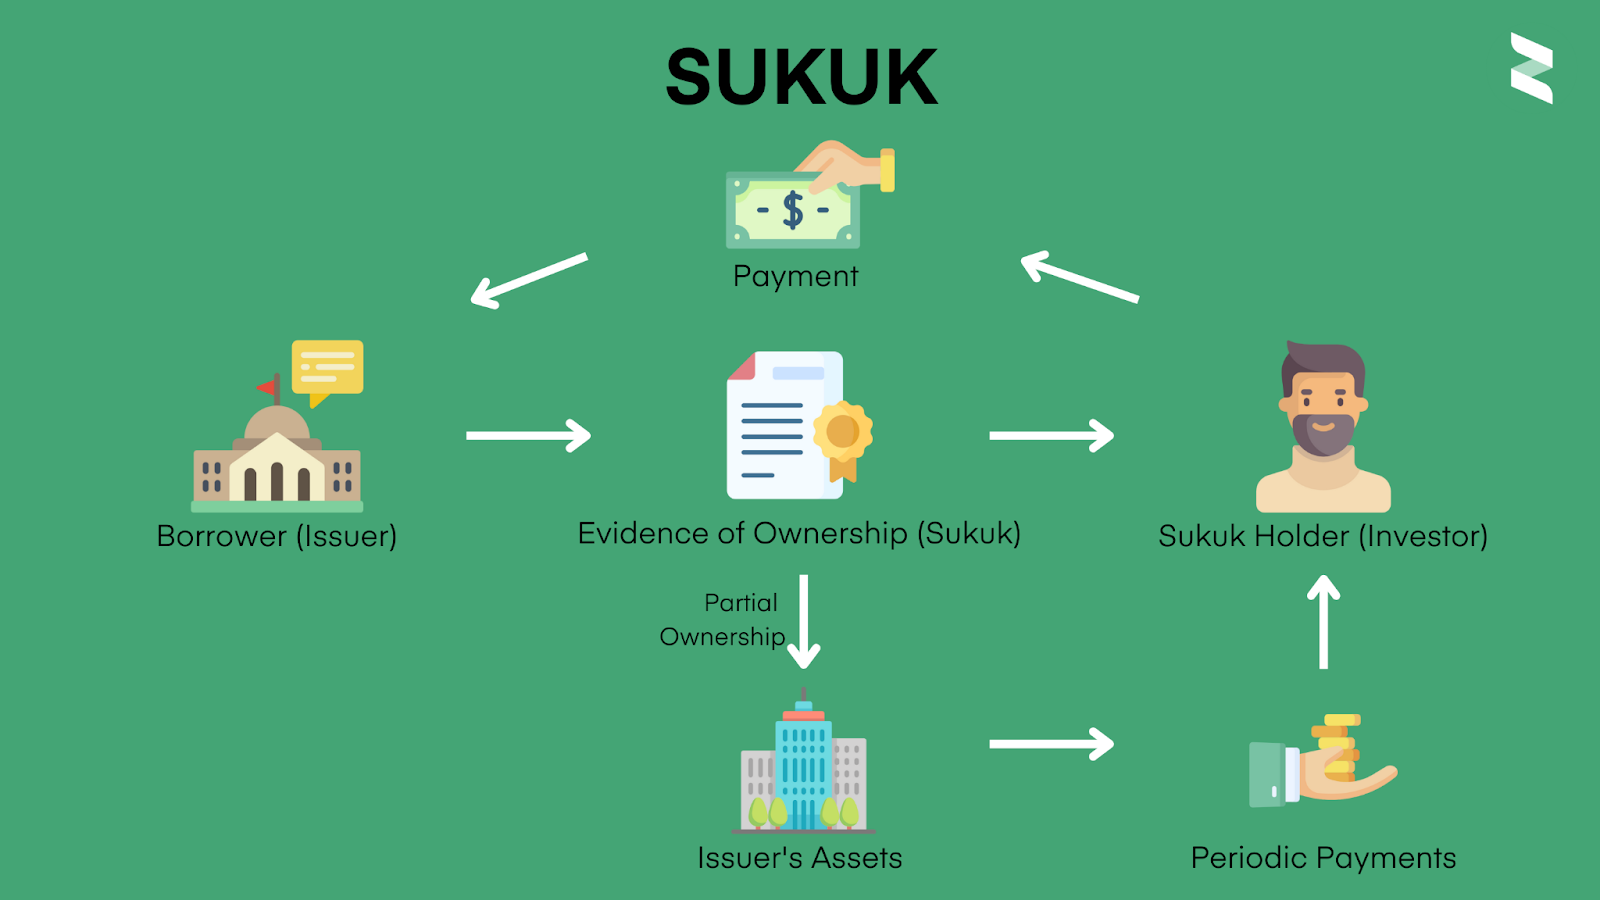
على عكس السندات، تُعد الصكوك أدوات مبنية على الأصول. فعندما تستثمر في صك، يُستثمر مالك في أصول تمنحك هامش ربح بناءً على نسبة متفق عليها مسبقًا. وتأتي المدفوعات في صورة تقاسم للأرباح أو إيجار من الأصل مع ارتفاع قيمته، وعند حلول تاريخ الاستحقاق، يستلم حامل الصك أصل استثماره.
كيف تختلف الصكوك عن السندات؟
الصكوك شكل استثمار مُنتج، يسمح لحامل الصك بأن يملك جزئيًا الأصل، في حين أن السندات هي التزام دين. وترتبط مدفوعات الصكوك أيضًا بارتفاع قيمة الأصل، بخلاف السندات التي تقوم على معدل فائدة. والمال الذي يُجمع عبر الصك يُستخدم بشكل صارم للاستثمار في استثمارات حلال. أما السندات فهي مبنية على الربا (الفائدة) وقد تُموّل مشاريع حرام.
أحد المبادئ الأساسية في التمويل الإسلامي هو تحمّل المسؤولية عن المخاطر. فعند الاستثمار في صك، يحمل المشروع مخاطر، ويتحمّل مُصدر الصك وحامله نصيبًا من هذه المخاطر. وهذا يختلف عن السندات، حيث لا يتحمل حامل السند أي مخاطرة. فمُصدر السند يقترض المال من حامل السند، ونجاح المشروع أو إنجازه لا يؤثر على المدفوعات المستحقة لحامل السند.
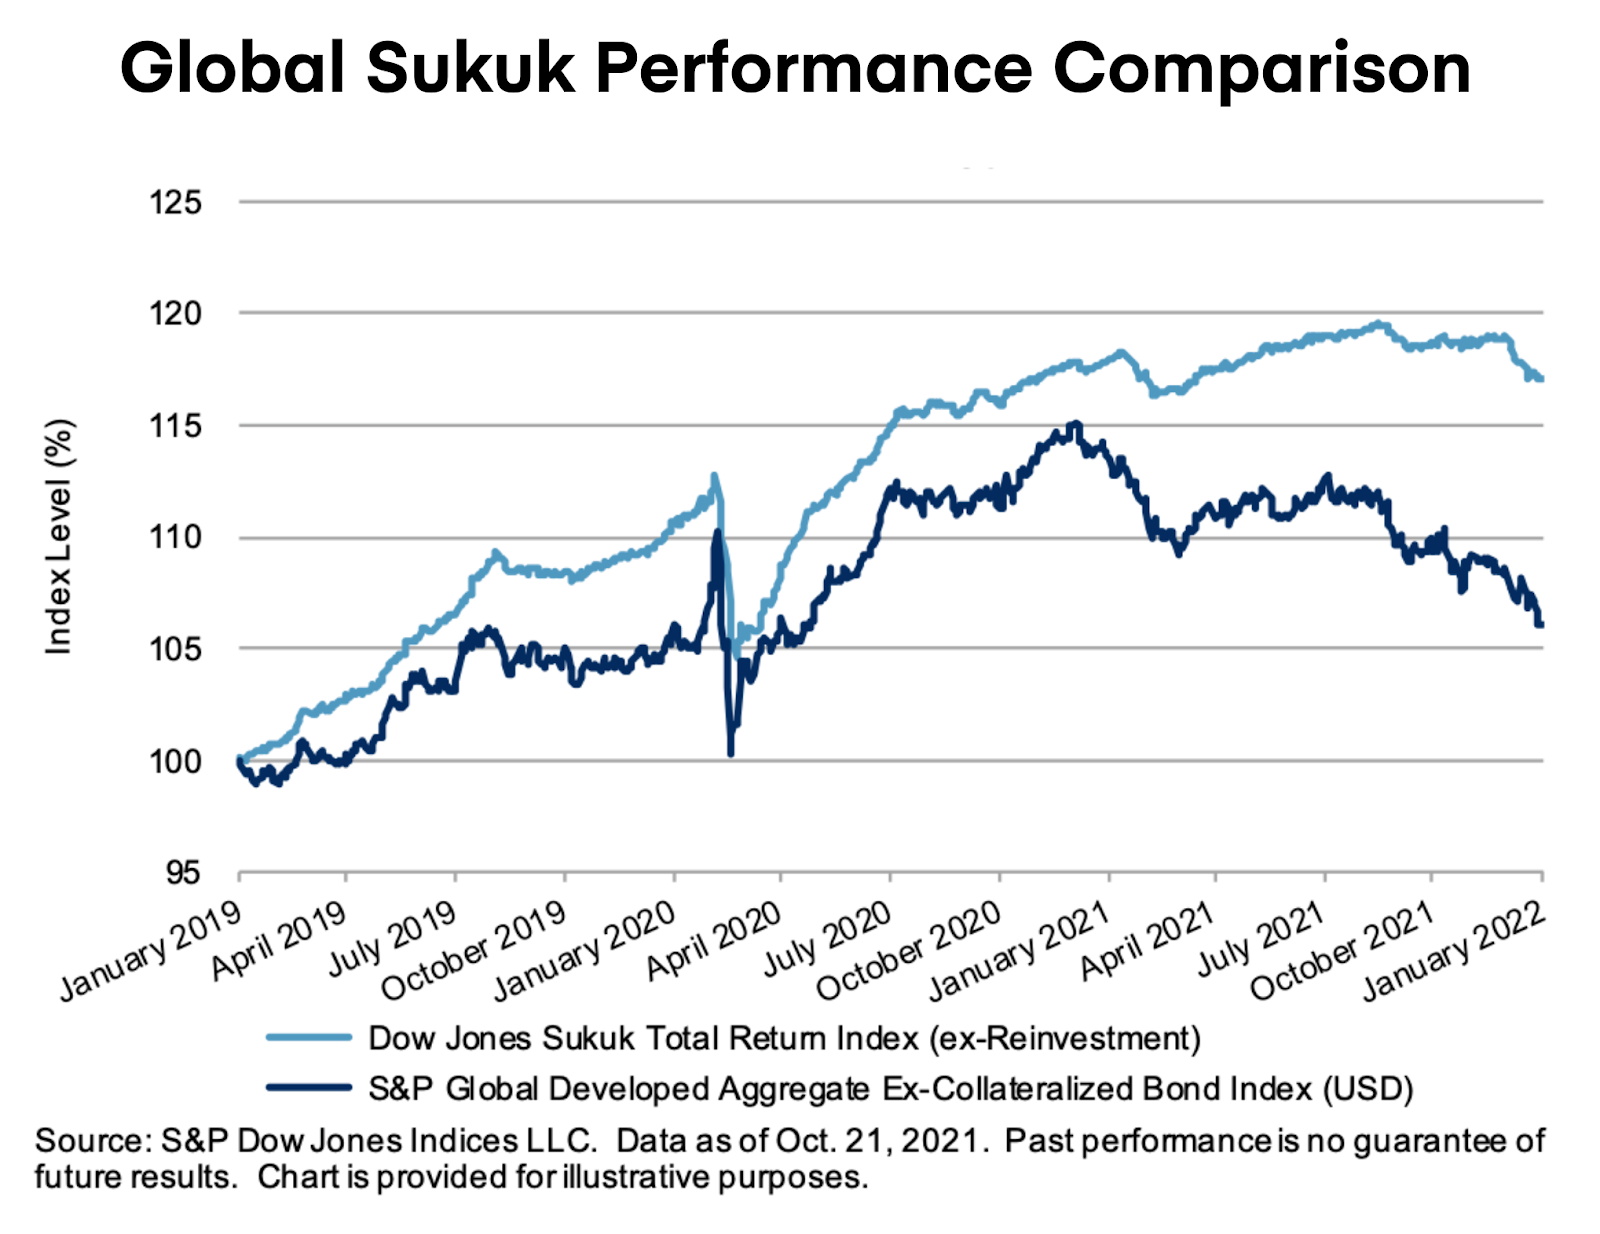
علاوة على ذلك، يقارن الرسم البياني أدناه بين مؤشر Dow Jones Sukuk Total Return ومؤشر S&P Global Developed Aggregate Bond على مدار السنوات الثلاث الماضية. ويمكنك أن ترى أن مؤشر الصكوك تفوّق باستمرار على مؤشر السندات. ومع تزايد الوعي حول الاستثمار البيئي والاجتماعي والمؤسسي (ESG) والاستثمار الأخلاقي، من المرجح أن يبدأ المستثمرون الأخلاقيون الراغبون في تنويع أصولهم بإدراج الصكوك في محافظهم، لأنها بديل أكثر أخلاقية للسند.
أنواع مختلفة من الصكوك
الإجارة
هذه هي الشكل الأكثر شيوعًا من الصكوك. تتضمن صفقة الإجارة قيام طرف بشراء أصل معين وتأجيره برسم إيجار. تُتفق مدة الإيجار ورسمه بين مُصدر الصك وحامله. وتُشكّل دفعات الإيجار، التي تتكون من أصل المال وأي ربح، مصدر العوائد لحامل الصك.
المشاركة (شراكة تقاسم الربح والخسارة)
يتكون هيكل المشاركة من طرفين أو أكثر يمولون مشروعًا. ويتم توزيع نسبة متفق عليها مسبقًا من الأرباح على جميع الأطراف، ويتم تقاسم أي خسارة بناءً على المبلغ الذي ساهم به كل طرف.
المرابحة (بيع بهامش ربح مضاف إلى التكلفة)
هذا النوع من الصكوك هو شهادة ذات قيمة متساوية تُصدر لتمويل شراء بضائع من خلال عقد بيع تُباع فيه البضائع بسعر يشمل سعر الشراء مضافًا إليه هامش ربح متفق عليه. وتُستخدم عقود المرابحة عادةً كأداة تمويل قصيرة الأجل.
السلم (بيع آجل)
السلم هو بيع آجل لبضائع محددة يتم تسليمها للمشتري في تاريخ محدد في المستقبل، مقابل دفعة مقدّمة تُسدد غالبًا في الحال. ويُعد هذا النوع من البيع استثناءً للقواعد العامة للتجارة التي تتطلب وجود البضائع وقت عقد البيع. تستخدم صكوك السلم رأس المال بحيث يمكن تسليم البضائع في تاريخ محدد. وتُستخدم هذه الأنواع من العقود عادةً في القطاع الزراعي.
الاستصناع (تمويل البناء/التصنيع)
يتضمن هذا النوع من البيع بيع أصل محدد، مع تعهد البائع بتصنيعه أو بناءه وتسليمه في تاريخ محدد مقابل سعر معين. وصكوك الاستصناع قابلة للتداول فقط بعد التسليم.
المضاربة (شراكة تقاسم الربح وتحمّل الخسارة)
المضاربة هي شراكة تشمل مستثمرًا ورائد أعمال، حيث يمول المستثمر المشروع أو النشاط الذي يديره رائد الأعمال. ويتم توزيع الأرباح بناءً على نسبة متفق عليها مسبقًا، بينما يتحمل المستثمر أي خسائر. وتُستخدم هذه الأنواع من الصكوك عادةً لتشجيع المشاركة العامة في مشاريع الاستثمار الكبرى.
لماذا الاستثمار في الصكوك؟
نعلم أن الصكوك حلال للاستثمار فيها، ولكن ما الذي يجعلها استثمارًا جيدًا؟
يمكن أن تكون وسيلة رائعة لتنويع محفظتك
على غرار الاستثمار في السندات، تُعد الصكوك أدوات متنوعة ومعقولة السعر ذات عوائد مستقرة. ويمكن أن يساعد تضمينها في محفظتك على تقليل التقلبات والمخاطر الإجمالية للمحفظة.
الصكوك استثمار بديل
توفر الصكوك مصدر تمويل بديل لمشاريع التطوير والتوسع. والاستثمار في الصكوك له فائدة اجتماعية وأخلاقية للمجتمع بشكل أوسع.
شكل استثمار منتج
على عكس السندات، تضمن الصكوك أن يكون كل نشاط مالي مدعومًا بنشاط اقتصادي حقيقي، مما يعزز الاستقرار النقدي والتنمية الاقتصادية الحقيقية.
سهلة التصفية
الصكوك قابلة للتداول بطبيعتها، مما يتيح للمستثمرين تصفية استثماراتهم بسهولة عند الحاجة، وبالتالي تعزيز سيولة السوق.
الانتقادات الشائعة للصكوك
تحدثنا عن مزايا الاستثمار في الصكوك. ومع ذلك، لتتمكن من اتخاذ قرار مستنير، لنستعرض بعض المخاوف الشائعة عند الاستثمار في هذا البديل للسندات.
تُفرض الضرائب على الصكوك بشكل مختلف
قد تختلف المعاملة الضريبية للصكوك عن السندات التقليدية في بعض الدول. تأكد من مراجعة القوانين الضريبية المحلية والاتحادية قبل الاستثمار في أداة مالية جديدة.
المخاطر المالية
كما هو الحال مع معظم الأدوات المالية، تتعرض الصكوك لمخاطر معدل العائد، ومخاطر السوق، ومخاطر الصرف الأجنبي، ومخاطر الائتمان.
العوائد غير ثابتة
على عكس السندات التي لها سعر فائدة ثابت، تحقق الصكوك عوائدها بناءً على قيمة الأصول التي تُستثمر فيها. وهذا يعني أن العوائد قد تتقلب.
تستخدم الصكوك، مثل السندات، مصطلحات مالية تقليدية مثل معدل القسيمة
القسيمة هي دفعة الفائدة التي يحصل عليها حامل السند. وهناك مفهوم خاطئ بأن الصكوك تدفع فائدة أيضًا. لكن مصطلح معدل القسيمة، عند استخدامه مع الصكوك، يشير إلى معدل الربح المتوقع، لا إلى معدل الفائدة.
مخاطر التعثر
تتعلق مخاطر التعثر بما إذا كان المُصدر سيعيد الاستثمار إلى حامل الصك. وعلى عكس السندات، يُقال إن الصكوك خيار أكثر أمانًا لأن حامل الصك يملك حصة جزئية في الأصل، الذي يعمل كضمان في حال التعثر. لمزيد من المعلومات عن مخاطر تعثر الصكوك هنا.
الصكوك أدوات مديونية
في الواقع، لا تُستهدف جميع الأصول التي تدعم صكوك الإجارة لأنشطة التأجير، وبعض صكوك الإجارة مدعومة بأصول مديونية مثل صكوك المرابحة والاستصناع.
يُستغل بشكل شائع في ممارسات أخرى
يمكن أحيانًا أن يُساء استخدام عقود الإجارة من خلال استعمال معدل LIBOR بدلًا من اعتماد معدل عائد يتبع مبادئ الشريعة.
كيف يمكنك الاستثمار في الصكوك؟
إذا كنت مهتمًا باحتمالية الاستثمار في الصكوك، فالخطوة الأولى هي تعليم نفسك. يمكنك البحث عن صناديق الصكوك أو الصكوك الفردية المتاحة في منطقتك، وقد يتضمن ذلك التحقق مع شركة الوساطة الخاصة بك لمعرفة الخيارات التي تقدمها. ويمكنك أيضًا الاستفادة من مصادر مثل مؤسسة التمويل الإسلامي لمتابعة آخر الأخبار والمعلومات المتعلقة بالصكوك.
من المهم البحث بعناية في أي استثمار تفكر فيه، بما في ذلك المخاطر والعوائد المتوقعة. وإذا قررت الاستثمار في الصكوك، فستحتاج إلى اختيار شركة وساطة أو منصة مستشار آلي توفر الوصول إليها. وكما هو الحال مع أي استثمار، ينبغي أن تزن بعناية مدى توافق الصكوك مع أهدافك المالية ومدى تحملك للمخاطر. فالاستثمار في الصكوك أو أي أداة أخرى يحمل مخاطر، لذا تأكد من إجراء العناية اللازمة. والمفتاح هو اتخاذ قرارات مستنيرة من خلال بحثك وتحليلك الخاص.
في الخلاصة
الصكوك بدائل حلال للسندات (ملكية الأصول مقابل التزام الدين). ومن الضروري إجراء بحثك الخاص عند الاستثمار، وينطبق ذلك أيضًا على الاستثمار في الصكوك. وإذا كنت تسعى إلى تنويع محفظتك أو تحقيق دخل أكثر استقرارًا، فقد تكون الصكوك خيارًا استثماريًا ممتازًا. ويمكنك اختيار الاستثمار في صناديق الصكوك أو صكوك فردية - تحقق من شركة الوساطة الخاصة بك لمعرفة الخيارات المتاحة بناءً على موقعك.

أداة فرز الأسهم الحلال ومتابعة المحفظة
تجعل Zoya الاستثمار الحلال سهلًا بمساعدتك على بناء ومتابعة محفظة استثمارية متوافقة مع الشريعة بثقة ووضوح.